Коли людина в США відкриває дебетову картку, коли великий ритейлер розміщує облігації на кілька мільярдів доларів, а коли транснаціональна корпорація переводить зарплати працівникам у тридцяти країнах — за кожною з цих операцій може стояти один і той самий банк. Bank of America є класичним прикладом універсальної моделі: одна фінансова група обслуговує і домогосподарства, і малий бізнес, і найбільші корпорації світу. Розібратися, як ця машина влаштована, корисно не лише тим, хто цікавиться американськими банками, а й усім, хто хоче зрозуміти логіку сучасної фінансової системи.
- Що таке Bank of America простими словами
- Історія Bank of America: від банку для іммігрантів до фінансового гіганта
- Бізнес-модель універсального банку
- Як банк працює з роздрібними клієнтами
- Як банк працює з корпоративними клієнтами
- Місце Bank of America у фінансовій системі США
- Цифрова трансформація та конкуренція
- Що варто зрозуміти про універсальну модель
- Поширені запитання
- Чим Bank of America відрізняється від інвестиційного банку
- Хто власник Bank of America
- Чи працює Bank of America за межами США
- Що сталося з Merrill Lynch
Що таке Bank of America простими словами
Bank of America — це американська банківська холдингова компанія зі штаб-квартирою в Шарлотті, Північна Кароліна. За розміром активів вона стабільно входить до числа найбільших банків США поряд із JPMorgan Chase, Citigroup та Wells Fargo. Банк обслуговує десятки мільйонів роздрібних клієнтів, мільйони малих підприємств і більшість великих американських корпорацій, а також працює на десятках зарубіжних ринків.
Простими словами, Bank of America — це фінансовий посередник, який з одного боку залучає гроші (депозити населення й компаній), а з іншого — розміщує їх у вигляді кредитів, інвестицій і платіжних послуг. Різниця між тим, що банк платить вкладникам, і тим, що він заробляє на позичках, плюс комісійні доходи від сервісів формують основу його прибутку. Але у випадку великої групи все значно складніше: до класичного банкінгу додаються інвестиційні операції, управління активами, трейдинг і казначейські послуги для корпорацій.
Важливо відрізняти банк як операційну структуру від банківського холдингу. Bank of America Corporation — це холдинг, у складі якого працюють власне банк (Bank of America, N.A.), інвестиційно-банківський підрозділ BofA Securities, бізнес управління капіталом Merrill та низка інших структур. Саме така архітектура і є суттю універсальної моделі. Окремої уваги заслуговує Bank of China як приклад банку, тісно пов'язаного з міжнародною торгівлею.
Історія Bank of America: від банку для іммігрантів до фінансового гіганта
Коріння компанії сягає 1904 року, коли Амадео Джанніні, син італійських іммігрантів, заснував у Сан-Франциско Bank of Italy. Тоді великі банки працювали переважно з заможними клієнтами та бізнесом, а звичайні робітники й іммігранти залишалися поза банківською системою. Джанніні будував банк саме для них: невеликі вклади, позики на скромні суми, обслуговування мовою клієнта. Ця орієнтація на масового клієнта стала фундаментом майбутнього роздрібного банкінгу.
Переломним моментом стала землетрус у Сан-Франциско 1906 року. Поки інші банки стояли зачиненими через пожежі та руйнування, Джанніні вивіз гроші зі сховища й почав видавати позики на відбудову міста просто на вулиці. Репутація банку, який не зрадив клієнтів у критичний момент, забезпечила йому вибухове зростання. У 1930 році після серії злиттів інституція отримала назву Bank of America.
Друга половина ХХ століття принесла кілька знакових інновацій. У 1958 році банк запустив BankAmericard — одну з перших масових кредитних карток, яка згодом перетворилася на незалежну платіжну систему Visa. Банк активно розвивав мережу відділень по всій Каліфорнії, а потім, після пом’якшення обмежень на міжштатну експансію, — по всій країні.
Сучасний Bank of America юридично є наступником NationsBank із Шарлотту, який у 1998 році придбав каліфорнійський Bank of America й перейняв його бренд. Далі були купівля FleetBoston Financial у 2004 році, а під час кризи 2008 року — придбання іпотечного гіганта Countrywide Financial та інвестиційного банку Merrill Lynch. Саме ці угоди сформували нинішню структуру групи: потужний роздрібний банк плюс великий інвестиційний бізнес. Водночас купівля Countrywide обернулася мільярдними збитками й судовими позовами через токсичні іпотечні активи — приклад того, що навіть найбільші гравці приймають рішення, наслідки яких розуміють не одразу. Схожі етапи глобальної експансії простежуються і в історії Citigroup як одного з головних конкурентів.
Бізнес-модель універсального банку
Універсальний банк відрізняється від спеціалізованого тим, що покриває практично весь спектр фінансових послуг під одним дахом. Bank of America офіційно ділить свій бізнес на кілька сегментів, і їхня логіка добре ілюструє, як працює така структура.
- Consumer Banking — роздрібний банкінг: поточні й ощадні рахунки, дебетові та кредитні картки, іпотека, автокредити, мобільний банкінг для фізичних осіб і малого бізнесу.
- Global Wealth & Investment Management — управління капіталом через Merrill та приватний банк для заможних клієнтів.
- Global Banking — корпоративний та комерційний банкінг: кредитування компаній, казначейські послуги, обслуговування середнього та великого бізнесу.
- Global Markets — операції на ринках капіталу: трейдинг, андеррайтинг облігацій і акцій, структурування угод для інституційних клієнтів.
Економічний сенс такої диверсифікації простий: різні сегменти приносять дохід у різних фазах економічного циклу. Коли ставки низькі й кредитна маржа стискається, зазвичай активніші ринки капіталу та інвестиційний банкінг. Коли ринки турбулентні, стабільні комісійні доходи від роздрібних рахунків і казначейських послуг згладжують результат. Втім, універсальність має й зворотний бік: чим складніша структура, тим складніше нею керувати, а збої в одному сегменті можуть зашкодити всій групі — історія з Countrywide це чітко продемонструвала. Для аналізу ринкових даних трейдери часто звертаються до історії Bloomberg та його терміналів.
Окремо варто пояснити перехресні продажі. Роздрібний клієнт з часом стає іпотечним позичальником, потім клієнтом інвестиційного підрозділу, а власник малого бізнесу одночасно обслуговується і як підприємець, і як фізична особа. Кошти залучення такого клієнта нижчі, а довічна цінність — вища. Саме тому універсальні банки так наполегливо будують екосистеми навколо клієнта.
Як банк працює з роздрібними клієнтами
Роздрібний напрям — це фундамент Bank of America. Мільйони американців тримають тут поточні рахунки, отримують зарплату, користуються картками та мобільним застосунком. Для банку це насамперед джерело дешевого й стабільного фінансування: депозити населення коштують значно менше, ніж запозичення на міжбанківському ринку, і саме вони живлять кредитну машину.
Українським клієнтам, які шукають зрозумілу модель обслуговування, варто звернути увагу на те, як Raiffeisen Bank Україна працює на українському ринку.
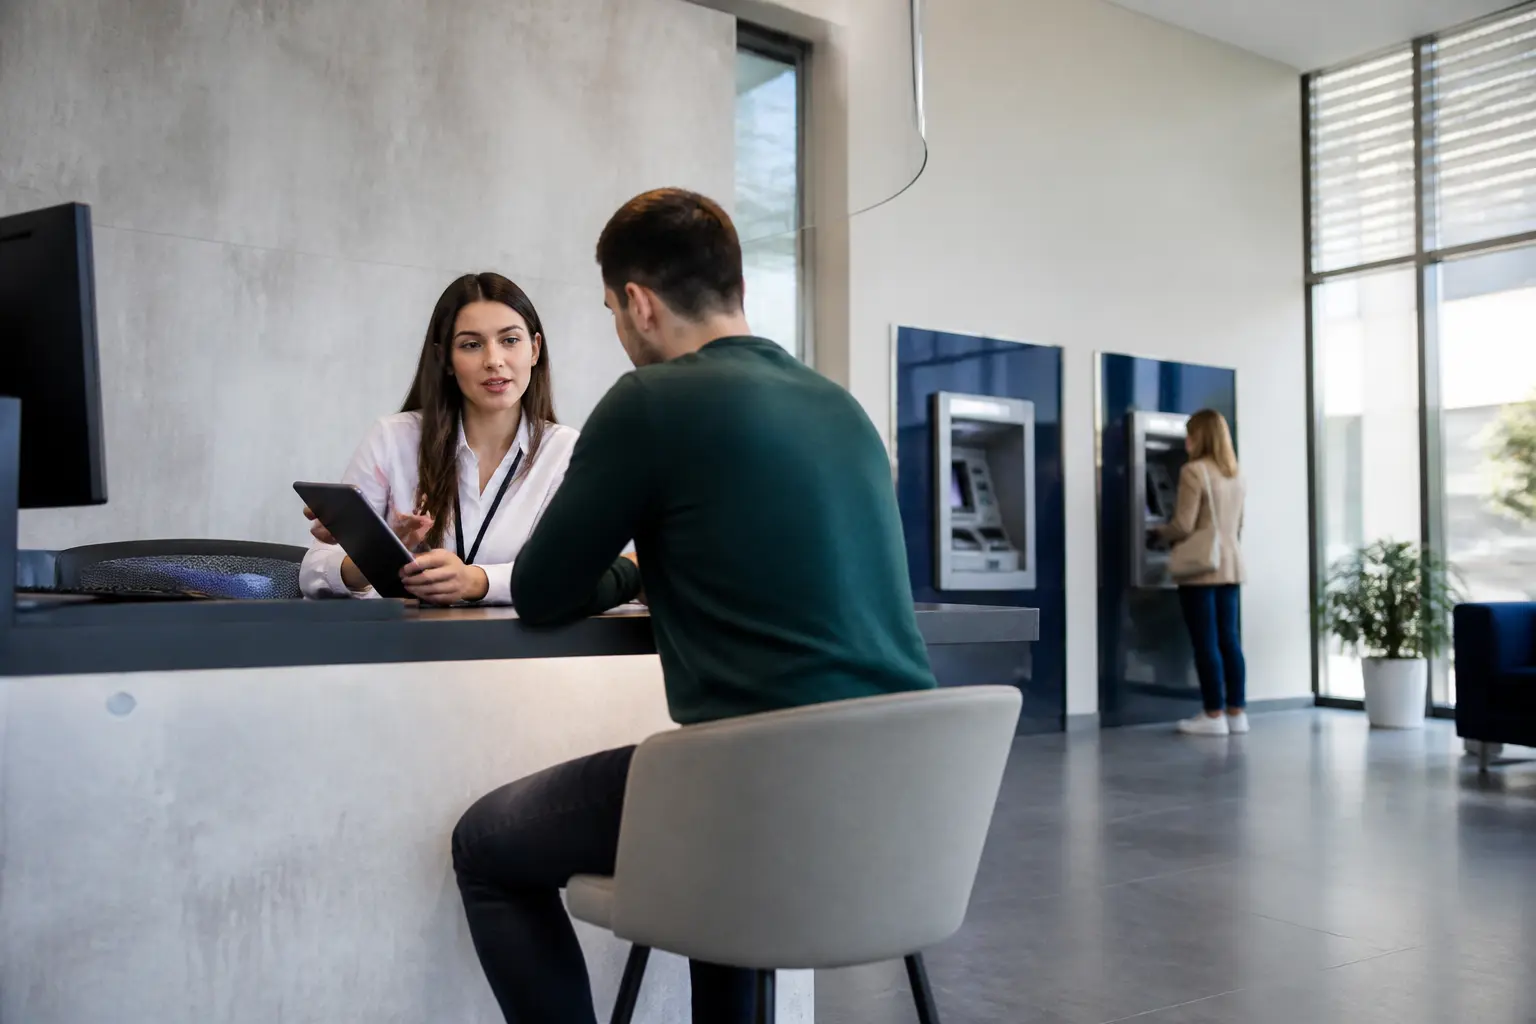
Класичний ланцюжок виглядає так. Клієнт тримає на рахунку, умовно кажучи, п’ять тисяч доларів під мінімальний відсоток або взагалі без нього. Банк агрегує мільярди таких залишків і розміщує їх в іпотечні позики, автокредити, кредитні лінії бізнесу та державні цінні папери під вищу ставку. Різниця — чистий процентний дохід. До нього додаються комісії: за обслуговування карток, за овердрафт, за перекази, за банкомати сторонніх мереж.
Цифровізація помітно змінила економіку роздрібного банкінгу. Мобільний застосунок, віртуальний помічник Erica, дистанційне відкриття рахунків та онлайн-іпотека зменшують потребу у відділеннях і знижують собівартість обслуговування. Водночас фізична мережа не зникла: банк зберігає тисячі фінансових центрів, бо складні продукти — іпотека, інвестиції, спадкові питання — клієнти досі воліють обговорювати з людиною. Вийшла гібридна модель: рутина переїхала в застосунок, а консультації залишилися офлайн.
Від масового сегмента роздрібний напрям плавно переходить у преміальний. Клієнти з більшими заощадженнями потрапляють у програми лояльності з пільговими умовами, а заможні — у Merrill, де працюють фінансові радники. Такий внутрішній конвеєр дозволяє банку супроводжувати клієнта протягом усього життя, від першої студентської картки до пенсійного портфеля.
Як банк працює з корпоративними клієнтами
Корпоративний банкінг — це інша логіка й інший масштаб. Тут банк працює не з мільйонами однотипних рахунків, а з обмеженим колом компаній, кожна з яких потребує індивідуальних рішень. Можна умовно виділити три рівні такої роботи.
Перший рівень — операційне обслуговування. Корпораціям потрібні казначейські послуги: управління ліквідністю, платежі в різних валютах, зведення грошових потоків із сотень рахунків дочірніх компаній, зарплатні проєкти, хеджування валютних і процентних ризиків. Це малопомітна, але надзвичайно липка частина бізнесу: компанія, яка налаштувала всю платіжну інфраструктуру через конкретний банк, рідко його змінює.
Другий рівень — кредитування. Це револьверні кредитні лінії для фінансування оборотного капіталу, термінові позики, синдиковані кредити, коли кілька банків спільно фінансують велику угоду, а також проєктне фінансування. У великих синдикованих угодах Bank of America часто виступає організатором, заробляючи комісію за структурування, а не лише відсотки.
Третій рівень — інвестиційно-банківські послуги через BofA Securities. Коли корпорація виходить на біржу, розміщує облігації, купує конкурента або продає непрофільний актив, їй потрібні андеррайтинг, консультації зі злиттів і поглинань, доступ до інституційних інвесторів. Саме тут універсальна модель дає синергію: банк, який уже кредитує компанію й обслуговує її платежі, глибше розуміє її бізнес і має перевагу в боротьбі за великі доручення.
Окремий сегмент — комерційний банкінг для середнього бізнесу. Компанії з виручкою в десятки мільйонів доларів занадто великі для стандартних роздрібних продуктів, але замалі для повного інвестбанкінгу. Для них працюють спеціалізовані команди, які поєднують кредитні продукти з казначейськими рішеннями. Цей сегмент менш помітний у новинах, але стабільно прибутковий.
Місце Bank of America у фінансовій системі США
Bank of America належить до системно важливих банків — тих, чиї проблеми можуть похитнути всю фінансову систему. Це статус не почесний, а регулюторний: такі установи зобов’язані тримати більше капіталу, проходити регулярні стрес-тести Федеральної резервної системи, мати плани впорядкованої ліквідації та підпорядковуватися посиленому нагляду.
Роль банку в ринковій інфраструктурі виходить далеко за межі обслуговування власних клієнтів. Через його платіжні системи щодня проходять транзакції на трильйони доларів. Банк є учасником системи Fedwire, розрахункових палат, ринків держборгу. Він виконує функцію трансформації строків — перетворює короткі депозити на довгі кредити, без чого іпотека на 30 років була б неможливою в масовому масштабі.
Криза 2008 року показала обидва боки цієї системності. З одного боку, саме Bank of America поглинув Merrill Lynch, коли той стояв на межі колапсу, що допомогло стабілізувати ринок. З іншого — банк сам отримав державну підтримку, а наслідки купівлі Countrywide розгрібав ще багато років у вигляді штрафів і врегулювань на десятки мільярдів доларів. Після кризи регулятори посилили вимоги до капіталу та ліквідності, і великі банки сьогодні працюють у значно жорсткішому регулюторному корсеті, ніж до 2008 року.
Для спостерігача з України чи будь-якої іншої країни це корисний орієнтир: універсальні мегабанки — це не просто великі комерційні структури, а частина критичної інфраструктури держави, з усіма наслідками у вигляді державної підтримки в кризу та посиленого контролю в мирний час.
Цифрова трансформація та конкуренція
Останні п’ятнадцять років універсальні банки опинилися під подвійним тиском. З одного боку, фінтех-компанії відкушують окремі прибуткові ніші: платежі, перекази, споживче кредитування, інвестиції для початківців. З іншого — клієнти, звиклі до зручних застосунків, більше не готові йти до відділення заради кожної операції.
Відповідь Bank of America — масштабні інвестиції в технології, які сягають мільярдів доларів щороку. Мобільний застосунок банку стабільно налічує десятки мільйонів активних користувачів, значна частина продажів відбувається в цифрових каналах, а віртуальний помічник обробляє сотні мільйонів запитів. У корпоративному сегменті аналогічна логіка: платформа CashPro об’єднує казначейські операції компаній у єдиному цифровому середовищі.
Проте цифровізація не скасовує головної переваги універсального банку — масштабу. Низька вартість фінансування, величезна клієнтська база, здатність фінансувати угоди, недоступні меншим гравцям, — усе це створює бар’єри входу, які фінтехам вдається долати лише у вузьких нішах. Реальна конкуренція Bank of America — це такі ж універсальні гіганти та великі регіональні банки, а не стартапи.
Що варто зрозуміти про універсальну модель
Підсумуючи практичний бік, можна сформулювати кілька тез, які допомагають правильно читати новини про Bank of America та подібні групи.
- Прибуток універсального банку — це суміш процентної маржі та комісійних доходів із кількох сегментів, тому квартальні результати треба дивитися по сегментах, а не лише за підсумковою цифрою.
- Роздрібні депозити — головне конкурентне благо: вони дешеві, стабільні й застраховані FDIC у межах установлених лімітів, що робить фінансування банку стійким.
- Корпоративний та інвестиційний банкінг дають високі комісії, але циклічні: у спадні роки для ринків капіталу ці доходи помітно просядають.
- Розмір банку — це водночас перевага й ризик: масштаб дає економію та стійкість, але кожне велике придбання може обернутися багаторічними втратами.
- Статус системно важливого означає жорсткий нагляд і вимоги до капіталу, які обмежують прибутковість, проте знижують імовірність колапсу.
Якщо ж розглядати Bank of America як об’єкт для особистих фінансових рішень — наприклад, відкриття рахунку в США чи купівлю акцій банку — варто виходити з власної ситуації: умови рахунків, комісії та інвестиційні ризики залежать від конкретного продукту й моменту часу, тому актуальні деталі завжди варто перевіряти в першоджерелах, а за потреби — консультуватися з фінансовим радником.
Поширені запитання
Чим Bank of America відрізняється від інвестиційного банку
Чистий інвестиційний банк заробляє на угодах: андеррайтингу, консультаціях, трейдингу. Bank of America — універсальна група, в якій інвестиційний бізнес (BofA Securities) є лише одним із сегментів поруч із роздрібним банкінгом, кредитуванням корпорацій та управлінням капіталом.
Хто власник Bank of America
Це публічна компанія, акції якої торгуються на Нью-Йоркській фондовій біржі. Власниками є тисячі інституційних та приватних інвесторів; відомий факт — значний пакет акцій роками утримує Berkshire Hathaway Уоррена Баффета, але контрольного акціонера в банку немає.
Чи працює Bank of America за межами США
Так, група присутня на десятках міжнародних ринків, переважно через корпоративний та інвестиційний банкінг. Роздрібна мережа відділень зосереджена в США; за кордоном банк обслуговує насамперед компанії та інституційних клієнтів.
Що сталося з Merrill Lynch
Merrill Lynch було придбано під час кризи 2008 року. Бренд зберігся у бізнесі управління капіталом (Merrill), а інвестиційно-банківські операції консолідовано під маркою BofA Securities.