Коли ви розплачуєтеся карткою в кав’ярні в Чикаго, переказуєте гроші зі свого онлайн-банку в Огайо або списуєте абонплату з рахунку малого бізнесу у Флориді, є чималі шанси, що десь усередині цього ланцюжка працює Fiserv. При цьому назва компанії не з’являється ні на картці, ні на чеку, ні в застосунку банку. Це і є суть її бізнесу: бути інфраструктурою, яку помічають лише тоді, коли вона зникає. Загалом банки фонди фінансові системи утворюють складний атлас інституцій, де кожен елемент виконує свою роль.
Fiserv — один із найбільших у світі постачальників технологій для банків, кредитних спілок і торговців. Її системи обробляють рахунки клієнтів, проводять платежі, підтримують роботу терміналів і зводять гроші між банками. У цій статті розберемо, що таке Fiserv простими словами, як вона виникла, на чому заробляє, чим займається merchant processing і чому подібні компанії називають «невидимою частиною платежів».
- Fiserv що це простими словами
- Історія Fiserv: від обчислювального центру до гіганта платежів
- Як працює Fiserv: що насправді відбувається з транзакцією
- Де саме в цьому ланцюжку Fiserv заробляє
- Два боки бізнесу: банківські системи та merchant processing
- Чому цю інфраструктуру ніхто не помічає
- Місце Fiserv у фінансовій системі та конкуренти
- Fiserv факти та приклади з практики
- Що варто знати читачеві з України
- Поширені запитання про Fiserv
- Fiserv — це банк?
- Чому я бачу Fiserv у виписці або в договорі?
- Чим Fiserv відрізняється від Visa чи Mastercard?
- Чи безпечно, що дані моїх платежів обробляє третя сторона?
- Що таке Clover і яке він має стосунок до Fiserv?
Fiserv що це простими словами
Якщо пояснювати Fiserv простими словами, це компанія, яка здає банкам і магазинам їхню платіжну «начинку» в оренду. Банк може не будувати власний процесинговий центр, а підключитися до готової системи Fiserv і зосередитися на клієнтах, кредитах і депозитах. Магазин може не розбиратися в тонкощах еквайрингу, а поставити термінал або платіжне посилання, за яким теж стоїть інфраструктура Fiserv.
Ключова особливість такого бізнесу — масштаб. Одна транзакція приносить компанії частки цента, але коли транзакцій мільярди на місяць, це перетворюється на стабільний, передбачуваний дохід. Саме тому payments infrastructure вважається одним із найстійкіших сегментів фінансового ринку: люди можуть зменшити кредитування, але платити за товари, комуналку та підписки вони не перестають. Подібно до того, як історія Bloomberg показує, як фінансові дані стають інфраструктурою ринків, Fiserv демонструє, як платіжні технології стають невидимою опорою щоденних операцій.
Водночас це не «стартап на гроші венчуру», а зріла корпорація з десятками тисяч співробітників, штаб-квартирою в США (історично — Брукфілд, Вісконсин, нині — Мілвокі) і клієнтами, які вимірюються тисячами фінансових установ. Її послуги умовно діляться на два великі блоки: технології для банків та обробка платежів для продавців, і саме ця двостороння структура пояснює майже все про її бізнес-модель.
Історія Fiserv: від обчислювального центру до гіганта платежів
Історія Fiserv починається у 1984 році, коли об’єдналися два регіональні обчислювальні центри — Sunshine State Systems у Флориді та First Data Processing у Вісконсині. У той час невеликі банки й кредитні спілки не могли дозволити собі власні мейнфрейми, тому передавали облік рахунків стороннім процесинговим центрам. Нова компанія, названа Fiserv, почала саме з цього: здавання в оренду обчислювальної потужності та програмного забезпечення для фінансових установ.
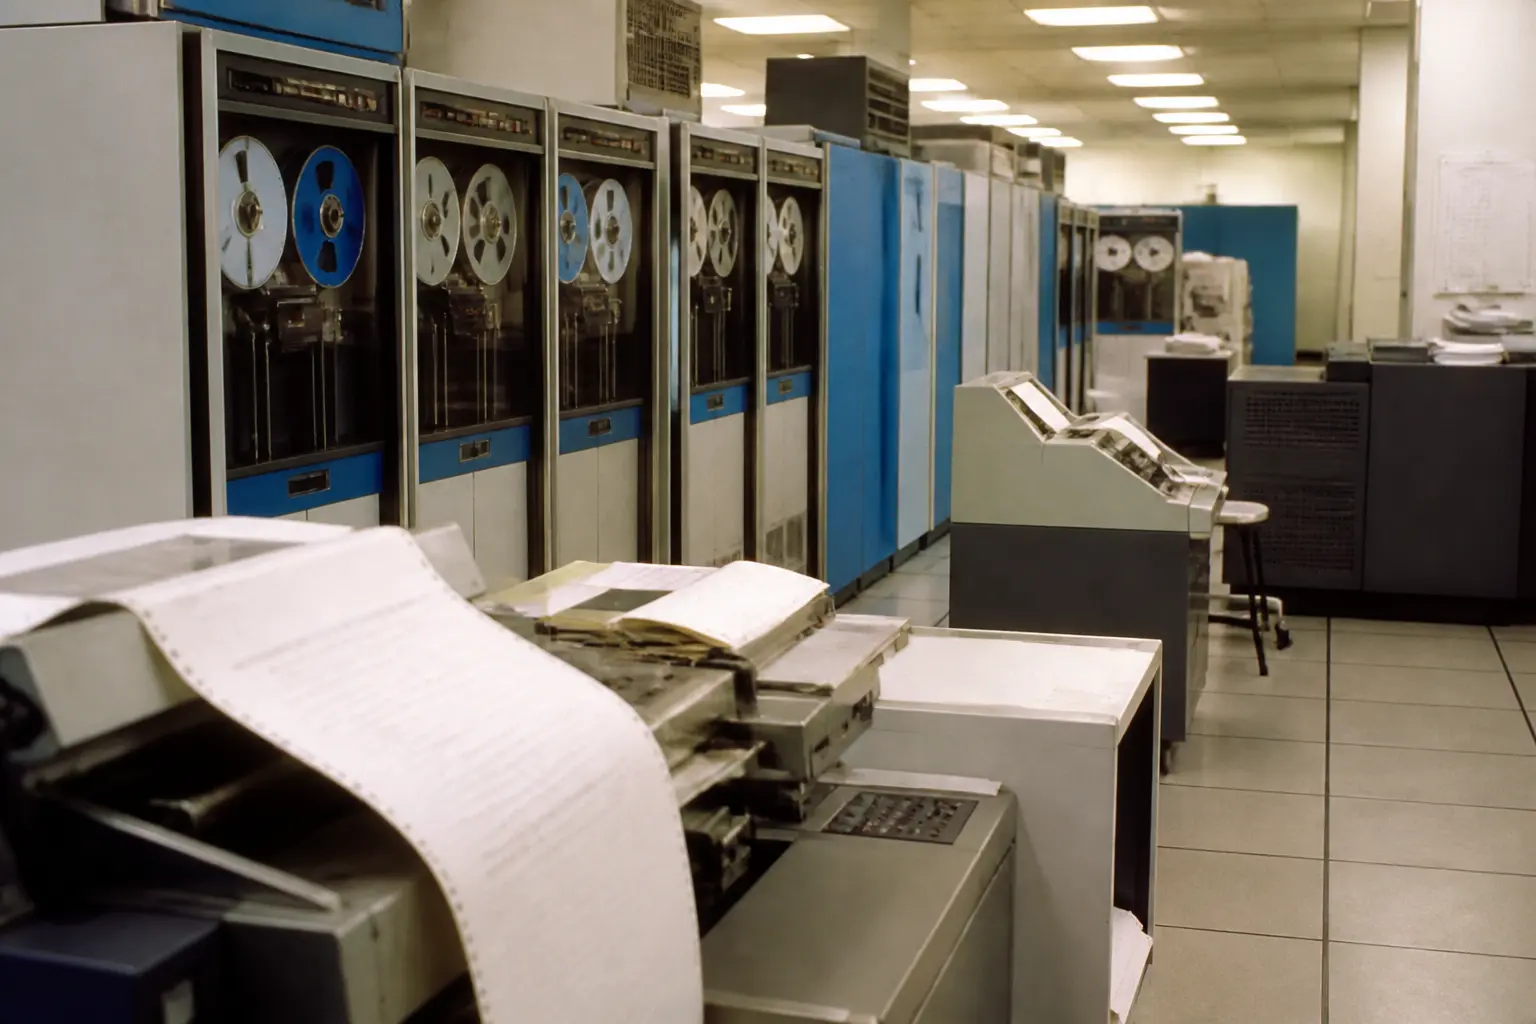
Далі послідувала класична для американського ринку стратегія зростання через поглинання. Протягом 1990-х і 2000-х років Fiserv скуповувала десятки невеликих постачальників банківських технологій: системи онлайн-банкінгу, обробку чеків, сервіси оплати рахунків, ризик-менеджмент. Кожне поглинання додавало або новий продукт, або нових клієнтів, яким потім продавався весь портфель послуг.
Переломним моментом стало 2019 рік, коли Fiserv придбала First Data — одного з найбільших у світі операторів merchant processing. Угода на десятки мільярдів доларів об’єднала банківський бік бізнесу з торговим: тепер компанія обслуговувала і тих, хто тримає гроші клієнтів, і тих, хто приймає їх у касу. Разом із First Data до Fiserv перейшов і популярний серед малого бізнесу бренд Clover — платіжні термінали з магазином застосунків. Для порівняння, історія FIS також ілюструє, як core banking і процесинг підтримують банки та фінансові компанії, але Fiserv пішла шляхом об'єднання з merchant processing.
Ця історія компанії добре ілюструє логіку ринку платіжної інфраструктури взагалі: окремі сервіси (процесинг, еквайринг, білінг, фрод-моніторинг) із часом зливаються у великі платформи, бо клієнту зручніше купувати все в одного постачальника, а постачальнику — дешевше обслуговувати інтегрований пакет.
Як працює Fiserv: що насправді відбувається з транзакцією
Щоб зрозуміти, як працює Fiserv, корисно пройти шляхом однієї покупки карткою. Ви прикладаєте картку або телефон до термінала. Термінал (можливо, Clover) шифрує дані картки й надсилає їх процесору продавця — у нашому прикладі це системи Fiserv. Далі запит іде через карточну мережу (Visa чи Mastercard) до банку, що випустив вашу картку. Банк перевіряє баланс, ліміти й ознаки шахрайства, повертає відповідь «схвалено» або «відхилено» — і весь цей ланцюжок займає секунди.
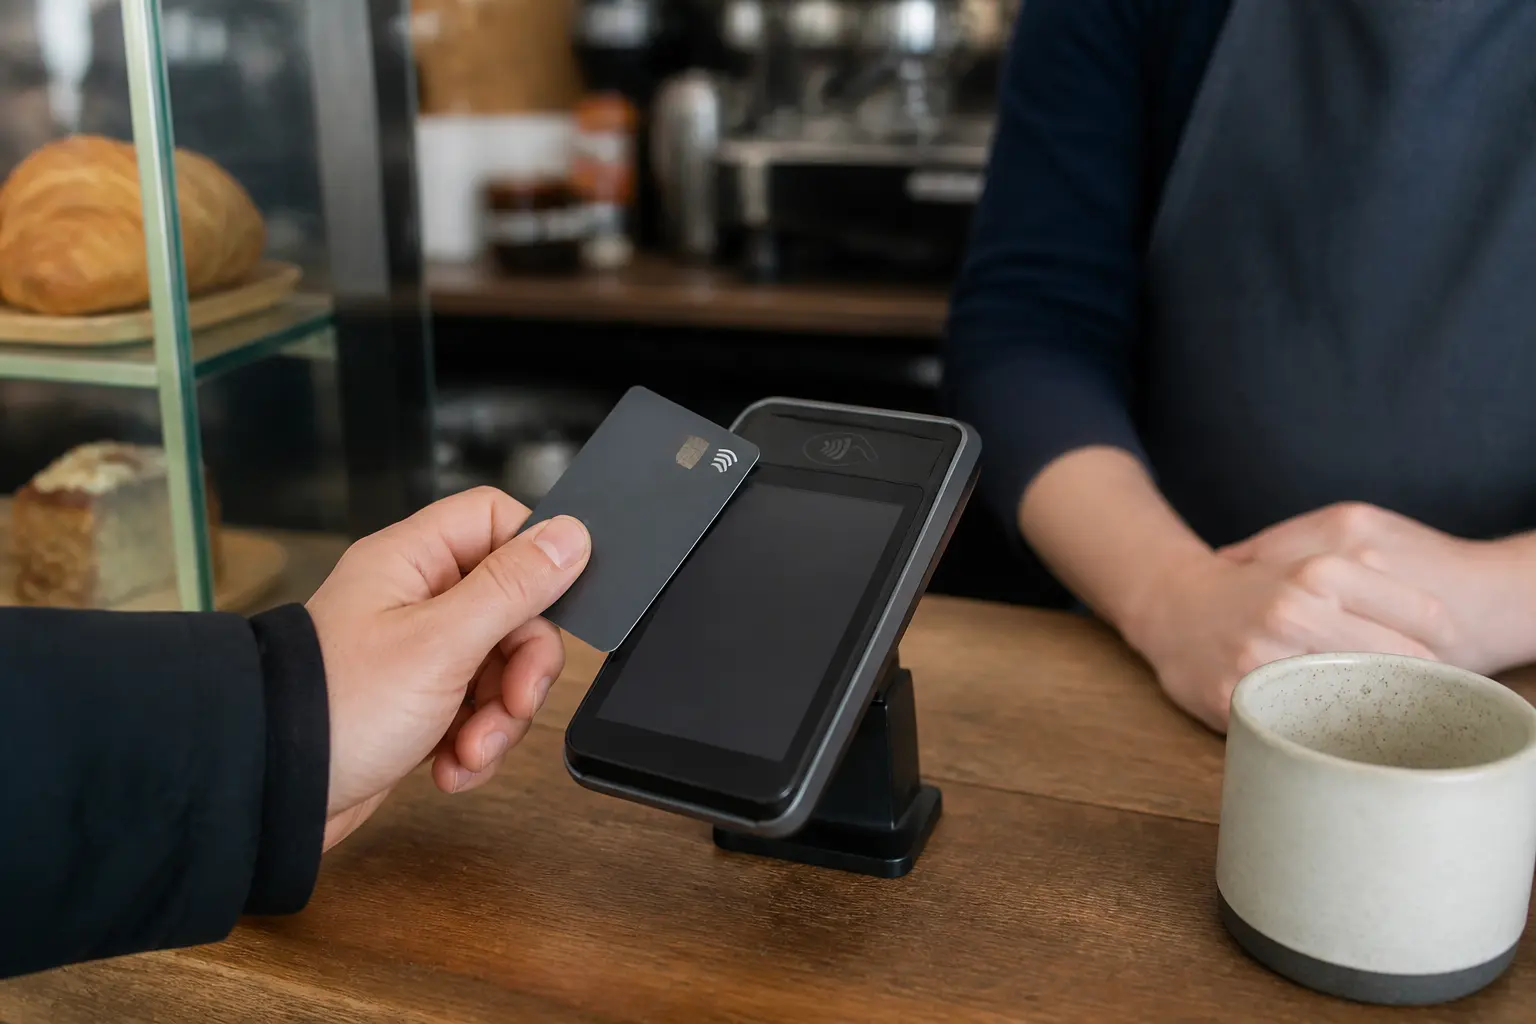
Але схвалення — це лише половина справи. Гроші фактично ще не перейшли. Увечері продавець закриває касову зміну, і починається кліринг: пакети транзакцій зводяться, суми перераховуються між банками, утримуються комісії, і через день-два кошти зараховуються на рахунок магазину. Цей «невидимий» другий етап — хліб компаній на кшталт Fiserv: брокери і клірингові вузли фінансової системи працюють за схожим принципом, лише з іншими інструментами.
На банківському боці картина схожа, але масштабніша. Core-система Fiserv веде облік кожного рахунку клієнта: скільки грошей на депозиті, який борг за кредитом, які операції пройшли вночі. Онлайн-банкінг, мобільний застосунок, перекази через Zelle, оплата рахунків — для тисяч американських банків усе це працює поверх програмного забезпечення Fiserv. Клієнт бачить логотип свого банку, але технологію забезпечує зовнішній постачальник.
Де саме в цьому ланцюжку Fiserv заробляє
Модель монетизації проста за ідеєю й складна у виконанні. Компанія бере плату за кожну оброблену транзакцію, щомісячні абонплати за core-системи та термінали, відсоток від обороту в еквайрингу та окремі тарифи за додаткові сервіси — фрод-моніторинг, випуск карток, звітність. Чим більше клієнтів і транзакцій проходить через її системи, тим дешевша собівартість кожної операції, і саме ця економія на масштабі формує прибуток.
Два боки бізнесу: банківські системи та merchant processing
Банківський напрямок Fiserv часто називають core banking. «Ядро» — це головна облікова система банку, де живуть рахунки клієнтів і всі проводки. Навколо ядра Fiserv пропонує модулі: цифровий банкінг, випуск карток, роботу з чеками, кредитні конвеєри, інструменти протидії відмиванню грошей. Для банку з кількома відділеннями будувати таке самостійно — економічно безглуздо, тому аутсорсинг технологій став нормою галузі.
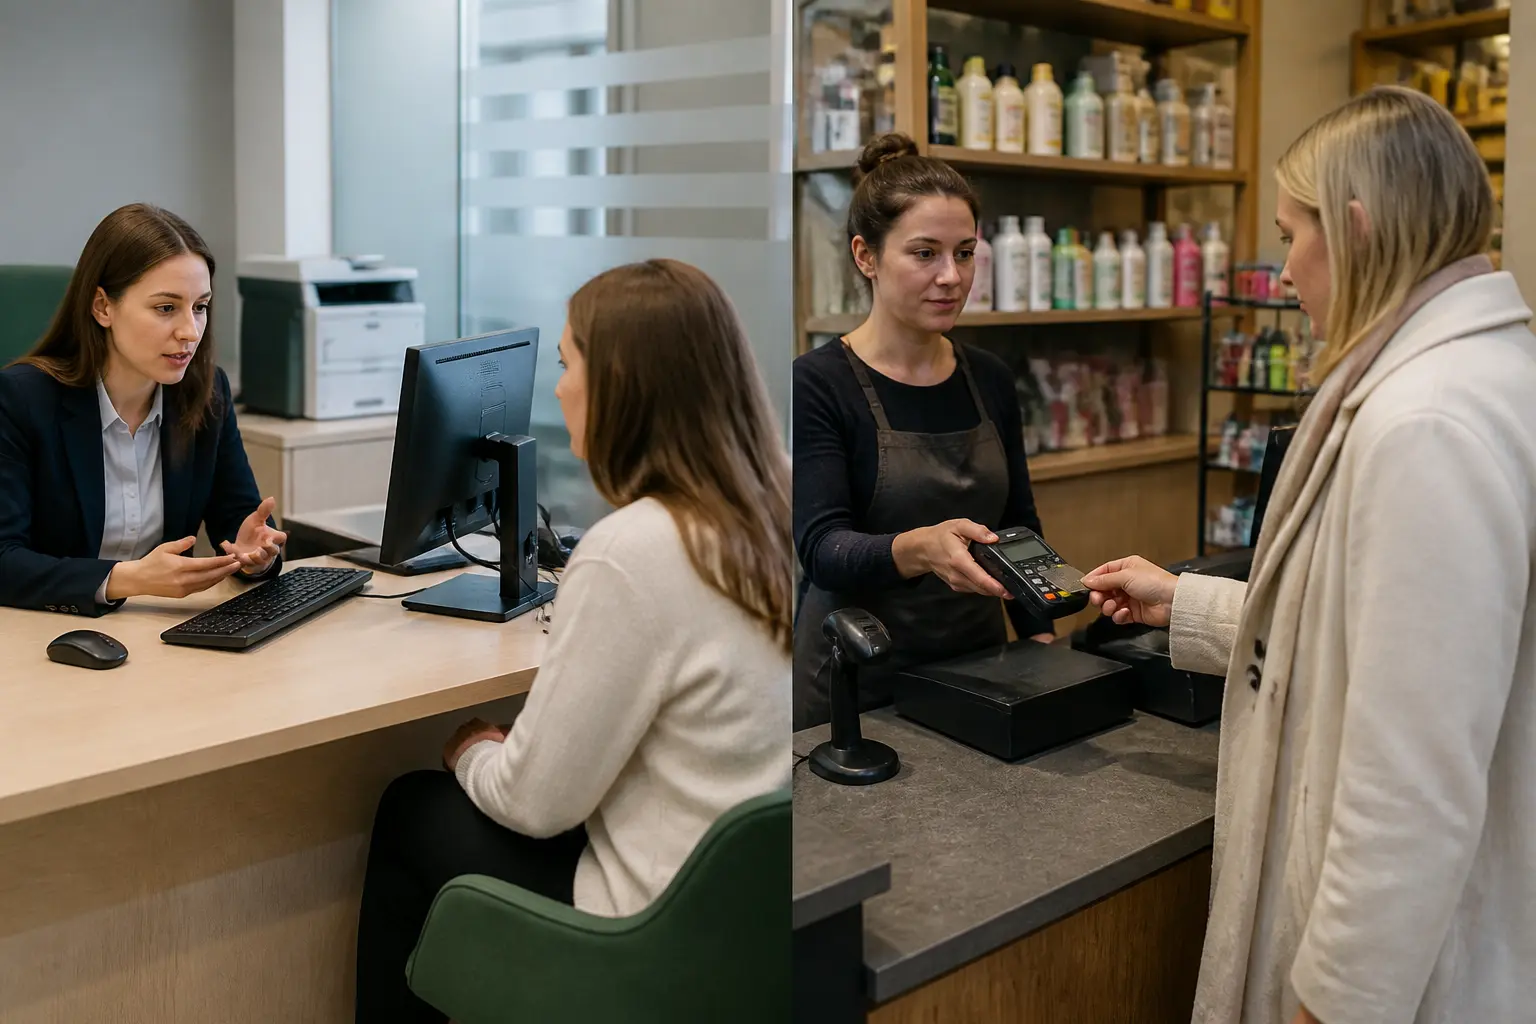
Merchant processing — це другий бік: прийом платежів для продавців. Сюди входять фізичні термінали (той самий Clover), платіжні шлюзи для інтернет-магазинів, обробка повернень і чарджбеків, звітність для бухгалтерії. Після угоди з First Data Fiserv стала одним із найбільших еквайрів США, обслуговуючи від кав’ярні за рогом до великих мереж.
Розуміння цих двох блоків відповідає на питання про бізнес-модель Fiserv краще за будь-яку цифру:
- Банки платять за оренду технологій і обробку — це довгі контракти з високою вартістю зміни постачальника.
- Торговці платять за кожну транзакцію та за обладнання — це потік доходу, прив’язаний до споживчих витрат.
- Обидва блоки використовують спільні дата-центри, мережі та експертизу, що знижує витрати.
Цікава деталь: ці два боки підсилюють один одного. Якщо банк малого бізнесу працює на core-системі Fiserv, йому природно запропонувати клієнтам і термінали Clover, і навпаки — торговець із терміналом стає кандидатом на банківські сервіси. Такий перехресний продаж — одна з головних причин, чому угода з First Data взагалі мала сенс.
Чому цю інфраструктуру ніхто не помічає
Парадокс платіжної інфраструктури в тому, що її успіх вимірюється непомітністю. Клієнт магазину не хоче знати, хто обробив його транзакцію; він хоче, щоб термінал спрацював за секунду. Клієнт банку не обирає постачальника core-системи; він обирає банк за ставками та сервісом. Тому Fiserv конкурує не за увагу споживача, а за довіру фінансових установ — і це зовсім інший тип маркетингу.
Друга причина невидимості — брендова політика клієнтів. Банк, який працює на технологіях Fiserv, показує клієнту власний застосунок під власним ім’ям. Магазин із терміналом Clover сприймається покупцем як «термінал у магазині», а не як частина глобальної мережі. Білий лейбл тут не виняток, а стандарт галузі.
Третя причина — регуляторна природа бізнесу. Платіжні дані захищаються стандартами безпеки, компанія проходить аудити, дотримується вимог регуляторів США щодо фінансової звітності та захисту споживачів. Усе це потребує серйозних інвестицій, але жодної зовнішньої видимості: найкраща реклама для процесора — відсутність інцидентів у новинах.
Саме тому фраза «невидима частина платежів» — не метафора, а точний опис ринкової позиції. Як електрика в будинку: поки працює, про неї не думають, але без неї не працює нічого іншого.
Місце Fiserv у фінансовій системі та конкуренти
У ринковій інфраструктурі США Fiserv посідає шар між карточними мережами та кінцевими установами. Visa і Mastercard задають правила обміну даними та розрахунків, банки тримають клієнтські рахунки, а такі компанії, як Fiserv, FIS, Global Payments і Jack Henry, будують технічні мости, якими ходять платежі та дані між усіма учасниками.
Конкурентне поле умовно ділиться за розміром клієнта. Jack Henry сильний у невеликих банках і кредитних спілках, FIS традиційно працює з великими установами, а Fiserv після угоди з First Data покриває майже весь спектр — від невеликої кредитної спілки до національної мережі магазинів. Окрема конкуренція точиться з fintech-компаніями нового покоління — Stripe, Adyen, Block: вони атакують merchant processing з боку розробників і малого бізнесу, пропонуючи простіші API та прозорі тарифи.
Захистом Fiserv у цій боротьбі є два фактори. Перший — вартість переходу: банк, який десять років працює на core-системі, змінює її так само «охоче», як авіакомпанія змінює двигуни в польоті. Другий — масштаб: обробка мільярдів транзакцій із прийнятною собівартістю доступна лише кільком гравцям, і новий конкурент повинен спочатку цей масштаб збудувати.
Fiserv факти та приклади з практики
Кілька фактів і прикладів допомагають уявити масштаб компанії без перебільшень:
- Клієнтами Fiserv є тисячі банків і кредитних спілок, переважно в США, але компанія працює й на міжнародних ринках.
- Через її merchant processing проходить значна частка карточних платежів у США — від малих кав’ярень до великих ритейлерів.
- Термінали Clover стали одним із найпомітніших споживчих «облич» компанії, хоча сам бренд Fiserv залишається у тіні.
- Компанія бере участь у розвитку миттєвих переказів: багато банківських клієнтів підключені до сервісів на кшталт Zelle саме через інтеграції Fiserv.
- Публічна компанія: акції Fiserv торгуються на біржі, тому її фінансова звітність відкрита й дозволяє відстежувати, як змінюється платіжний ринок у цілому.
Практичний приклад для розуміння ланцюжка: малий бізнес у США бере кредит у місцевому банку, де core-система — від Fiserv; приймає платежі через термінал Clover; отримує виписку в онлайн-банку, який теж працює на платформі Fiserv. Три різні сервіси, три різні договори — і один технічний постачальник, якого власник бізнесу, найімовірніше, ніколи не назве на пам’ять.
Що варто знати читачеві з України
Для українського читача Fiserv цікавий насамперед як приклад того, як влаштована глобальна платіжна інфраструктура. Українські банки зазвичай будують процесинг власними силами або купують у європейських постачальників, тому прямого контакту з Fiserv у нас майже немає. Але логіка ринку та сама: core-системи, еквайринг, кліринг, фрод-моніторинг — усе це існує й в Україні, лише під іншими брендами.
Якщо ви збираєтеся працювати з американським ринком — наприклад, відкрити мерчант-рахунок для онлайн-продажів у США або інтегруватися з американським банком, — ім’я Fiserv майже напевно спливе в документах. У таких випадках варто уважно читати тарифи на merchant processing (вони часто складаються з кількох шарів комісій) і питати, які саме сервіси входять у контракт, а які оплачуються окремо. Для конкретних договірних умов доцільно залучити юриста чи платіжного консультанта, який знає специфіку ринку США.
Поширені запитання про Fiserv
Fiserv — це банк?
Ні. Fiserv не приймає депозити й не видає кредити кінцевим клієнтам. Це технологічна компанія, яка обслуговує банки, кредитні спілки та торговців, залишаючись поза прямим контактом зі споживачем.
Чому я бачу Fiserv у виписці або в договорі?
Найчастіше це означає, що ваш банк або продавець використовує обробку Fiserv. Назва може з’явитися в реквізитах платежу, умовах сервісу чи листування щодо транзакції — це нормальна частина технічного ланцюжка, а не окремий платіж.
Чим Fiserv відрізняється від Visa чи Mastercard?
Visa і Mastercard — це карточні мережі, які задають правила обміну платежами між банками. Fiserv — процесингова й технологічна компанія, яка технічно проводить транзакції для банків і торговців, часто саме через ці мережі. Це різні шари однієї системи, а не конкуренти «один в одного».
Чи безпечно, що дані моїх платежів обробляє третя сторона?
У платіжній галузі аутсорсинг обробки — стандарт, а не виняток. Великі процесори зобов’язані відповідати стандартам безпеки карточних даних (PCI DSS) і проходять регулярні аудити. Ризики існують у будь-якій системі, але великий постачальник зазвичай вкладає у захист більше, ніж могло б окреме невелике банківське IT-відділення.
Що таке Clover і яке він має стосунок до Fiserv?
Clover — лінійка платіжних терміналів і сервісів для малого бізнесу, яка перейшла до Fiserv разом із First Data у 2019 році. Це найпомітніший «магазинний» бренд компанії: якщо ви бачите білий термінал із зеленою конюшиною, перед вами частина інфраструктури Fiserv.