Коли банк пропонує кредит «під заставу», багато людей чують у цьому лише знижену ставку і не замислюються, що саме вони віддають в обмін. Насправді застава — це один із найстаріших механізмів у світі грошей: позичальник гарантує повернення боргу конкретним майном, і якщо зобов’язання не виконуються, кредитор має право забрати це майно та продати його. Розберімося, як це працює, без юридичного жаргону й на реальних прикладах.
- Застава простими словами: що це таке
- Як працює застава: механізм крок за кроком
- Що можна передати в заставу
- Нерухомість
- Транспортні засоби
- Товари в обороті та обладнання
- Цінне майно та права
- Види застави та відмінність від схожих понять
- Як банки оцінюють заставлене майно
- Що відбувається, якщо не платити за кредитом
- Типові помилки позичальників
- Поширені запитання про заставу
- Чи можна продати заставлене майно?
- Чи можна здати в оренду заставлену квартиру?
- Що буде, якщо предмет застави знищено?
- Чи можна закласти чуже майно?
- Чекліст перед підписанням договору застави
Застава простими словами: що це таке
Застава — це спосіб забезпечення зобов’язання, за якого кредитор (заставодержатель) у разі невиконання боржником (заставодавцем) своїх зобов’язань набуває переважного права задовольнити свої вимоги за рахунок заставленого майна. Простіше: ви берете гроші в борг і надаєте кредитору право на конкретну річ — квартиру, автомобіль, обладнання, товар на складі. Поки платите вчасно, майном користуєтеся ви. Перестаєте платити — кредитор може звернути на нього стягнення.
Класичний життєвий приклад — ломбард. Людина приносить золотий ланцюжок, отримує за нього гроші і має певний термін, щоб повернути суму з відсотками. Якщо не повертає — ланцюжок продають, і ломбард покриває свої витрати з виручки. Банківський кредит під заставу автомобіля влаштований за тим самим принципом, тільки машина залишається у власника, а її вартість у десятки разів більша.
Важлива деталь, яку часто пропускають: право застави дає кредитору саме перевагу перед іншими кредиторами. Якщо у боржника з’явиться десять позовів одночасно, заставодержатель отримає гроші з продажу заставленого майна першим. Саме тому банки охоче кредитують під заставу — їхній ризик суттєво нижчий, а нижчий ризик зазвичай означає нижчу ставку для позичальника.
Як працює застава: механізм крок за кроком
Уявімо типову ситуацію. Підприємець хоче позичити 500 тисяч гривень на закупівлю товару і пропонує банку в заставу свій позашляховик. Далі події розгортаються у передбачуваній послідовності.
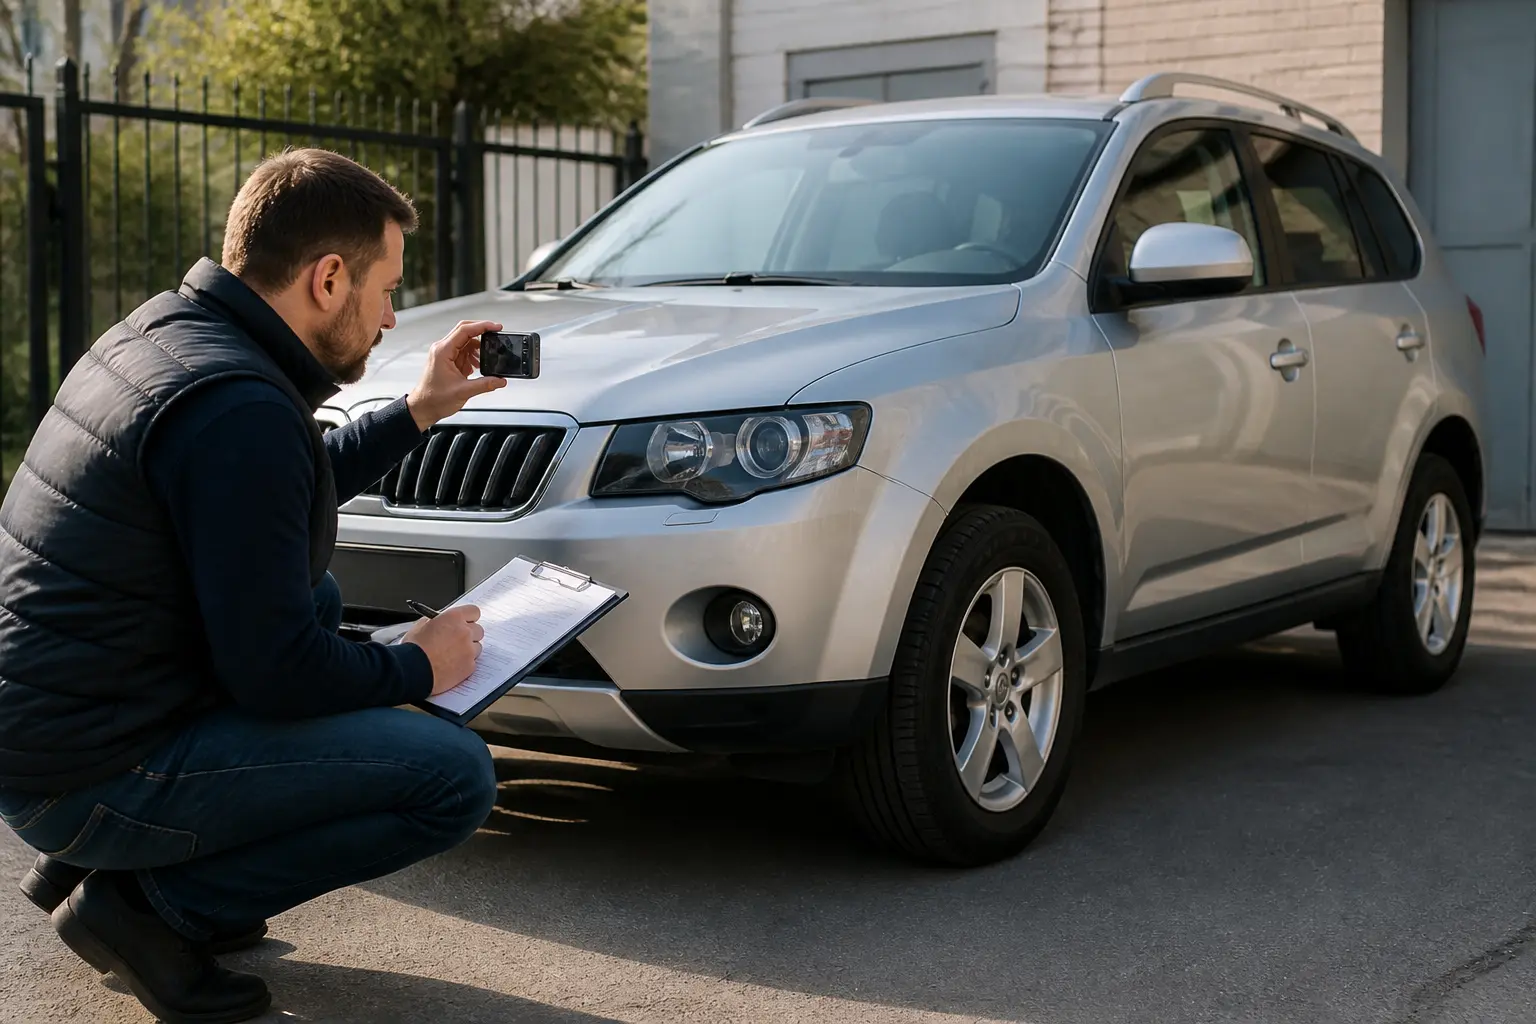
- Оцінка майна. Банк замовляє незалежну оцінку автомобіля. Припустимо, оцінювач визначив ринкову вартість у 900 тисяч гривень.
- Визначення заставної вартості. Банк майже ніколи не кредитує на повну вартість застави. Він застосовує понижувальний коефіцієнт — скажімо, 0,6–0,8 — щоб захиститися від падіння цін і витрат на продаж. Тож під авто за 900 тисяч реально отримати 550–700 тисяч.
- Укладення договорів. Підписуються кредитний договір і договір застави, у якому точно описано предмет застави: марка, VIN-код, рік випуску, стан.
- Реєстрація. Відомості про заставу вносять до відповідного реєстру — для рухомого майна це Реєстр обтяжень рухомого майна, для нерухомості — державний реєстр речових прав. Це захищає кредитора від ситуації, коли той самий автомобіль закладають двічі.
- Страхування. Зазвичай банк вимагає застрахувати предмет застави: якщо авто згорить, кредит має чимось забезпечуватися.
- Виконання або дефолт. Якщо позичальник платить за графіком, після повного погашення заставу знімають, запис у реєстрі скасовують. Якщо виникає тривала прострочка, банк звертає стягнення на заставу — за рішенням суду або в позасудовому порядку, якщо це передбачено договором.
Ключовий принцип, який варто запам’ятати: застава — це не продаж майна наперед. Право власності залишається за позичальником, і у більшості випадків він продовжує користуватися річчю. Кредитор отримує лише умовне право розпорядитися нею в разі невиконання зобов’язань.
Що можна передати в заставу
Українське законодавство дозволяє закладати практично будь-яке майно, яке можна продати, крім речей, вилучених з обігу. Але на практиці банки приймають далеко не все — їм потрібна ліквідність, тобто можливість швидко продати предмет за ринковою ціною.
Нерухомість
Квартири, будинки, земельні ділянки, комерційні приміщення. Це найнадійніший з погляду банку вид застави: нерухомість важко сховати чи вивезти, а її вартість зазвичай значна. Заставу нерухомості традиційно називають іпотекою — про відмінності нижче.
Транспортні засоби
Легкові й вантажні автомобілі, спецтехніка, мотоцикли. Популярний варіант для автокредитів і кредитів бізнесу. Мінус очевидний: техніка швидко дешевіє, тож понижувальні коефіцієнти тут жорсткіші, а термін кредитування коротший. Для бізнесу, який не хоче купувати техніку у власність, існує лізинг — оренда з правом викупу.
Товари в обороті та обладнання
Компанія може закласти товарні залишки на складі або виробниче обладнання. З товарами в обороті ситуація цікава: склад застави постійно змінюється, бо компанія продає одні позиції та закуповує інші, — і закон це допускає. Такий механізм часто використовують торговельні мережі для фінансування оборотного капіталу.
Цінне майно та права
Ломбарди приймають ювелірні вироби, годинники, техніку. Банки можуть працювати з депозитами (кредит під заставу власного вкладу), цінними паперами, валютними цінностями, а бізнес іноді закладає майнові права за контрактами — наприклад, майбутню виручку.
Види застави та відмінність від схожих понять
Застава — це загальна юридична категорія, усередині якої є кілька різновидів, а поруч існують інші способи забезпечення, з якими її часто плутають.
| Поняття | Суть | Ключова особливість |
|---|---|---|
| Застава | Забезпечення зобов’язання будь-яким майном | Загальне поняття; майно зазвичай лишається у боржника |
| Іпотека | Застава нерухомого майна | Різновид застави; обов’язкова державна реєстрація |
| Застава з передачею (заклад) | Майно фізично передається кредитору | Так працюють ломбарди; річ зберігається у заставодержателя |
| Тверда застава | Майно залишається у боржника під замком і печаткою кредитора | Користуватися річчю не можна до погашення боргу |
| Поручительство | За борг відповідає третя особа своїм майном | Не прив’язане до конкретної речі |
| Гарантія | За борг відповідає банк або інша установа | Використовується переважно в бізнесі |
Найчастіша плутанина — між заставою та іпотекою. У побутовому мовленні «іпотека» взагалі означає житловий кредит, але юридично це просто застава нерухомості. Кожна іпотека є заставою, але не кожна застава — іпотекою: автомобіль чи золото в заставу під іпотеку не підпадають.
Ще одна межа — між заставою та поручительством. За застави відповідає конкретна річ: продали її — і вимога кредитора закрита або зменшена на суму виручки. За поручительства відповідає людина всього своїм майном, без обмеження конкретним предметом. Тому в підсумку застава для боржника передбачуваніша: максимум його втрати відомий наперед.
Як банки оцінюють заставлене майно
Цифра, яку бачить позичальник у договорі, майже завжди менша за ринкову ціну, і це не жадібність банку, а розрахунок ризиків. Оцінка проходить у кілька етапів.
Спочатку незалежний оцінювач визначає ринкову вартість — скільки предмет коштує за нормального продажу без поспіху. Для нерухомості аналізують локацію, стан будинку, поверх, ремонт і ціни на аналогічні об’єкти. Для авто — рік, пробіг, історію обслуговування, пошкодження.
Далі банк застосовує дисконт. Причини прагматичні:
- примусовий продаж майже завжди йде зі знижкою — покупці на аукціонах чекають дешевше;
- поки триває суд і реалізація, майно може подешевшати (авто старішає, техніка зношується);
- сам процес коштує грошей: судові збори, виконавча служба, зберігання, комісія аукціону;
- ринок може впасти взагалі, як це неодноразово траплялося з нерухомістю під час криз.
Грошові депозити та ліквідні цінні папери часто дають змогу отримати вищий коефіцієнт кредитування, але конкретний відсоток залежить від банку, валюти, строку та ризику активу. Для нерухомості банк встановлює власне співвідношення кредиту до оціночної вартості з урахуванням локації, стану, попиту та правил конкретного продукту. Специфічне обладнання або товар із вузьким ринком збуту можуть отримати значний дисконт в оцінці або не бути прийняті як забезпечення; універсального діапазону немає.
Що відбувається, якщо не платити за кредитом
Це найболючіша частина, і розуміти її треба до підписання договору, а не після першої прострочки. Якщо позичальник системно порушує графік, кредитор отримує право звернути стягнення на предмет застави.
Є два шляхи. Судовий — банк подає позов, суд підтверджує право на стягнення, виконавча служба організовує аукціон. Позасудовий — якщо договір це прямо передбачає і нотаріально посвідчений, кредитор може реалізувати майно без суду, що швидше, але має чіткі процедурні обмеження.
Кілька правил, які захищають боржника і про які варто знати:
- Якщо виручка від продажу перевищує борг, різницю повертають колишньому власнику. Продали авто за 600 тисяч, а борг був 400 — 200 тисяч (мінус витрати на процедуру) належать вам.
- Якщо виручки не вистачило, боржник зазвичай досі винен залишок — застава не «списує» борг автоматично, якщо договір не каже інакше.
- Єдине житло не є повністю неприкаяним: законодавство містить захисні норми, але борг під заставу квартири все одно може призвести до її втрати.
- До звернення стягнення кредитор зобов’язаний повідомити боржника й дати можливість врегулювати борг.
Тому головне практичне правило звучить жорстко, але чесно: не закладайте майно, втрата якого зробить ваше життя неможливим, якщо план погашення не має запасу міцності. Квартира, де живе сім’я з дітьми, і єдиний вантажівка, що годує бізнес, — це різні категорії ризику, і ставитися до них треба по-різному.
Типові помилки позичальників
Більшість проблем із заставою виникають не через зловмисність сторін, а через неуважність на старті. Ось що найчастіше йде не так.
Перша помилка — підписання договору застави без читання розділу про звернення стягнення. Саме там прописано, за яких умов банк може забрати майно без суду, який строк прострочки вважається критичним і хто оплачує зберігання. Друга — недооцінка супутніх витрат: страхування застави щороку, послуги оцінювача, нотаріус і реєстрація можуть додати відчутну суму до вартості кредиту.
Третя типова помилка — закладати майно, на яке вже є обтяження, або майно з нечистими документами. Банк це перевірить і відмовить, а час буде втрачено. Четверта — сприймати заставну вартість як реальну ціну майна: коли під квартиру, що коштує 100 тисяч умовних одиниць, дають 65, це не образа, а стандарт ризик-менеджменту.
І нарешті — нехтування комунікацією з банком у разі труднощів. Реструктуризація, кредитні канікули чи зміна графіка можливі, поки боржник відповідає на дзвінки. Мовчання майже завжди прискорює сценарій зі стягненням.
Поширені запитання про заставу
Чи можна продати заставлене майно?
Тільки за згодою заставодержателя. Без згоди банку угода буде проблемною: запис про обтяження в реєстрі побачить будь-який покупець, а кредитор може оскаржити продаж. Зазвичай майно спочатку звільняють від застави — погашають борг або домовляються про перенесення застави на інший об’єкт.
Чи можна здати в оренду заставлену квартиру?
Залежить від умов договору. За замовчуванням заставодавець зберігає право користування майном, але багато банківських договорів вимагають згоди кредитора на оренду. Порушення цієї умови може стати підставою для дострокового стягнення боргу.
Що буде, якщо предмет застави знищено?
Якщо авто розбито, а квартира постраждала від пожежі, на перший план виходить страхування — саме тому банки його вимагають. Страхове відшкодування йде на погашення боргу. Якщо майно не застраховане, боржник досі винен гроші, але вже без забезпечення.
Чи можна закласти чуже майно?
Так, заставодавцем може бути третя особа — наприклад, батьки закладають свою квартиру під кредит дитини. Це поширена практика, але власник має чітко розуміти: відповідає саме його майно, навіть якщо грошима він не користувався.
Чекліст перед підписанням договору застави
Застава — робочий інструмент, який дозволяє отримати дешевші гроші під реальні потреби, за умови тверезого розрахунку. Перш ніж підписувати документи, пройдіться за коротким списком:
- Зіставте суму кредиту з реальною заставною вартістю — чи вистачить запропонованого майна.
- Прочитайте розділ про звернення стягнення: строки, порядок, судовий чи позасудовий механізм.
- Порахуйте повну вартість: відсотки плюс страхування, оцінка, нотаріус, реєстрація.
- Перевірте, що станеться, якщо ви погасите кредит достроково, — чи немає штрафів і як швидко знімуть заставу.
- Переконайтеся, що в разі втрати доходу у вас є резерв щонайменше на кілька платежів.
- Уточніть процедуру зняття обтяження після повного погашення і зберігайте підтверджуючі документи.
Якщо сума значна або майно — єдине житло, варто показати договір незалежному юристу до підписання. Вартість такої консультації незрівнянна з вартістю помилки, яку можна виправити лише через суд.