Коли країна ставить сонячну електростанцію або купує електромобілі, наслідки відчуваються далеко за її межами: десь на іншому континенті завантажують судно з літієм, прокладають новий кабельний контракт або перенаправляють танкер із зрідженим газом. Енергетичний перехід і торгівля — це не дві окремі теми, а один процес: заміна викопного палива на відновлювані джерела змінює не лише енергетику, а й саму карту міжнародної торгівлі, її товарні групи, маршрути та залежності.
Простими словами енергетичний перехід у торгівлі означає, що замість нафти й вугілля, які везли трубопроводами та танкерами з кількох десятків родовищ, світ починає торгувати металами, обладнанням і проміжними технологіями — міддю, літієм, сонячними панелями, вітротурбінами, акумуляторами. І це створює зовсім інші ризики, ніж ті, до яких звикла класична енергетична дипломатія.
- Що таке енергетичний перехід у контексті світової торгівлі
- LNG як перехідне паливо і новий гравець у торговельних маршрутах
- Мідь: метал, без якого перехід не трапиться
- Літій і критичні мінерали: нова географія залежності
- Сонячні панелі і вітротурбіни: торгівля готовим обладнанням
- Як змінюються торговельні маршрути і географія потоків
- Де брати статистику: WTO, UN Comtrade і відкриті дані
- Тренди і ризики на найближчі роки
- Поширені запитання
- Чим енергетичний перехід у торгівлі відрізняється від просто торгівлі паливом?
- Чи справді LNG є частиною енергетичного переходу?
- Де знайти безкоштовну статистику торгівлі сонячними панелями чи літієм?
- Яка товарна група енергетичного переходу найбільш ризикова за концентрацією постачання?
Що таке енергетичний перехід у контексті світової торгівлі
Енергетичний перехід і торгівля що це, якщо пояснити простими словами? Це зміна структури того, чим країни обмінюються, щоб виробляти та споживати енергію. Класична модель була простою: країни з родовищами експортували паливо, країни без родовищ імпортували його щодня, і цей потік не припинявся десятиліттями.
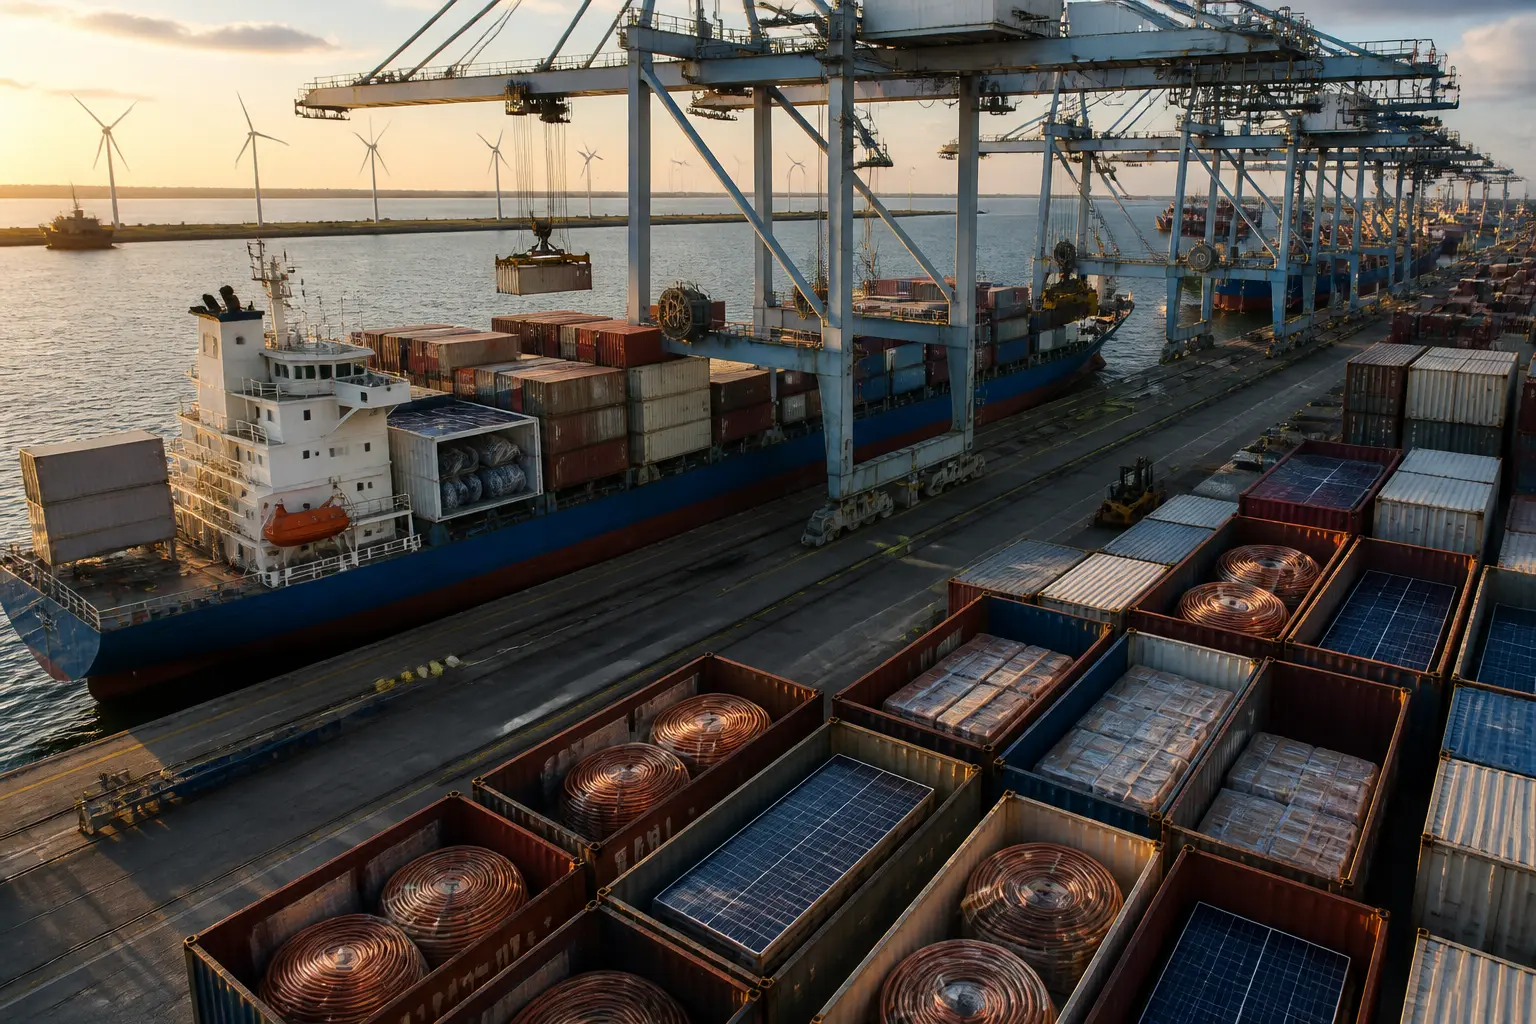
Нова модель працює інакше. Сонце і вітер не імпортують як паливо: торгують обладнанням, матеріалами та компонентами. Турбіна чи панель служить роками, але її виробництво, ремонт, мережеве підключення й резервування також потребують постійних поставок. Тому перехід змінює, а не усуває зовнішню залежність.
Для аналітика чи підприємця, який працює в міжнародній торгівлі, це означає три практичні наслідки:
- експорт і імпорт зміщуються з паливних товарних груп (ГСЗГТУ 27) до машинобудівних і хімічних кодів — фотовольтаїчні модулі (8541), акумулятори (8507), мідь і її вироби (74);
- географія концентрується: якщо нафту видобувають у багатьох регіонах, то переробка літію чи виробництво сонячних панелей зосереджені в лічених країнах;
- торговельна політика стає інструментом енергетичної безпеки — мита, квоти та експортні обмеження на критичні мінерали використовують дедалі частіше.
LNG як перехідне паливо і новий гравець у торговельних маршрутах
Зріджений природний газ у частині країн використовують для заміщення вугілля або нестабільних трубопровідних поставок. Проте LNG залишається викопним паливом. Його кліматичний ефект залежить від витоків метану, енергії на зрідження і транспортування; IEA застерігає оцінювати весь життєвий цикл, а не лише викиди на електростанції.
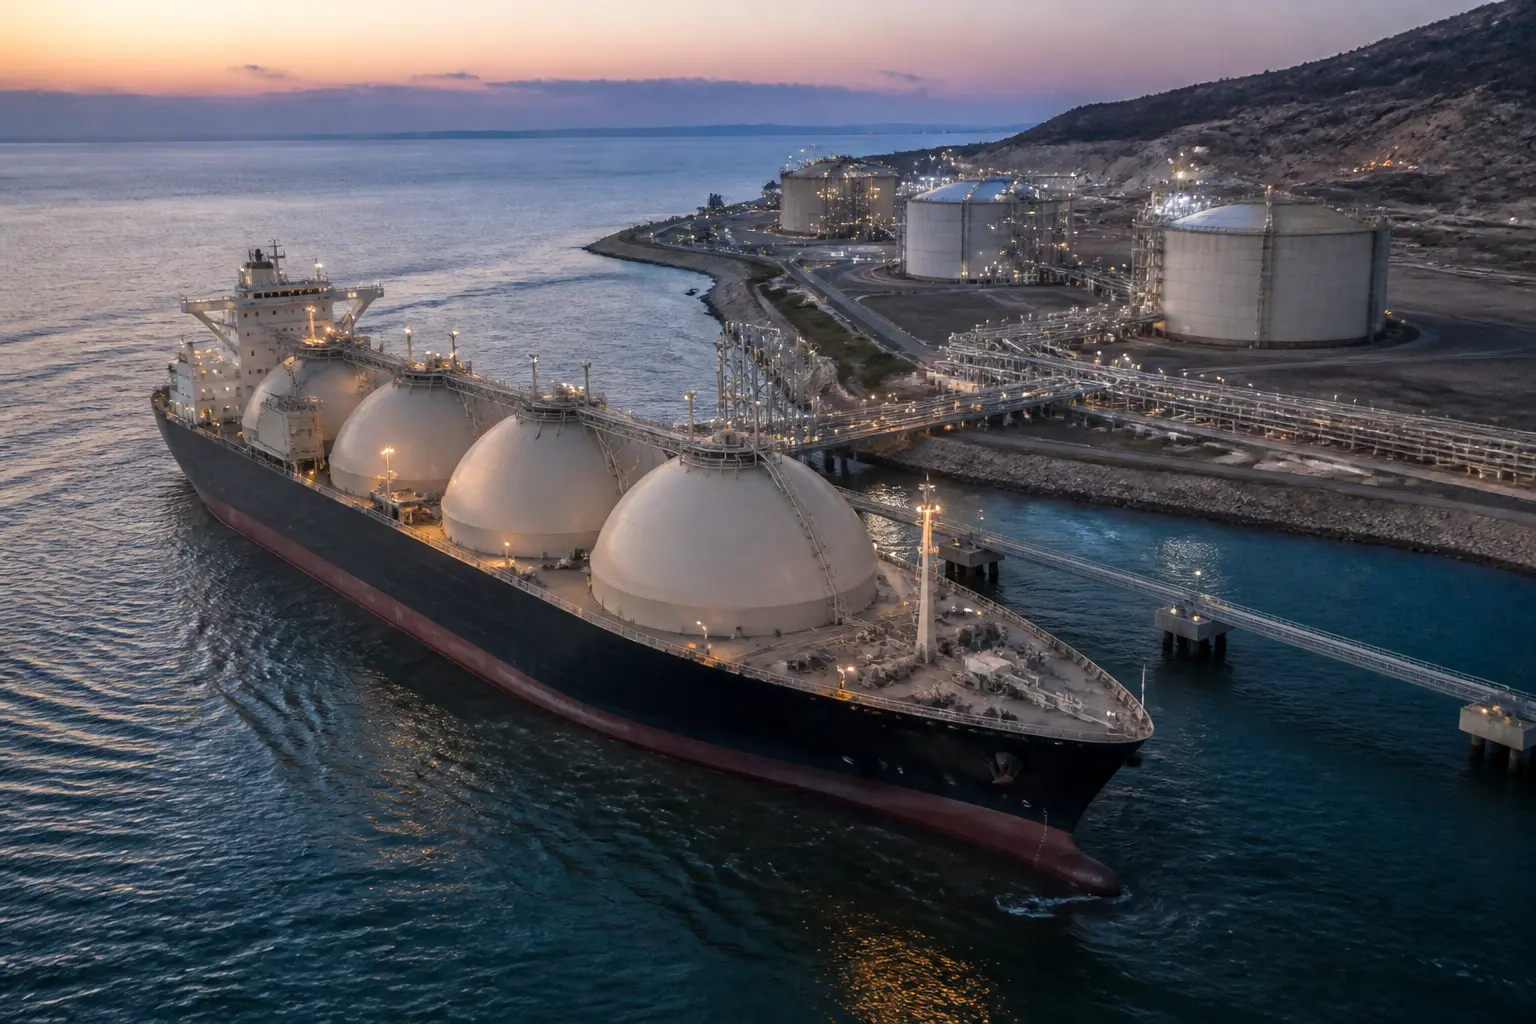
LNG-танкер дає покупцеві більше маршрутної гнучкості, ніж трубопровід, але залежить від довгострокових контрактів, доступних терміналів і флоту. Після 2022 року ЄС наростив імпорт LNG і потужності приймання, зокрема через плавучі установки. Водночас Росія залишалася одним із постачальників LNG до ЄС, тому говорити про повну заміну лише американським і катарським газом некоректно; це видно в квартальних звітах Єврокомісії.
Для аналізу торговельних маршрутів це має практичне значення:
- з’явилися нові стійкі коридори — США–Європа, Австралія–Східна Азія, Катар–Європа й Азія;
- ціни на газ в Європі та Азії почали впливати одна на одну, бо одні й ті самі вантажі конкурують за покупців;
- саме судноплавство (флот LNG-танкерів, термінали, пропускна здатність каналів) стало вузьким місцем, а не лише видобуток.
У Гармонізованій системі LNG має окрему шестизначну позицію 271111. Код 2711 охоплює ширшу групу нафтових газів та інших газоподібних вуглеводнів, тому для аналізу саме зрідженого природного газу слід використовувати детальнішу позицію й перевіряти редакцію класифікації.
Мідь: метал, без якого перехід не трапиться
Мідь — це, мабуть, найменш публічна, але найбільш системна частина енергетичного переходу. Електромобіль споживає у кілька разів більше міді, ніж авто з двигуном внутрішнього згоряння; вітрова турбіна, сонячна станція і, головне, розширення електромереж потребують величезних обсягів провідників. Тож попит на мідь зростає не тому, що вона модна, а тому, що електрифікація всього — від транспорту до опалення — фізично означає більше дроту.
У торгівлі це створює довгостроковий фоновий тиск. Видобуток міді географічно концентрований — Чилі й Перу традиційно належать провідні позиції, значна частина копалин розташована в Африці (ДР Конго, Замбія), а плавильні потужності масово зосереджені в Китаї. Отже, ланцюжок «рудник — плавка — кабельний завод — мережевий проєкт» майже завжди перетинає кілька континентів.
Практичний висновок для тих, хто аналізує товарні групи: на відміну від літію, мідь — великий, ліквідний ринок із давньою статистикою. Це зручний «індикаторний» товар: динаміка експорту мідних катодів і концентрату добре відображає темпи електрифікації, і за цим кодом зручно вчитися читати торговельні дані.
Літій і критичні мінерали: нова географія залежності
Літій став символом енергетичного переходу тому, що без нього немає масового виробництва акумуляторів, а без акумуляторів — електромобілів і систем зберігання для сонця та вітру. Але в торговельному сенсі цікаве не саме видобування, а структура ланцюжка.
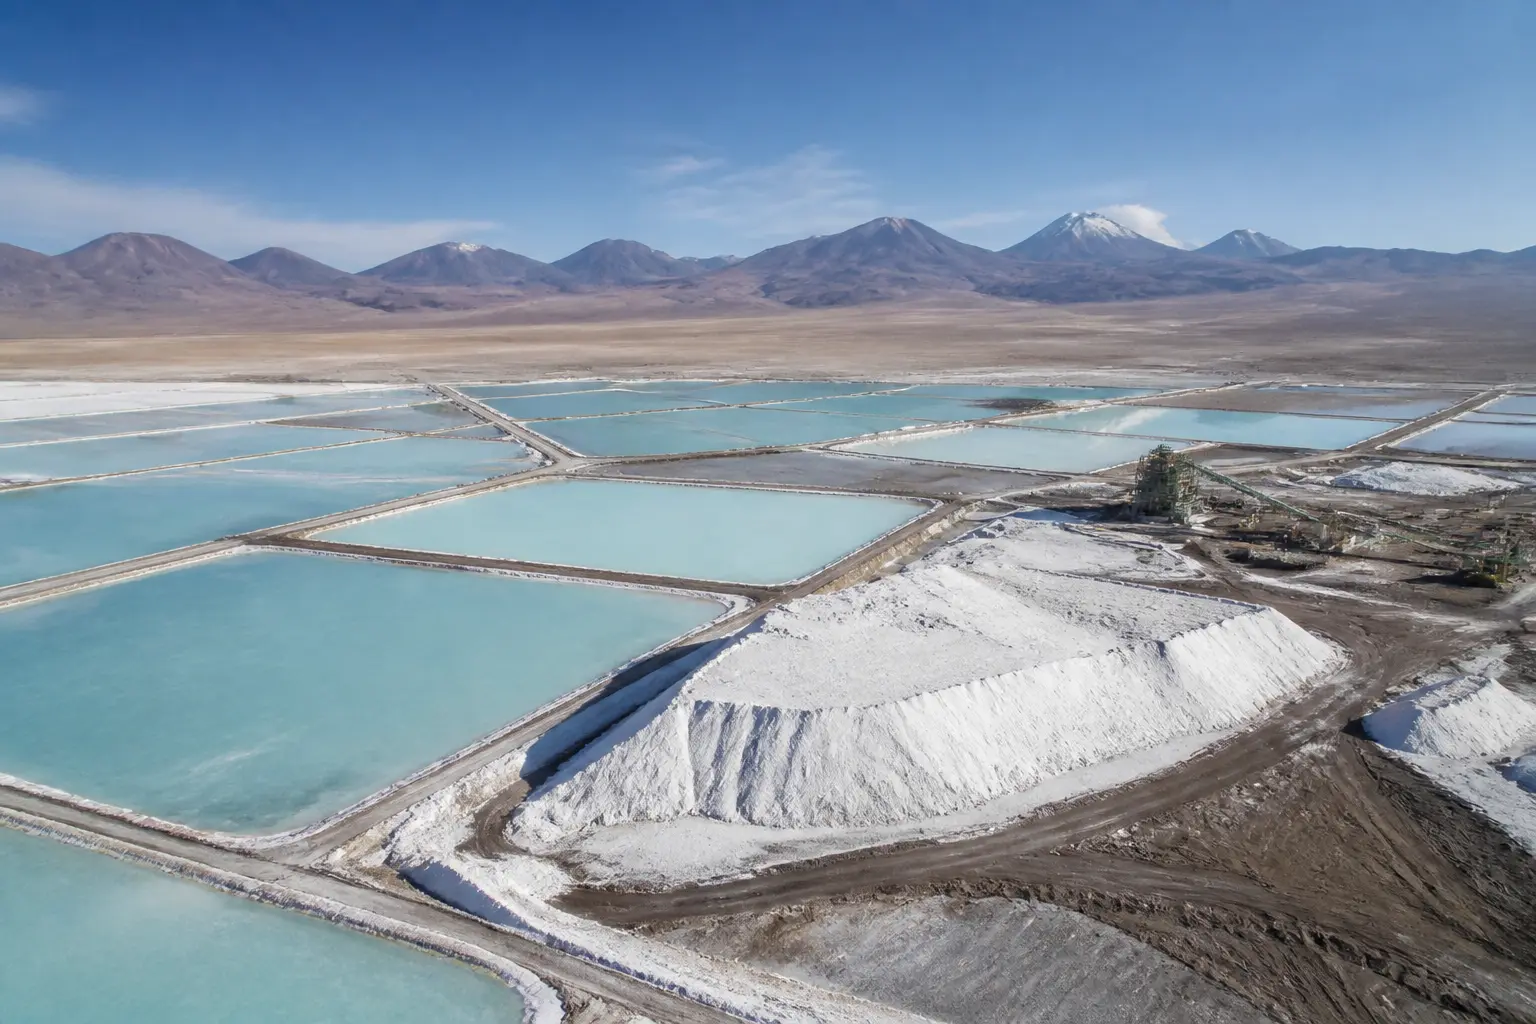
Сировину добувають переважно в Австралії (твердий сподумен) і Південній Америці (розсоли Чилі й Аргентини). А от переробка — перетворення сировини на карбонат чи гідроксид літію акумуляторного класу — в більшій частині зосереджена в Китаї, як і виробництво катодів, елементів і самих батарей. Тобто країна може мати власний літій, але все одно залежати від імпорту на стадії переробки.
Це породжує кілька характерних ризиків, які аналітики відносять до ключових трендів і ризиків торгівлі критичними мінералами:
- концентрація переробки в одній країні робить увесь ланцюжок вразливим до експортних обмежень і логістичних збоїв;
- ціни на літій історично дуже волатильні — бум інвестицій у нові копальні може за кілька років змінити дефіцит на надлишок і обвалити ціни;
- нові проєкти з видобутку потребують багато років на дозволи й будівництво, тому пропозиція реагує на попит із запізненням.
Відповідь великих економік однакова за духом, хоч і різна за інструментами: США, ЄС, Японія та інші країни укладають двосторонні угоди про критичні мінерали, субсидіюють власну переробку і намагаються «розкласти» постачання між кількома партнерами. Для світової торгівлі це означає фрагментацію: замість одного глобального ринку формуються напівзакриті кола постачальників.
Сонячні панелі і вітротурбіни: торгівля готовим обладнанням
Якщо мідь і літій — це «сировинний» бік переходу, то сонячні панелі і вітротурбіни — його промисловий бік, і саме тут міжнародна торгівля виглядає найбільш поляризованою.
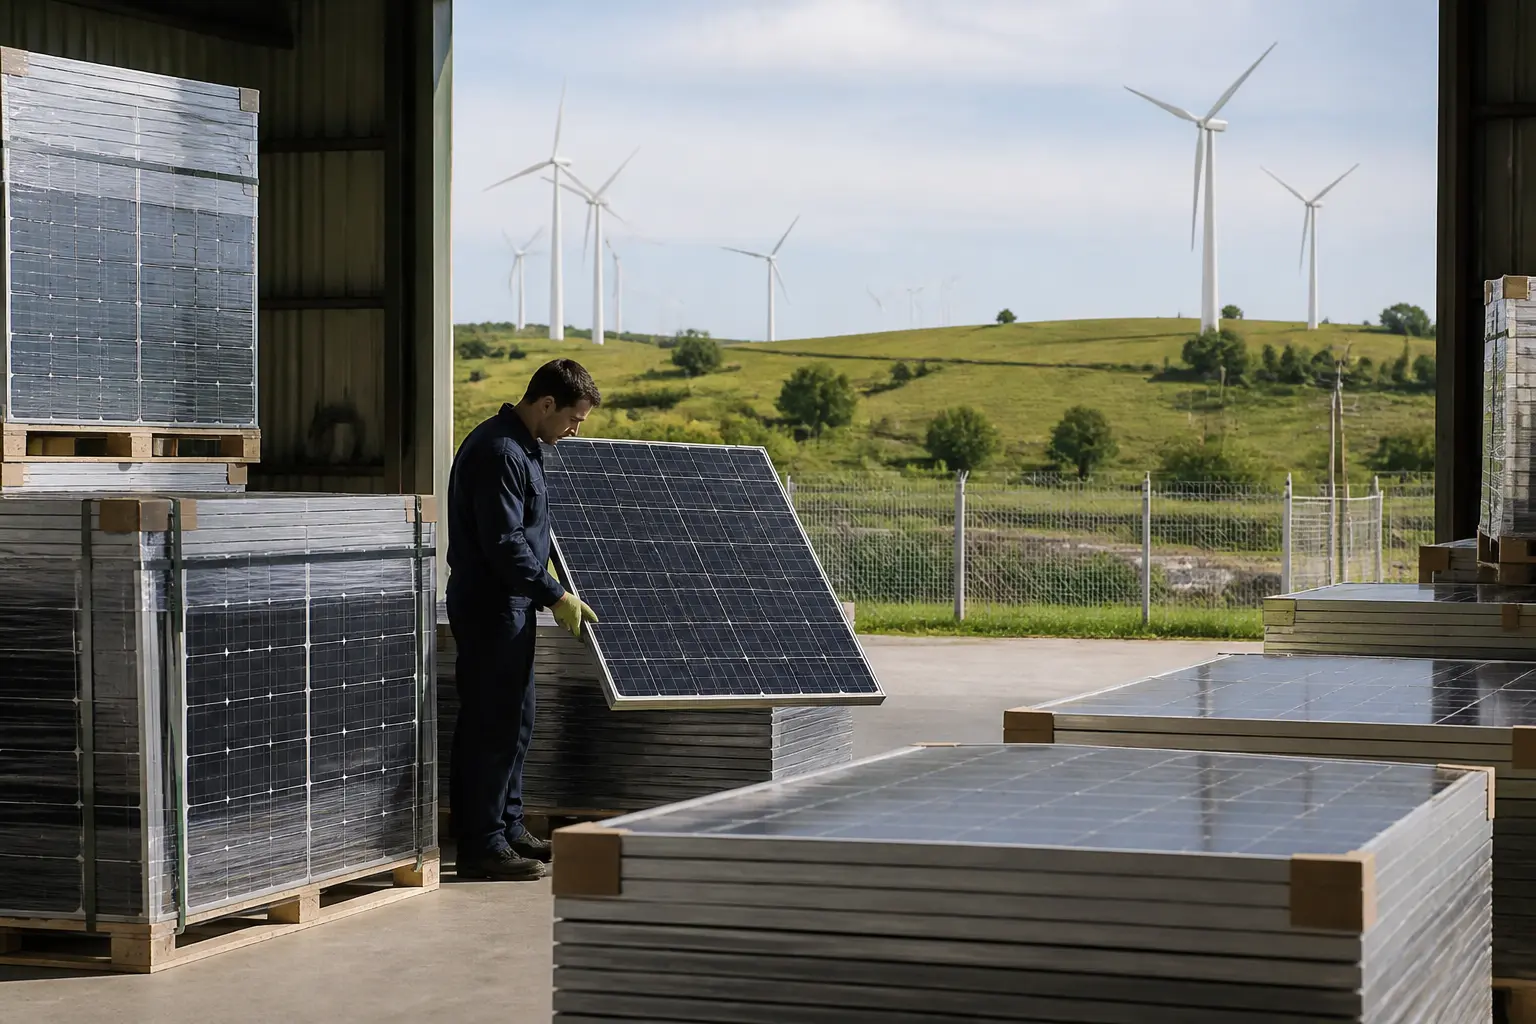
Китай домінує на багатьох етапах сонячного ланцюга постачання. За оцінкою IEA, його частка у виробничих етапах панелей перевищує 80%. Дешевий імпорт прискорює монтаж, тоді як мита й вимоги локалізації можуть підтримувати місцеві заводи, але підвищувати витрати; реальний ефект залежить від конструкції політики.
З вітротурбінами ситуація інша, і причина наочна: лопасті й башти — великогабаритні вантажі, які дорого й складно перевозити через океан. Тому вітрова промисловість історично більш регіоналізована: європейські виробники обслуговують Європу, китайські — внутрішній ринок і Азію. Виняток становлять компоненти — підшипники, редуктори, рідкісноземельні магніти для генераторів, які досі перетинають кордони.
Для тих, хто відстежує статистику, корисно знати коди:
- фотовольтаїчні елементи й модулі — у редакції HS 2022 позиції 854142 і 854143 відповідно; для старіших рядів потрібне зіставлення з попередньою класифікацією 8541;
- генератори вітрові — 8502.31;
- частини й акумулятори — окремі позиції, що дозволяє простежити не лише готові вироби, а й ланцюжок компонентів.
Як змінюються торговельні маршрути і географія потоків
Підсумовуючи товарний огляд, зручно побачити всю картину разом — хто що експортує і куди це прямує.
| Товарна група | Ключові експортери | Ключові імпортери | Характерний ризик |
|---|---|---|---|
| LNG (2711) | США, Катар, Австралія | ЄС, Японія, Південна Корея, Китай | Флот і термінали як вузьке місце |
| Мідь (74, 2603) | Чилі, Перу, ДР Конго | Китай, ЄС, Індія | Концентрація плавки, зростання попиту мереж |
| Літій (2836, 2825) | Австралія, Чилі, Аргентина | Китай (переробка), Корея, Японія | Волатильність цін, залежність від переробки |
| Сонячні панелі (8541) | Китай, В’єтнам, Малайзія | ЄС, США, Індія, Бразилія | Торговельні суперечки, антидемпінгові мита |
| Вітротурбіни (8502.31) | ЄС, Китай (регіональні ринки) | Регіональні ринки установки | Логістика великогабариту, магніти |
Три великі зміни видно навіть без глибокого аналізу. Перша — Атлантика знову стає енергетичним шляхом: потік LNG із США в Європу частково замінив східний трубопровідний напрямок. Друга — Південна півкуля посилює роль: Австралія, Чилі, африканські країни стають ключовими постачальниками металів. Третя — Азія залишається виробничим ядром: навіть коли західні країни нарощують власні заводи, значна частина компонентів і надалі йде звідти.
Де брати статистику: WTO, UN Comtrade і відкриті дані
Хто хоче перевірити будь-яке твердження про енергетичний перехід цифрами, має сьогодні безкоштовний доступ до професійних баз. Розберемо основні джерела відкритих даних і що з них реально витягти.
UN Comtrade містить двосторонні потоки експорту й імпорту за кодами ГСЗГТУ у вартісному та, коли країна звітує, фізичному вимірі. Ліміти інтерфейсу й доступні поля змінюються, тому можливість великої безкоштовної вибірки треба перевіряти на момент роботи.
WTO Stats дає макрорівень: агреговані показники світової торгівлі, індекси обсягів, щорічні огляди. Корисно, коли потрібен контекст — наприклад, як частка палива в світовій торгівлі змінюється відносно машин і обладнання.
Додатково варто тримати під рукою звіти Міжнародного енергетичного агентства (зокрема серії про критичні мінерали) та національну митну статистику — вона часто детальніша за міжнародні бази і швидше оновлюється.
Як будувати власний аналіз, крок за кроком:
- Визначте товарну групу й код ГСЗГТУ — саме код, а не назву, бо назви в різних країнах записують по-різному.
- У Comtrade оберіть потік (import/export), репортера й партнера, період — бажано щонайменше 5–7 років, щоб бачити тренд, а не одиничний сплеск.
- Порівнюйте вартість і фізичний обсяг окремо: у періоди цінових шоків вартість зростає навіть за сталих тоннажів, і це створює хибні висновки.
- Перенесіть ряд у таблицю й побудуйте графік; додайте другий ряд — наприклад, імпорт акумуляторів поруч з імпортом літію — щоб бачити ланцюжок, а не ізольований товар.
- Перевірте дзеркальні дані, але не вимагайте повної рівності: експорт часто оцінюють за FOB, імпорт — за CIF, а також відрізняються час реєстрації, країна походження, партнер і подальший реекспорт. Велике розходження є приводом перевірити методологію, а не автоматичним доказом реекспорту.
Тренди і ризики на найближчі роки
Кілька процесів уже зараз визначають, як виглядатиме торгівля енергетичного переходу до кінця десятиліття.
По-перше, політика локалізації. США, ЄС та Індія підтримують місцеві виробничі ланцюги різними субсидіями й вимогами. Це може змінити співвідношення готових модулів, виробничого обладнання та компонентів в імпорті, але напрям і масштаб ефекту залежать від конкретної програми.
По-друге, дипломатія критичних мінералів. Угоди про літій, кобальт, нікель і рідкісноземельні елементи укладають на рівні урядів, а не лише компаній — торгівля цими товарами дедалі більше нагадує стратегічне партнерство, ніж спотовий ринок.
По-третє, вторинна сировина. Переробка акумуляторів і мідного лому поступово перетворюється на окремий торговельний сегмент. Країни, які першими налагодять масштабний рециклінг, частково зменшать імпортну залежність без єдиної нової копальні.
І нарешті головний структурний ризик, який варто пам’ятати: енергетичний перехід не скасовує залежність, а переносить її — з постачальників палива на постачальників металів, переробних потужностей і технологій. Виграють ті країни й компанії, які диверсифікують джерела, тримають запаси критичних позицій і вміють читати торговельну статистику раніше за конкурентів.
Поширені запитання
Чим енергетичний перехід у торгівлі відрізняється від просто торгівлі паливом?
Торгівля паливом — це постійний потік споживаної сировини. Перехід зміщує торгівлю до капітальних товарів і металів: турбіну купують один раз, а мідь і літій «заморожуються» в інфраструктурі на десятиліття. Змінюються й контрагенти, й циклічність, й політичні ризики.
Чи справді LNG є частиною енергетичного переходу?
LNG може допомагати заміщувати вугілля або компенсувати дефіцит гнучкої генерації, але не є автоматично низьковуглецевим рішенням. Порівняння має враховувати витоки метану, зрідження, транспортування, ефективність станцій та доступні безвуглецеві альтернативи.
Де знайти безкоштовну статистику торгівлі сонячними панелями чи літієм?
База UN Comtrade надає дані за кодами ГСЗГТУ безкоштовно з обмеженнями на обсяг вибірок; макродані доступні у WTO Stats; огляди ринків критичних мінералів публікує Міжнародне енергетичне агентство.
Яка товарна група енергетичного переходу найбільш ризикова за концентрацією постачання?
За більшістю оцінок — ланцюжок акумуляторів і переробка критичних мінералів, де одна країна контролює переважну частку потужностей. Саме тому саме навколо цих товарів точиться найбільше торговельних суперечок і урядових угод.