Когда страна строит солнечную электростанцию или покупает электромобили, последствия ощущаются далеко за её пределами: где-то на другом континенте загружают судно литием, заключают новый контракт на кабель или перенаправляют танкер со сжиженным газом. Энергетический переход и торговля — это не две отдельные темы, а один процесс: замена ископаемого топлива на возобновляемые источники меняет не только энергетику, но и саму карту международной торговли, её товарные группы, маршруты и зависимости.
Простыми словами энергетический переход в торговле означает, что вместо нефти и угля, которые везли трубопроводами и танкерами из нескольких десятков месторождений, мир начинает торговать металлами, оборудованием и промежуточными технологиями — медью, литием, солнечными панелями, ветротурбинами, аккумуляторами. И это создаёт совсем другие риски, чем те, к которым привыкла классическая энергетическая дипломатия.
- Что такое энергетический переход в контексте мировой торговли
- LNG как переходное топливо и новый игрок в торговых маршрутах
- Медь: металл, без которого переход не случится
- Литий и критические минералы: новая география зависимости
- Солнечные панели и ветротурбины: торговля готовым оборудованием
- Как меняются торговые маршруты и география потоков
- Где брать статистику: WTO, UN Comtrade и открытые данные
- Тренды и риски на ближайшие годы
- Частые вопросы
- Чем энергетический переход в торговле отличается от просто торговли топливом?
- Действительно ли LNG является частью энергетического перехода?
- Где найти бесплатную статистику торговли солнечными панелями или литием?
- Какая товарная группа энергетического перехода наиболее рискованна по концентрации поставок?
Что такое энергетический переход в контексте мировой торговли
Энергетический переход и торговля — что это, если объяснить простыми словами? Это изменение структуры того, чем страны обмениваются, чтобы производить и потреблять энергию. Классическая модель была простой: страны с месторождениями экспортировали топливо, страны без месторождений импортировали его ежедневно, и этот поток не прекращался десятилетиями.
Новая модель работает иначе. Солнце и ветер не импортируют как топливо: торгуют оборудованием, материалами и компонентами. Турбина или панель служит годами, но ее производство, ремонт, сетевое подключение и резервирование тоже требуют постоянных поставок. Поэтому переход меняет, а не устраняет внешнюю зависимость.
Для аналитика или предпринимателя, работающего в международной торговле, это означает три практических следствия:
- экспорт и импорт смещаются из топливных товарных групп (ГСЗГТУ 27) к машиностроительным и химическим кодам — фотовольтаические модули (8541), аккумуляторы (8507), медь и её изделия (74);
- география концентрируется: если нефть добывают во многих регионах, то переработка лития или производство солнечных панелей сосредоточены в считанных странах;
- торговая политика становится инструментом энергетической безопасности — пошлины, квоты и экспортные ограничения на критические минералы используют всё чаще.
LNG как переходное топливо и новый игрок в торговых маршрутах
Сжиженный природный газ в части стран используют для замещения угля или нестабильных трубопроводных поставок. Однако LNG остается ископаемым топливом. Его климатический эффект зависит от утечек метана, энергии на сжижение и транспортировку; IEA рекомендует оценивать весь жизненный цикл, а не только выбросы на электростанции.
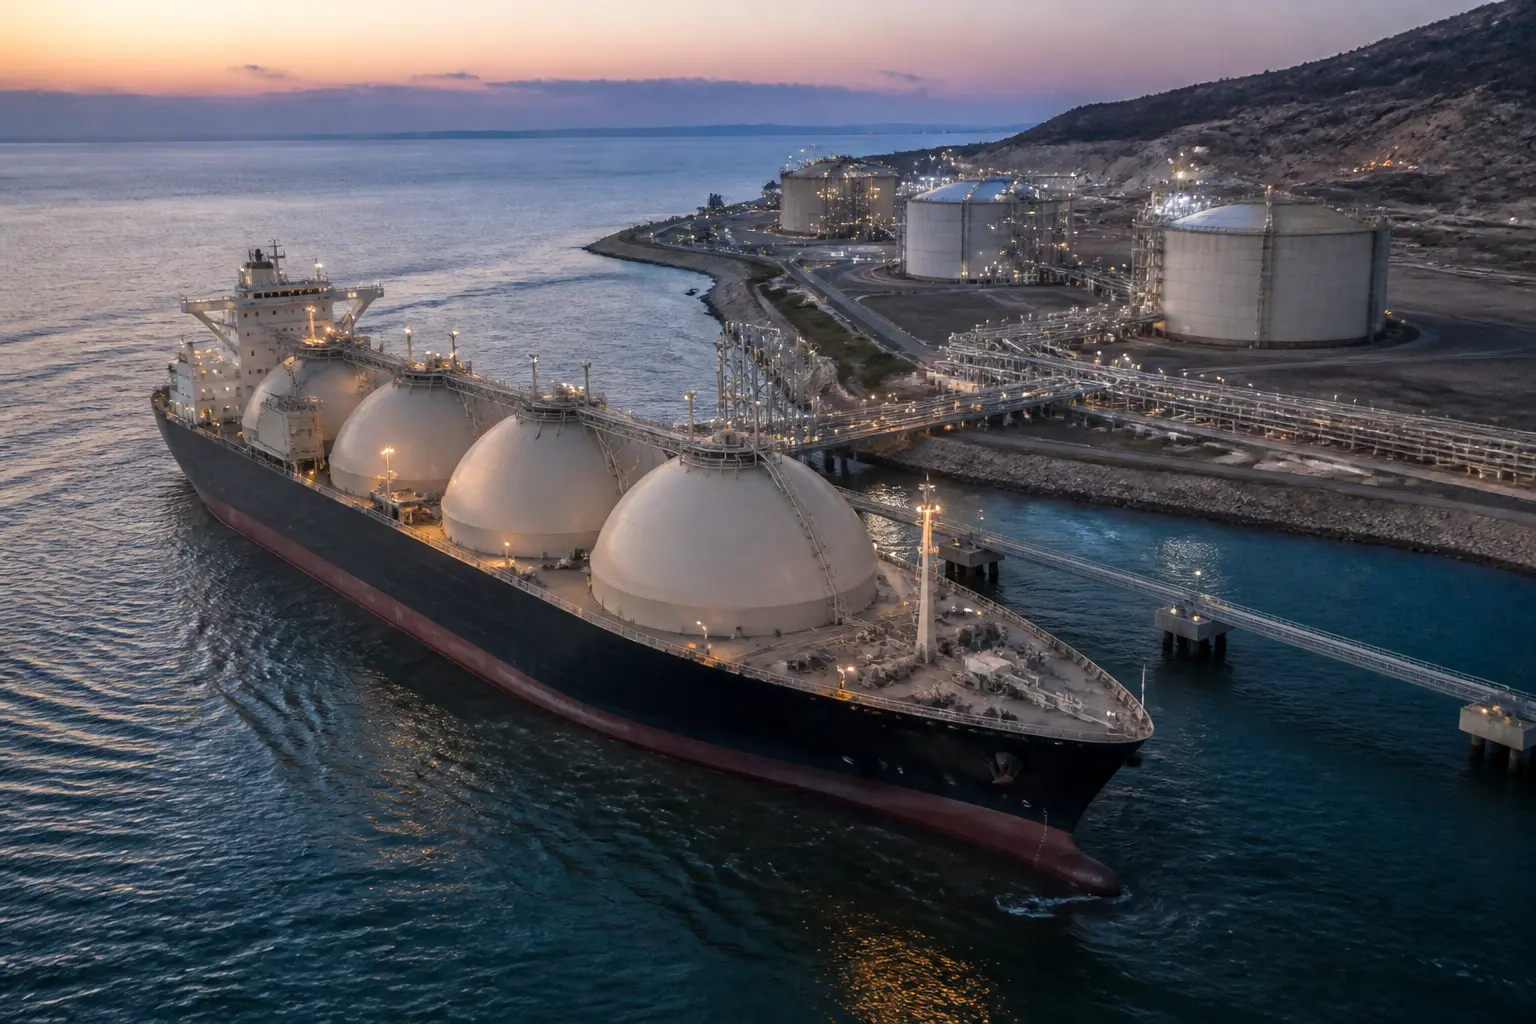
LNG-танкер дает покупателю больше маршрутной гибкости, чем трубопровод, но зависит от долгосрочных контрактов, доступных терминалов и флота. После 2022 года ЕС нарастил импорт LNG и приемные мощности, в том числе через плавучие установки. При этом Россия оставалась одним из поставщиков LNG в ЕС, поэтому говорить о полной замене только американским и катарским газом некорректно; это видно в квартальных отчетах Еврокомиссии.
Для анализа торговых маршрутов это имеет практическое значение:
- появились новые устойчивые коридоры — США–Европа, Австралия–Восточная Азия, Катар–Европа и Азия;
- цены на газ в Европе и Азии начали влиять друг на друга, потому что одни и те же грузы конкурируют за покупателей;
- само судоходство (флот LNG-танкеров, терминалы, пропускная способность каналов) стало узким местом, а не только добыча.
В Гармонизированной системе LNG имеет отдельную шестизначную позицию 271111. Код 2711 охватывает более широкую группу нефтяных газов и других газообразных углеводородов, поэтому для анализа именно сжиженного природного газа следует использовать более детальную позицию и проверять редакцию классификации.
Медь: металл, без которого переход не случится
Медь — это, пожалуй, наименее публичная, но наиболее системная часть энергетического перехода. Электромобиль потребляет в несколько раз больше меди, чем автомобиль с двигателем внутреннего сгорания; ветровая турбина, солнечная станция и, главное, расширение электросетей требуют огромных объёмов проводников. Поэтому спрос на медь растёт не потому, что она модная, а потому, что электрификация всего — от транспорта до отопления — физически означает больше провода.
В торговле это создаёт долгосрочное фоновое давление. Добыча меди географически концентрирована — Чили и Перу традиционно занимают ведущие позиции, значительная часть месторождений расположена в Африке (ДР Конго, Замбия), а плавильные мощности массово сосредоточены в Китае. Следовательно, цепочка «рудник — плавка — кабельный завод — сетевой проект» почти всегда пересекает несколько континентов.
Практический вывод для тех, кто анализирует товарные группы: в отличие от лития, медь — большой, ликвидный рынок с давней статистикой. Это удобный «индикаторный» товар: динамика экспорта медных катодов и концентрата хорошо отражает темпы электрификации, и по этому коду удобно учиться читать торговые данные.
Литий и критические минералы: новая география зависимости
Литий стал символом энергетического перехода потому, что без него нет массового производства аккумуляторов, а без аккумуляторов — электромобилей и систем хранения для солнца и ветра. Но в торговом смысле интересна не сама добыча, а структура цепочки.
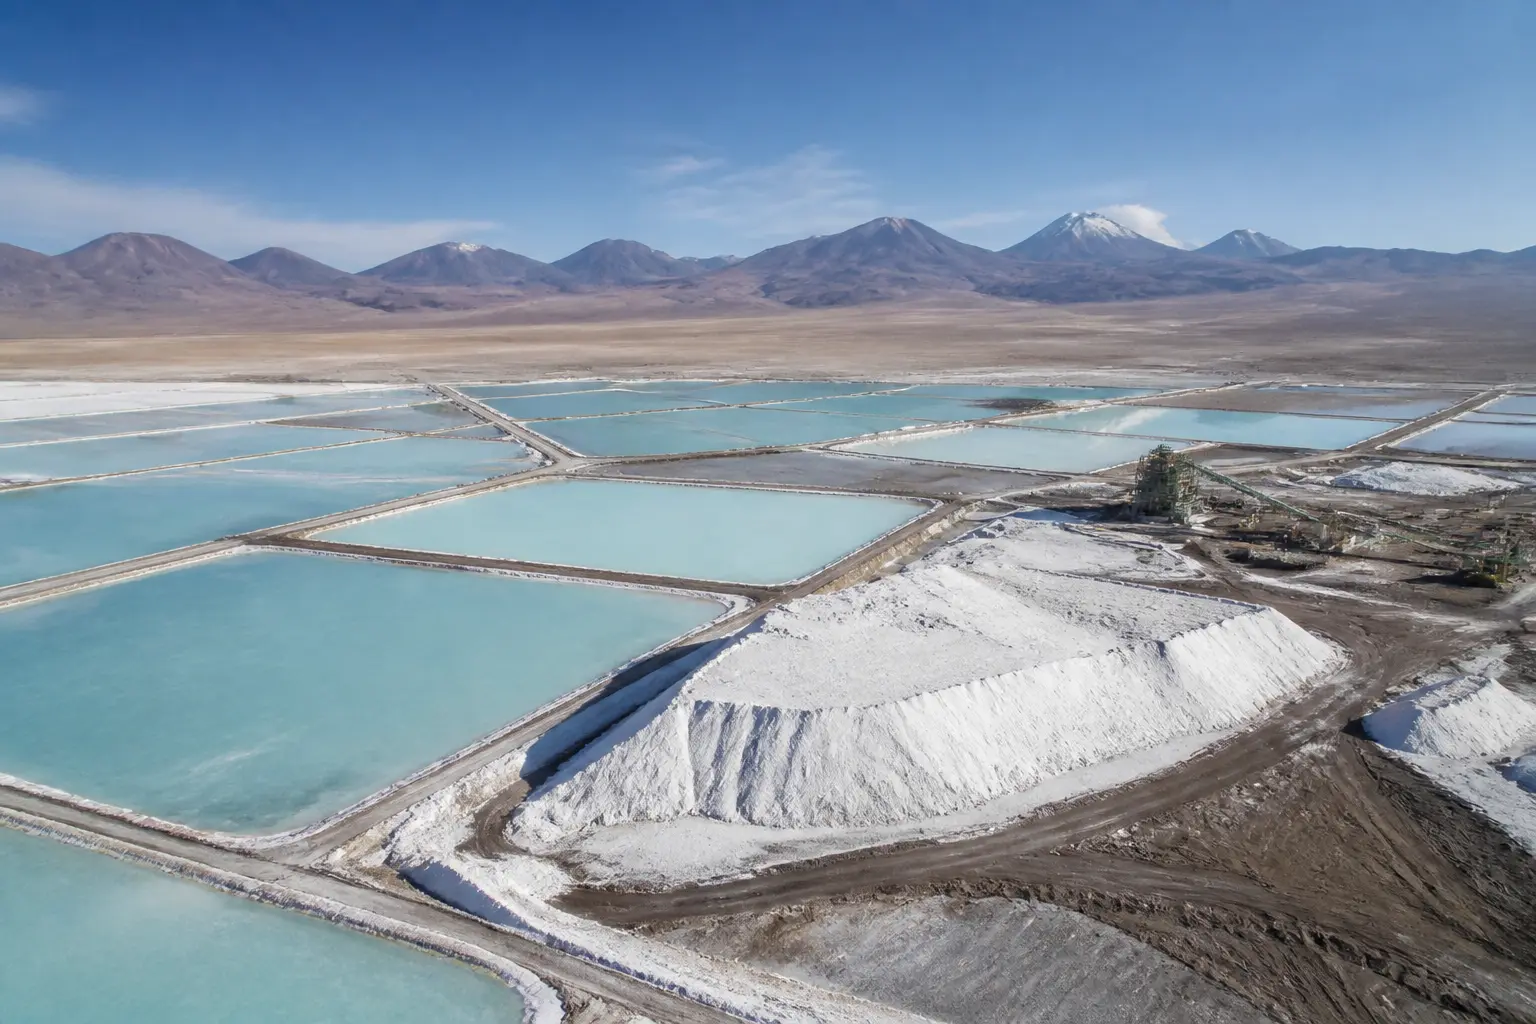
Сырьё добывают преимущественно в Австралии (твёрдый сподумен) и Южной Америке (рассолы Чили и Аргентины). А вот переработка — превращение сырья в карбонат или гидроксид лития аккумуляторного класса — в большей части сосредоточена в Китае, как и производство катодов, элементов и самих батарей. То есть страна может иметь собственный литий, но всё равно зависеть от импорта на стадии переработки.
Это порождает несколько характерных рисков, которые аналитики относят к ключевым трендам и рискам торговли критическими минералами:
- концентрация переработки в одной стране делает всю цепочку уязвимой к экспортным ограничениям и логистическим сбоям;
- цены на литий исторически очень волатильны — бум инвестиций в новые рудники может за несколько лет сменить дефицит на избыток и обвалить цены;
- новые проекты по добыче требуют много лет на разрешения и строительство, поэтому предложение реагирует на спрос с опозданием.
Ответ крупных экономик одинаков по духу, хотя и различен по инструментам: США, ЕС, Япония и другие страны заключают двусторонние соглашения о критических минералах, субсидируют собственную переработку и пытаются «распределить» поставки между несколькими партнёрами. Для мировой торговли это означает фрагментацию: вместо одного глобального рынка формируются полузакрытые круги поставщиков.
Солнечные панели и ветротурбины: торговля готовым оборудованием
Если медь и литий — это «сырьевая» сторона перехода, то солнечные панели и ветротурбины — его промышленная сторона, и именно здесь международная торговля выглядит наиболее поляризованной.
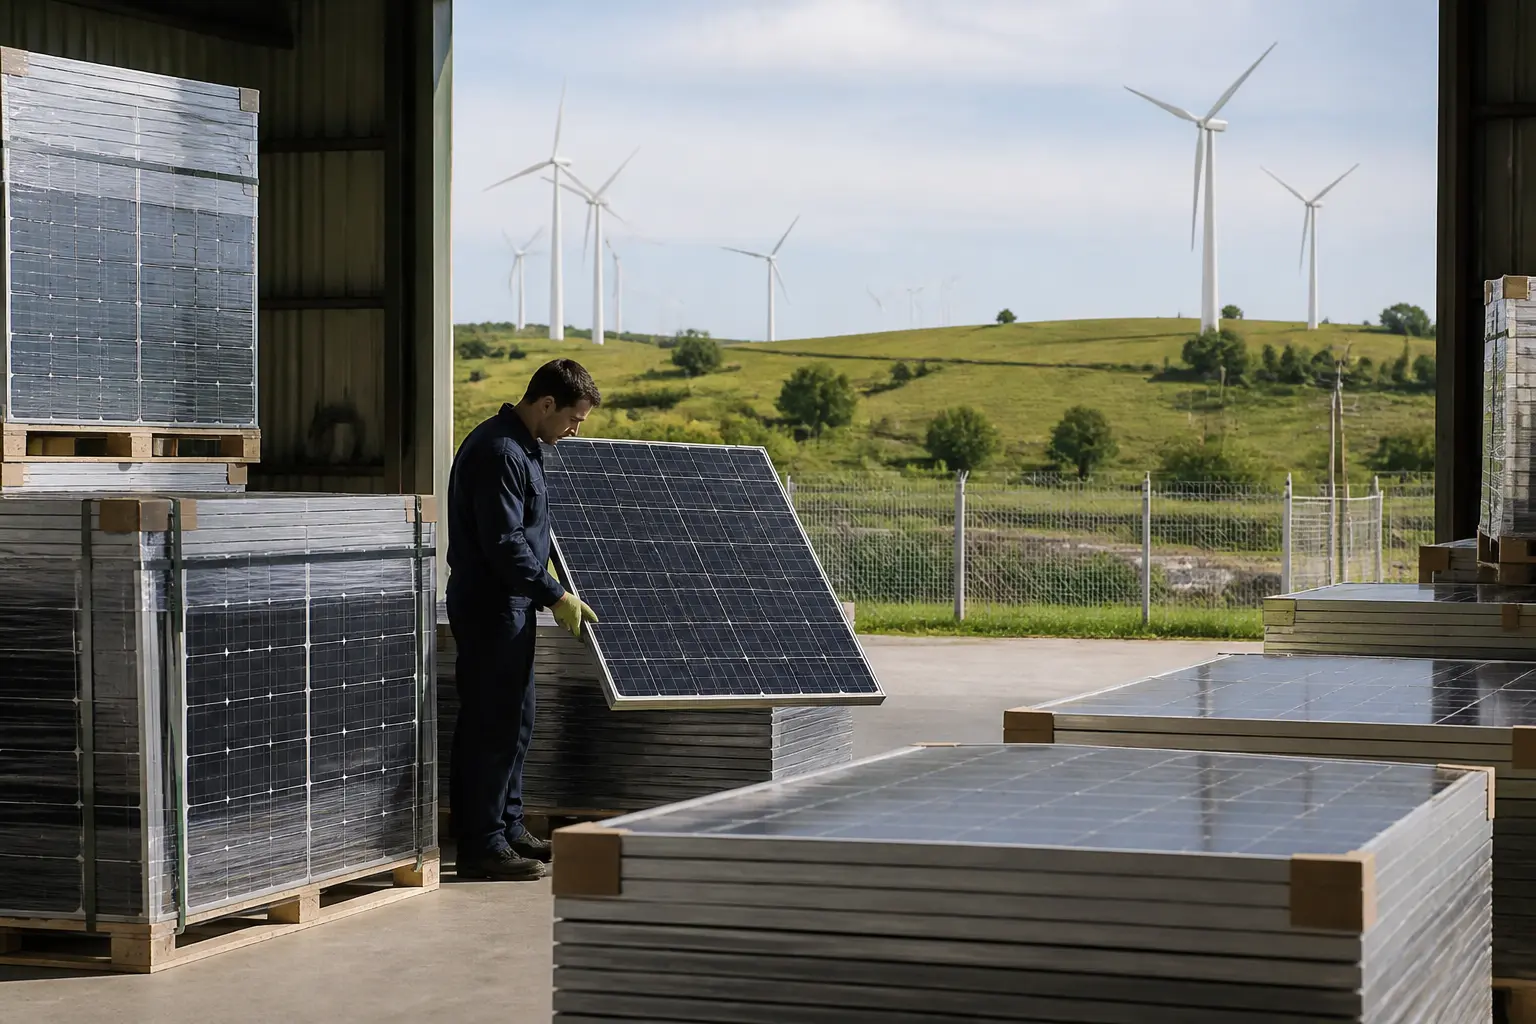
Китай доминирует на многих этапах солнечной цепочки поставок. По оценке IEA, его доля в производственных этапах панелей превышает 80%. Дешевый импорт ускоряет монтаж, тогда как пошлины и требования локализации могут поддерживать местные заводы, но повышать затраты; реальный эффект зависит от конструкции политики.
С ветротурбинами ситуация иная, и причина наглядна: лопасти и башни — крупногабаритные грузы, которые дорого и сложно перевозить через океан. Поэтому ветровая промышленность исторически более регионализирована: европейские производители обслуживают Европу, китайские — внутренний рынок и Азию. Исключение составляют компоненты — подшипники, редукторы, редкоземельные магниты для генераторов, которые до сих пор пересекают границы.
Для тех, кто отслеживает статистику, полезно знать коды:
- фотовольтаические элементы и модули — в редакции HS 2022 позиции 854142 и 854143 соответственно; для старых рядов требуется сопоставление с предыдущей классификацией 8541;
- генераторы ветровые — 8502.31;
- части и аккумуляторы — отдельные позиции, что позволяет проследить не только готовые изделия, но и цепочку компонентов.
Как меняются торговые маршруты и география потоков
Подытоживая товарный обзор, удобно увидеть всю картину вместе — кто что экспортирует и куда это направляется.
| Товарная группа | Ключевые экспортёры | Ключевые импортёры | Характерный риск |
|---|---|---|---|
| LNG (2711) | США, Катар, Австралия | ЕС, Япония, Южная Корея, Китай | Флот и терминалы как узкое место |
| Медь (74, 2603) | Чили, Перу, ДР Конго | Китай, ЕС, Индия | Концентрация плавки, рост спроса сетей |
| Литий (2836, 2825) | Австралия, Чили, Аргентина | Китай (переработка), Корея, Япония | Волатильность цен, зависимость от переработки |
| Солнечные панели (8541) | Китай, Вьетнам, Малайзия | ЕС, США, Индия, Бразилия | Торговые споры, антидемпинговые пошлины |
| Ветротурбины (8502.31) | ЕС, Китай (региональные рынки) | Региональные рынки установки | Логистика крупногабарита, магниты |
Три больших изменения видны даже без глубокого анализа. Первое — Атлантика снова становится энергетическим путём: поток LNG из США в Европу частично заменил восточное трубопроводное направление. Второе — Южное полушарие усиливает роль: Австралия, Чили, африканские страны становятся ключевыми поставщиками металлов. Третье — Азия остаётся производственным ядром: даже когда западные страны наращивают собственные заводы, значительная часть компонентов по-прежнему идёт оттуда.
Где брать статистику: WTO, UN Comtrade и открытые данные
Кто хочет проверить любое утверждение об энергетическом переходе цифрами, имеет сегодня бесплатный доступ к профессиональным базам. Разберём основные источники открытых данных и что из них реально извлечь.
UN Comtrade содержит двусторонние потоки экспорта и импорта по кодам ГСЗГТУ в стоимостном и, когда страна отчитывается, физическом измерении. Лимиты интерфейса и доступные поля меняются, поэтому возможность большой бесплатной выборки нужно проверять на момент работы.
WTO Stats даёт макроуровень: агрегированные показатели мировой торговли, индексы объёмов, ежегодные обзоры. Полезно, когда нужен контекст — например, как доля топлива в мировой торговле меняется относительно машин и оборудования.
Дополнительно стоит держать под рукой отчёты Международного энергетического агентства (в частности серии о критических минералах) и национальную таможенную статистику — она часто детальнее международных баз и быстрее обновляется.
Как строить собственный анализ, шаг за шагом:
- Определите товарную группу и код ГСЗГТУ — именно код, а не название, потому что названия в разных странах записывают по-разному.
- В Comtrade выберите поток (import/export), репортёра и партнёра, период — желательно не менее 5–7 лет, чтобы видеть тренд, а не единичный всплеск.
- Сравнивайте стоимость и физический объём отдельно: в периоды ценовых шоков стоимость растёт даже при стабильных тоннажах, и это создаёт ложные выводы.
- Перенесите ряд в таблицу и постройте график; добавьте второй ряд — например, импорт аккумуляторов рядом с импортом лития — чтобы видеть цепочку, а не изолированный товар.
- Проверьте зеркальные данные, но не требуйте полного равенства: экспорт часто оценивают по FOB, импорт — по CIF, а также различаются время регистрации, страна происхождения, партнер и последующий реэкспорт. Большое расхождение — повод проверить методологию, а не автоматическое доказательство реэкспорта.
Тренды и риски на ближайшие годы
Несколько процессов уже сейчас определяют, как будет выглядеть торговля энергетического перехода до конца десятилетия.
Во-первых, политика локализации. США, ЕС и Индия поддерживают местные производственные цепочки разными субсидиями и требованиями. Это может изменить соотношение готовых модулей, производственного оборудования и компонентов в импорте, но направление и масштаб эффекта зависят от конкретной программы.
Во-вторых, дипломатия критических минералов. Соглашения о литии, кобальте, никеле и редкоземельных элементах заключают на уровне правительств, а не только компаний — торговля этими товарами всё больше напоминает стратегическое партнёрство, чем спотовый рынок.
В-третьих, вторичное сырьё. Переработка аккумуляторов и медного лома постепенно превращается в отдельный торговый сегмент. Страны, которые первыми наладят масштабный рециклинг, частично уменьшат импортную зависимость без единого нового рудника.
И наконец главный структурный риск, который стоит помнить: энергетический переход не отменяет зависимость, а переносит её — с поставщиков топлива на поставщиков металлов, перерабатывающих мощностей и технологий. Выигрывают те страны и компании, которые диверсифицируют источники, держат запасы критических позиций и умеют читать торговую статистику раньше конкурентов.
Частые вопросы
Чем энергетический переход в торговле отличается от просто торговли топливом?
Торговля топливом — это постоянный поток потребляемого сырья. Переход смещает торговлю к капитальным товарам и металлам: турбину покупают один раз, а медь и литий «замораживаются» в инфраструктуре на десятилетия. Меняются и контрагенты, и цикличность, и политические риски.
Действительно ли LNG является частью энергетического перехода?
LNG может помогать замещать уголь или компенсировать дефицит гибкой генерации, но не является автоматически низкоуглеродным решением. Сравнение должно учитывать утечки метана, сжижение, транспортировку, эффективность станций и доступные безуглеродные альтернативы.
Где найти бесплатную статистику торговли солнечными панелями или литием?
База UN Comtrade предоставляет данные по кодам ГСЗГТУ бесплатно с ограничениями на объём выборок; макроданные доступны в WTO Stats; обзоры рынков критических минералов публикует Международное энергетическое агентство.
Какая товарная группа энергетического перехода наиболее рискованна по концентрации поставок?
По большинству оценок — цепочка аккумуляторов и переработка критических минералов, где одна страна контролирует подавляющую долю мощностей. Именно поэтому именно вокруг этих товаров ведётся больше всего торговых споров и правительственных соглашений.