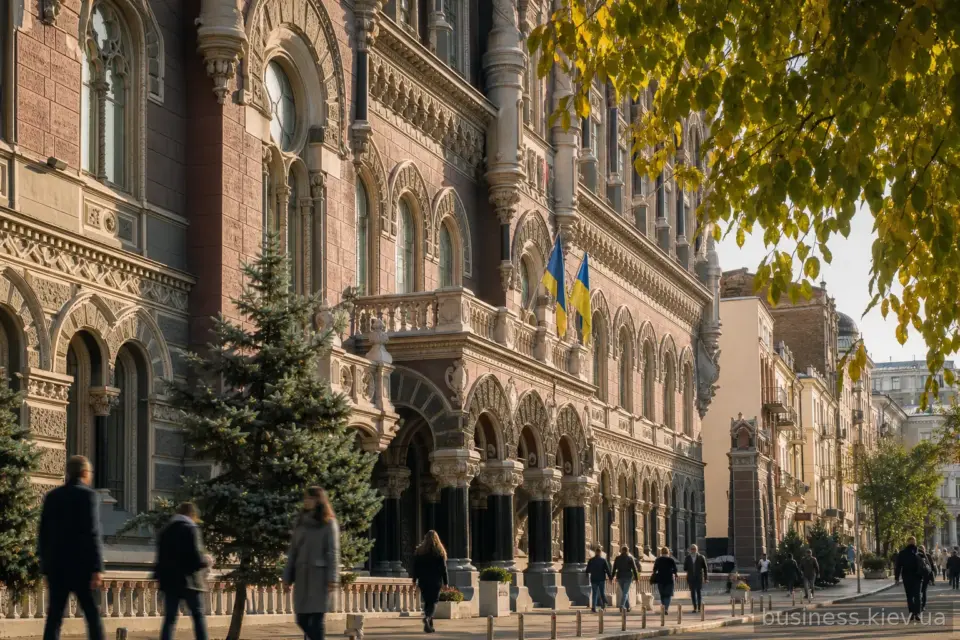
Коли ви знімаєте готівку в банкоматі, платите карткою в супермаркеті або читаєте новину про підвищення облікової ставки, за кожною з цих подій стоїть одна установа — National Bank of Ukraine, тобто Національний банк України. Простими словами, НБУ — це центральний банк країни, який емітує гривню, стежить за стабільністю цін, наглядає за комерційними банками та забезпечує безперебійну роботу платіжної інфраструктури. Його рішення впливають на курс, відсотки за депозитами й кредитами, доступність готівки та швидкість переказів між банками.
Ця стаття пояснює, як НБУ влаштований і як працює: від історії створення до механізмів монетарної політики, банківського нагляду та системи електронних платежів, якою щодня проходять мільйони операцій. Окремої уваги заслуговує система електронних платежів НБУ, яка забезпечує міжбанківські перекази в режимі реального часу.
- Що таке National Bank of Ukraine і чим він відрізняється від звичайного банку
- Історія National Bank of Ukraine: від 1991 року до сьогодення
- Як НБУ відповідає за гривню та цінову стабільність
- Нагляд за банками та фінансовою системою
- Платіжна інфраструктура: СЕП, кешес і безготівкові розрахунки
- Валютний ринок, резерви та курс гривні
- Чим НБУ не є: поширені помилки і міфи
- Як діяльність НБУ відчуває звичайна людина
- Поширені запитання
- Хто очолює National Bank of Ukraine і як призначається керівництво?
- Чи може НБУ фінансувати державний бюджет напряму?
- Де подивитися офіційний курс і облікову ставку?
- Що буде з моїми грошима, якщо банк втратить ліцензію?
Що таке National Bank of Ukraine і чим він відрізняється від звичайного банку
National Bank of Ukraine — це центральний банк держави, особлива установа, статус і функції якої визначені Конституцією України та Законом «Про Національний банк України». Його головне завдання — забезпечення цінової та фінансової стабільності, а не заробляння прибутку для акціонерів. У НБУ немає акціонерів у звичайному розумінні: він належить державі.
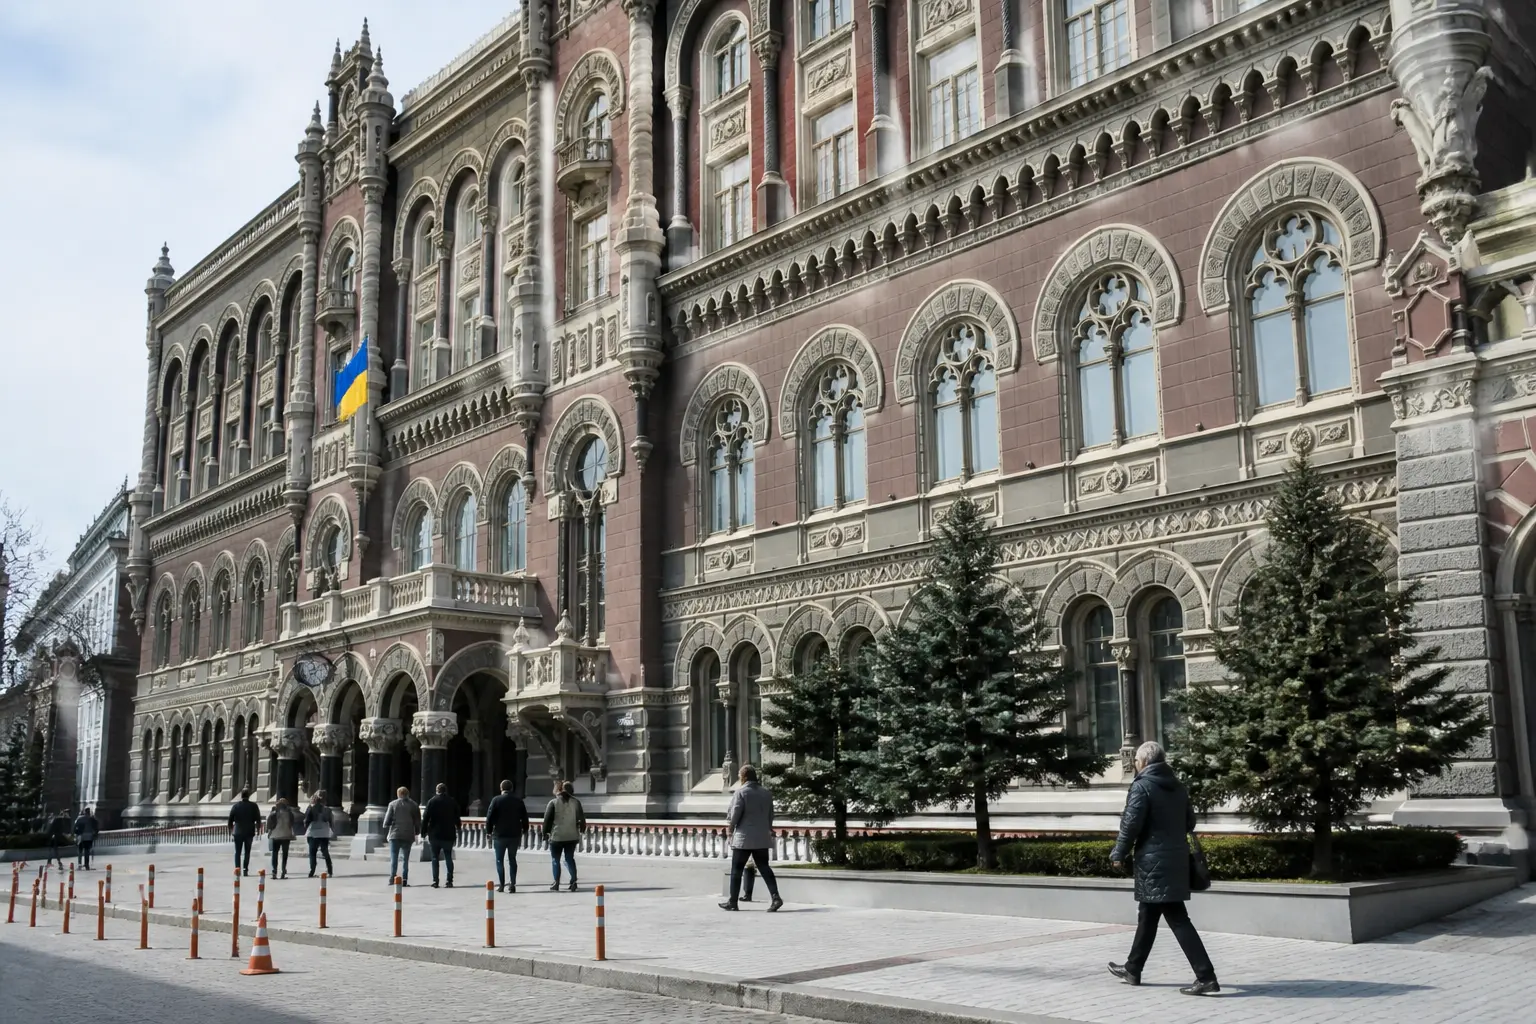
Принципова відмінність від комерційного банку полягає в тому, хто є клієнтом. Звичайний банк працює з людьми та компаніями: відкриває рахунки, видає кредити, приймає депозити. НБУ працює з банками та урядом. Для банків він виконує роль «банку банків» — вони тримають у ньому кореспондентські рахунки, отримують за потреби рефінансування і зобов’язані виконувати його нормативи. Для держави центральний банк веде рахунки уряду та управляє золотовалютними резервами. Загалом уся ця архітектура — частина ширшої картини, де банки фонди та фінансові системи: атлас інституцій платежів взаємодіють через спільні правила й інфраструктуру.
Ще одна ключова особливість — монополія на емісію гривні. Жоден комерційний банк, компанія чи установа не можуть друкувати гроші чи карбувати монети: це виключне право НБУ. Саме тому відповідальність за купівельну спроможність національної валюти лежить насамперед на ньому.
Історія National Bank of Ukraine: від 1991 року до сьогодення
Формально Національний банк України створений у 1991 році на базі Українського республіканського управління Держбанку СРСР, після проголошення незалежності. Проте перші роки його історії були періодом перехідної валюти: спочатку в обігу використовувалися карбованці, які мали тимчасовий характер і не вважалися повноцінною грошовою одиницею.
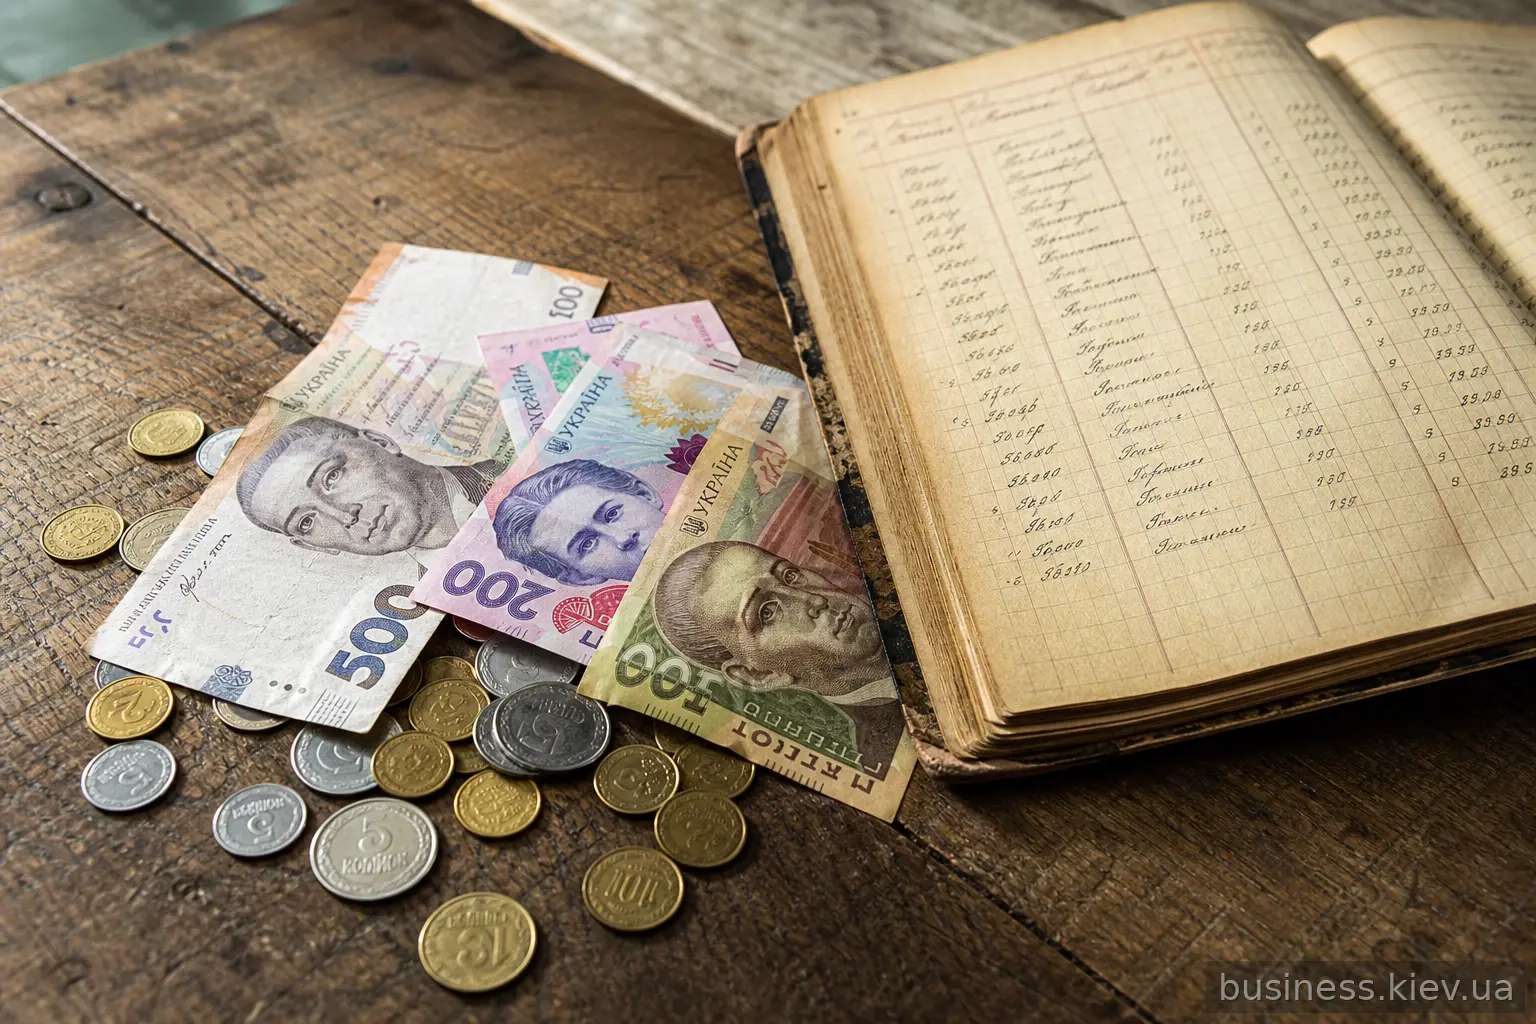
Переломним моментом стала грошова реформа 1996 року, коли в обіг ввели гривню та копійку. Нова валюта замінила карбованці за курсом 100 000 карбованців за 1 гривню. Ця реформа заклала фундамент сучасної грошової системи України і стала одним із найважливіших економічних кроків незалежної держави.
Далі історія НБУ тісно переплітається з кризами, через які проходила фінансова система країни:
- 1998 рік — наслідки російської фінансової кризи, різка девальвація;
- 2008–2009 роки — світова фінансова криза, банкрутства банків, перші масштабні програми рефінансування;
- 2014–2015 роки — гостра криза після анексії Криму та початку війни на сході, падіння курсу, очищення банківської системи, коли з ринку пішли десятки неплатоспроможних банків;
- з 2015 року — перехід до інфляційного таргетування та плаваючого курсоутворення;
- з 2022 року — робота в умовах повномасштабної війни: фіксація курсу на початку вторгнення, керована гнучкість згодом, підтримка безготівкових розрахунків.
У 2020-х роках НБУ також отримав розширені повноваження: з 2020 року він став єдиним мегарегулятором фінансового сектору, перейнявши нагляд за страховими компаніями, кредитними спілками, ломбардами та іншими небанківськими фінансовими установами, які раніше курирувала Нацкомфінпослуг. Для порівняння: у США схожі функції на ринку цінних паперів виконує регулятор цінних паперів SEC, чия історія сягає 1930-х років.
Як НБУ відповідає за гривню та цінову стабільність
З 2015 року НБУ застосовує режим інфляційного таргетування. Чинна середньострокова ціль — 5% річної інфляції; під час війни регулятор використовує гнучкий підхід і повертає інфляцію до цілі на горизонті політики, а не обіцяє утримувати її в коридорі щомісяця.
Головний інструмент — облікова ставка, тобто відсоток, за яким НБУ надає кошти банкам і за яким приймає їхні депозити. Логіка ланцюга проста: коли облікова ставка зростає, банкам дорожче позичати, тому вони підвищують ставки за кредитами і водночас пропонують привабливіші депозити. Люди й бізнес охочіше зберігають гроші та менше позичають, грошей у обігу стає менше, і тиск на ціни слабшає. Коли інфляція сповільнюється, ставку знижують, щоб підтримати кредитування та економіку.
Саме тому новини про рішення НБУ щодо облікової ставки безпосередньо стосуються кожного: від них залежить дохідність гривневих депозитів, вартість іпотеки та споживчих кредитів. Рішення приймає Правління НБУ за заздалегідь опублікованим графіком засідань з монетарної політики. До речі, учасники ринку часто отримують ці дані через термінали Bloomberg та фінансові дані, які стали стандартом для трейдерів і аналітиків.
Окремий напрям — готівковий обіг. НБУ проєктує банкноти й монети, організовує їхнє виготовлення (власна Банкнотна фабрика та Монетний двір), визначає потребу економіки в готівці, вилучає пошкоджені банкноти та вводить оновлені зразки. Захисні елементи гривні — водяні знаки, захисні стрічки, спеціальні фарби — регулярно вдосконалюються, щоб ускладнити підробку.
Нагляд за банками та фінансовою системою
Стабільна гривня неможлива без надійних банків, через які ці гроші циркулюють. Тому другий великий блок роботи НБУ — банківський нагляд. Центральний банк видає ліцензії на банківську діяльність, встановлює обов’язкові нормативи (капіталу, ліквідності, ризику), проводить перевірки та може застосовувати санкції — від штрафів до вимог щодо докапіталізації, а в крайньому разі виводить неплатоспроможний банк з ринку.
Практичний сенс цього нагляду для вкладника простий: банк не має права ризикувати грошима клієнтів безмежно. Нормативи капіталу зобов’язують власників тримати достатню «подушку» власних коштів, а нормативи ліквідності — мати резерви на випадок масового зняття вкладів. Якщо банк усе ж банкрутує, виплатами вкладникам займається Фонд гарантування вкладів фізичних осіб — окрема установа, яка працює в тісній взаємодії з НБУ.
Очищення банківської системи 2014–2017 років показало, як це працює в реальності: десятки банків, де власники виводили активи через кредити пов’язаним особам, були визнані неплатоспроможними. Процес був болісним, але в результаті система стала помітно стійкішою, що підтвердилося під час стресу 2022 року — масових банкрутств банків на початку повномасштабної війни не сталося.
Після реформи 2020 року до периметра нагляду НБУ додалися небанківські фінансові установи: страхові та лізингові компанії, кредитні спілки, ломбарди, фінансові компанії. Це закрило «сірі зони», де раніше могли накопичуватися ризики поза увагою регулятора.
Платіжна інфраструктура: СЕП, кешес і безготівкові розрахунки
Третій стовп діяльності НБУ — платіжна інфраструктура, тобто технічна й нормативна основа, за якою гроші рухаються між рахунками. Ядро цієї системи — СЕП, система електронних платежів Національного банку. Через неї проходить переважна більшість міжбанківських переказів у гривні: коли ви надсилаєте кошти з рахунку в одному банку на рахунок в іншому, фінальний розрахунок між цими банками відбувається саме через СЕП.
НБУ також встановлює правила гри для платіжного ринку: ліцензує платіжні системи, визначає вимоги до захисту коштів у платіжних додатках, регулює емісію електронних грошей і норми безготівкових розрахунків. Популярні українські фінтех-сервіси, хоч і виглядають як самостійні продукти, працюють у правовому полі, яке формує центральний банк.
Окремої згадки заслуговує робота в умовах воєнного стану. З 2022 року НБУ запровадив низку заходів, щоб платежі не зупинялися навіть під час масштабних блекoutів: концепція Power Banking об’єднала банкомати, відділення та термінали з резервним живленням у спільну мережу, а пріоритет безготівкових розрахунків дозволив торгівлі працювати навіть там, де готівка була недоступна. Це наочний приклад того, що платіжна інфраструктура — це питання не лише зручності, а й стійкості держави.
Валютний ринок, резерви та курс гривні
НБУ — ключовий гравець валютного ринку України. Він визначає правила купівлі-продажу валюти банками, може проводити валютні інтервенції (купувати чи продавати валюту, щоб згладити надмірні коливання) та щодня публікує офіційний курс гривні, який використовується для бухгалтерського обліку, митних розрахунків і державних платежів.
Режим курсоутворення змінювався залежно від обставин: від фіксованого курсу в 1990-х до плаваючого з 2015 року, тимчасової фіксації на рівні 29,25 грн за долар на початку повномасштабного вторгнення та переходу до керованої гнучкості валютного курсу в жовтні 2023 року. У режимі керованої гнучкості курс формується ринком, але НБУ залишається активним учасником і стримує різкі стрибки в обидва боки.
Інструментом цієї політики є міжнародні резерви — запаси валюти, золота та інших активів, якими розпоряджається НБУ. Резерви потрібні, щоб країна могла оплачувати критичний імпорт, обслуговувати зовнішній борг і підтримувати стабільність курсу в періоди шоків. Їхній рівень регулярно публікується і є одним із головних індикаторів здоров’я фінансової системи.
Чим НБУ не є: поширені помилки і міфи
Навколо центрального банку існує чимало хибних уявлень. Розберімо найстійкіші:
- «НБУ друкує гроші за власним бажанням». Емісія — це не довільний друк, а реакція на попит економіки на гроші. Безконтрольна емісія миттєво розганяє інфляцію, що суперечить головному мандату центрального банку.
- «НБУ повертає гроші вкладників збанкрутілих банків». Ні, виплати здійснює Фонд гарантування вкладів фізичних осіб у межах гарантованої суми. НБУ лише визнає банк неплатоспроможним.
- «НБУ встановлює курс у всіх обмінниках». Офіційний курс — це орієнтир для обліку, а готівковий курс у банках і обмінних пунктах формується ринком, хоча регулятор може обмежувати його відхилення в особливі періоди.
- «НБУ видає кредити громадянам». Центральний банк не працює з фізичними особами: кредити, депозити та рахунки для людей — сфера комерційних банків.
Як діяльність НБУ відчуває звичайна людина
Звести роботу центрального банку до повсякденного досвіду допомагає короткий ланцюжок практичних наслідків:
- Облікова ставка визначає, скільки ви заробите на депозиті та скільки переплатите за кредитом.
- Банківський нагляд і Фонд гарантування вкладів визначають, наскільки безпечно тримати гроші в конкретному банку.
- СЕП і платіжне регулювання — це те, чому переказ між банками приходить за хвилини, а не за дні.
- Валютна політика та резерви впливають на курс, за яким ви купуєте валюту чи оплачуєте імпортні товари.
- Якість банкнот і робота мережі готівкового обігу — це те, чому гривня у вашому гаманці захищена від підробок і доступна навіть під час блекаутів.
Якщо ви обираєте банк для заощаджень, практичний алгоритм простий: перевірте, чи має установа ліцензію НБУ (реєстр на сайті центрального банку), чи є вона учасницею Фонду гарантування вкладів, і порівняйте ставки з урахуванням поточної облікової ставки — надто висока дохідність відносно неї часто сигналізує про підвищений ризик. Детальні рішення щодо великих сум чи валютних стратегій варто обговорювати з фінансовим консультантом, бо загальні правила не враховують вашої особистої ситуації.
Поширені запитання
Хто очолює National Bank of Ukraine і як призначається керівництво?
Голову НБУ призначає Верховна Рада за поданням Президента строком на п’ять років. Членів Правління призначає Рада НБУ — орган, що здійснює нагляд за діяльністю центрального банку. Така процедура покликана забезпечити інституційну незалежність регулятора.
Чи може НБУ фінансувати державний бюджет напряму?
За законом пряме фінансування бюджету заборонене в мирний час, оскільки воно провокує інфляцію. Під час воєнного стану парламент може тимчасово дозволяти купівлю військових облігацій, що фактично стало інструментом бюджетної підтримки в 2022 році, але це винятковий захід із жорсткими рамками.
Де подивитися офіційний курс і облікову ставку?
Обидва показники щодня публікуються на офіційному сайті Національного банку України, а також транслюються в банківських застосунках і фінансових медіа. Офіційний курс набуває чинності з дня встановлення.
Що буде з моїми грошима, якщо банк втратить ліцензію?
НБУ відкликає ліцензію та визнає банк неплатоспроможним, після чого виплатами займається Фонд гарантування вкладів фізичних осіб у межах гарантованої законом суми. Під час воєнного стану діяла підвищена гарантія повного відшкодування, однак її умови змінюються, тому актуальний ліміт варто перевіряти на сайті Фонду перед розміщенням великих заощаджень.