- Що таке ПУМБ і чому його називають універсальним банком
- Історія ПУМБ: від заснування до системно важливого банку
- Як влаштована бізнес-модель ПУМБ
- Корпоративний бізнес
- Малий та середній бізнес
- Роздрібний бізнес
- Продукти для роздрібних клієнтів: як це працює на практиці
- Платіжні картки та щоденні розрахунки
- Кредитні продукти
- Депозити та заощадження
- Як ПУМБ обслуговує бізнес: від маленького магазину до великого заводу
- Малий бізнес: відкриття рахунку та еквайринг
- Середній бізнес: кредитування та зарплатний проєкт
- Великий бізнес: міжнародні контракти та документарні операції
- Платіжна інфраструктура та роль ПУМБ у фінансовій системі України
- Цифрові сервіси: як керувати грошима без відділення
- Мобільний додаток ПУМБ Online
- Цифровий банкінг для бізнесу
- Практичні поради для клієнтів ПУМБ
- Поширені запитання
- Чи можна відкрити рахунок у ПУМБ дистанційно?
- Які комісії за зняття готівки в банкоматах інших банків?
- Чи працює ПУМБ із системою «єПідтримка»?
- Як швидко зараховуються кошти при еквайрингу?
- Підсумок: чому ПУМБ залишається одним із ключових банків країни
Що таке ПУМБ і чому його називають універсальним банком
Перший Український Міжнародний Банк (ПУМБ) — це приватний комерційний банк, який працює в Україні з 1991 року. Він належить до групи найбільших банків країни за розміром активів та кількістю клієнтів. Статус універсального банку означає, що установа не зосереджується на одному сегменті, а надає повний спектр фінансових послуг: від зарплатних карток і споживчих кредитів для фізичних осіб до складних корпоративних фінансувань, торговельного еквайрингу та міжнародних розрахунків для великих компаній. Щоб краще орієнтуватися в цій сфері, варто вивчити банки фонди фінансові системи та їхню роль в економіці.
Така модель дозволяє диверсифікувати доходи та ризики, а клієнтам — отримувати всі послуги в одному банку. Наприклад, підприємець може відкрити рахунок для бізнесу, підключити еквайринг для приймання карток у магазині та використовувати особисту кредитну картку цього ж банку для власних потреб.
За даними Національного банку України, ПУМБ стабільно входить до переліку системно важливих банків, що підтверджує його значення для фінансової системи країни. Банк обслуговує понад 2 мільйони роздрібних клієнтів та десятки тисяч бізнес-клієнтів, має одну з найбільших мереж відділень і банкоматів.
Історія ПУМБ: від заснування до системно важливого банку
Банк було зареєстровано 20 грудня 1991 року, у перші місяці незалежності України. Його засновниками стали кілька великих промислових підприємств, які потребували надійного фінансового партнера для міжнародних розрахунків. Назва «Перший Український Міжнародний Банк» відображала амбіцію стати провідником України у світову економіку.
У 2000-х роках банк почав активно розвивати роздрібний напрямок: запустив споживче кредитування, іпотеку та депозитні програми для населення. Після світової фінансової кризи 2008–2009 років ПУМБ, як і багато українських банків, пройшов через реструктуризацію боргів та оптимізацію мережі. Для порівняння, історія Raiffeisen Bank Україна демонструє схожий шлях розвитку роздрібного напрямку в цей самий період.
Важливим етапом стала зміна акціонерів у 2011 році, коли контроль над банком отримала група СКМ (System Capital Management) — один із найбільших українських інвестиційних холдингів. Це забезпечило банку стабільну підтримку капіталом та довгострокову стратегію. У 2015 році ПУМБ придбав частину активів та зобов’язань неплатоспроможного банку «Дельта», що дозволило швидко розширити клієнтську базу та мережу відділень.
Протягом 2020–2023 років банк продовжував цифрову трансформацію, активно інвестував у мобільний додаток та онлайн-сервіси для бізнесу, а також підтримував безперебійну роботу під час повномасштабної війни. Сьогодні ПУМБ — це сучасний універсальний банк, який поєднує великий досвід роботи з корпоративними клієнтами та зручні цифрові продукти для роздрібного сегменту.
Як влаштована бізнес-модель ПУМБ
Бізнес-модель ПУМБ базується на трьох ключових сегментах: корпоративний бізнес, малий та середній бізнес (МСБ), роздрібний бізнес. Кожен із них генерує доходи через відсоткові та комісійні продукти, а також через перехресні продажі.
Корпоративний бізнес
Цей сегмент обслуговує великі українські підприємства, часто експортерів або імпортерів. Банк надає їм кредити на поповнення обігових коштів, інвестиційне фінансування, банківські гарантії, документарні акредитиви, послуги з валютного контролю та міжнародних розрахунків. Завдяки багаторічним відносинам із великими промисловими групами, ПУМБ має стійку базу корпоративних клієнтів, які забезпечують значну частину комісійного доходу.
Малий та середній бізнес
Для підприємців банк пропонує розрахунково-касове обслуговування, кредити на розвиток (у тому числі за програмами державної підтримки, як-от «Доступні кредити 5-7-9%»), торговельний еквайринг, зарплатні проєкти, депозити та бізнес-картки. Окрема увага приділяється цифровим рішенням: відкриття рахунку онлайн, інтеграція з бухгалтерськими сервісами та мобільний додаток для підприємців дозволяють керувати фінансами без відвідування відділення. Сучасні платіжні рішення для бізнесу розвиваються за схожими принципами, як показує історія Adyen у сфері глобального e-commerce.
Роздрібний бізнес
Для фізичних осіб ПУМБ надає класичний набір послуг: дебетові та кредитні картки, споживчі кредити, іпотеку, депозити, обмін валют, грошові перекази. Значна частина операцій виконується через інтернет-банкінг ПУМБ Online та мобільний додаток. Банк також бере участь у державних програмах, наприклад, виплаті пенсій, субсидій та соціальної допомоги.
Важливою особливістю бізнес-моделі є перехресні продажі: зарплатні проєкти для компаній автоматично залучають співробітників як роздрібних клієнтів, які потім можуть скористатися кредитними пропозиціями або відкрити депозит.
Продукти для роздрібних клієнтів: як це працює на практиці
Роздрібна лінійка ПУМБ охоплює більшість фінансових потреб звичайної людини. Розглянемо кілька прикладів, які демонструють, як клієнт може використовувати продукти банку.
Платіжні картки та щоденні розрахунки
Банк випускає дебетові картки Visa та Mastercard у гривні, доларах США та євро. Клієнт може відкрити картку онлайн через мобільний додаток і одразу додати її до Apple Pay або Google Pay. Картки підтримують безконтактну оплату, зняття готівки у власних та партнерських банкоматах без комісії (залежно від тарифу) та перекази з картки на картку.
Приклад: студент отримує стипендію на картку ПУМБ, сплачує нею за проїзд та обіди, а через додаток відстежує витрати за категоріями. Батьки можуть миттєво переказати йому гроші зі своєї картки цього ж банку без комісії.
Кредитні продукти
ПУМБ пропонує кредитні картки з пільговим періодом (grace period), споживчі кредити готівкою, кредити на придбання товарів у партнерських магазинах. Рішення про надання кредиту часто ухвалюється автоматично на основі скорингової моделі, яка аналізує кредитну історію та доходи клієнта.
Приклад: молода сім’я хоче купити новий ноутбук. Вони оформлюють кредитну картку з лімітом 30 000 грн, купують техніку в партнерському магазині на виплат частинами (без переплат, якщо магазин бере комісію на себе) та погашають борг рівними платежами протягом 6 місяців.
Депозити та заощадження
Банк приймає строкові вклади в гривні та валюті з різними термінами — від 1 місяця до 1 року і більше. Клієнт може відкрити депозит онлайн, поповнювати його або автоматично пролонгувати. Процентні ставки залежать від суми, строку та валюти.
Приклад: пенсіонерка відкриває депозит на 50 000 грн строком на 9 місяців через відділення, а потім щомісяця отримує відсотки на свою пенсійну картку. Це дозволяє їй отримувати невеликий пасивний дохід без ризику.
Як ПУМБ обслуговує бізнес: від маленького магазину до великого заводу
Бізнес-напрямок ПУМБ охоплює всі етапи життєвого циклу компанії. Розглянемо конкретні сценарії для різних типів клієнтів.
Малий бізнес: відкриття рахунку та еквайринг
Підприємець, який відкриває кав’ярню, може дистанційно зарезервувати рахунок через сайт банку, завантаживши необхідні документи. Після ідентифікації він отримує повноцінний розрахунковий рахунок, до якого підключає інтернет-банкінг. Одночасно він оформлює торговельний еквайринг: банк надає POS-термінал або QR-код для приймання безготівкових платежів. Комісія за еквайринг залежить від обороту та типу бізнесу.
Приклад: власник кав’ярні сплачує комісію 1,8% від суми безготівкових чайових, а гроші зараховуються на рахунок наступного робочого дня. Щомісяця він отримує виписку, яку легко інтегрує з бухгалтерською програмою.
Середній бізнес: кредитування та зарплатний проєкт
Виробнича компанія з 50 співробітниками потребує кредиту на закупівлю сировини. ПУМБ може запропонувати відновлювальну кредитну лінію з лімітом, розрахованим на основі фінансових показників бізнесу. Одночасно компанія переводить виплату зарплати на картки ПУМБ, що знижує витрати на інкасацію та бухгалтерію. Співробітники автоматично отримують картки з безкоштовним обслуговуванням та доступом до споживчих кредитів на спеціальних умовах.
Приклад: після запуску зарплатного проєкту 30% співробітників оформили кредитні картки банку, що принесло додатковий комісійний дохід.
Великий бізнес: міжнародні контракти та документарні операції
Для великих експортерів ПУМБ виступає фінансовим радником та посередником у міжнародних розрахунках. Банк підтверджує акредитиви, надає гарантії виконання контрактів, проводить валютний контроль та конвертацію великих сум. Завдяки кореспондентським відносинам із закордонними банками, платежі проходять швидко та з мінімальними комісіями.
Приклад: металургійний завод експортує продукцію до ЄС. Покупець відкриває акредитив у своєму банку, а ПУМБ підтверджує його та виплачує кошти продавцю одразу після відвантаження, мінімізуючи ризик неплатежу.
Платіжна інфраструктура та роль ПУМБ у фінансовій системі України
ПУМБ є одним із ключових учасників платіжної інфраструктури України. Банк має власний процесинговий центр, який обробляє транзакції за картками Visa та Mastercard. Це дозволяє швидко впроваджувати нові технології, наприклад, безконтактні платежі, токенізацію карток та оплату через QR-код.
Банк також підключений до системи електронних платежів Національного банку України (СЕП НБУ), що забезпечує миттєві міжбанківські перекази в гривні. Для міжнародних переказів ПУМБ використовує SWIFT, а також співпрацює з системами грошових переказів, такими як Western Union та MoneyGram.
Окремо варто згадати участь банку в державних програмах: виплата пенсій, субсидій, допомоги внутрішньо переміщеним особам. Під час воєнного стану ПУМБ забезпечував безперебійне функціонування банкоматів та відділень навіть у складних умовах, що підтверджує його стійкість як системно важливого банку.
Цифрові сервіси: як керувати грошима без відділення
Сучасний клієнт очікує, що більшість операцій можна виконати зі смартфона. ПУМБ розвиває два основні цифрові канали: інтернет-банкінг ПУМБ Online для фізичних осіб та окремий додаток для бізнесу.
Мобільний додаток ПУМБ Online
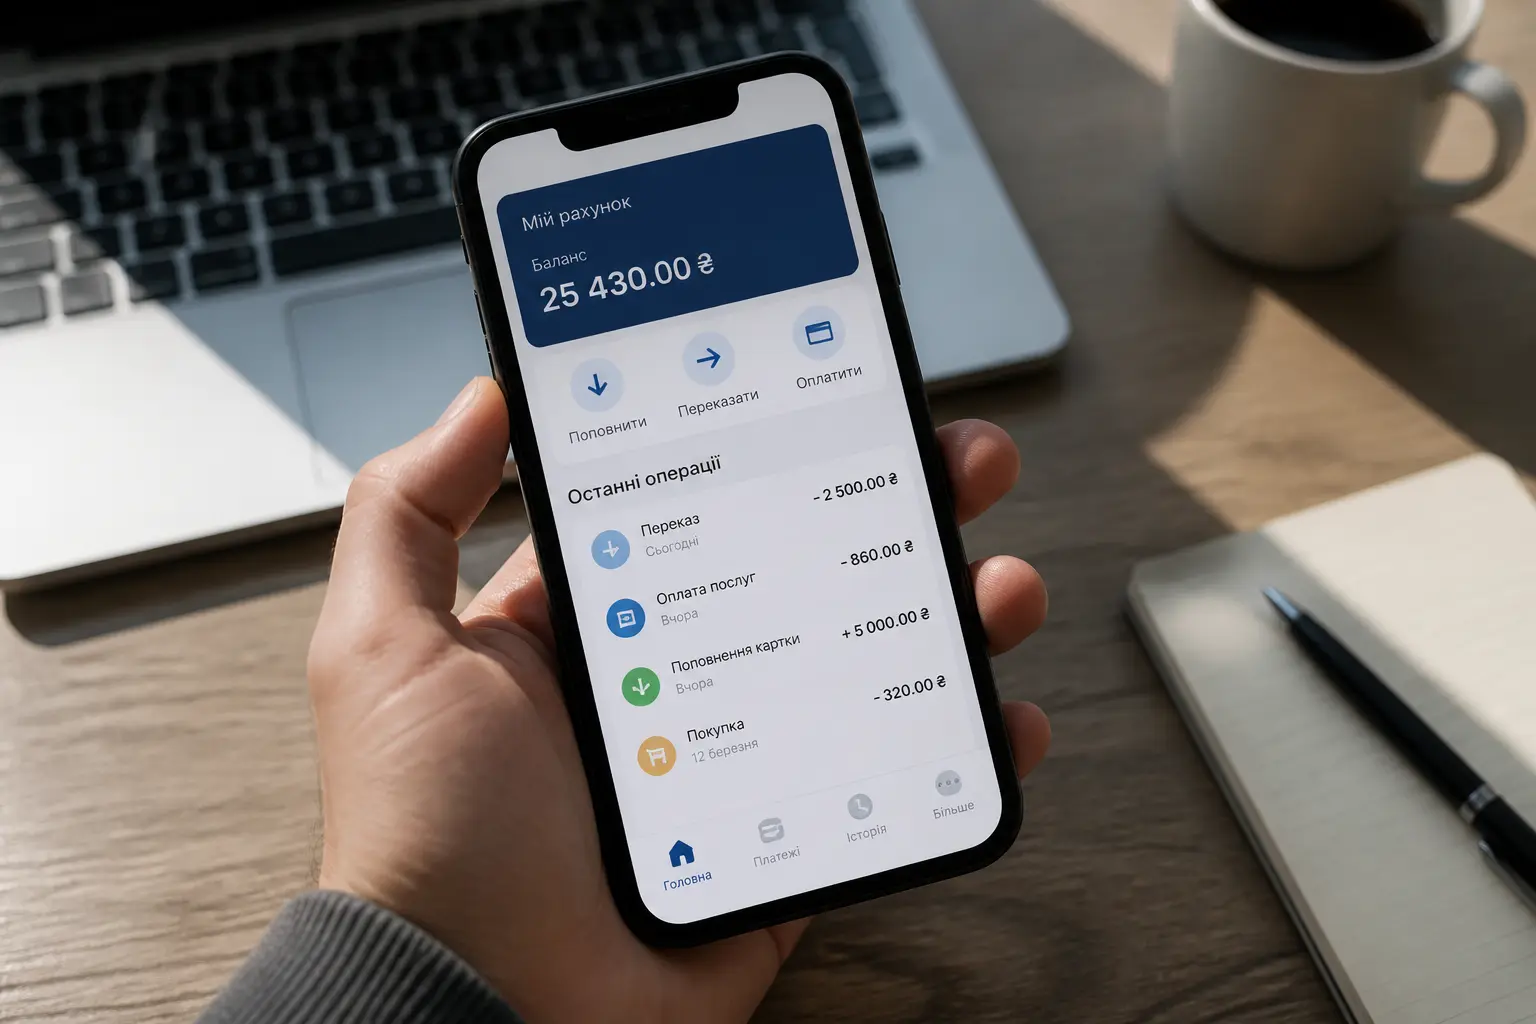
Додаток дозволяє відкривати депозити, оформлювати кредитні картки, переказувати гроші за номером телефону, сплачувати комунальні послуги, купувати квитки та поповнювати мобільний. Інтерфейс адаптовано під звички українських користувачів: є аналітика витрат за категоріями, можливість встановлювати ліміти та отримувати push-сповіщення про операції.
Приклад: користувач втратив картку. У додатку він миттєво блокує її, замовляє перевипуск та додає віртуальну картку для розрахунків в інтернеті, поки чекає на фізичний пластик.
Цифровий банкінг для бізнесу
Підприємці можуть створювати платіжні доручення, підписувати їх електронним цифровим підписом (ЕЦП), завантажувати виписки для бухгалтерії, керувати кількома рахунками та контролювати рух коштів у реальному часі. Інтеграція з популярними сервісами на кшталт «Вчасно» або «Bookkeeper» спрощує здачу звітності.
Приклад: ФОП на спрощеній системі оподаткування щокварталу сплачує єдиний податок через додаток, а система автоматично формує платіжку з правильними реквізитами.
Практичні поради для клієнтів ПУМБ
Щоб отримати максимум користі від послуг банку, варто врахувати кілька нюансів.
- Перед відкриттям картки або депозиту порівняйте тарифи на офіційному сайті: умови можуть відрізнятися залежно від пакету послуг (наприклад, «Базовий», «Комфорт», «Преміум»).
- Для бізнесу уточніть, чи підпадає ваша діяльність під програми державної підтримки — це може знизити відсоткову ставку за кредитом.
- Використовуйте мобільний додаток для більшості операцій: комісії в ньому часто нижчі, ніж у відділенні.
- Підключіть SMS-інформування або push-сповіщення, щоб контролювати всі транзакції та швидко реагувати на підозрілі операції.
- Якщо ви отримуєте зарплату на картку ПУМБ, дізнайтесь про спеціальні умови кредитування для зарплатних клієнтів — ставка може бути на 1–2% нижчою.
Поширені запитання
Чи можна відкрити рахунок у ПУМБ дистанційно?
Так, фізичні особи можуть відкрити картковий рахунок через мобільний додаток, пройшовши відеоідентифікацію. Для бізнесу доступне резервування рахунку онлайн із подальшим наданням документів.
Які комісії за зняття готівки в банкоматах інших банків?
Комісія залежить від тарифного пакету. У деяких пакетах передбачено безкоштовне зняття в межах ліміту (наприклад, до 10 000 грн на місяць), понад ліміт стягується відсоток від суми (зазвичай 1–1,5%).
Чи працює ПУМБ із системою «єПідтримка»?
Так, банк є учасником державних програм, зокрема «єПідтримка», і клієнти можуть отримувати відповідні виплати на картки ПУМБ.
Як швидко зараховуються кошти при еквайрингу?
Зазвичай гроші з терміналу надходять на рахунок бізнесу наступного робочого дня, але для деяких галузей можливе прискорене зарахування (від кількох годин).
Підсумок: чому ПУМБ залишається одним із ключових банків країни
ПУМБ поєднує багаторічний досвід обслуговування великих корпорацій із сучасними цифровими рішеннями для роздрібних клієнтів та малого бізнесу. Його універсальна модель дозволяє диверсифікувати ризики та пропонувати клієнтам комплексне обслуговування. Статус системно важливого банку, розгалужена мережа відділень, власний процесинг та участь у державних програмах роблять його важливим елементом фінансової системи України. Для звичайної людини чи підприємця це означає доступ до широкого спектру послуг в одному банку з можливістю вирішувати більшість фінансових питань онлайн.