Коли іноземець уперше потрапляє до Китаю, його вражає не стільки кількість хмарочосів, скільки те, як люди розраховуються. Готівку майже не видно: навіть вуличний торговець локшиною простягає картонку з QR-кодом. За цією звичкою стоїть не просто зручний сервіс, а глибока трансформація всієї фінансової системи країни. Її серцем стала Alipay — платформа, яка починалася як гарант безпечних угод на Taobao, а перетворилася на багаторівневу екосистему, що охоплює понад мільярд користувачів.
Сьогодні Alipay — це і платіжний інструмент, і кредитний брокер, і інвестиційний майданчик, і джерело даних для оцінки кредитоспроможності. Щоб зрозуміти, як мобільні платежі стали невід’ємною частиною китайської цифрової економіки, варто розібратися в історії компанії, її бізнес-моделі, технічному устрої та ролі у фінансовій системі.
- Історія Alipay: від довіри на Taobao до фінансового гіганта
- Як працює Alipay: архітектура, кліринг і роль даних
- Бізнес-модель Alipay: як заробляє платіжна система
- Alipay та банки: партнери чи конкуренти?
- Фонди та фінансові системи: як Alipay змінила ринкову інфраструктуру
- Alipay простими словами: що це таке і чому це важливо
- Цікаві факти про Alipay
- Практичні приклади використання Alipay
- Регулювання та виклики: що далі для Alipay?
- Поширені запитання
- Чи можу я користуватися Alipay за межами Китаю?
- Чи безпечно зберігати гроші в Alipay?
- Як Alipay заробляє, якщо платежі безкоштовні?
- Чи правда, що Alipay стежить за користувачами?
Історія Alipay: від довіри на Taobao до фінансового гіганта
На початку 2000-х китайська електронна комерція стикалася з фундаментальною проблемою: покупці боялися переказувати гроші незнайомим продавцям, а продавці — відправляти товар без передоплати. Банківські перекази були повільними, а платіжні картки малопоширеними. У 2003 році компанія Alibaba запустила Taobao — майданчик для споживчої торгівлі, і майже одразу зіткнулася з кризою довіри. Саме тоді з’явилася ідея створити ескроу-сервіс, який тимчасово блокував би гроші покупця до підтвердження отримання товару.
Так у 2004 році народилася Alipay. Спочатку це був внутрішній інструмент Taobao, але швидко став самостійним продуктом. Ключовим моментом стало усвідомлення, що проблема довіри стосується не лише онлайн-торгівлі, а будь-яких розрахунків між незнайомцями. До 2011 році Alipay вже обробляла платежі не тільки для Alibaba, а й для десятків тисяч зовнішніх сайтів. Того ж року відбувся суперечливий, але стратегічно важливий крок: Джек Ма перевів Alipay під контроль китайської компанії, щоб отримати ліцензію на платіжну діяльність, що викликало конфлікт з акціонерами Yahoo і Softbank.
Подальше зростання було вибуховим. У 2013 році запустили Yu’e Bao — фонд грошового ринку всередині Alipay, який дозволяв отримувати відсотки на залишок рахунку. Це був прорив: менш ніж за рік фонд залучив понад 500 мільярдів юанів, ставши одним із найбільших у світі. У 2014 році заснували Ant Group (тоді Ant Financial), яка об’єднала Alipay, Yu’e Bao, кредитні сервіси Huabei та Jiebei, а також систему соціального кредиту Sesame Credit. До 2020 року Ant Group оцінювалася в понад 300 мільярдів доларів перед запланованим IPO, яке згодом було призупинене регуляторами.
Сьогодні Alipay — це не просто платіжний додаток, а суперапп із сотнями функцій: від оплати комунальних послуг і купівлі квитків до управління інвестиціями та доступу до державних сервісів. Її історія показує, як вдале розв’язання конкретної проблеми довіри може перерости в системну зміну фінансової поведінки цілої країни.
Як працює Alipay: архітектура, кліринг і роль даних
На перший погляд, Alipay працює як звичайний цифровий гаманець: користувач поповнює рахунок з банківської картки або прив’язує картку для прямих списань, а потім сканує QR-код для оплати. Але за цим простим інтерфейсом стоїть складна багатошарова система, яка поєднує функції платіжного шлюзу, клірингового центру та аналітичної платформи.
Технічно Alipay не є банком. Це ліцензована платіжна система, яка виступає посередником між покупцем, продавцем і банками. Коли ви оплачуєте покупку, гроші не йдуть одразу на рахунок магазину. Натомість Alipay списує кошти з вашого банківського рахунку або внутрішнього балансу, тимчасово зберігає їх на своєму транзитному рахунку в банку-партнері, і лише після підтвердження транзакції (або автоматично для надійних продавців) переказує отримувачу. Цей процес нагадує роботу класичних клірингових вузлів: Alipay агрегує тисячі дрібних платежів і проводить взаєморозрахунки з банками пакетами, що значно знижує навантаження на банківську інфраструктуру.
Особливу роль відіграють дані. Кожна транзакція, кожен переказ, кожна оплата рахунку фіксуються і стають частиною профілю користувача. Alipay аналізує не лише суми та частоту покупок, а й категорії витрат, локації, соціальні зв’язки. Ці дані використовуються для оцінки кредитоспроможності (Sesame Credit), персоналізації пропозицій, виявлення шахрайства та навіть для державних програм соціального рейтингу. Саме дані перетворили Alipay із простої платіжної системи на ключового гравця цифрової економіки.
Важливо розуміти і роль брокерів у цій екосистемі. Alipay не просто проводить платежі, а й виступає платформою для дистрибуції фінансових продуктів: страхових полісів, інвестиційних фондів, депозитів. Користувач бачить пропозицію від банку чи страхової компанії безпосередньо в додатку, а Alipay отримує комісію за залучення клієнта. Таким чином, компанія виконує роль інфраструктурного брокера, який з’єднує споживачів із фінансовими установами.
Бізнес-модель Alipay: як заробляє платіжна система
Поширена помилка — вважати, що Alipay заробляє лише на комісіях із транзакцій. Насправді платіжний сервіс для споживачів часто є безкоштовним або майже безкоштовним. Комісію за еквайринг сплачують продавці, але в Китаї вона традиційно низька — близько 0,55% для офлайн-магазинів, що значно менше, ніж у західних платіжних системах. Alipay свідомо демпінгувала, щоб швидко захопити ринок, і це спрацювало: сьогодні вона разом із WeChat Pay контролює понад 90% ринку мобільних платежів Китаю.
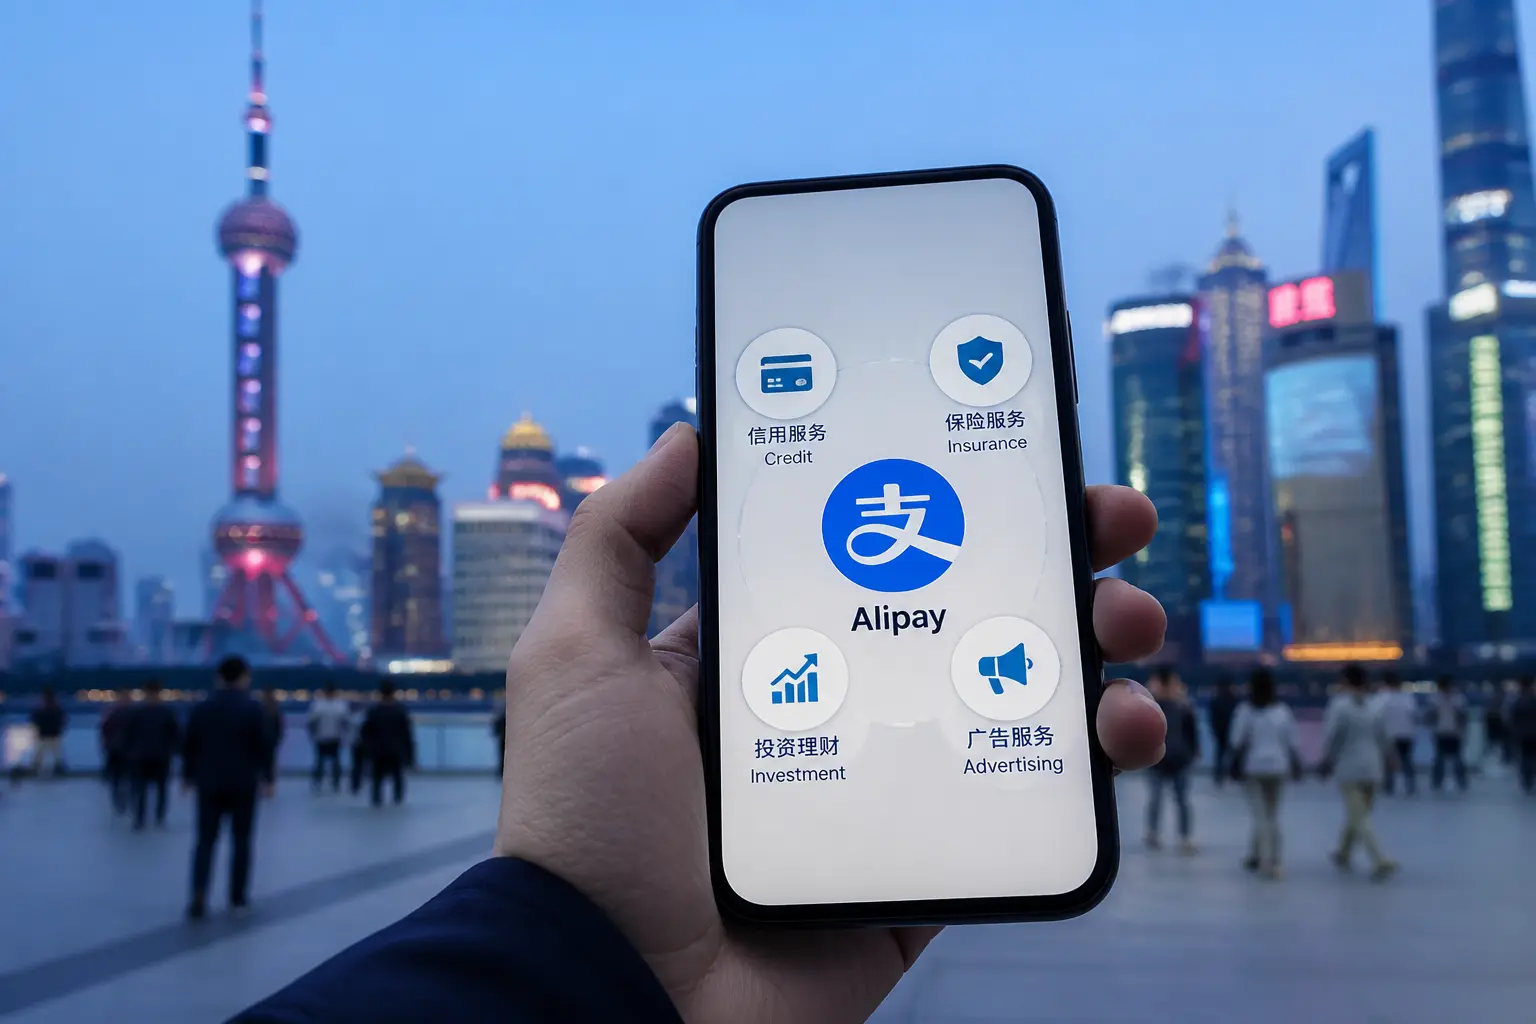
Основний дохід генерується не на платежах, а на фінансових послугах. Розглянемо ключові джерела:
- Кредитування. Сервіс Huabei (аналог кредитної картки) дозволяє купувати зараз, а платити пізніше. Alipay отримує відсотки від прострочених платежів і комісію від продавців за надання розстрочки покупцям. Jiebei видає споживчі кредити напряму, заробляючи на відсотках.
- Управління активами. Yu’e Bao стягує комісію за управління фондом (близько 0,3% від активів). Крім того, Alipay пропонує платні інвестиційні продукти від сторонніх компаній, отримуючи агентську винагороду.
- Страхування. Через платформу продаються поліси страхування життя, здоров’я, майна. Alipay виступає агентом і отримує комісію з кожної проданої страховки.
- Реклама та маркетинг. Продавці платять за просування своїх товарів і послуг усередині додатку, використовуючи таргетинг на основі даних.
- Технологічні рішення. Ant Group продає банкам і фінтех-компаніям хмарні сервіси, системи ризик-менеджменту, блокчейн-рішення.
Така модель дозволяє Alipay залишатися безкоштовною для більшості користувачів, водночас заробляючи на тих, хто потребує додаткових фінансових продуктів. Це класичний приклад екосистемного підходу: платіжний сервіс слугує точкою входу, через яку споживач поступово залучається до більш маржинальних послуг.
Alipay та банки: партнери чи конкуренти?
Відносини Alipay з банківською системою — це складний симбіоз. З одного боку, платформа не може існувати без банків: саме вони зберігають кошти клієнтів на транзитних рахунках, забезпечують ліквідність і виконують функції розрахункових центрів. З іншого — Alipay поступово перебирає на себе багато банківських функцій, особливо в роздрібному сегменті.
Китайські банки довгий час недооцінювали загрозу. Їхні мобільні додатки були незручними, а комісії високими. Alipay запропонувала простий інтерфейс, миттєві перекази та відсутність плати за базові операції. У результаті мільйони китайців перестали користуватися банківськими відділеннями для повсякденних потреб. Особливо показовою була історія з Yu’e Bao: коли фонд запропонував відсотки вищі за банківські депозити, почався масовий відтік коштів із банків. Регулятори були змушені втрутитися, обмеживши максимальну суму вкладень.
Сьогодні банки адаптувалися. Багато з них запустили власні цифрові платформи, а деякі почали інтегруватися з Alipay, пропонуючи через неї свої продукти. Фактично сформувалася модель коопетиції: банки забезпечують базову інфраструктуру, а Alipay — клієнтський досвід і дистрибуцію. Проте регулятори все частіше вимагають, щоб Alipay ділилася даними з банками та знижувала концентрацію ризиків, що поступово розмиває її конкурентну перевагу.
Фонди та фінансові системи: як Alipay змінила ринкову інфраструктуру
Вплив Alipay виходить далеко за межі споживчих платежів. Поява Yu’e Bao у 2013 році буквально перекроїла ринок управління активами в Китаї. До цього інвестування в фонди грошового ринку було складним і недоступним для більшості населення: потрібно було відвідувати банк, заповнювати папери, мінімальні суми були високими. Alipay знизила поріг входу до 1 юаня, дозволила купувати та продавати паї в один клік і навіть використовувати кошти фонду для прямих платежів. Це створило новий клас роздрібних інвесторів.
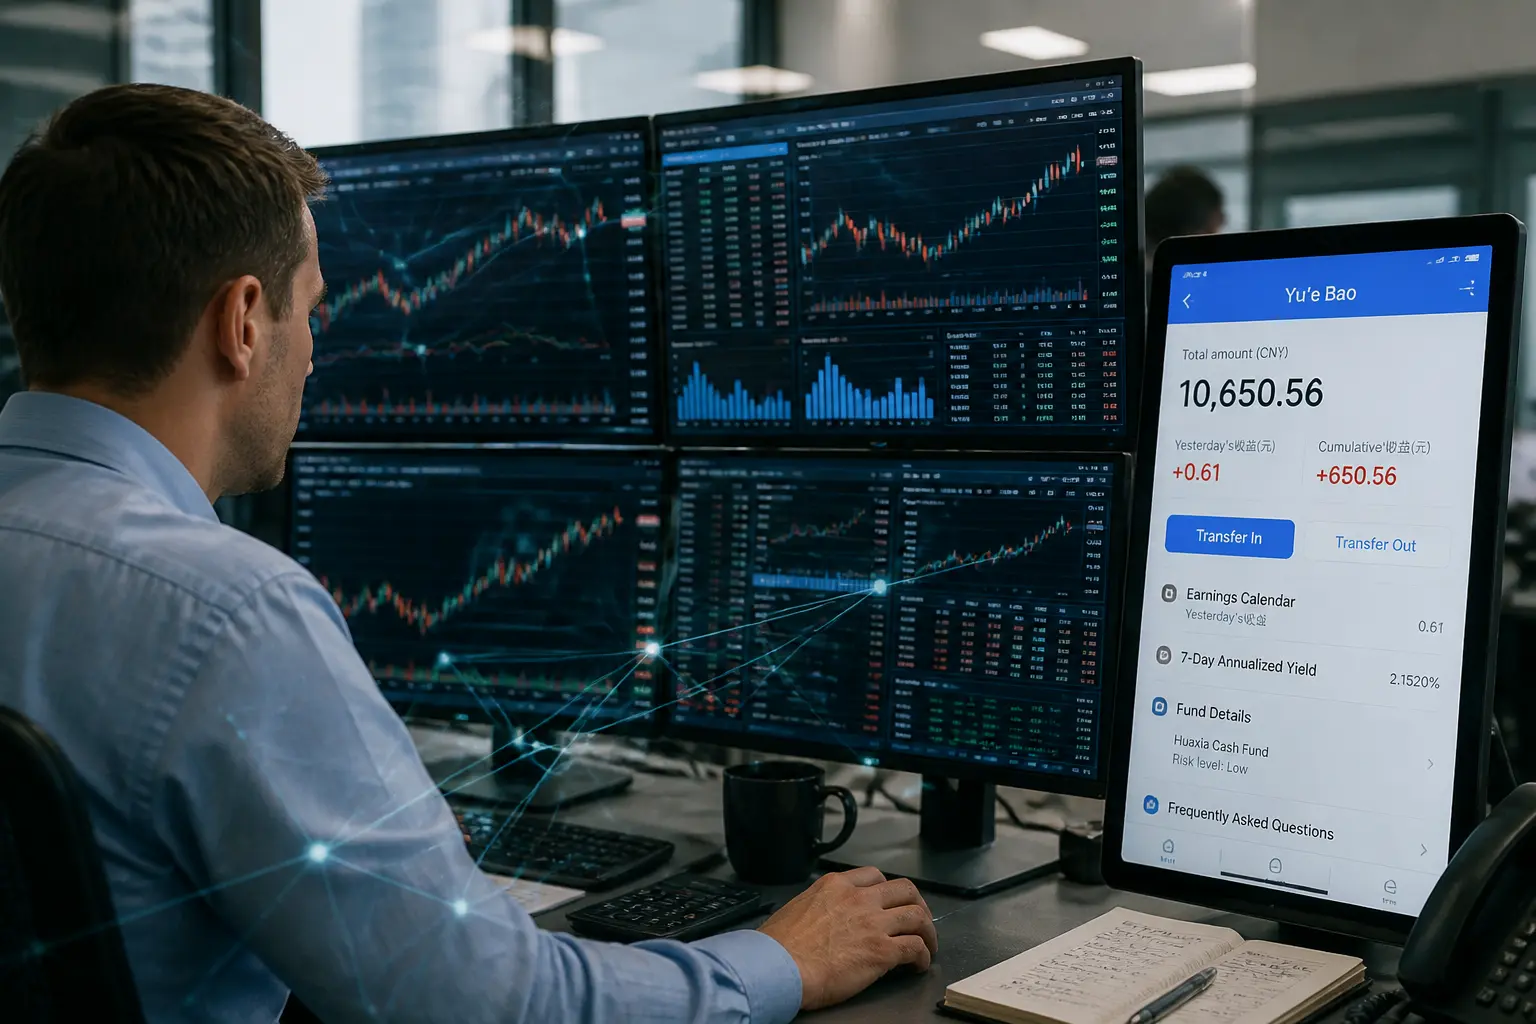
Але наслідки були системними. Yu’e Bao став одним із найбільших покупців міжбанківських депозитів, що вплинуло на ставки грошового ринку. Банки, які звикли до дешевого фондування від населення, були змушені конкурувати за кошти з фондом, що підвищувало їхню вартість запозичень. Це, своєю чергою, позначилося на кредитних ставках для бізнесу. Регулятори поступово встановили ліміти на обсяг фонду та концентрацію активів, щоб зменшити системні ризики.
Крім того, Alipay фактично створила нову платіжну інфраструктуру. Її система розрахунків між користувачами працює всередині закритого контуру: гроші не залишають екосистему, а просто переписуються з одного внутрішнього рахунку на інший. Це знижує навантаження на національну платіжну систему, але водночас створює ризики ліквідності та ускладнює нагляд. У відповідь Народний банк Китаю зобов’язав платіжні компанії зберігати 100% резервів клієнтських коштів на рахунках у центральному банку, що суттєво обмежило можливості Alipay використовувати ці гроші для кредитування чи інвестування.
Alipay простими словами: що це таке і чому це важливо
Якщо відкинути технічні деталі, Alipay — це цифровий гаманець, який поступово обріс фінансовими сервісами. Для пересічного китайця це додаток, де можна:
- оплатити покупки в магазині, кафе чи на ринку;
- переказати гроші друзям;
- сплатити комунальні послуги, штрафи, податки;
- взяти мікрокредит до зарплати;
- інвестувати вільні гроші в фонд;
- купити страховку;
- замовити квитки на транспорт чи в кіно;
- записатися до лікаря або отримати державні послуги.
Фактично Alipay замінила собою гаманець, банківське відділення, страхового агента та частково навіть державні установи. Її важливість для китайської економіки важко переоцінити: вона не просто спростила платежі, а й створила нову фінансову інфраструктуру, яка дозволила мільйонам людей отримати доступ до кредитів та інвестицій, раніше недоступних через відсутність кредитної історії чи віддаленість від банків.
Цікаві факти про Alipay
- Назва Alipay розшифровується як «алі-платіж», що відсилає до Alibaba, але також співзвучна з китайським словом «довіра» (信任, xìnrèn).
- У 2017 році Alipay запустила функцію «посадка дерева»: користувачі збирають бали за екологічні дії (наприклад, оплату рахунків онлайн замість паперових), і коли накопичується достатньо, Alipay садить справжнє дерево. За перші три роки було висаджено понад 120 мільйонів дерев.
- Система Sesame Credit оцінює понад 300 мільйонів користувачів, впливаючи на їхню здатність орендувати житло, брати кредити чи навіть отримувати візи.
- Під час китайського Нового року через Alipay розсилають цифрові «червоні конверти» з грошима — традиція, яка щороку генерує мільярди транзакцій за лічені години.
Практичні приклади використання Alipay
Щоб краще зрозуміти масштаб, розглянемо кілька життєвих сценаріїв. Уявіть студента в Пекіні. Вранці він купує сніданок у вуличного продавця, скануючи QR-код. Потім оплачує проїзд у метро через Alipay. На заняттях переказує гроші одногрупнику за обід. Увечері замовляє вечерю з доставкою і оплачує її через додаток. Усі ці транзакції безготівкові, миттєві та не потребують готівки чи картки.
Інший приклад — малий бізнес. Власниця магазину одягу в Гуанчжоу використовує Alipay не лише для приймання платежів, а й для обліку: система автоматично фіксує виручку, формує звіти для податкової та пропонує кредит на поповнення оборотних коштів на основі історії продажів. Їй не потрібен бухгалтер або похід до банку — усе в одному додатку.
Третій приклад — сільський житель. У віддаленому селі, де немає банківського відділення, фермер продає врожай через онлайн-платформу, отримує гроші на Alipay і одразу оплачує ними добрива, не витрачаючи часу на поїздку до міста. Це демонструє, як Alipay сприяє фінансовій інклюзії.
Регулювання та виклики: що далі для Alipay?
Бурхливе зростання Alipay не могло залишитися поза увагою регуляторів. Після призупинення IPO Ant Group у 2020 році китайська влада взяла курс на посилення контролю над фінтех-гігантами. Основні вимоги включали: зберігання 100% резервів клієнтських коштів у центробанку, зниження концентрації ризиків через обмеження обсягів кредитування, відокремлення платіжного бізнесу від кредитного, а також відкриття даних для конкурентів і державних органів.
Ці заходи суттєво вплинули на бізнес-модель. Alipay більше не може використовувати клієнтські залишки для інвестування, а кредитний бізнес змушений працювати в межах жорсткіших нормативів. Крім того, регулятори активно просувають власну цифрову валюту — e-CNY, яка може скласти конкуренцію платіжним системам. Проте Alipay адаптується: вона вже інтегрувала підтримку цифрового юаня і продовжує розширювати спектр нефінансових послуг, зокрема в охороні здоров’я, освіті та розвагах.
Для читача, який цікавиться фінансовими технологіями, історія Alipay — це наочний приклад того, як технологічна компанія може змінити цілу галузь. Вона показує, що справжня інновація часто починається не з технології, а з розв’язання конкретної людської проблеми — у цьому випадку, нестачі довіри між незнайомцями в онлайн-торгівлі. І хоча майбутнє Alipay залежатиме від регуляторного середовища, її вплив на китайську економіку вже став незворотним.
Поширені запитання
Чи можу я користуватися Alipay за межами Китаю?
Так, Alipay підтримує міжнародні платежі та доступна в багатьох країнах, але функціонал може бути обмеженим. Для іноземців передбачена можливість прив’язки міжнародних банківських карток, однак деякі сервіси (як-от кредитування) доступні лише громадянам Китаю. Рекомендується перевіряти актуальні умови в офіційному додатку.
Чи безпечно зберігати гроші в Alipay?
Alipay використовує багаторівневий захист: шифрування даних, біометричну аутентифікацію, моніторинг транзакцій у реальному часі. Кошти користувачів тепер зберігаються на рахунках у центральному банку, що знижує ризик втрати. Однак, як і будь-яка фінансова платформа, Alipay не застрахована від шахрайства, тому важливо дотримуватися базових правил безпеки: не передавати паролі, не сканувати підозрілі QR-коди.
Як Alipay заробляє, якщо платежі безкоштовні?
Основний дохід приносять не платежі, а фінансові продукти: кредити, інвестиційні фонди, страхування, а також комісії від продавців за еквайринг і рекламу. Детальніше це описано в розділі про бізнес-модель.
Чи правда, що Alipay стежить за користувачами?
Alipay збирає значний обсяг даних про транзакції та поведінку користувачів для оцінки кредитоспроможності, персоналізації послуг і запобігання шахрайству. Частина цих даних може використовуватися в державній системі соціального кредиту. Користувачі погоджуються на збір даних під час реєстрації, але можуть обмежити деякі дозволи в налаштуваннях конфіденційності.