Уявіть, що широкий фондовий ринок неодноразово змінюється на 5%, а певна акція в середньому рухається в тому самому напрямку приблизно на 7,5%. Така повторювана чутливість відповідає бета близько 1,5. Один місяць сам по собі бету не визначає: коефіцієнт оцінюють за рядом історичних доходностей активу та обраного індексу.
Це одне з базових економічних понять у світі інвестицій, яке допомагає оцінити ризик, не заглиблюючись у складні математичні моделі. Розберімо термін простими словами, з прикладами та цифрами, а також розберемося, де бета справді корисна, а де може ввести в оману. Для новачків, які хочуть розібратися в базових фінансових термінах, корисно спершу засвоїти гроші та економічні поняття.
- Що таке бета простими словами
- Як бета працює: формула без зайвої математики
- Як читати значення бета
- Бета приклади: як це виглядає на реальних компаніях
- Технологічна компанія з бетою 1,4
- Комунальне підприємство з бетою 0,4
- Циклічні виробники
- Золото і від’ємна бета
- Чим бета відрізняється від інших показників ризику
- Як використовувати бета при формуванні портфеля
- Обмеження бета і типові помилки
- Короткий алгоритм для практики
- Часті запитання
- Яка бета вважається хорошою
- Чи може бета бути від’ємною
- Чи змінюється бета з часом
- Чим бета ETF відрізняється від бета акції
Що таке бета простими словами
Бета — це коефіцієнт чутливості доходності активу до рухів обраного ринкового орієнтира. Вона враховує не лише мінливість активу, а й те, наскільки його рухи пов’язані з індексом. Бета самого орієнтира дорівнює одиниці, а результат для акції залежить від індексу, періоду та частоти даних.
Простими словами, бета описує ринкову чутливість акції. Значення вище одиниці означає сильнішу середню реакцію на рухи індексу, між нулем і одиницею — слабшу, а від’ємне значення — історично протилежний зв’язок. Це статистична оцінка, а не незмінна риса компанії.
Важливо одразу зафіксувати, чого бета не вимірює. Вона нічого не каже про якість бізнесу, прибутковість компанії і звітність, її борги чи перспективи зростання. Дві компанії з однаковою бетою можуть бути і процвітаючим лідером, і бізнесом на межі банкрутства. Коефіцієнт описує лише характер коливань ціни, а не фундаментальну цінність. Зокрема, бета не відображає такий фундаментальний показник, як виручка простими словами: що це як рахувати і компанії.
Як бета працює: формула без зайвої математики
Формально бета розраховується як коваріація прибутковості активу з прибутковістю ринку, поділена на дисперсію прибутковості ринку. На практиці це робиться за допомогою регресійного аналізу: беруть історичні доходності акції й індексу за певний період (часто тижневі дані за два роки або місячні за п’ять років) і перевіряють, наскільки систематично акція повторює рухи індексу.
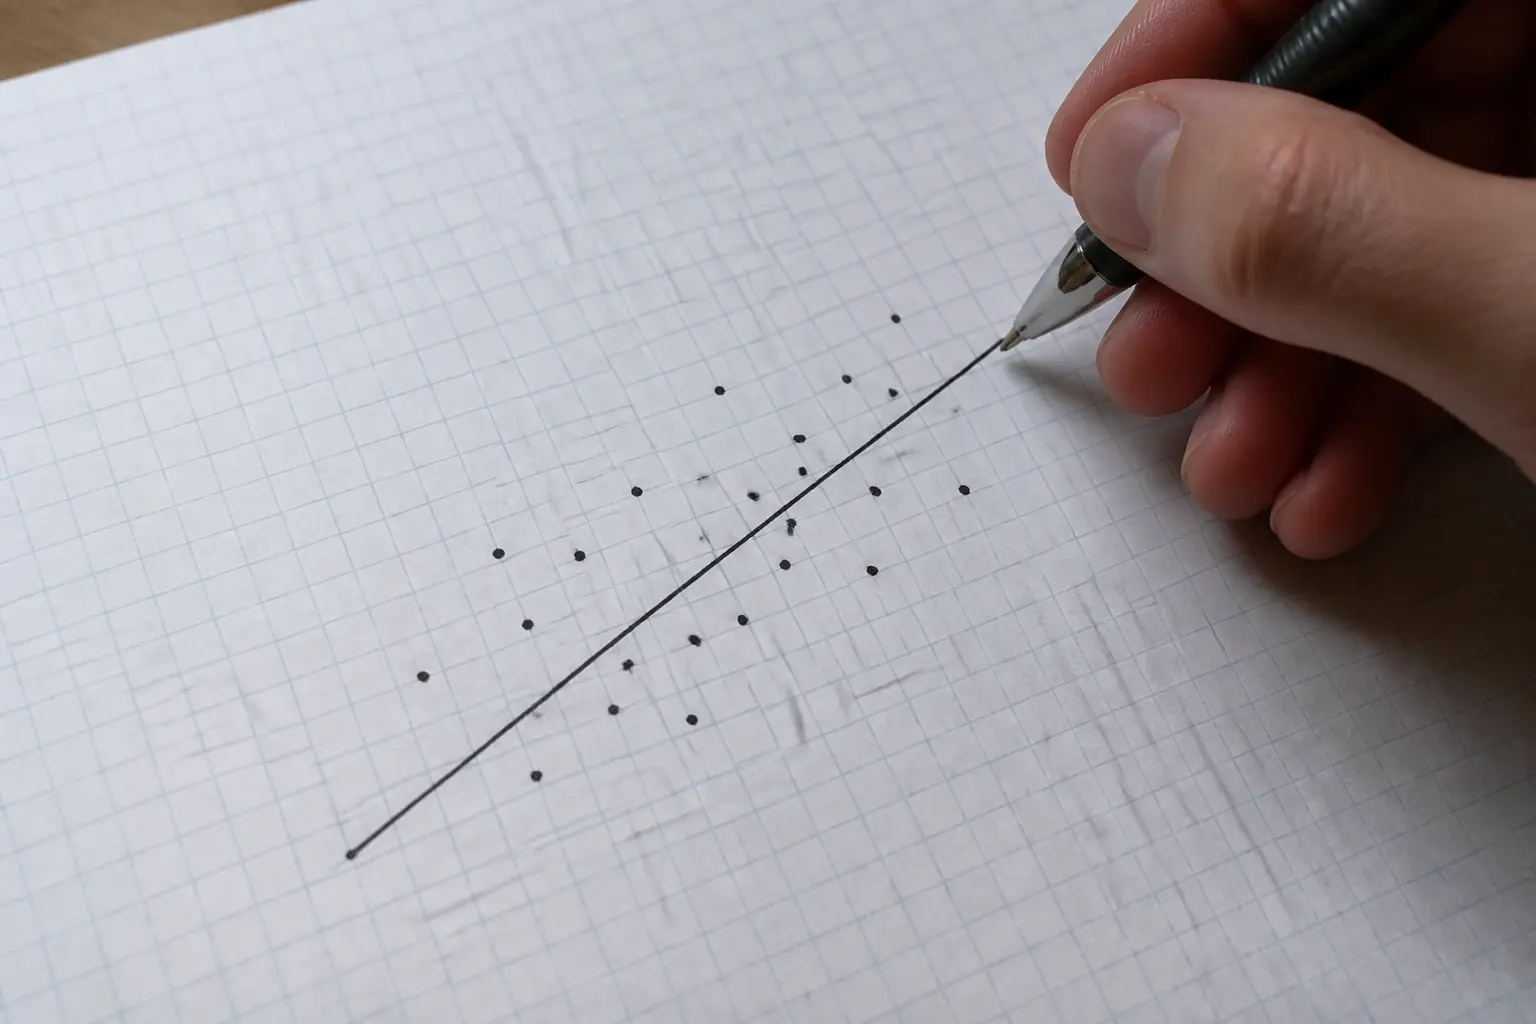
Приклад допоможе зрозуміти логіку. Скажімо, ми спостерігаємо за умовною акцією протягом десяти тижнів. У ті тижні, коли індекс ріс на 2%, акція в середньому росла на 3%. Коли індекс падав на 2%, акція падала на 3%. Зв’язок стабільний, акція посилює рухи ринку приблизно в півтора раза — отже, її бета дорівнює 1,5.
Ще один важливий нюанс стосується деталей розрахунку. Значення бета залежить від того, який індекс взято як базу, який період історії використано і якої частоти дані. Саме тому на різних фінансових порталах для однієї й тієї самої акції можна побачити трохи різні цифри — це не помилка, а наслідок різних методик.
Як читати значення бета
Щоб швидко орієнтуватися в показнику, зручно тримати в голові просту шкалу інтерпретації.
| Значення бета | Що це означає | Типові приклади |
|---|---|---|
| Більше 1 (наприклад, 1,5) | Актив рухається в той самий бік, що й ринок, але різкіше | Технологічні компанії, виробники напівпровідників, авіакомпанії |
| Дорівнює 1 | Актив рухається синхронно з ринком | Індексні фонди на широкий ринок |
| Від 0 до 1 (наприклад, 0,4) | Актив спокійніший за ринок, коливається слабше | Комунальні підприємства, виробники товарів першої потреби |
| Близько 0 | Рух активу майже не пов’язаний із ринком | Окремі грошові інструменти, стратегії з низькою кореляцією |
| Від’ємна (наприклад, -0,3) | Актив рухається протилежно до ринку | Деякі компанії з видобутку золота, окремі захисні інструменти |
У спрощеній інтерпретації моделі рух ринку на 10% пов’язаний із середнім рухом близько 15% для акції з бетою 1,5 і близько 5% для акції з бетою 0,5. Фактичний результат окремого дня чи місяця може істотно відрізнятися через новини компанії та випадкові коливання.
Окремо варто сказати про від’ємну бету. Це не означає, що актив поганий — це означає, що він історично здешевлювався, коли ринок ріс, і дорожчав, коли ринок падав. Такі інструменти цінні для портфеля саме завдяки цій «дзеркальній» поведінці, бо вони згладжують загальні коливання.
Бета приклади: як це виглядає на реальних компаніях
Абстрактні цифри спрацьовують краще, коли прив’язати їх до зрозумілих бізнесів. Візьмемо кілька типових ситуацій із реальних ринків. Щоб оцінити, наскільки акція переоцінена чи недооцінена, інвестори часто використовують що таке мультиплікатор: просте пояснення з прикладами.
Технологічна компанія з бетою 1,4
Акції компаній з нестабільними прибутками або високою залежністю від ставок нерідко мають бету вище одиниці, але універсального діапазону для «молодої технологічної компанії» немає. Значення потрібно перевіряти за конкретним папером, індексом і методикою розрахунку.
Комунальне підприємство з бетою 0,4
Регульовані електроенергетичні або водопостачальні компанії часто мають бету нижче ринкової через відносно стабільний попит. Проте борг, регулювання, ціни на паливо й конкретна структура бізнесу можуть істотно змінити показник, тому галузевий ярлик не замінює розрахунку.
Циклічні виробники
Автомобілебудування, будівництво, авіаперевезення — це циклічні галузі. Їхня бета часто вище одиниці, тому що попит на дорогі товари й послуги стрімко падає в рецесії і так само стрімко відновлюється в період зростання. Вигляд компанії і звітність тут може бути цілком гідним, але висока бета залишатиметься, бо вона відображає чутливість бізнесу до економічного циклу, а не його якість.
Золото і від’ємна бета
Від’ємну бету можуть мати окремі хеджувальні стратегії або інструменти, прибутковість яких навмисно обернена до індексу. Золото чи акції золотодобувних компаній не гарантують від’ємної бети: їхній зв’язок із фондовим ринком змінюється залежно від періоду, валюти та витрат виробників.
Чим бета відрізняється від інших показників ризику
Новачки часто плутають бету з волатильністю як такою, тобто зі стандартним відхиленням доходності. Різниця принципова. Стандартне відхилення показує, наскільки сильно коливається актив сам по собі. Бета показує, наскільки ці коливання пов’язані з ринком.
Можлива ситуація, коли акція дуже нестабільна, але її бета низька: коливання викликані внутрішніми подіями компанії — зміною керівництва, судовими позовами, результатами клінічних досліджень, — а не рухами ринку. Такий ризик називають несистематичним, і його можна зменшити диверсифікацією. А от ризик, який вимірює бета, — систематичний, ринковий: від нього не заховатися, купивши більше акцій того самого ринку.
Бета також лежить в основі моделі оцінки капітальних активів CAPM, де очікувана доходність акції розраховується як безризикова ставка плюс бета, помножена на ринкову премію за ризик. Іншими словами, чим вища бета, тим більшої доходності теоретично повинен вимагати інвестор як компенсацію за вищий ризик. Це теоретична модель з відомими обмеженнями, але вона добре ілюструє роль коефіцієнта в макроекономіці фінансових ринків.
Як використовувати бета при формуванні портфеля
Практичне застосування бета зводиться до кількох простих сценаріїв.
- Оцінка ринкової чутливості портфеля. Якщо бета всіх позицій розрахована відносно одного індексу за сумісною методикою, їх можна зважити за частками портфеля. Результат показує чутливість до цього індексу, але не весь ризик портфеля.
- Підбір активів під свій профіль. Консерватору, який погано переносить просідання, логічно тримати переважно папери з бетою нижче одиниці. Інвестор із довгим горизонтом і високою стресостійкістю може дозволити собі більш агресивну частину портфеля.
- Коригування під ринкову фазу. Деякі інвестори змінюють середню бету портфеля залежно від очікувань, але це спроба таймінгу ринку: помилковий прогноз може збільшити збитки, а висока бета не гарантує вищої доходності.
- Пошук диверсифікаторів. Активи з низькою або від’ємною бетою додають у портфель не заради доходності, а заради згладжування коливань.
Де шукати сам показник: бета публікується на більшості фінансових порталів і в аналітичних терміналах поруч із котируваннями акції, зазвичай у розділі ключових статистичних даних. Окремо варто перевіряти, за який період вона розрахована — про це майже завжди вказано у примітках.
Обмеження бета і типові помилки
Коефіцієнт корисний, але механічна довіра до нього призводить до помилок. Ось найпоширеніші.
- Припущення, що минуле повториться. Бета рахується на історичних даних. Якщо бізнес компанії змінився — наприклад, вона увійшла в нові ринки, наростила борг або втратила ключовий контракт, — минула бета може не відображати майбутню поведінку.
- Ігнорування несистематичного ризику. Низька бета не означає безпеку. Компанія може рухатися спокійно щодо ринку й при цьому різко впасти через власний скандал чи регуляторне рішення.
- Порівняння бета з різних джерел без перевірки методики. Різний період розрахунку дає різні числа, і пряме порівняння некоректне.
- Застосування до молодих компаній. Для акцій із короткою історією торгів бета статистично ненадійна: занадто мало даних для стабільної оцінки.
- Очікування точного прогнозу. Бета 1,5 не означає, що при русі ринку на 10% акція гарантовано зміниться на 15%. Це середня тенденція за багато спостережень, а не закон для кожного окремого дня.
Окреме застереження стосується малих ринків. На ринках з низькою ліквідністю й вузьким індексом бета може показувати хибні значення просто через те, що орієнтир погано відображає економіку. У таких випадках показник варто читати з великою обережністю.
Короткий алгоритм для практики
Щоб бета працювала на вас, а не вводила в оману, достатньо дотримуватися послідовності з кількох кроків. Спершу визначте свій допустимий рівень коливань: наскільки глибоке тимчасове просідання портфеля ви готові витримати, не продаючи в паніці. Потім подивіться бету вже наявних позицій і порахуйте зважену бету портфеля. Якщо вона вища за ваш комфортний рівень, додайте спокійніших активів — акції з бетою нижче одиниці або інструменти з низькою кореляцією до ринку. Якщо нижча і ви свідомо готові до більшого ризику заради потенційно вищої доходності, розгляньте додавання динамічніших паперів. І періодично переглядайте цифри, бо бета з часом змінюється разом із бізнесом компаній.
Пам’ятайте головне: бета — це вимірювач чутливості до ринку, а не оцінка якості інвестиції. Він відповідає на запитання «наскільки доходність чутлива до рухів обраного ринку», але не відповідає на запитання «чи варто це купувати». Останнє питання вимагає аналізу самого бізнесу, його фінансів і ваших особистих цілей.
Часті запитання
Яка бета вважається хорошою
Універсально «хорошого» значення немає. Низька бета може зменшувати чутливість до обраного індексу, але не усуває ризик окремої компанії; висока бета означає сильнішу ринкову чутливість, а не гарантовану перевагу в доходності. Показник потрібно співвідносити з горизонтом, диверсифікацією та здатністю витримувати просідання.
Чи може бета бути від’ємною
Так. Це означає, що актив історично рухався протилежно до ринку: ріс, коли індекс падав, і навпаки. Такі інструменти цінують у портфелях як диверсифікатори.
Чи змінюється бета з часом
Звісно. Зміни в структурі бізнесу, борговому навантаженні, галузі чи навіть у загальному стані економіки поступово зміщують коефіцієнт. Тому значення, розраховане п’ять років тому, може вже не відображати поточну поведінку акції.
Чим бета ETF відрізняється від бета акції
Індексний фонд, що просто копіює широкий ринок, має бету близьку до одиниці. Секторальні ETF — наприклад, на технологічний чи комунальний сектор — успадковують бету своїх галузей, тож їхній показник може бути помітно вищим або нижчим за одиницю.