Компанія показує в звіті прибуток, а грошей на сплату оренди немає. Такий парадокс трапляється регулярно, і саме для його пояснення існує поняття cash flow. Простими словами це рух реальних грошей: скільки коштів фактично надійшло на рахунки чи в касу бізнесу за період і скільки фактично пішло. Не обіцянки клієнтів оплатити рахунки, не нарахована виручка, а саме гроші, якими можна розпорядитися сьогодні.
Термін перекладається з англійської як «грошовий потік». Він однаково доречний і для власника кав’ярні, і для інвестора, який аналізує звітність великої корпорації, і для людини, що веде сімейний бюджет. Різниця лише в масштабі та в тому, як саме рахують потоки.
- Що таке cash flow простими словами
- Чим cash flow відрізняється від прибутку
- Три види cash flow у звітності компаній
- Операційний грошовий потік
- Інвестиційний грошовий потік
- Фінансовий грошовий потік
- Як рахують cash flow
- Вільний грошовий потік і чому його люблять інвестори
- Типові помилки під час роботи з грошовим потоком
- Cash flow в особистих фінансах
- Як читати звіт про рух грошових коштів: короткий алгоритм
- Поширені запитання про cash flow
- Чи може cash flow бути від’ємним у прибуткової компанії?
- Чим cash flow відрізняється від виручки?
- Що краще для аналізу: прибуток чи грошовий потік?
- Чи потрібен облік cash flow ФОПу з простою діяльністю?
Що таке cash flow простими словами
Уявіть гаманець. У понеділок туди поклали 5000 гривень — це зарплата. До п’ятниці з гаманця пішло 3200: продукти, проїзд, комуналка. Cash flow за тиждень — плюс 1800 гривень. Якби витрати перевищили надходження, потік був би від’ємним, і довелося б тягнути гроші з накопичень або позичати.
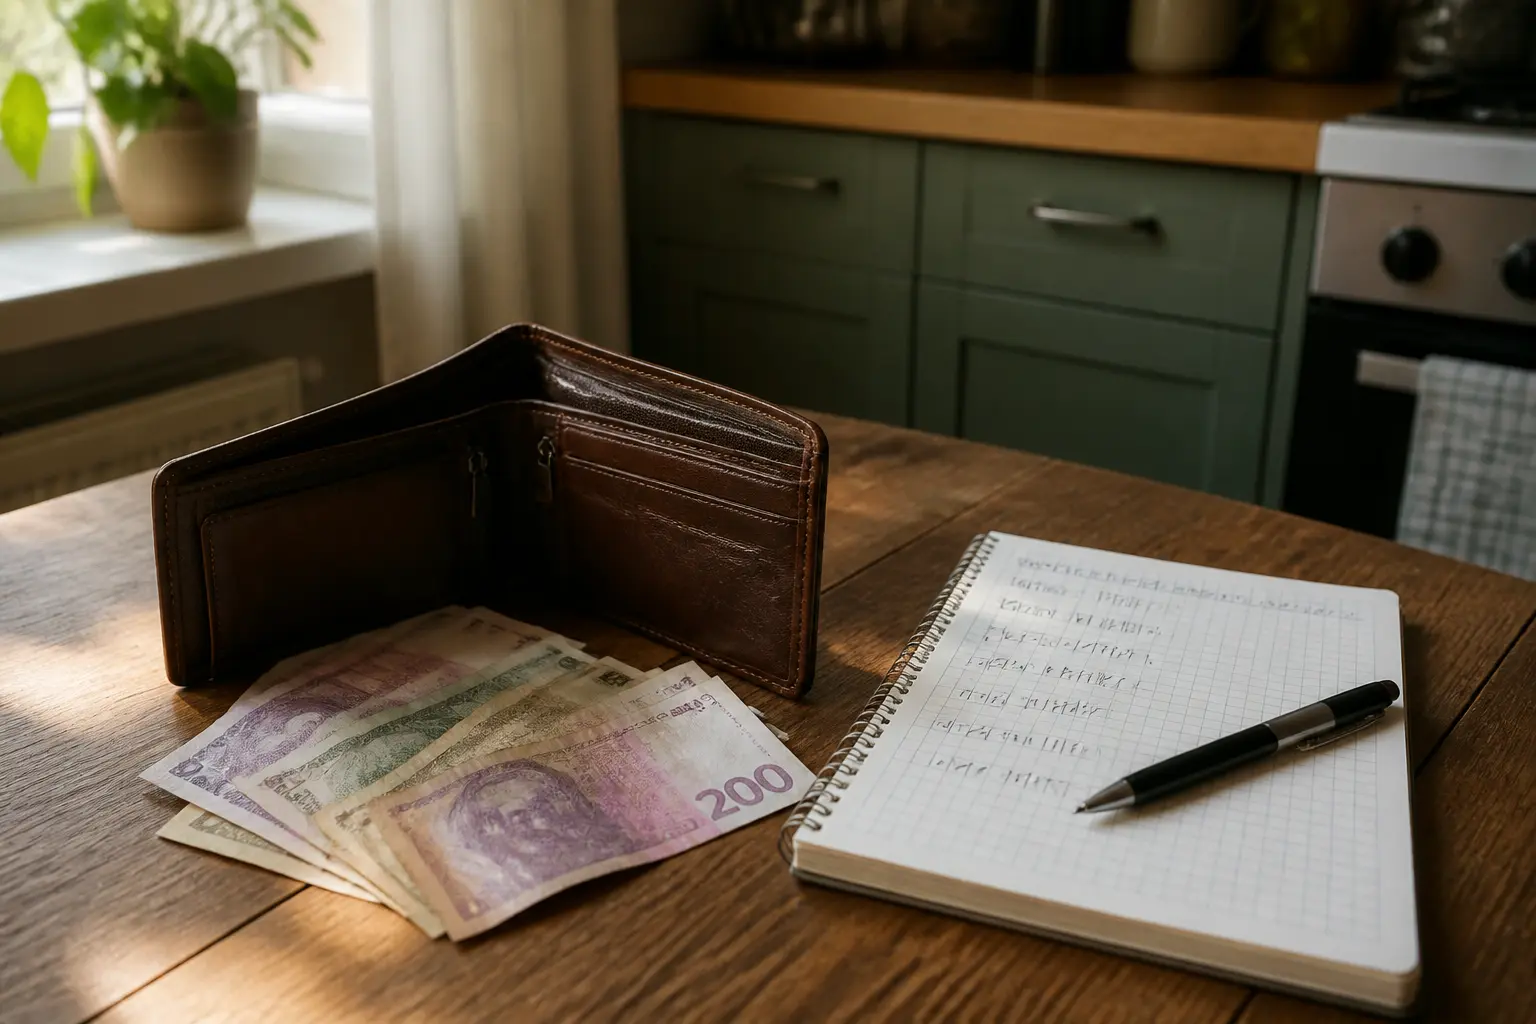
У бізнесі логіка та сама, тільки гаманець — це розрахунковий рахунок і каса, а рухів значно більше. Cash flow показує не те, скільки компанія «заробила» на папері, а те, скільки готівкових та безготівкових коштів пройшло крізь неї за місяць, квартал чи рік.
Саме тому це поняття належить до базових економічних понять поруч із виручкою, прибутком і ліквідністю. Воно відповідає на практичне запитання: чи вистачить грошей, щоб заплатити працівникам, постачальникам і банку вчасно. Тому cash flow часто вивчають разом з іншими базовими категоріями, зокрема з тим, як гроші та економічні поняття: великий словник для читача формують фінансову грамотність.
Чим cash flow відрізняється від прибутку
Плутанина між прибутком і грошовим потоком — найпоширеніша помилка тих, хто тільки починає читати фінансову звітність. Це різні показники, і різниця між ними може бути величезною.
Прибуток рахують за принципом нарахування: виручка визнається в момент відвантаження товару або надання послуги, навіть якщо клієнт ще не заплатив. Витрати теж визнаються, коли понесені, а не коли оплачені. Cash flow натомість фіксує лише фактичний рух грошей: гроші надійшли — плюс, гроші пішли — мінус. Щоб краще відчути цю різницю, варто окремо розібрати, що таке виручка простими словами і чому вона не дорівнює отриманим грошам.
Приклад. Фірма продала в березні обладнання на 600 тисяч гривень із відтермінуванням платежу 60 днів. У звіті про прибутки й збитки березень покаже солідний прибуток. Але в звіті про рух грошових коштів від цього продажу буде нуль: гроші надійдуть тільки в травні. Якщо в квітні треба сплатити податки з того самого прибутку, а рахунок порожній, виникає касовий розрив — ситуація, коли зобов’язання вже настали, а грошей немає.
Є й зворотний ефект. Амортизація зменшує прибуток, але жодного руху грошей не створює: компанія вже заплатила за верстат раніше, а тепер лише поступово списує його вартість у витрати. Тому збиткова за звітом компанія іноді має цілком здоровий позитивний грошовий потік. Для інвесторів особливо важливий показник free cash flow, який показує гроші, що залишаються після всіх капітальних витрат.
Три види cash flow у звітності компаній
За IAS 7 звіт показує зміну грошей та їх еквівалентів і розподіляє потоки між операційною, інвестиційною та фінансовою діяльністю. Такий поділ допомагає зрозуміти джерела надходжень і напрями витрат, а не лише підсумкову зміну залишку.
Операційний грошовий потік
Це гроші від основної діяльності: оплати покупців, платежі постачальникам, зарплати, податки й оренда. Стабільно позитивний операційний потік зазвичай означає, що основна діяльність генерує кошти. Від’ємний потік не завжди є кризою — він можливий під час швидкого зростання запасів або дебіторської заборгованості, — але його причини та джерела фінансування треба перевіряти.
Інвестиційний грошовий потік
Сюди потрапляють купівля й продаж довгострокових активів: обладнання, нерухомості, транспорту, а також інвестицій, що не належать до еквівалентів грошей. Від’ємний інвестиційний потік може означати розвиток, але сам по собі не доводить його успішності. Позитивний потік також не обов’язково поганий: компанія може планово продати актив або інвестицію.
Фінансовий грошовий потік
Це операції, що змінюють розмір і структуру власного капіталу та запозичень: отримання і погашення кредитів, випуск або викуп акцій. Класифікація відсотків і дивідендів залежить від застосовного стандарту та облікової політики, тому ці рядки потрібно читати разом із примітками до звітності.
| Вид потоку | Що входить | Про що говорить |
|---|---|---|
| Операційний | Оплати клієнтів, зарплати, постачальники, податки | Чи заробляє основна діяльність реальні гроші |
| Інвестиційний | Купівля й продаж активів, вкладення | Чи інвестує бізнес у розвиток |
| Фінансовий | Кредити, позики, акції, дивіденди | Залежність від зовнішнього фінансування |
Для зрілої компанії часто бачимо позитивний операційний, від’ємний інвестиційний і від’ємний фінансовий потоки. Але універсального «здорового» шаблону немає. Комбінація операційного мінуса й фінансового плюса показує, що дефіцит коштів покриває зовнішнє фінансування; оцінка залежить від причин, тривалості та плану розвитку.
Як рахують cash flow
Існує два підходи до розрахунку операційного потоку, і вони дають однаковий результат різними шляхами.
Прямий метод просто підсумовує всі реальні надходження та платежі: отримали від клієнтів 2 мільйони, заплатили постачальникам 1,2 мільйона, зарплати 400 тисяч, податки 150 тисяч — операційний потік плюс 250 тисяч. Він наочний і зручний для внутрішнього управлінського обліку, бо показує саме структуру платежів.
Непрямий метод стартує від показника прибутку й коригує його на негрошові статті, нарахування та зміни оборотного капіталу. Наприклад, амортизацію додають назад, а зростання дебіторської заборгованості за інших рівних умов зменшує операційний потік. IAS 7 дозволяє і прямий, і непрямий метод; обидва мають приводити до того самого чистого операційного потоку.
Для малого бізнесу практичніший варіант — платіжний календар: таблиця, де за тижнями розписані очікувані надходження та обов’язкові платежі. Він не є офіційною звітністю, але саме за ним видно майбутні касові розриви заздалегідь, а не в день, коли банк відхилив платіжку на зарплату.
Вільний грошовий потік і чому його люблять інвестори
Free cash flow — вільний грошовий потік — не є окремим стандартизованим рядком IAS 7. Поширена спрощена формула: операційний грошовий потік мінус капітальні витрати. Компанії можуть розраховувати показник інакше, тому перед порівнянням потрібно прочитати їх визначення та звірити його зі звітом.
Позитивний вільний потік може бути ресурсом для дивідендів, погашення боргів, викупу акцій або нових проєктів. У моделях DCF прогнозують майбутні потоки, однак сам показник теж залежить від класифікації платежів, оборотного капіталу та обраної формули. Тому він доповнює прибуток, а не замінює аналіз звітності.
Приклад. Дві компанії показують однаковий чистий прибуток — по 10 мільйонів на рік. Але в першої застарілий автопарк, який щороку «з’їдає» 8 мільйонів на ремонт і заміну машин, а друга працює на новому обладнанні з капвитратами 2 мільйони. Вільний потік першої — 2 мільйони, другої — 8. За однакового прибутку друга компанія об’єктивно цінніша.
Типові помилки під час роботи з грошовим потоком
Більшість проблем із грошима у малому та середньому бізнесі повторюються з дивною сталістю:
- дивитися лише на прибуток у звіті й не вести облік реальних платежів;
- надавати клієнтам довгі відтермінування, самим платячи постачальникам за фактом;
- заморожувати гроші в надлишкових запасах на складі;
- фінансувати довгострокові покупки (обладнання, ремонт) за рахунок коротких кредитів чи оборотних коштів;
- не закладати податки в платіжний календар і «згадувати» про них у день сплати;
- змішувати гроші бізнесу з особистими грошима власника.
Спільний корінь цих помилок один: прибутковість і платоспроможність — різні речі. Бізнес може показувати прибуток і водночас не мати коштів на своєчасні платежі. Водночас і грошовий потік треба аналізувати критично: на нього впливають строки платежів, факторинг, продаж активів та нові запозичення.
Cash flow в особистих фінансах
У побуті cash flow можна використовувати як просту модель сімейного бюджету: надходження мінус фактичні витрати за період. Це не тотожне корпоративному звіту за IAS 7 і не слід змішувати з платіжним балансом країни, який має іншу структуру та методологію.
Позитивна різниця між регулярними надходженнями та витратами створює можливість для резерву й інвестицій. Корисно вести таблицю фактичних рухів і окремо календар майбутніх великих платежів: місячний підсумок не завжди показує, чи вистачить грошей у конкретний день.
Як читати звіт про рух грошових коштів: короткий алгоритм
Якщо перед вами звітність компанії — своєї чи тієї, в яку збираєтеся інвестувати, — скористайтеся структурою звіту та поясненням SEC про три групи потоків. Порядок аналізу може бути таким:
- Подивіться операційний потік за кілька періодів: він має бути позитивним і бажано зростати.
- Порівняйте його з чистим прибутком. Якщо прибуток стабільно вищий за грошовий потік, перевірте дебіторку: можливо, продажі «зависають» у боргах клієнтів.
- Оцініть інвестиційний потік: від’ємний через купівлю обладнання — це розвиток, а позитивний через розпродаж активів — тривожний сигнал.
- Подивіться фінансовий потік: чи не живе компанія за рахунок нових кредитів, якими гасить старі.
- Зведіть підсумок: чи росте залишок грошей на рахунках за рік і чи вистачить його на найближчі зобов’язання.
Цієї п’ятикрокової перевірки достатньо, щоб побачити більшість проблем ще до читання детальних приміток до звітності.
Поширені запитання про cash flow
Чи може cash flow бути від’ємним у прибуткової компанії?
Так, і це типова ситуація для бізнесу, що швидко росте: гроші йдуть у закупівлю запасів, обладнання та відтермінування платежів клієнтам швидше, ніж повертаються. Короткостроково це нормально, довгостроково — ризик касових розривів.
Чим cash flow відрізняється від виручки?
Виручка — це вартість проданих товарів і послуг за період, навіть якщо їх ще не оплатили. Cash flow — лише фактично отримані та витрачені гроші. Виручка може бути великою за повністю порожнього рахунку.
Що краще для аналізу: прибуток чи грошовий потік?
Дивитися треба на обидва. Прибуток показує ефективність бізнес-моделі, а грошовий потік — здатність компанії вчасно платити за рахунками. Розбіжність між ними сама по собі є важливим діагностичним сигналом.
Чи потрібен облік cash flow ФОПу з простою діяльністю?
Потрібен, хоч і в спрощеному вигляді. Навіть одна таблиця з датами очікуваних оплат від клієнтів і обов’язкових платежів (податки, оренда, підписки) дозволяє побачити тиждень, у якому грошей не вистачить, і підготуватися заздалегідь.