Коли інвестор каже, що компанія коштує мільярд, він зазвичай має на увазі не ціну акцій, помножену на їхню кількість. Ринкова капіталізація показує лише вартість власного капіталу, але ігнорує борги та гроші на рахунках. Enterprise value — це спроба побачити повну ціну бізнесу так, ніби ви купуєте його цілком, з усіма зобов’язаннями та резервами. Саме тому цей показник використовують у серйозних угодах, аналізі мультиплікаторів і порівнянні компаній із різною структурою капіталу.
- Визначення enterprise value простими словами
- Чому enterprise value важливіший за ринкову капіталізацію
- Формула enterprise value та її компоненти
- Покроковий приклад розрахунку enterprise value
- Enterprise value у мультиплікаторах
- EV/EBITDA
- EV/Виручка
- EV/EBIT
- Типові помилки при розрахунку enterprise value
- Enterprise value у реальних угодах
- Коли enterprise value може вводити в оману
- Практичний чекліст для розрахунку EV
Визначення enterprise value простими словами
Enterprise value (EV) — це оцінка загальної вартості компанії для всіх постачальників капіталу: акціонерів і кредиторів. Уявіть, що ви купуєте квартиру з іпотекою. Ціна квартири — 5 млн грн, але якщо на ній висить кредит у 2 млн грн, реальна вартість для вас буде 7 млн грн, бо після покупки ви маєте погасити борг. Якщо ж у квартирі є сейф із готівкою на 1 млн грн, ви можете зменшити свої витрати. EV працює так само, тільки замість квартири — бізнес, а замість іпотеки — корпоративний борг.
Формально EV розраховують так: ринкова капіталізація плюс загальний борг, мінус грошові кошти та їх еквіваленти. Іноді додають вартість міноритарних часток і привілейованих акцій, якщо вони є. Але базова ідея незмінна: скільки коштує компанія, якщо врахувати все, що вона винна, і все, що вона має на рахунках.
Чому enterprise value важливіший за ринкову капіталізацію
Ринкова капіталізація — це лише ціна акцій, помножена на їхню кількість. Вона не розрізняє компанію з нульовим боргом і компанію, яка позичила мільярди. Наприклад, дві фірми мають однакову капіталізацію 10 млрд грн. Перша не має боргів і тримає 2 млрд грн на рахунках. Друга винна банкам 6 млрд грн і не має готівки. Очевидно, що це різні бізнеси, хоча капіталізація однакова. EV першої компанії — 8 млрд грн (10 + 0 − 2), другої — 16 млрд грн (10 + 6 − 0).
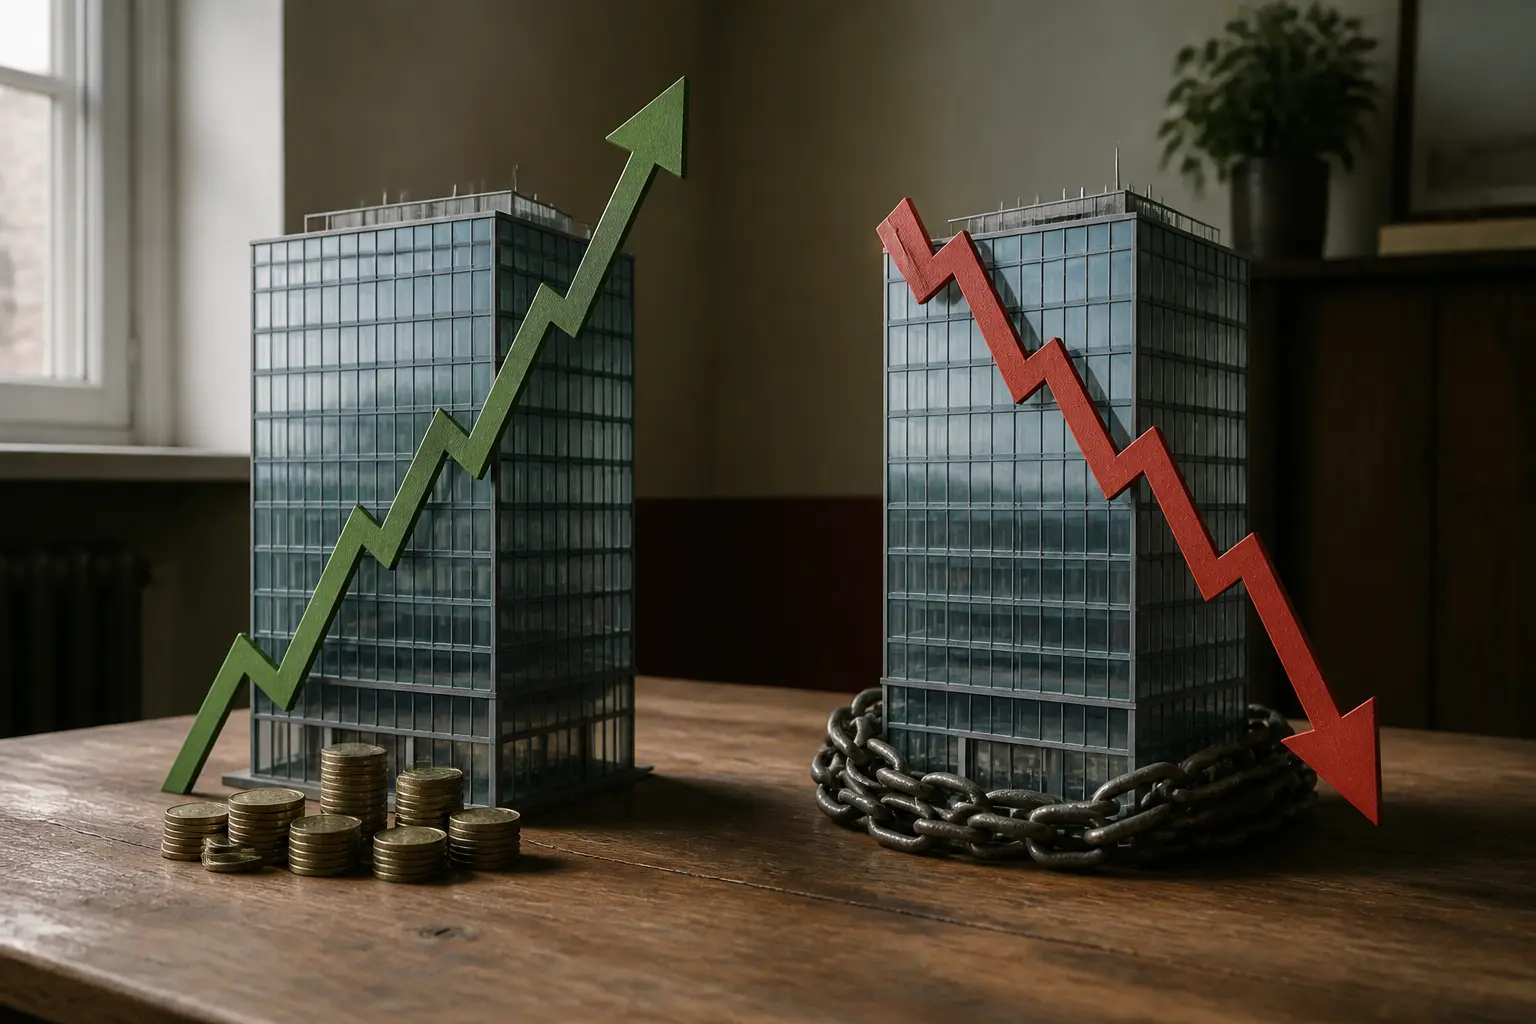
Для порівняння компаній у межах однієї галузі EV кращий, бо нівелює вплив структури капіталу. Коли ви дивитесь на мультиплікатор EV/EBITDA, ви бачите, скільки коштує операційний бізнес, незалежно від того, як він фінансується. Це особливо корисно для компаній із різним рівнем боргового навантаження, як у телекомунікаціях, енергетиці чи промисловості.
Формула enterprise value та її компоненти
Найпоширеніша формула така:
EV = Ринкова капіталізація + Загальний борг − Грошові кошти та еквіваленти
Розглянемо кожен компонент.
- Ринкова капіталізація — кількість випущених звичайних акцій, помножена на їхню поточну ціну. Це вартість власного капіталу з погляду фондового ринку.
- Загальний борг — короткострокові та довгострокові кредити, облігації, фінансовий лізинг та інші процентні зобов’язання. Важливо брати саме фінансовий борг, а не всю кредиторську заборгованість перед постачальниками.
- Грошові кошти та еквіваленти — готівка, депозити до запитання, короткострокові високоліквідні інвестиції, які можна швидко перетворити на гроші. Віднімаємо їх, бо покупець компанії фактично отримує ці кошти у своє розпорядження.
У розширеній версії додають:
- Міноритарні частки — вартість часток дочірніх компаній, які належать іншим власникам. Якщо материнська компанія консолідує дочку, але не володіє нею на 100%, частка меншості включається в EV.
- Привілейовані акції — гібридні інструменти, які мають ознаки і боргу, і власного капіталу. У розрахунку EV їх зазвичай додають, бо вони є зобов’язанням перед інвесторами.
На практиці для більшості публічних компаній достатньо базової формули. Але коли ви бачите складну корпоративну структуру, перевірте, чи є міноритарні частки та привілейовані акції.
Покроковий приклад розрахунку enterprise value
Візьмемо умовну українську компанію «АгроТех», яка вирощує зерно та олійні культури. Її акції торгуються на біржі. Дані з останньої звітності:
| Показник | Значення |
|---|---|
| Кількість акцій в обігу | 100 000 000 шт. |
| Ціна однієї акції | 45 грн |
| Короткострокові кредити | 300 млн грн |
| Довгострокові кредити | 700 млн грн |
| Гроші на рахунках | 150 млн грн |
Крок 1. Ринкова капіталізація = 100 млн акцій × 45 грн = 4,5 млрд грн.
Крок 2. Загальний борг = 300 млн + 700 млн = 1 млрд грн.
Крок 3. Грошові кошти = 150 млн грн.
Крок 4. EV = 4,5 млрд + 1 млрд − 0,15 млрд = 5,35 млрд грн.
Тепер порівняємо з іншою компанією «ЗерноПром». Її капіталізація така сама — 4,5 млрд грн, але борг 2 млрд грн і готівка 50 млн грн. EV = 4,5 + 2 − 0,05 = 6,45 млрд грн. Хоча акції обох компаній коштують однаково, «ЗерноПром» дорожча для потенційного покупця, бо має більше боргів. А якщо компанія виплачує частину прибутку акціонерам, варто розібратися, що таке що таке дивіденд: просте пояснення з прикладами і як він впливає на оцінку бізнесу.
Цей приклад показує, чому інвестори не покладаються лише на ринкову капіталізацію. EV дає повнішу картину.
Enterprise value у мультиплікаторах
EV рідко використовують сам по собі. Його застосовують у складі фінансових мультиплікаторів, які дозволяють порівнювати компанії різного розміру.
EV/EBITDA
Один із найуживаніших мультиплікаторів — EV/EBITDA. EBITDA показує прибуток до відсотків, податків, зносу й амортизації, але не дорівнює операційному грошовому потоку, бо не враховує зміни оборотного капіталу та капітальні витрати. Якщо EV = 5,35 млрд грн, а EBITDA = 890 млн грн, EV/EBITDA дорівнює приблизно 6. Це коефіцієнт порівняння, а не прогноз строку окупності; нормальний діапазон залежить від галузі, циклу та облікової політики.
EV/Виручка
Використовують для компаній, які ще не мають прибутку, але швидко зростають. Наприклад, стартапи у сфері програмного забезпечення часто оцінюють за виручкою. EV/Виручка показує, скільки інвестори готові платити за кожну гривню доходу.
EV/EBIT
Схожий на EV/EBITDA, але враховує знос і амортизацію. Він точніший для капіталомістких галузей, де основні засоби швидко зношуються.
У всіх цих мультиплікаторах у чисельнику стоїть EV, а не ринкова капіталізація, бо EV враховує борг. Якщо використовувати капіталізацію, компанія з великим боргом виглядатиме дешевшою, ніж є насправді.
Типові помилки при розрахунку enterprise value
Навіть досвідчені аналітики іноді припускаються помилок. Ось найпоширеніші.
- Використання всієї кредиторської заборгованості замість фінансового боргу. Постачальники, податки, зарплата — це операційні зобов’язання, які не є джерелом фінансування. Їх не треба додавати до EV.
- Віднімання грошей, які компанія не може використати. Деякі кошти можуть бути заблоковані або призначені для конкретних цілей. В ідеалі віднімати лише вільні грошові кошти.
- Ігнорування міноритарних часток. Якщо компанія консолідує дочірні підприємства, але не володіє ними на 100%, вартість частки меншості треба додати.
- Подвійний рахунок. Наприклад, додавання і боргу, і відсотків за ним. Борг — це основна сума, а відсотки вже відображені у звіті про прибутки.
- Використання балансової вартості боргу замість ринкової. Для публічних облігацій ринкова вартість може відрізнятися від номінальної. Для точних розрахунків треба брати ринкову оцінку.
Щоб уникнути цих помилок, завжди перевіряйте джерела даних і структуру звітності. Якщо ви не впевнені, які статті балансу включати, звіртеся з методологією інвестиційних банків або фінансових довідників.
Enterprise value у реальних угодах
Коли одна компанія купує іншу, ціна угоди зазвичай визначається саме через EV. Покупець бере на себе не лише акції, а й борги. Наприклад, якщо компанія А купує компанію Б за 1 млрд грн, але Б має борг 300 млн грн і готівку 100 млн грн, то EV угоди = 1 млрд + 300 млн − 100 млн = 1,2 млрд грн. Це реальна вартість, яку заплатить покупець з урахуванням зобов’язань.
У публічних повідомленнях про злиття і поглинання часто вказують саме EV, а не ціну акцій. Це допомагає інвесторам зрозуміти, скільки насправді коштує бізнес. Також EV використовують при розрахунку премії до ринкової ціни. Якщо ціна акцій компанії-цілі зросла на 20% після оголошення угоди, це не означає, що покупець переплатив саме стільки, бо треба враховувати борг і готівку.
Для приватних компаній, які не торгуються на біржі, EV розраховують за аналогією з публічними конкурентами. Аналітики беруть мультиплікатори EV/EBITDA галузі та застосовують їх до EBITDA приватної компанії. Так отримують орієнтовну вартість бізнесу.
Коли enterprise value може вводити в оману
EV — потужний інструмент, але він не ідеальний. Є ситуації, коли показник треба інтерпретувати обережно.
Циклічні галузі. У сільському господарстві, металургії чи нафтогазі прибутки сильно коливаються. EV, розрахований на піку циклу, може бути завищеним, а на дні — заниженим. Тому мультиплікатори краще усереднювати за кілька років.
Швидке зростання. Для компаній, які інвестують більшу частину прибутку в розвиток, EBITDA може бути низькою або від’ємною. Тоді EV/EBITDA не має сенсу. Краще дивитися на EV/Виручку або інші показники.
Великі грошові резерви. Якщо компанія тримає на рахунках суму, порівнянну з капіталізацією, EV може бути дуже низьким або навіть від’ємним. Це не означає, що компанія нічого не варта. Це означає, що ринок оцінює її операційний бізнес дуже дешево, а готівка становить більшу частину вартості.
Непрозора звітність. Якщо компанія не розкриває структуру боргу або має складні фінансові інструменти, розрахунок EV може бути неточним. У таких випадках варто звертатися до аудиторських звітів і приміток до фінансової звітності.
Отже, enterprise value — це не просто цифра, а спосіб мислення про вартість бізнесу. Він змушує дивитися на компанію як на цілісний актив, а не лише на її акції. Для інвестора, який хоче розуміти реальну ціну компанії, EV є обов’язковим інструментом.
Практичний чекліст для розрахунку EV
Якщо ви хочете самостійно порахувати enterprise value компанії, скористайтеся цим алгоритмом:
- Знайдіть ринкову капіталізацію: кількість акцій × поточна ціна.
- З балансу випишіть короткострокові та довгострокові фінансові зобов’язання.
- Визначте грошові кошти та еквіваленти (готівка, депозити, короткострокові інвестиції).
- Перевірте, чи є міноритарні частки та привілейовані акції. Якщо так, додайте їх.
- Розрахуйте EV за формулою: капіталізація + борг − готівка + міноритарні частки + привілейовані акції.
- Порівняйте отриманий EV з аналогічними компаніями за допомогою мультиплікаторів.
- Зверніть увагу на якість даних: ринкова вартість боргу, вільні гроші, структура власності.
Цей чекліст допоможе уникнути типових помилок і отримати коректну оцінку. Для точних інвестиційних рішень завжди перевіряйте кілька джерел і консультуйтеся з фінансовим аналітиком, якщо потрібно.