Кожен підприємець хоча б раз ставив собі запитання: «Скільки насправді коштує мій товар?» Ціна на вітрині чи в рахунку — це лише верхівка айсберга. Під нею ховається собівартість — реальна сума витрат, без якої неможливо зрозуміти, чи заробляє бізнес, чи просто крутить гроші.
Собівартість не є абстрактним бухгалтерським терміном. Це інструмент, який дозволяє побачити, де витрати виходять з-під контролю, який продукт насправді прибутковий, а який тягне компанію вниз. І що важливо — без точного розуміння собівартості неможливо встановити адекватну ціну. Кожна що таке галузь: просте пояснення з прикладами має власні особливості формування витрат, які впливають на підхід до обліку собівартості.
- Що таке собівартість простими словами
- З чого складається собівартість: основні елементи витрат
- Види собівартості: як не заплутатися в термінології
- Виробнича собівартість
- Повна собівартість
- Планова та фактична собівартість
- Нормативна собівартість
- Як розрахувати собівартість: покрокова інструкція
- Приклади розрахунку собівартості в різних галузях
- Виробництво меблів
- IT-послуги: розробка сайту
- Сільське господарство: вирощування пшениці
- Як собівартість впливає на ціноутворення та прибуток
- Прямі та непрямі витрати: чому важливо їх розрізняти
- Постійні та змінні витрати: як обсяг виробництва змінює собівартість
- Часті помилки при розрахунку собівартості та як їх уникнути
- Як знизити собівартість без втрати якості
- Собівартість у ланцюгах постачання: як витрати на логістику впливають на кінцеву ціну
- Коли варто переглядати розрахунок собівартості
- Висновок: собівартість як основа фінансового здоров’я бізнесу
Що таке собівартість простими словами
Уявіть, що ви печете торт на замовлення. Ви купуєте борошно, яйця, масло, цукор, витрачаєте електроенергію на роботу міксера та духовки, витрачаєте свій час, пакуєте готовий виріб у коробку і доставляєте клієнту. Якщо скласти всі ці витрати, ви отримаєте собівартість торта.
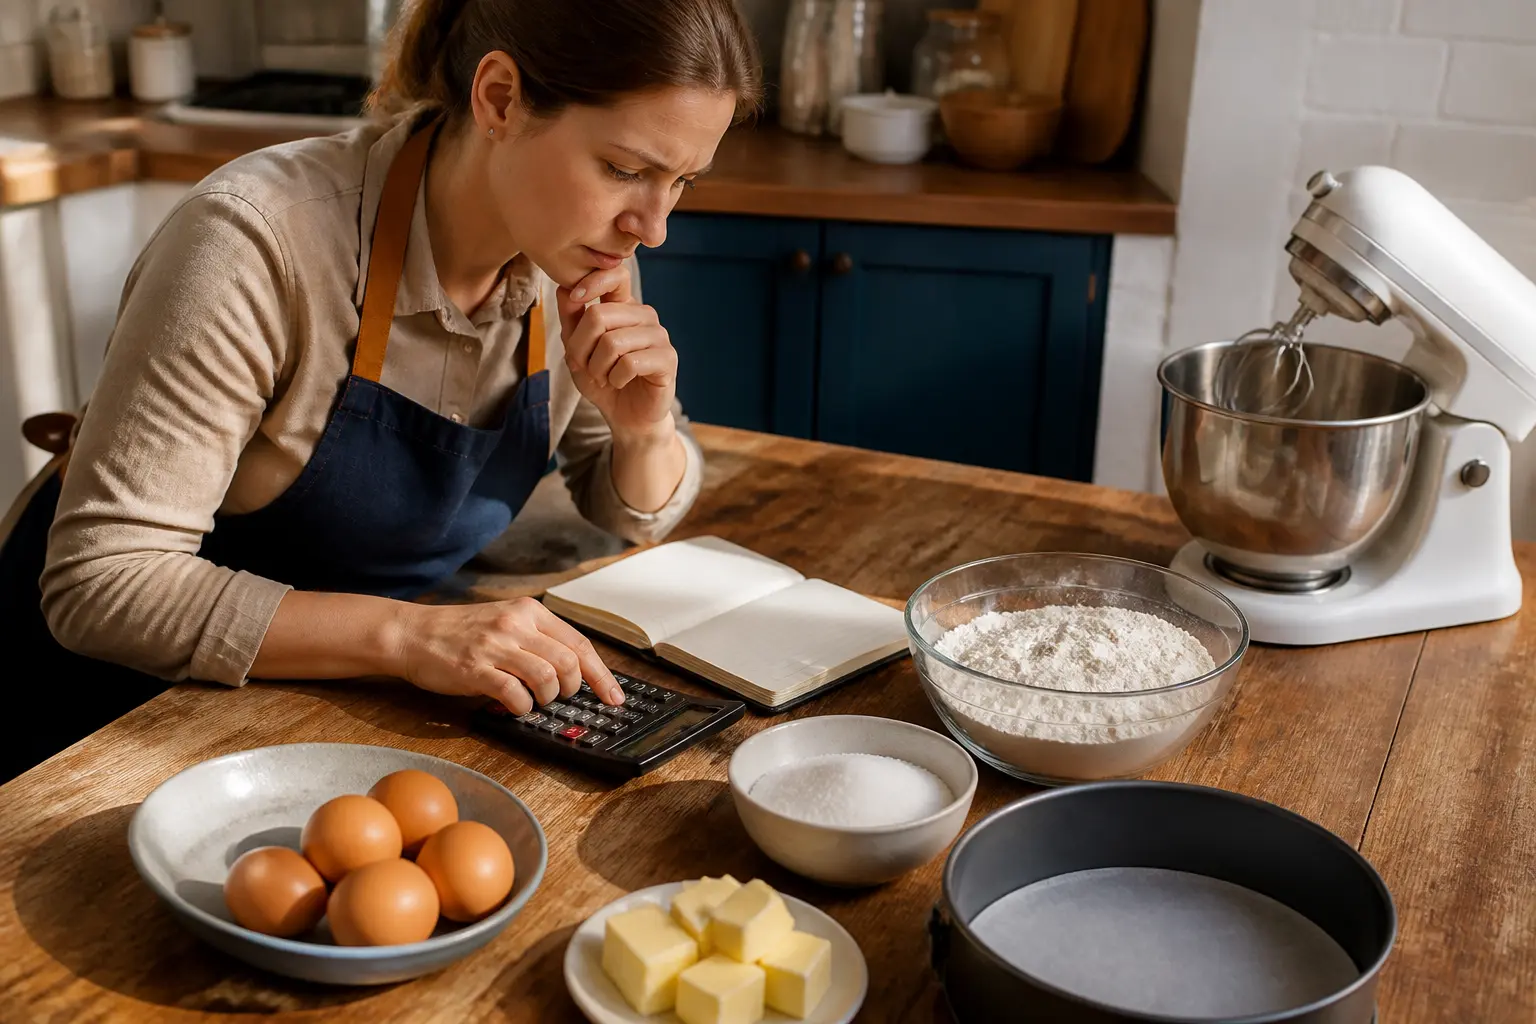
Отже, собівартість — це грошовий вираз усіх витрат, пов’язаних із виробництвом і продажем одиниці продукції або наданням послуги. Сюди входять не лише прямі витрати на матеріали та працю, а й частина непрямих витрат: оренда приміщення, амортизація обладнання, заробітна плата адміністративного персоналу.
Саме собівартість є нижньою межею ціни. Продавати дешевше за собівартість можна лише тимчасово, наприклад, для залучення клієнтів, але в довгостроковій перспективі це шлях до збитків.
З чого складається собівартість: основні елементи витрат
Структура собівартості залежить від галузі, масштабу бізнесу та обраної методики обліку. Проте майже завжди можна виділити такі групи витрат: Структура витрат суттєво відрізняється залежно від того, до якої галузі та виробництво належить бізнес.
- Матеріальні витрати: сировина, матеріали, комплектуючі, паливо, енергія на технологічні потреби.
- Витрати на оплату праці: заробітна плата основних виробничих працівників, а також нарахування на неї.
- Відрахування на соціальні заходи: єдиний соціальний внесок (ЄСВ) та інші обов’язкові платежі.
- Амортизація: поступове перенесення вартості основних засобів (обладнання, будівель, транспорту) на готову продукцію.
- Інші операційні витрати: оренда, комунальні послуги, зв’язок, охорона, ремонт, витрати на збут.
Важливо не плутати виробничу собівартість із повною. Виробнича собівартість включає лише витрати, безпосередньо пов’язані з виготовленням продукту в цеху. Повна собівартість додатково враховує адміністративні витрати та витрати на збут.
Види собівартості: як не заплутатися в термінології
Залежно від того, які витрати враховуються, розрізняють кілька видів собівартості. Розуміння різниці між ними допомагає приймати правильні управлінські рішення.
Виробнича собівартість
Включає витрати безпосередньо на виробництво: сировина, зарплата робітників, амортизація верстатів, цехові витрати. Не включає загальногосподарські та комерційні витрати. Використовується для оцінки ефективності виробничого процесу.
Повна собівартість
Охоплює всі витрати підприємства, пов’язані з виробництвом і реалізацією продукції. Саме на основі повної собівартості зазвичай встановлюють відпускну ціну.
Планова та фактична собівартість
Планова собівартість розраховується на початку періоду на основі норм витрат. Фактична визначається за підсумками періоду за реальними даними. Порівняння цих двох показників дозволяє виявити перевитрати або економію.
Нормативна собівартість
Розраховується на основі заздалегідь встановлених нормативів витрат матеріалів, праці та накладних витрат. Відхилення фактичних витрат від нормативних є сигналом для аналізу.
Як розрахувати собівартість: покрокова інструкція
Універсальної формули немає, але загальний алгоритм виглядає так:
- Визначте об’єкт калькулювання: одиниця продукції, партія, замовлення, послуга.
- Зберіть прямі витрати: матеріали та сировина, які можна безпосередньо віднести на об’єкт, а також пряму заробітну плату.
- Розподіліть непрямі витрати: оберіть базу розподілу (години праці, машино-години, прямі витрати) і розрахуйте частку, що припадає на об’єкт.
- Додайте інші витрати: амортизацію, загальновиробничі, адміністративні та збутові витрати відповідно до обраного виду собівартості.
- Підсумуйте всі витрати: отримана сума і буде собівартістю об’єкта.
Для малого бізнесу часто достатньо простого підрахунку в Excel. Для великих підприємств використовують спеціалізовані облікові системи, що дозволяють автоматизувати розподіл накладних витрат.
Приклади розрахунку собівартості в різних галузях
Розглянемо, як формується собівартість у трьох різних сферах, щоб побачити галузеву специфіку.
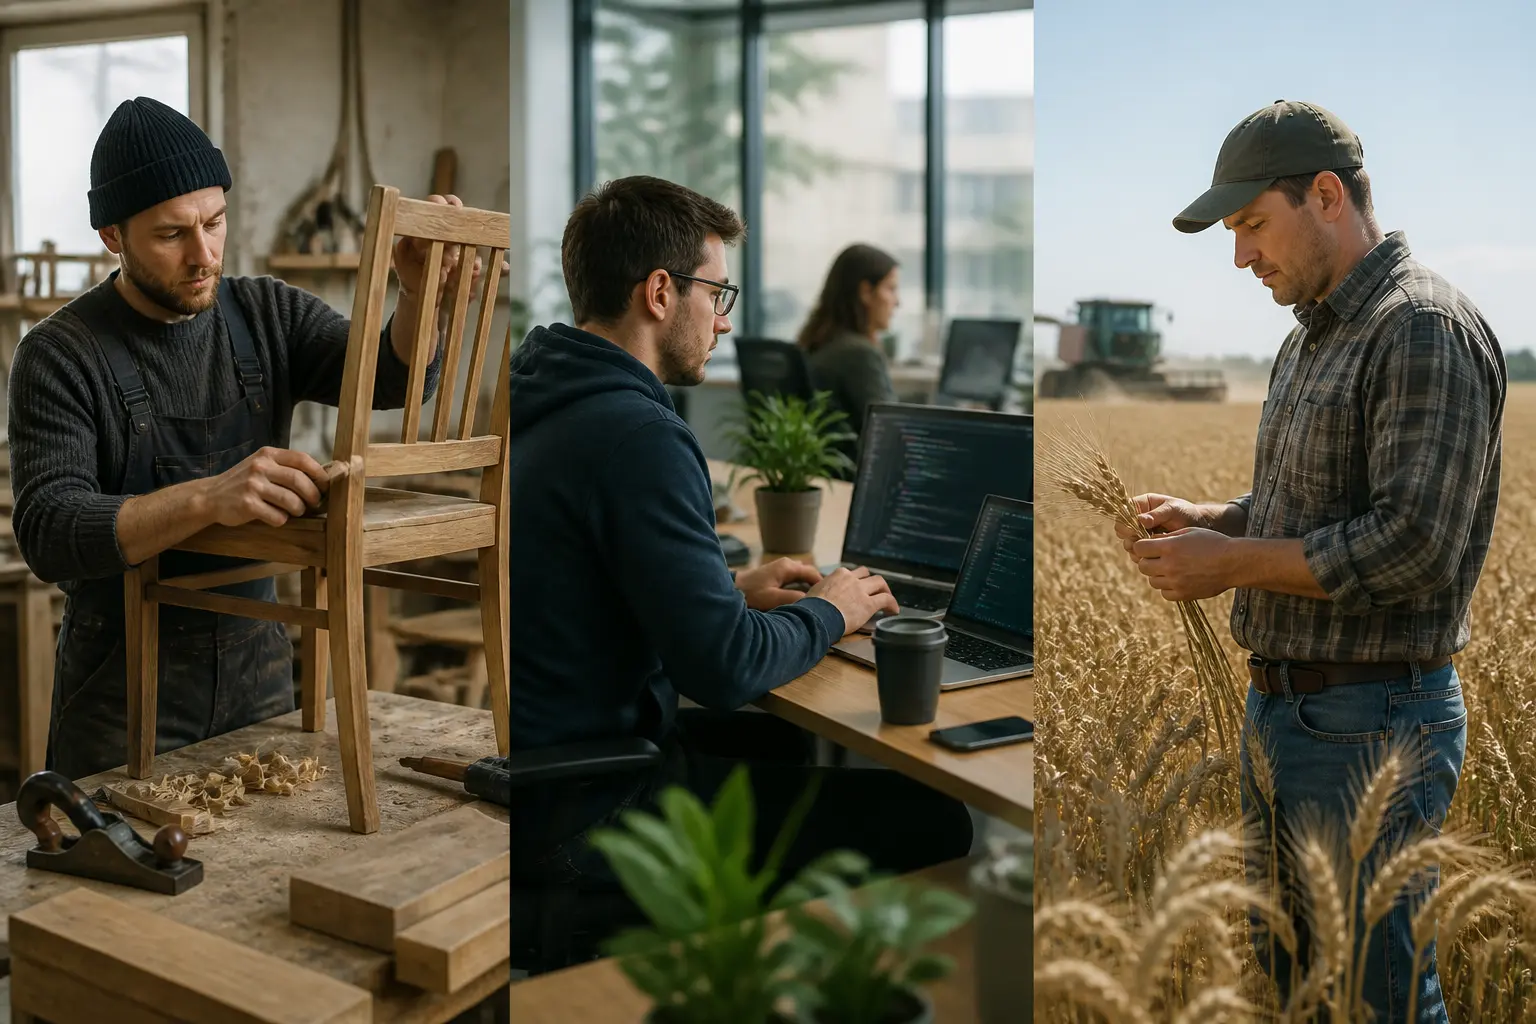
Виробництво меблів
Невеликий цех виготовляє дерев’яні стільці. Для одного стільця потрібно:
- Деревина — 300 грн
- Лак, клей, фурнітура — 80 грн
- Зарплата столяра — 200 грн
- ЄСВ на зарплату (22%) — 44 грн
- Електроенергія на верстати — 30 грн
- Частка оренди цеху та амортизації верстатів — 120 грн
Виробнича собівартість одного стільця: 300 + 80 + 200 + 44 + 30 + 120 = 774 грн. Якщо додати витрати на доставку до магазину (50 грн) та зарплату менеджера з продажу в розрахунку на стілець (40 грн), отримаємо повну собівартість — 864 грн.
IT-послуги: розробка сайту
Компанія створює сайт-візитку. Основні витрати:
- Робочі години розробника (40 годин × 300 грн/год) — 12 000 грн
- Робочі години дизайнера (10 годин × 250 грн/год) — 2500 грн
- Ліцензії на плагіни та стокові зображення — 600 грн
- Частка оренди офісу, інтернету, хостингу — 900 грн
- Зарплата проєктного менеджера (частка) — 1500 грн
Повна собівартість проєкту: 12 000 + 2500 + 600 + 900 + 1500 = 17 500 грн. Це мінімальна сума, яку компанія має отримати, щоб не зазнати збитків.
Сільське господарство: вирощування пшениці
Фермер вирощує пшеницю на 10 гектарах. Витрати на весь обсяг:
- Насіння — 15 000 грн
- Добрива та засоби захисту — 40 000 грн
- Пальне для трактора — 25 000 грн
- Оренда землі — 20 000 грн
- Зарплата найманих працівників — 30 000 грн
- Амортизація техніки — 10 000 грн
Загальна сума витрат — 140 000 грн. При врожайності 40 центнерів з гектара загальний збір становить 400 центнерів. Собівартість одного центнера: 140 000 / 400 = 350 грн.
Як собівартість впливає на ціноутворення та прибуток
Собівартість — це фундамент ціни. На практиці ціну встановлюють шляхом додавання до собівартості певної націнки (маржі). Наприклад, якщо повна собівартість стільця 864 грн, а бажана рентабельність 25%, то відпускна ціна становитиме: 864 × 1,25 = 1080 грн.
Однак ринок не завжди дозволяє застосувати бажану націнку. Якщо конкуренти продають аналогічні стільці по 950 грн, виробнику доведеться шукати шляхи зниження собівартості: шукати дешевшу сировину, оптимізувати виробничі процеси або зменшувати накладні витрати.
Зв’язок між собівартістю, ціною та прибутком прямий:
- Прибуток = Ціна – Собівартість
- Зниження собівартості при незмінній ціні збільшує прибуток.
- Зростання собівартості без можливості підвищити ціну зменшує прибуток або призводить до збитків.
Тому управління собівартістю — це безперервний процес, а не разова акція.
Прямі та непрямі витрати: чому важливо їх розрізняти
Одне з ключових завдань під час калькулювання — правильно розподілити витрати на прямі та непрямі.
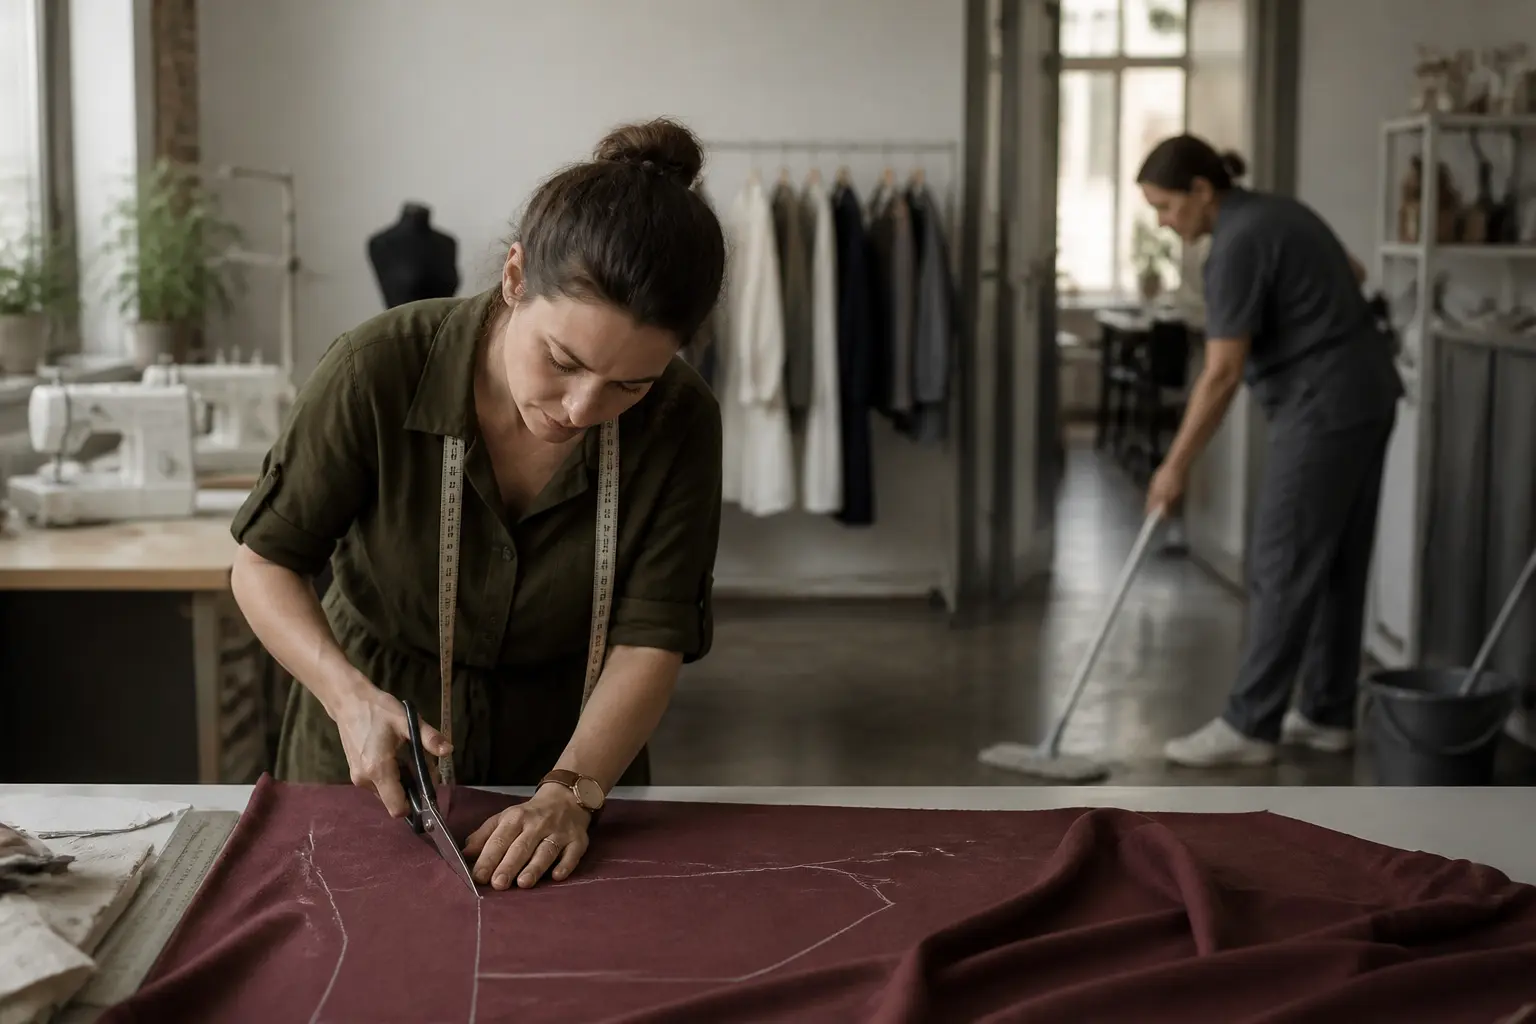
Прямі витрати можна безпосередньо віднести на конкретний продукт чи послугу. Наприклад, тканина для пошиття сукні, зарплата швачки, яка її шила, фурнітура. Ці витрати легко простежити.
Непрямі витрати неможливо прямо пов’язати з одиницею продукції. Це оренда цеху, зарплата прибиральниці, опалення, освітлення. Для того щоб включити їх у собівартість, потрібен механізм розподілу.
Найпоширеніші бази розподілу:
- Прямі матеріальні витрати
- Заробітна плата основних робітників
- Машино-години роботи обладнання
- Загальна сума прямих витрат
Вибір бази розподілу суттєво впливає на кінцеву собівартість, особливо коли асортимент продукції різнорідний. Наприклад, якщо розподіляти оренду пропорційно зарплаті, трудомісткі вироби виявляться дорожчими, ніж матеріаломісткі. Тому важливо обирати базу, яка найкраще відображає причинно-наслідковий зв’язок.
Постійні та змінні витрати: як обсяг виробництва змінює собівартість
Ще один важливий розріз — поведінка витрат при зміні обсягів виробництва.
Змінні витрати змінюються пропорційно обсягу випуску. Більше спекли хліба — більше витратили борошна. Менше надали послуг — менше виплатили відрядної зарплати.
Постійні витрати залишаються незмінними в певному діапазоні обсягів. Оренда приміщення, зарплата адміністратора, страхування — ці суми потрібно сплачувати незалежно від того, скільки одиниць продукції виготовлено.
Це призводить до ефекту масштабу: зі зростанням випуску постійні витрати розподіляються на більшу кількість одиниць, і собівартість одиниці знижується. Саме тому великі заводи можуть дозволити собі нижчі ціни, ніж маленькі майстерні.
Розуміння цієї різниці критично важливе для прийняття рішень про розширення виробництва, запуск нової продуктової лінійки або припинення випуску нерентабельної продукції.
Часті помилки при розрахунку собівартості та як їх уникнути
Навіть досвідчені підприємці іноді припускаються помилок, які спотворюють реальну картину витрат. Ось найтиповіші:
- Ігнорування дрібних витрат. Упаковка, скотч, канцелярія — здається, дрібниці. Але в сумі за місяць вони можуть становити значну суму. Ведіть облік усіх витрат, навіть незначних.
- Неправильний розподіл непрямих витрат. Використання єдиної бази розподілу для всіх накладних витрат може призвести до викривлення собівартості окремих продуктів. Для різних груп витрат варто обирати різні бази.
- Недооцінка амортизації. Обладнання зношується, і якщо не враховувати це в собівартості, одного дня доведеться купувати нове, а грошей на це не буде. Обов’язково включайте амортизаційні відрахування.
- Змішування особистих і бізнес-витрат. Особливо актуально для фізичних осіб-підприємців. Особисті витрати не мають стосунку до собівартості продукту.
- Розрахунок «на око». Без систематичного обліку неможливо побачити динаміку витрат і вчасно зреагувати на зміни. Використовуйте хоча б прості таблиці.
Уникнути цих помилок допомагає регулярний аналіз витрат і порівняння планових показників із фактичними.
Як знизити собівартість без втрати якості
Зниження собівартості — це не завжди про економію на всьому. Часто йдеться про розумну оптимізацію.
Кілька перевірених напрямків:
- Перегляд постачальників. Проведіть тендер серед кількох постачальників сировини. Можливо, ви знайдете кращі умови без втрати якості.
- Оптимізація технологічного процесу. Проаналізуйте виробничий ланцюг. Чи немає зайвих операцій? Чи можна зменшити відходи? Іноді невелика зміна технології дає значну економію матеріалів.
- Підвищення продуктивності праці. Навчання персоналу, модернізація обладнання, краща організація робочих місць можуть збільшити випуск продукції за ту саму зарплату.
- Енергоефективність. Заміна ламп на світлодіодні, утеплення приміщення, встановлення датчиків руху — ці заходи швидко окупаються.
- Аутсорсинг непрофільних функцій. Бухгалтерія, IT-підтримка, прибирання часто дешевші на аутсорсингу, ніж утримання штатних працівників.
Головне правило: будь-яке зниження витрат має оцінюватися з погляду впливу на якість кінцевого продукту. Втрата якості заради економії — це шлях до втрати клієнтів.
Собівартість у ланцюгах постачання: як витрати на логістику впливають на кінцеву ціну
У сучасному світі, де ланцюги постачання стають дедалі складнішими, собівартість продукту значною мірою залежить від логістичних витрат. Транспортування, зберігання, митне оформлення, страхування вантажів — усе це додається до виробничої собівартості.
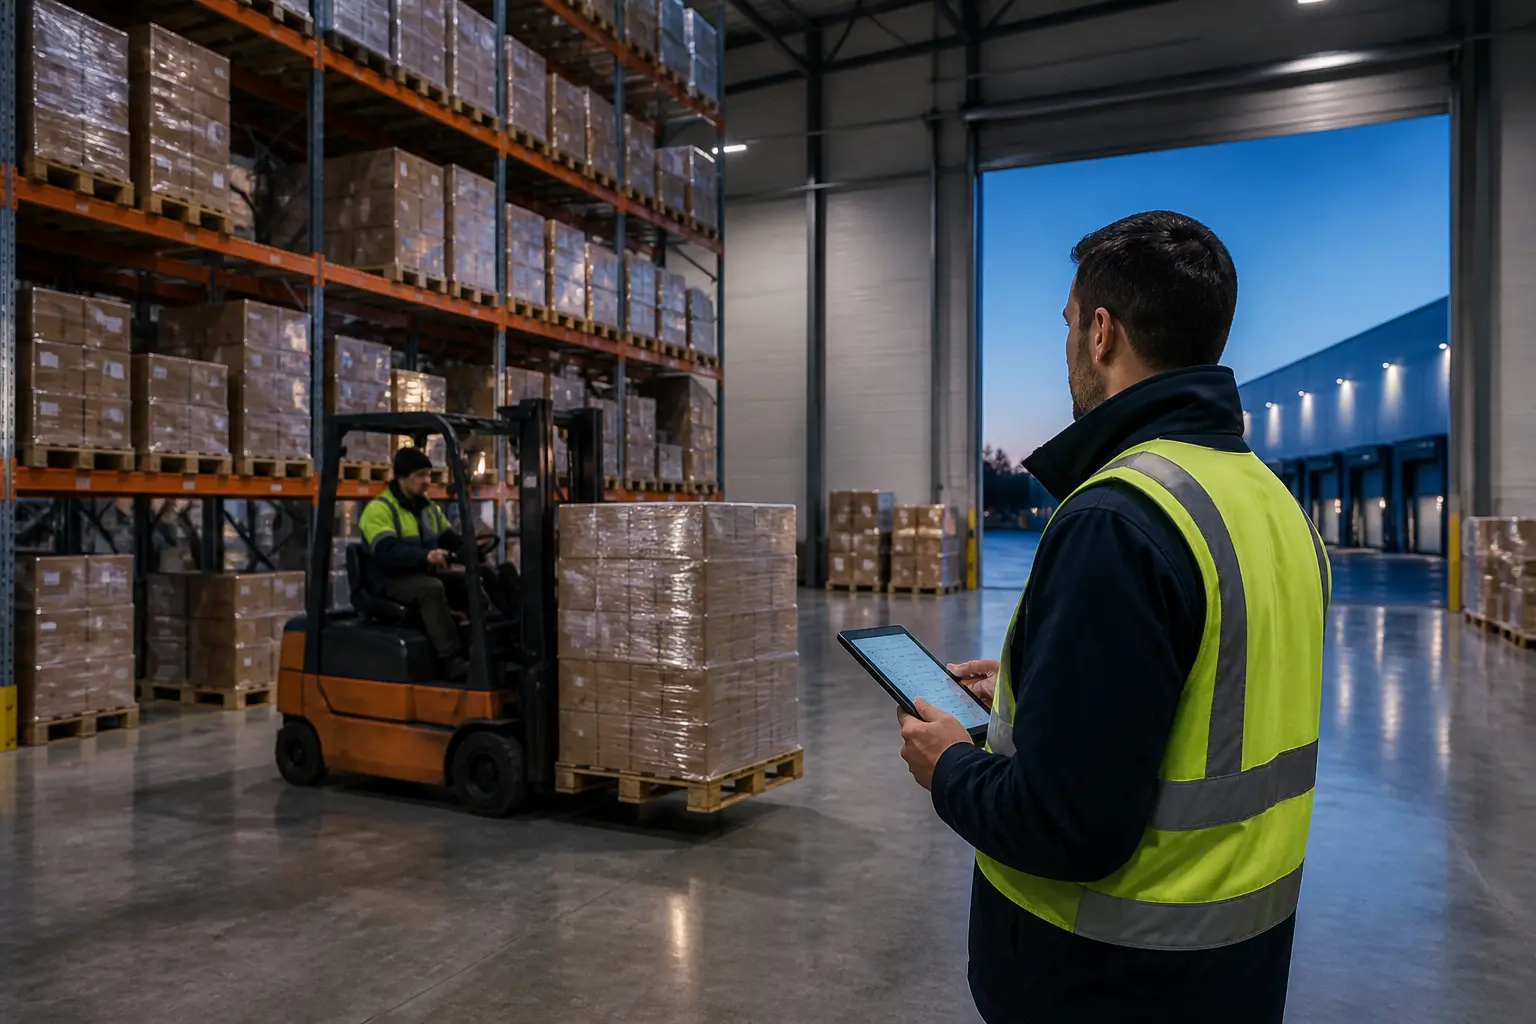
Особливо це помітно в галузях, де сировина або готова продукція переміщуються на великі відстані. Наприклад, для імпортованих товарів транспортні витрати можуть становити 10–30% від кінцевої собівартості. Тому оптимізація логістики — потужний важіль зниження загальних витрат.
Кілька практичних порад:
- Консолідуйте вантажі для зниження вартості доставки одиниці товару.
- Розгляньте різні види транспорту: іноді морський або залізничний транспорт значно дешевший за автомобільний.
- Використовуйте склади тимчасового зберігання для оптимізації запасів і зменшення пікових навантажень на доставку.
- Автоматизуйте облік товарно-матеріальних цінностей, щоб уникнути надлишкових запасів, які заморожують обігові кошти.
Управління витратами в ланцюгах постачання вимагає системного підходу, але навіть невеликі покращення можуть дати відчутний фінансовий результат.
Коли варто переглядати розрахунок собівартості
Собівартість не є сталою величиною. Її потрібно регулярно перераховувати, особливо в таких ситуаціях:
- Зміна цін на сировину або енергоносії.
- Зміна курсу валют (для імпортних складових).
- Зміна технології виробництва.
- Зміна асортименту продукції.
- Сезонні коливання попиту та витрат.
- Інфляція.
Рекомендована періодичність перегляду — не рідше одного разу на квартал. Для бізнесів із високою волатильністю витрат — щомісяця. Це дозволяє вчасно коригувати ціни та уникати збиткових продажів.
Висновок: собівартість як основа фінансового здоров’я бізнесу
Розуміння того, що таке собівартість, і вміння її правильно розраховувати — це не просто бухгалтерська навичка. Це основа для прийняття стратегічних рішень: яку ціну встановити, який продукт розвивати, де шукати резерви економії.
Почніть із простого: визначте всі прямі витрати на ваш основний продукт, потім додайте постійні витрати, розподілені за обґрунтованою базою. Регулярно порівнюйте планову та фактичну собівартість. І пам’ятайте: собівартість — це не просто цифра, це дзеркало вашого бізнесу.
Якщо ви досі не рахували собівартість системно, зробіть це сьогодні. Результат може вас здивувати — і в хорошому, і в поганому сенсі. Але в будь-якому разі ви отримаєте точку опори для подальшого розвитку.