Каждый предприниматель хотя бы раз задавал себе вопрос: «Сколько на самом деле стоит мой товар?» Цена на витрине или в счете — это лишь верхушка айсберга. Под ней скрывается себестоимость — реальная сумма затрат, без которой невозможно понять, зарабатывает ли бизнес или просто крутит деньги.
Себестоимость не является абстрактным бухгалтерским термином. Это инструмент, который позволяет увидеть, где расходы выходят из-под контроля, какой продукт на самом деле прибыльный, а какой тянет компанию вниз. И что важно — без точного понимания себестоимости невозможно установить адекватную цену.
- Что такое себестоимость простыми словами
- Из чего состоит себестоимость: основные элементы затрат
- Виды себестоимости: как не запутаться в терминологии
- Производственная себестоимость
- Полная себестоимость
- Плановая и фактическая себестоимость
- Нормативная себестоимость
- Как рассчитать себестоимость: пошаговая инструкция
- Примеры расчета себестоимости в разных отраслях
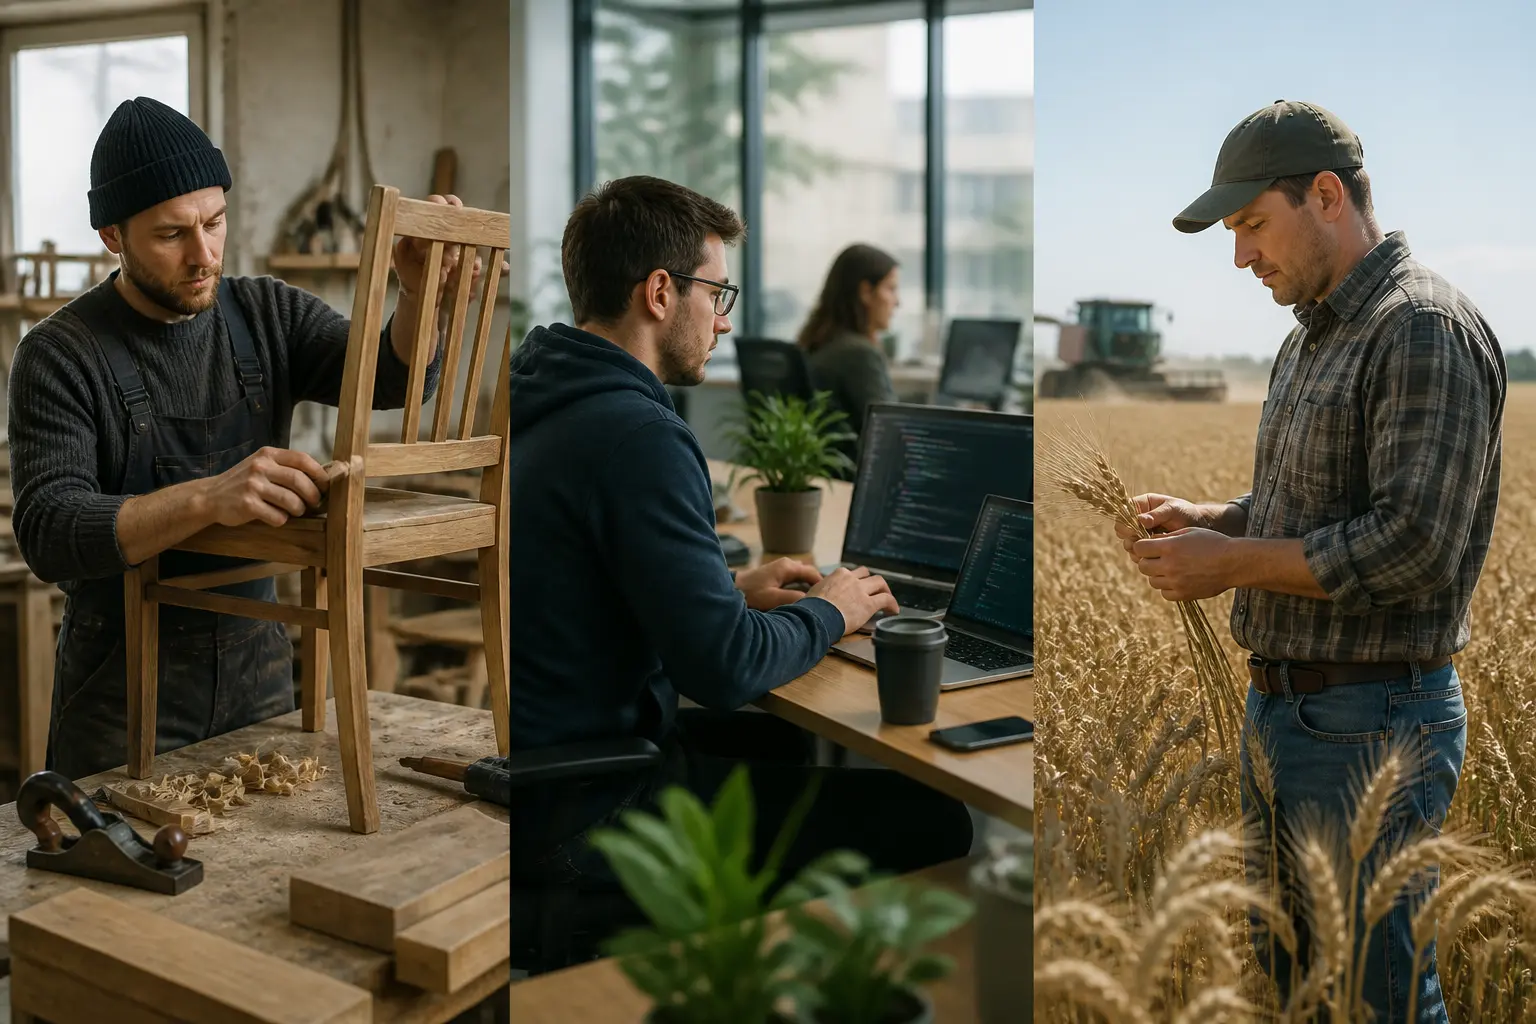
- Производство мебели
- IT-услуги: разработка сайта
- Сельское хозяйство: выращивание пшеницы
- Как себестоимость влияет на ценообразование и прибыль
- Прямые и косвенные затраты: почему важно их различать
- Постоянные и переменные затраты: как объем производства меняет себестоимость
- Частые ошибки при расчете себестоимости и как их избежать
- Как снизить себестоимость без потери качества
- Себестоимость в цепях поставок: как затраты на логистику влияют на конечную цену
- Когда стоит пересматривать расчет себестоимости
- Вывод: себестоимость как основа финансового здоровья бизнеса
Что такое себестоимость простыми словами
Представьте, что вы печете торт на заказ. Вы покупаете муку, яйца, масло, сахар, тратите электроэнергию на работу миксера и духовки, тратите свое время, упаковываете готовое изделие в коробку и доставляете клиенту. Если сложить все эти затраты, вы получите себестоимость торта.
Итак, себестоимость — это денежное выражение всех затрат, связанных с производством и продажей единицы продукции или оказанием услуги. Сюда входят не только прямые затраты на материалы и труд, но и часть косвенных затрат: аренда помещения, амортизация оборудования, заработная плата административного персонала.
Именно себестоимость является нижней границей цены. Продавать дешевле себестоимости можно лишь временно, например, для привлечения клиентов, но в долгосрочной перспективе это путь к убыткам.
Из чего состоит себестоимость: основные элементы затрат
Структура себестоимости зависит от отрасли, масштаба бизнеса и выбранной методики учета. Однако почти всегда можно выделить следующие группы затрат:
- Материальные затраты: сырье, материалы, комплектующие, топливо, энергия на технологические нужды.
- Затраты на оплату труда: заработная плата основных производственных рабочих, а также начисления на нее.
- Отчисления на социальные мероприятия: единый социальный взнос (ЕСВ) и другие обязательные платежи.
- Амортизация: постепенное перенесение стоимости основных средств (оборудования, зданий, транспорта) на готовую продукцию.
- Прочие операционные расходы: аренда, коммунальные услуги, связь, охрана, ремонт, расходы на сбыт.
Важно не путать производственную себестоимость с полной. Производственная себестоимость включает только затраты, непосредственно связанные с изготовлением продукта в цехе. Полная себестоимость дополнительно учитывает административные расходы и расходы на сбыт.
Виды себестоимости: как не запутаться в терминологии
В зависимости от того, какие затраты учитываются, различают несколько видов себестоимости. Понимание разницы между ними помогает принимать правильные управленческие решения.
Производственная себестоимость
Включает затраты непосредственно на производство: сырье, зарплата рабочих, амортизация станков, цеховые расходы. Не включает общехозяйственные и коммерческие расходы. Используется для оценки эффективности производственного процесса.
Полная себестоимость
Охватывает все затраты предприятия, связанные с производством и реализацией продукции. Именно на основе полной себестоимости обычно устанавливают отпускную цену.
Плановая и фактическая себестоимость
Плановая себестоимость рассчитывается в начале периода на основе норм затрат. Фактическая определяется по итогам периода по реальным данным. Сравнение этих двух показателей позволяет выявить перерасход или экономию.
Нормативная себестоимость
Рассчитывается на основе заранее установленных нормативов затрат материалов, труда и накладных расходов. Отклонения фактических затрат от нормативных являются сигналом для анализа.
Как рассчитать себестоимость: пошаговая инструкция
Универсальной формулы нет, но общий алгоритм выглядит так:
- Определите объект калькулирования: единица продукции, партия, заказ, услуга.
- Соберите прямые затраты: материалы и сырье, которые можно непосредственно отнести на объект, а также прямую заработную плату.
- Распределите косвенные затраты: выберите базу распределения (часы труда, машино-часы, прямые затраты) и рассчитайте долю, приходящуюся на объект.
- Добавьте прочие затраты: амортизацию, общепроизводственные, административные и сбытовые расходы в соответствии с выбранным видом себестоимости.
- Суммируйте все затраты: полученная сумма и будет себестоимостью объекта.
Для малого бизнеса часто достаточно простого подсчета в Excel. Для крупных предприятий используют специализированные учетные системы, позволяющие автоматизировать распределение накладных расходов.
Примеры расчета себестоимости в разных отраслях
Рассмотрим, как формируется себестоимость в трех разных сферах, чтобы увидеть отраслевую специфику.
Производство мебели
Небольшой цех изготавливает деревянные стулья. Для одного стула нужно:
- Древесина — 300 грн
- Лак, клей, фурнитура — 80 грн
- Зарплата столяра — 200 грн
- ЕСВ на зарплату (22%) — 44 грн
- Электроэнергия на станки — 30 грн
- Доля аренды цеха и амортизации станков — 120 грн
Производственная себестоимость одного стула: 300 + 80 + 200 + 44 + 30 + 120 = 774 грн. Если добавить расходы на доставку в магазин (50 грн) и зарплату менеджера по продажам в расчете на стул (40 грн), получим полную себестоимость — 864 грн.
IT-услуги: разработка сайта
Компания создает сайт-визитку. Основные затраты:
- Рабочие часы разработчика (40 часов × 300 грн/час) — 12 000 грн
- Рабочие часы дизайнера (10 часов × 250 грн/час) — 2500 грн
- Лицензии на плагины и стоковые изображения — 600 грн
- Доля аренды офиса, интернета, хостинга — 900 грн
- Зарплата проектного менеджера (доля) — 1500 грн
Полная себестоимость проекта: 12 000 + 2500 + 600 + 900 + 1500 = 17 500 грн. Это минимальная сумма, которую компания должна получить, чтобы не понести убытки.
Сельское хозяйство: выращивание пшеницы
Фермер выращивает пшеницу на 10 гектарах. Затраты на весь объем:
- Семена — 15 000 грн
- Удобрения и средства защиты — 40 000 грн
- Топливо для трактора — 25 000 грн
- Аренда земли — 20 000 грн
- Зарплата наемных работников — 30 000 грн
- Амортизация техники — 10 000 грн
Общая сумма затрат — 140 000 грн. При урожайности 40 центнеров с гектара общий сбор составляет 400 центнеров. Себестоимость одного центнера: 140 000 / 400 = 350 грн.
Как себестоимость влияет на ценообразование и прибыль
Себестоимость — это фундамент цены. На практике цену устанавливают путем добавления к себестоимости определенной наценки (маржи). Например, если полная себестоимость стула 864 грн, а желаемая рентабельность 25%, то отпускная цена составит: 864 × 1,25 = 1080 грн.
Однако рынок не всегда позволяет применить желаемую наценку. Если конкуренты продают аналогичные стулья по 950 грн, производителю придется искать пути снижения себестоимости: искать более дешевое сырье, оптимизировать производственные процессы или уменьшать накладные расходы.
Связь между себестоимостью, ценой и прибылью прямая:
- Прибыль = Цена – Себестоимость
- Снижение себестоимости при неизменной цене увеличивает прибыль.
- Рост себестоимости без возможности повысить цену уменьшает прибыль или приводит к убыткам.
Поэтому управление себестоимостью — это непрерывный процесс, а не разовая акция.
Прямые и косвенные затраты: почему важно их различать
Одна из ключевых задач при калькулировании — правильно распределить затраты на прямые и косвенные.
Прямые затраты можно непосредственно отнести на конкретный продукт или услугу. Например, ткань для пошива платья, зарплата швеи, которая его шила, фурнитура. Эти затраты легко проследить.
Косвенные затраты невозможно прямо связать с единицей продукции. Это аренда цеха, зарплата уборщицы, отопление, освещение. Для того чтобы включить их в себестоимость, нужен механизм распределения.
Самые распространенные базы распределения:
- Прямые материальные затраты
- Заработная плата основных рабочих
- Машино-часы работы оборудования
- Общая сумма прямых затрат
Выбор базы распределения существенно влияет на конечную себестоимость, особенно когда ассортимент продукции разнородный. Например, если распределять аренду пропорционально зарплате, трудоемкие изделия окажутся дороже, чем материалоемкие. Поэтому важно выбирать базу, которая наилучшим образом отражает причинно-следственную связь.
Постоянные и переменные затраты: как объем производства меняет себестоимость
Еще один важный разрез — поведение затрат при изменении объемов производства.
Переменные затраты изменяются пропорционально объему выпуска. Больше испекли хлеба — больше потратили муки. Меньше оказали услуг — меньше выплатили сдельной зарплаты.
Постоянные затраты остаются неизменными в определенном диапазоне объемов. Аренда помещения, зарплата администратора, страхование — эти суммы нужно платить независимо от того, сколько единиц продукции изготовлено.
Это приводит к эффекту масштаба: с ростом выпуска постоянные затраты распределяются на большее количество единиц, и себестоимость единицы снижается. Именно поэтому крупные заводы могут позволить себе более низкие цены, чем маленькие мастерские.
Понимание этой разницы критически важно для принятия решений о расширении производства, запуске новой продуктовой линейки или прекращении выпуска нерентабельной продукции.
Частые ошибки при расчете себестоимости и как их избежать
Даже опытные предприниматели иногда допускают ошибки, которые искажают реальную картину затрат. Вот самые типичные:
- Игнорирование мелких затрат. Упаковка, скотч, канцелярия — кажется, мелочи. Но в сумме за месяц они могут составлять значительную сумму. Ведите учет всех затрат, даже незначительных.
- Неправильное распределение косвенных затрат. Использование единой базы распределения для всех накладных расходов может привести к искажению себестоимости отдельных продуктов. Для разных групп затрат стоит выбирать разные базы.
- Недооценка амортизации. Оборудование изнашивается, и если не учитывать это в себестоимости, однажды придется покупать новое, а денег на это не будет. Обязательно включайте амортизационные отчисления.
- Смешивание личных и бизнес-затрат. Особенно актуально для физических лиц-предпринимателей. Личные расходы не имеют отношения к себестоимости продукта.
- Расчет «на глаз». Без систематического учета невозможно увидеть динамику затрат и вовремя среагировать на изменения. Используйте хотя бы простые таблицы.
Избежать этих ошибок помогает регулярный анализ затрат и сравнение плановых показателей с фактическими.
Как снизить себестоимость без потери качества
Снижение себестоимости — это не всегда об экономии на всем. Часто речь идет о разумной оптимизации.
Несколько проверенных направлений:
- Пересмотр поставщиков. Проведите тендер среди нескольких поставщиков сырья. Возможно, вы найдете лучшие условия без потери качества.
- Оптимизация технологического процесса. Проанализируйте производственную цепочку. Нет ли лишних операций? Можно ли уменьшить отходы? Иногда небольшое изменение технологии дает значительную экономию материалов.
- Повышение производительности труда. Обучение персонала, модернизация оборудования, лучшая организация рабочих мест могут увеличить выпуск продукции за ту же зарплату.
- Энергоэффективность. Замена ламп на светодиодные, утепление помещения, установка датчиков движения — эти меры быстро окупаются.
- Аутсорсинг непрофильных функций. Бухгалтерия, IT-поддержка, уборка часто дешевле на аутсорсинге, чем содержание штатных работников.
Главное правило: любое снижение затрат должно оцениваться с точки зрения влияния на качество конечного продукта. Потеря качества ради экономии — это путь к потере клиентов.
Себестоимость в цепях поставок: как затраты на логистику влияют на конечную цену
В современном мире, где цепи поставок становятся все более сложными, себестоимость продукта в значительной степени зависит от логистических затрат. Транспортировка, хранение, таможенное оформление, страхование грузов — все это добавляется к производственной себестоимости.
Особенно это заметно в отраслях, где сырье или готовая продукция перемещаются на большие расстояния. Например, для импортируемых товаров транспортные расходы могут составлять 10–30% от конечной себестоимости. Поэтому оптимизация логистики — мощный рычаг снижения общих затрат.
Несколько практических советов:
- Консолидируйте грузы для снижения стоимости доставки единицы товара.
- Рассмотрите разные виды транспорта: иногда морской или железнодорожный транспорт значительно дешевле автомобильного.
- Используйте склады временного хранения для оптимизации запасов и уменьшения пиковых нагрузок на доставку.
- Автоматизируйте учет товарно-материальных ценностей, чтобы избежать излишних запасов, которые замораживают оборотные средства.
Управление затратами в цепях поставок требует системного подхода, но даже небольшие улучшения могут дать ощутимый финансовый результат.
Когда стоит пересматривать расчет себестоимости
Себестоимость не является постоянной величиной. Ее нужно регулярно пересчитывать, особенно в таких ситуациях:
- Изменение цен на сырье или энергоносители.
- Изменение курса валют (для импортных составляющих).
- Изменение технологии производства.
- Изменение ассортимента продукции.
- Сезонные колебания спроса и затрат.
- Инфляция.
Рекомендуемая периодичность пересмотра — не реже одного раза в квартал. Для бизнесов с высокой волатильностью затрат — ежемесячно. Это позволяет вовремя корректировать цены и избегать убыточных продаж.
Вывод: себестоимость как основа финансового здоровья бизнеса
Понимание того, что такое себестоимость, и умение ее правильно рассчитывать — это не просто бухгалтерский навык. Это основа для принятия стратегических решений: какую цену установить, какой продукт развивать, где искать резервы экономии.
Начните с простого: определите все прямые затраты на ваш основной продукт, затем добавьте постоянные затраты, распределенные по обоснованной базе. Регулярно сравнивайте плановую и фактическую себестоимость. И помните: себестоимость — это не просто цифра, это зеркало вашего бизнеса.
Если вы до сих пор не считали себестоимость системно, сделайте это сегодня. Результат может вас удивить — и в хорошем, и в плохом смысле. Но в любом случае вы получите точку опоры для дальнейшего развития.