Якщо зняти задню кришку зі смартфона, вивчити ярлик на футболці або подивитися маркування на кавових зернах у супермаркеті, шанси побачити напис про в’єтнамське походження товару напрочуд високі. За три десятиліття реформ В’єтнам пройшов шлях від країни, що імпортувала продовольство, до одного з найбільших експортерів електроніки, взуття та кави в світі. Розуміння того, як влаштована в’єтнамська торгівля, корисне не лише студентам економіки: це практична карта для підприємців, які шукають постачальників, інвесторів і всіх, хто хоче розібратися, чому глобальні ланцюги постачання дедалі частіше проходять через Ханой і Хошимін. Саме тому світова торгівля простими словами перестала бути абстракцією: вона щодня проявляється у звичайних речах на полицях магазинів.
Ця стаття простими словами пояснює, що таке в’єтнамська модель торгівлі, з кого складається товарна структура експорту та імпорту країни, хто її головні торговельні партнери і які ризики приховує статистика з рекордними цифрами.
- Як В’єтнам став торговою державою: короткий контекст
- Статистика торгівлі: масштаб і динаміка
- Структура експорту В’єтнаму: що країна продає світові
- Електроніка та техніка
- Текстиль, взуття та швейна продукція
- Аграрна продукція та морепродукти
- Структура імпорту В’єтнаму: що країна купує
- Торговельні партнери: хто купує і хто продає
- Роль В’єтнаму в глобальних ланцюгах постачання
- Що це означає на практиці: для бізнесу та спостерігачів
- Часті запитання
- Що В’єтнам експортує найбільше?
- Хто головний торговельний партнер В’єтнаму?
- Чому компанії переносять виробництво саме до В’єтнаму?
- Чи є В’єтнам економічно розвиненою країною?
Як В’єтнам став торговою державою: короткий контекст
Поворотною точкою стала політика «Дой мой» (оновлення), започаткована 1986 року. Влада країни почала відкривати економіку для приватного бізнесу та іноземного капіталу, зберегши при цьому політичну стабільність і централізоване планування. Спочатку В’єтнам експортував переважно сировину — рис, каву, каучук, вугілля, — але вже в 1990-х почав активно залучати виробництва легкої промисловості.
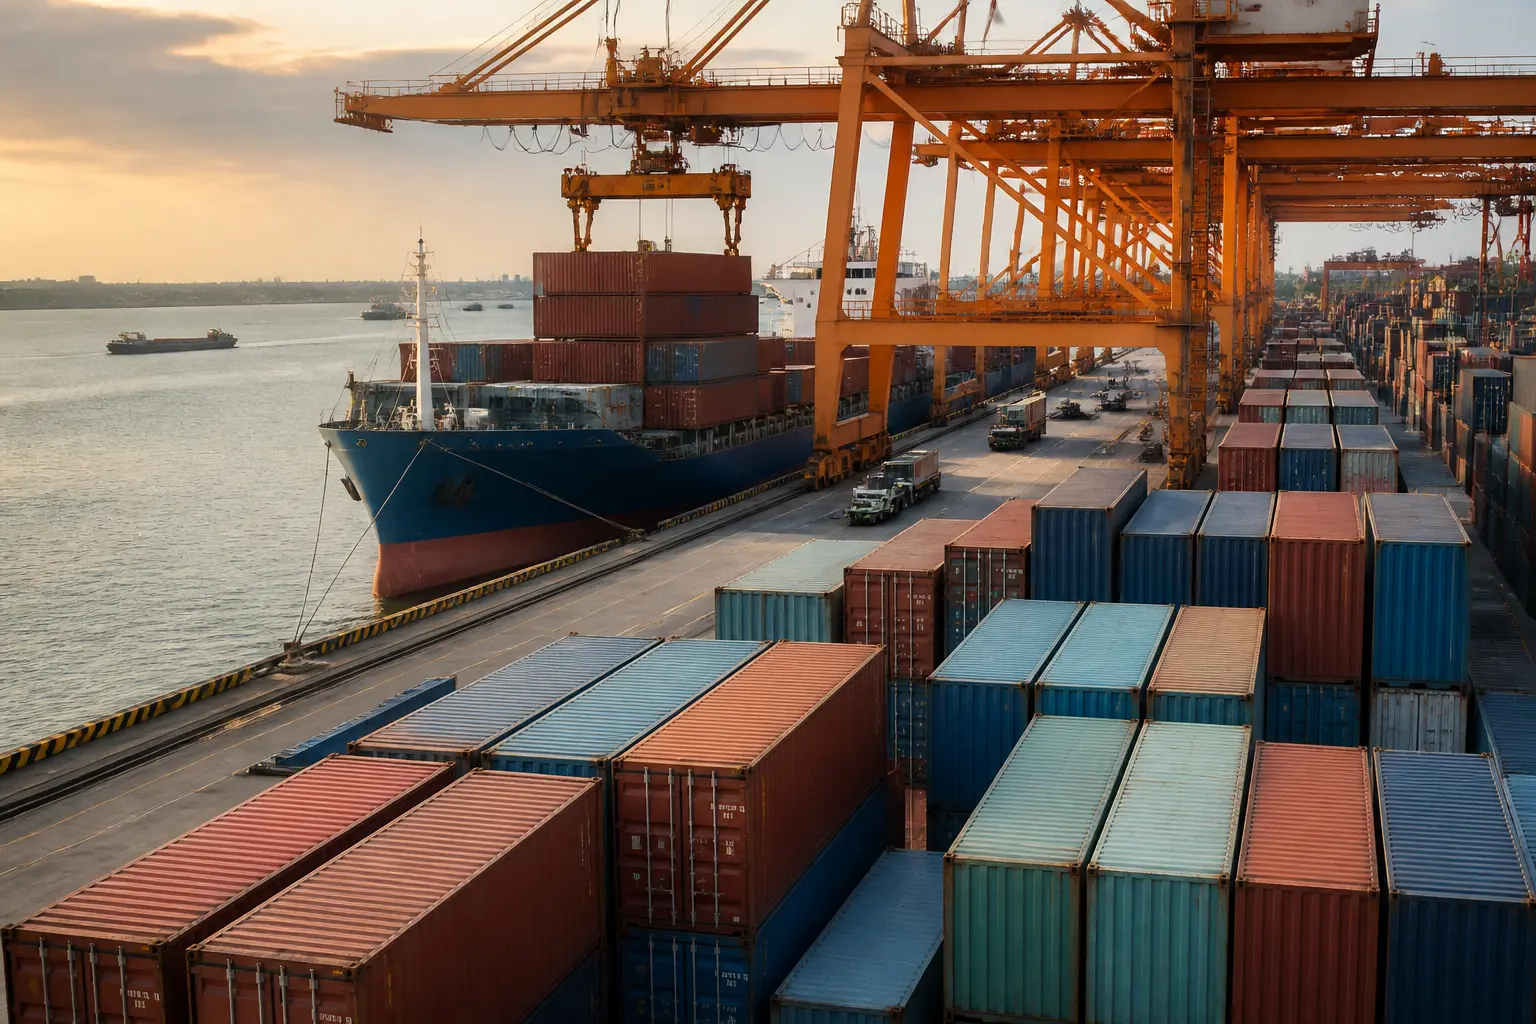
Другий важливий етап настав після вступу до Світової організації торгівлі. В’єтнам є членом СОТ з 11 січня 2007 року. Приєднання закріпило тарифні зобов’язання та правила доступу до ринку, але приплив виробництв пояснюється також внутрішніми реформами, інфраструктурою, витратами й стратегіями міжнародних компаній.
Третій фактор — участь у регіональних і двосторонніх торговельних угодах: АСЕАН, RCEP, CPTPP та EVFTA. EVFTA діє з 1 серпня 2020 року і передбачає поетапне скасування 99% тарифів. Пільга не виникає автоматично: товар має відповідати правилам походження, а ставка й перехідний період залежать від товарної позиції.
Статистика торгівлі: масштаб і динаміка
Масштаб торгівлі швидко зріс. За попередніми даними Національного статистичного офісу В’єтнаму, у 2025 році товарний експорт та імпорт разом досягли 930,05 млрд доларів. Високе співвідношення торгівлі до ВВП відображає глибоку участь країни у виробничих ланцюгах, але порівнювати номінальні потоки з ВВП слід за одним роком і методикою. Щоб зрозуміти, як формуються такі цифри, варто уявити шлях товару від виробника до покупця — від фабрики через порт і митницю до кінцевого споживача.
У 2025 році товарний експорт оцінено у 475,04 млрд доларів, імпорт — у 455,01 млрд, а профіцит — у 20,03 млрд. Це попередні річні дані, які можуть уточнюватися. Для актуальної оцінки варто перевіряти Національний статистичний офіс В’єтнаму, WTO Data або UN Comtrade та завжди зазначати період.
Окрема риса моделі — велика роль підприємств з іноземними інвестиціями. У 2025 році FDI-сектор імпортував товарів на 317,63 млрд доларів і сформував профіцит 49,46 млрд, тоді як внутрішній сектор мав дефіцит 29,43 млрд. Це показує вагу міжнародних виробничих мереж, але не означає, що місцеві компанії не беруть участі у високотехнологічних ланцюгах.
Структура експорту В’єтнаму: що країна продає світові
Товарна структура в’єтнамського експорту радикально змінилася за двадцять років. Якщо на початку 2000-х основними статтями були нафта, текстиль і морепродукти, то сьогодні картина виглядає інакше.
Електроніка та техніка
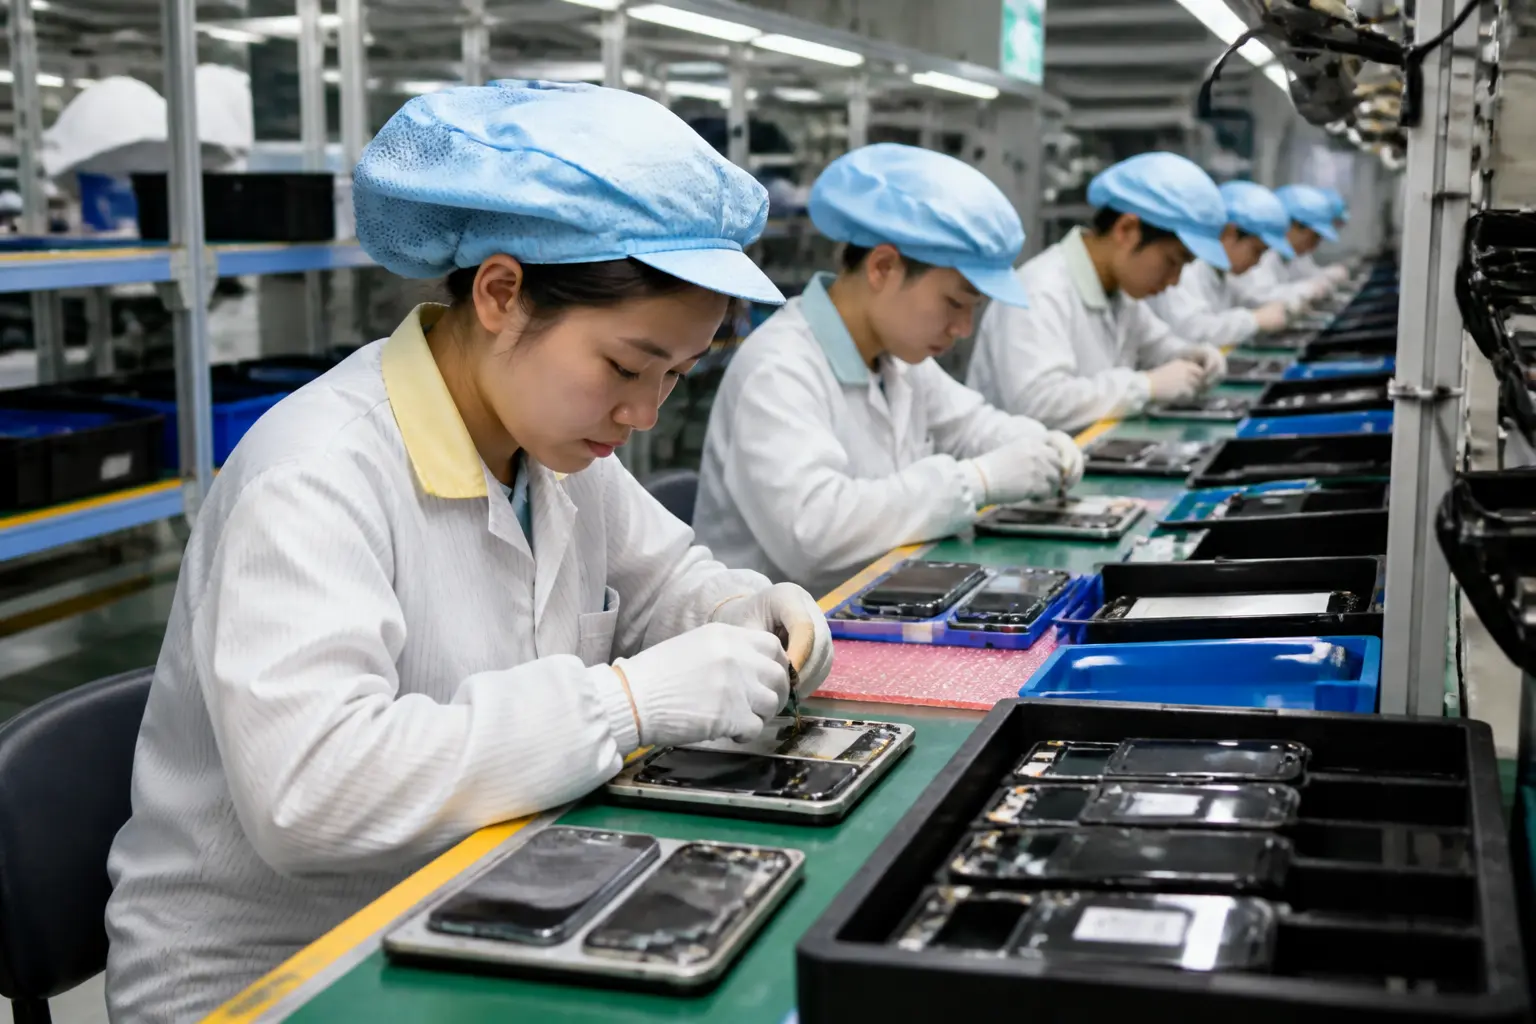
Серед провідних експортних категорій — комп’ютери, електроніка, компоненти та телефони. Їхня частка змінюється залежно від класифікації та року, тому твердження «понад третина» слід перевіряти за конкретною таблицею. Значна частина електроніки виробляється підприємствами з іноземним капіталом у північних промислових кластерах; окремі бренди й моделі краще називати лише за підтвердженими даними компаній.
Текстиль, взуття та швейна продукція
Друга опора експорту — одяг і взуття. В’єтнам стабільно входить до трійки найбільших експортерів взуття у світі та до чільної групи постачальників одягу. На фабриках країни шиють продукцію для глобальних спортивних і масових брендів. Перевага галузі — поєднання низької вартості праці (хоча зарплати неухильно зростають), дисциплінованої робочої сили та преференційного доступу до ринків ЄС завдяки EVFTA.
Аграрна продукція та морепродукти
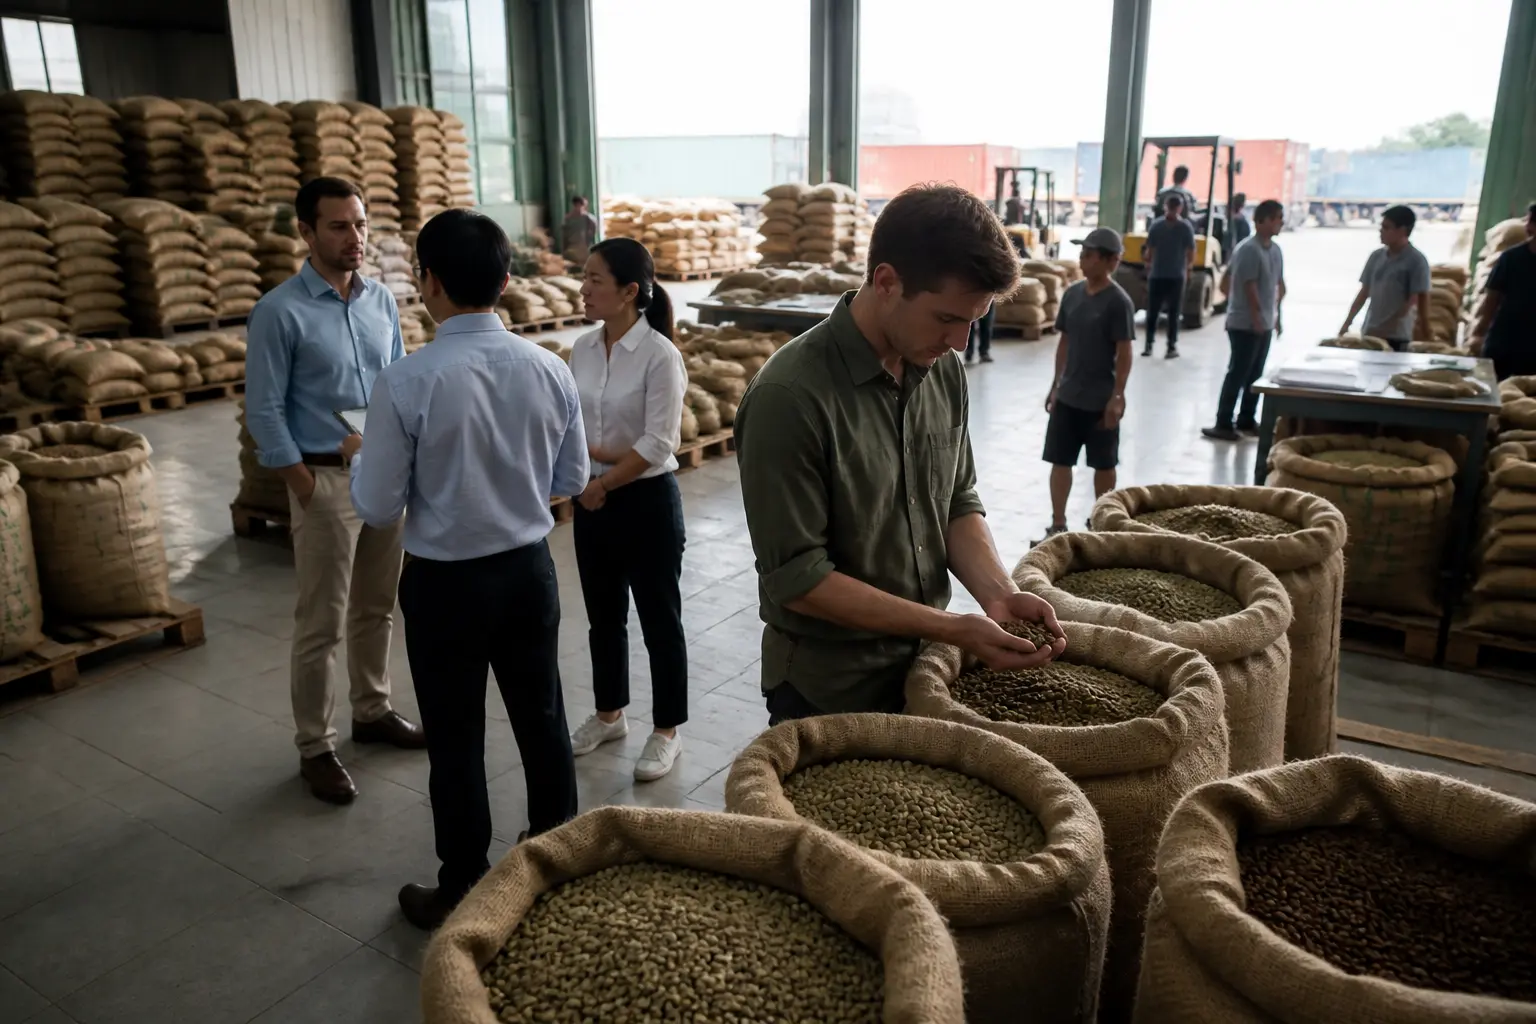
Класичний напрям не зник, а трансформувався. В’єтнам — один із найбільших експортерів кави робуста у світі, провідний постачальник кешью, перцю, рису, а також креветок і риби пангасіус. Усе частіше країна експортує не сировину, а продукцію з доданою вартістю: розчинну каву, оброблені горіхи, готові морепродуктові набори. Деревина та меблі — ще одна помітна стаття, де В’єтнам посідає високі позиції на ринку США.
Структура імпорту В’єтнаму: що країна купує
Імпорт країни дзеркально відображає її експортну модель. В’єтнам купує насамперед те, без чого не працюють його фабрики:
- електронні компоненти, мікросхеми, дисплеї та плати — для складальних виробництв;
- машини, обладнання та запчастини — для модернізації заводів;
- тканини, пряжу, фурнітуру та шкіру — для швейної і взуттєвої галузі;
- сталь, пластмаси, хімічну сировину — для промисловості та будівництва;
- нафтопродукти, вугілля та інші енергоресурси — для енергетики, що відчуває дефіцит;
- пшеницю, кукурудзу, сою та молочні продукти — для харчової галузі й тваринництва.
В’єтнам є важливим виробничим і складальним хабом: багато компонентів надходять із Китаю, Південної Кореї, Японії та Тайваню, а готові товари постачаються до США, ЄС та інших ринків. Частка вартості, створена всередині країни, сильно різниться за галуззю й підприємством, тому її не можна зводити лише до складання без даних для конкретного продукту.
Торговельні партнери: хто купує і хто продає
Географія в’єтнамської торгівлі наочно демонструє асиметрію моделі. Найзручніше подати її у вигляді структурованого огляду.
| Напрям | Ключові партнери | Що домінує |
|---|---|---|
| Експорт | США, Китай, ЄС (Німеччина, Нідерланди), Південна Корея, Японія | Електроніка, одяг, взуття, меблі, кава, морепродукти |
| Імпорт | Китай, Південна Корея, Японія, Тайвань, країни АСЕАН | Компоненти, обладнання, тканини, сталь, хімія |
У 2025 році США були найбільшим експортним ринком В’єтнаму з товарним експортом 153,2 млрд доларів. Значне позитивне сальдо привертає увагу торговельних органів, зокрема до правил походження й обходу мит. Це не доводить транзит порушень у кожному конкретному ланцюгу постачання.
Китай залишається ключовим ринком і найбільшим джерелом імпорту: у 2025 році В’єтнам імпортував звідти товарів на 186 млрд доларів. Великий потік компонентів і сировини пов’язує виробничі мережі двох країн, але формула про єдиний комплекс є спрощенням: структура залежить від галузі, власника фабрики та правил походження.
Південна Корея та Японія є важливими торговельними й інвестиційними партнерами. Корейські та японські компанії працюють у електроніці, автокомпонентах, машинобудуванні й інфраструктурі. EVFTA поетапно знижує тарифи між ЄС і В’єтнамом, але фактична динаміка товарообігу залежить від попиту, логістики та відповідності правилам походження.
Роль В’єтнаму в глобальних ланцюгах постачання
Стратегія «Китай плюс один» стала одним із чинників нових інвестицій у В’єтнам. Торговельна напруга, пандемійні збої та прагнення диверсифікувати виробництво підвищили інтерес до країни. В’єтнам має переваги близькості до китайських постачальників, портів і торговельних угод, однак масштаби перенесення різняться за компаніями та не означають повного виходу з Китаю.
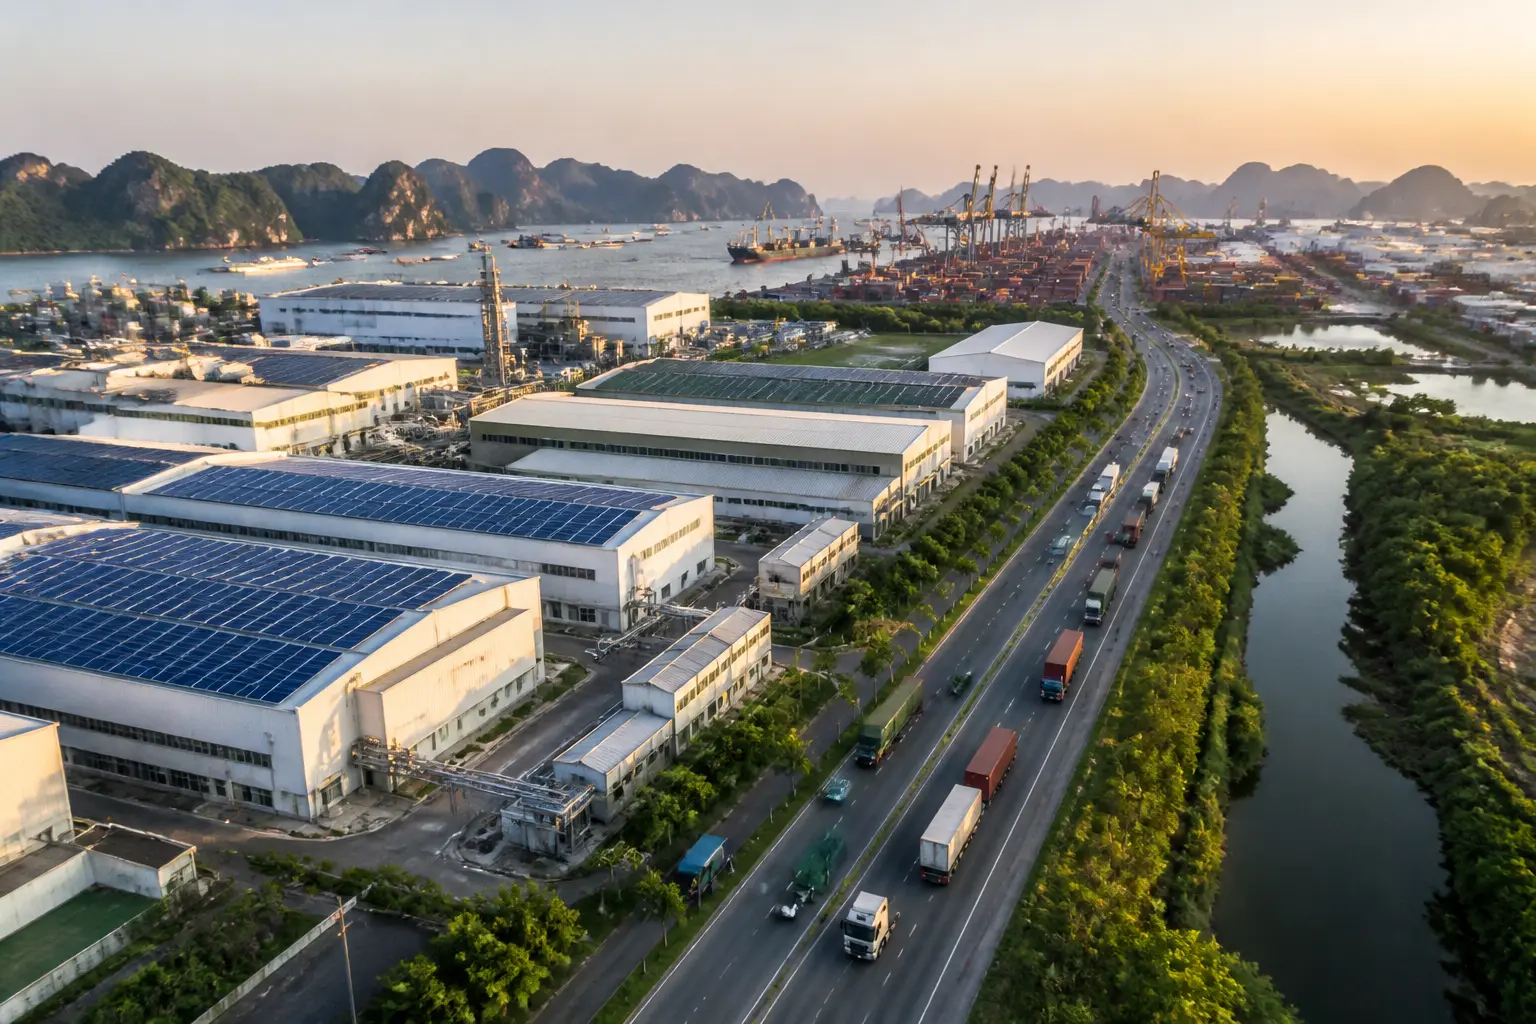
У В’єтнамі розширилися потужності контрактних виробників електроніки, а також швейні й взуттєві кластери. Часто компанії переносять лише окремий продукт або етап виробництва, зберігаючи постачання компонентів та інші заводи в Китаї. Тому коректніше говорити про диверсифікацію мережі, а не про масовий повний переїзд.
Однак роль В’єтнаму має й обмеження, які варто розуміти тверезо:
- Нерівномірна локалізація. У частині електронних товарів значна частка компонентів імпортується, але місцева додана вартість відрізняється за продуктом, заводом і поколінням виробництва; універсальної частки для «в’єтнамського смартфона» немає.
- Інфраструктурне навантаження. Порти, автодороги та енергетика розвиваються швидко, але періодично не встигають за ростом промисловості — сплески попиту вже призводили до дефіциту електроенергії на півночі країни.
- Залежність від двох полюсів. Китай як джерело компонентів і США як ринок збуту роблять В’єтнам чутливим до будь-якої геополітичної ескалації між ними.
- Конкуренція за робочу силу. Зарплати зростають, а демографічне вікно поступово закривається; сусідні країни — Індія, Індонезія, Бангладеш — пропонують альтернативи.
Уряд прагне збільшити місцеву додану вартість, розвиваючи підготовку інженерів, дизайн, пакування та тестування напівпровідників. Окремі компанії відкривають інженерні й дослідницькі центри, але це не означає повного циклу виробництва передових чипів у країні.
Що це означає на практиці: для бізнесу та спостерігачів
Якщо розглядати В’єтнам як майданчик для пошуку постачальників або виходу на ринок, з досвіду торговельної моделі країни випливає кілька практичних висновок.
По-перше, найсильніші позиції В’єтнам має саме в тих категоріях, де накопичив кластери: електроніка та побутова техніка, взуття, одяг, меблі, кава, горіхи, морепродукти. Поза цими нішами промислова база помітно тонша, і перевіряти реального виробника доводиться ретельніше.
По-друге, варто враховувати правила походження товару. Щоб скористатися нульовим митом за EVFTA чи CPTPP, продукція має пройти достатню переробку на території В’єтнаму; простий реекспорт китайських товарів під в’єтнамською етикеткою — це порушення, за яким митниці США та ЄС стежать дедалі уважніше.
По-третє, логістика країни орієнтована на два полюси: Хайфон і північні провінції обслуговують електроніку, пов’язану з китайськими ланцюгами, а Катлай і Каймеп-Тхівай на півдні — текстиль, меблі та аграрний експорт. Вибір регіону партнера безпосередньо впливає на строки й вартість доставки.
Нарешті, в’єтнамська модель показує, як один товар може поєднувати компоненти й послуги з багатьох країн. Валова статистика експорту та імпорту рахує повну вартість товару при перетині кордону і не дорівнює внутрішній доданій вартості. Для глибшого аналізу потрібні дані trade in value added, а не лише торговельне сальдо.
Часті запитання
Що В’єтнам експортує найбільше?
До найбільших експортних груп належать комп’ютери, електроніка, компоненти, телефони та промислові машини; далі важливими залишаються текстиль, взуття, меблі й аграрна продукція. Точний рейтинг і частки залежать від року та товарної класифікації.
Хто головний торговельний партнер В’єтнаму?
За сукупним товарообігом лідирує Китай, який є головним постачальником компонентів і сировини. Найбільшим ринком збуту в’єтнамської продукції є Сполучені Штати. Важливими партнерами також лишаються Південна Корея, Японія та країни ЄС.
Чому компанії переносять виробництво саме до В’єтнаму?
Основні причини — конкурентна вартість праці, політична стабільність, близькість до китайських постачальників компонентів, розвинені морські порти та широка мережа угод про вільну торгівлю, яка дає пільговий доступ до ринків ЄС, Японії та інших країн.
Чи є В’єтнам економічно розвиненою країною?
В’єтнам належить до країн із середнім рівнем доходу, що швидко розвиваються. Його економіка вирізняється надзвичайною відкритістю: товарообіг зовнішньої торгівлі перевищує ВВП, але значна частина експорту створюється підприємствами з іноземним капіталом, тому власна технологічна база ще формується.