Если снять заднюю крышку смартфона, изучить ярлык на футболке или посмотреть маркировку на кофейных зёрнах в супермаркете, шансы увидеть надпись о вьетнамском происхождении товара на удивление высоки. За три десятилетия реформ Вьетнам прошёл путь от страны, импортировавшей продовольствие, до одного из крупнейших экспортёров электроники, обуви и кофе в мире. Понимание того, как устроена вьетнамская торговля, полезно не только студентам экономики: это практическая карта для предпринимателей, которые ищут поставщиков, инвесторов и всех, кто хочет разобраться, почему глобальные цепочки поставок всё чаще проходят через Ханой и Хошимин.
Эта статья простыми словами объясняет, что такое вьетнамская модель торговли, из кого состоит товарная структура экспорта и импорта страны, кто её главные торговые партнёры и какие риски скрывает статистика с рекордными цифрами.
- Как Вьетнам стал торговой державой: краткий контекст
- Статистика торговли: масштаб и динамика
- Структура экспорта Вьетнама: что страна продаёт миру
- Электроника и техника
- Текстиль, обувь и швейная продукция
- Аграрная продукция и морепродукты
- Структура импорта Вьетнама: что страна покупает
- Торговые партнёры: кто покупает и кто продаёт
- Роль Вьетнама в глобальных цепочках поставок
- Что это означает на практике: для бизнеса и наблюдателей
- Частые вопросы
- Что Вьетнам экспортирует больше всего?
- Кто главный торговый партнёр Вьетнама?
- Почему компании переносят производство именно во Вьетнам?
- Является ли Вьетнам экономически развитой страной?
Как Вьетнам стал торговой державой: краткий контекст
Поворотной точкой стала политика «Дой мой» (обновление), начатая в 1986 году. Власти страны начали открывать экономику для частного бизнеса и иностранного капитала, сохранив при этом политическую стабильность и централизованное планирование. Сначала Вьетнам экспортировал преимущественно сырьё — рис, кофе, каучук, уголь, — но уже в 1990-х начал активно привлекать производства лёгкой промышленности.
Второй важный этап наступил после вступления во Всемирную торговую организацию. Вьетнам является членом ВТО с 11 января 2007 года. Присоединение закрепило тарифные обязательства и правила доступа к рынку, но приток производств объясняется также внутренними реформами, инфраструктурой, издержками и стратегиями международных компаний.
Третий фактор — участие в региональных и двусторонних торговых соглашениях: АСЕАН, RCEP, CPTPP и EVFTA. EVFTA действует с 1 августа 2020 года и предусматривает поэтапную отмену 99% тарифов. Льгота не возникает автоматически: товар должен соответствовать правилам происхождения, а ставка и переходный период зависят от товарной позиции.
Статистика торговли: масштаб и динамика
Масштаб торговли быстро вырос. По предварительным данным Национального статистического управления Вьетнама, в 2025 году товарный экспорт и импорт вместе достигли 930,05 млрд долларов. Высокое соотношение торговли к ВВП отражает глубокое участие страны в производственных цепочках, но сравнивать номинальные потоки с ВВП следует за один год и по одной методике.
В 2025 году товарный экспорт оценён в 475,04 млрд долларов, импорт — в 455,01 млрд, а профицит — в 20,03 млрд. Это предварительные годовые данные, которые могут уточняться. Для актуальной оценки стоит проверять Национальное статистическое управление Вьетнама, WTO Data или UN Comtrade и всегда указывать период.
Отдельная черта модели — большая роль предприятий с иностранными инвестициями. В 2025 году FDI-сектор импортировал товаров на 317,63 млрд долларов и сформировал профицит 49,46 млрд, тогда как внутренний сектор имел дефицит 29,43 млрд. Это показывает вес международных производственных сетей, но не означает, что местные компании не участвуют в высокотехнологичных цепочках.
Структура экспорта Вьетнама: что страна продаёт миру
Товарная структура вьетнамского экспорта радикально изменилась за двадцать лет. Если в начале 2000-х основными статьями были нефть, текстиль и морепродукты, то сегодня картина выглядит иначе.
Электроника и техника
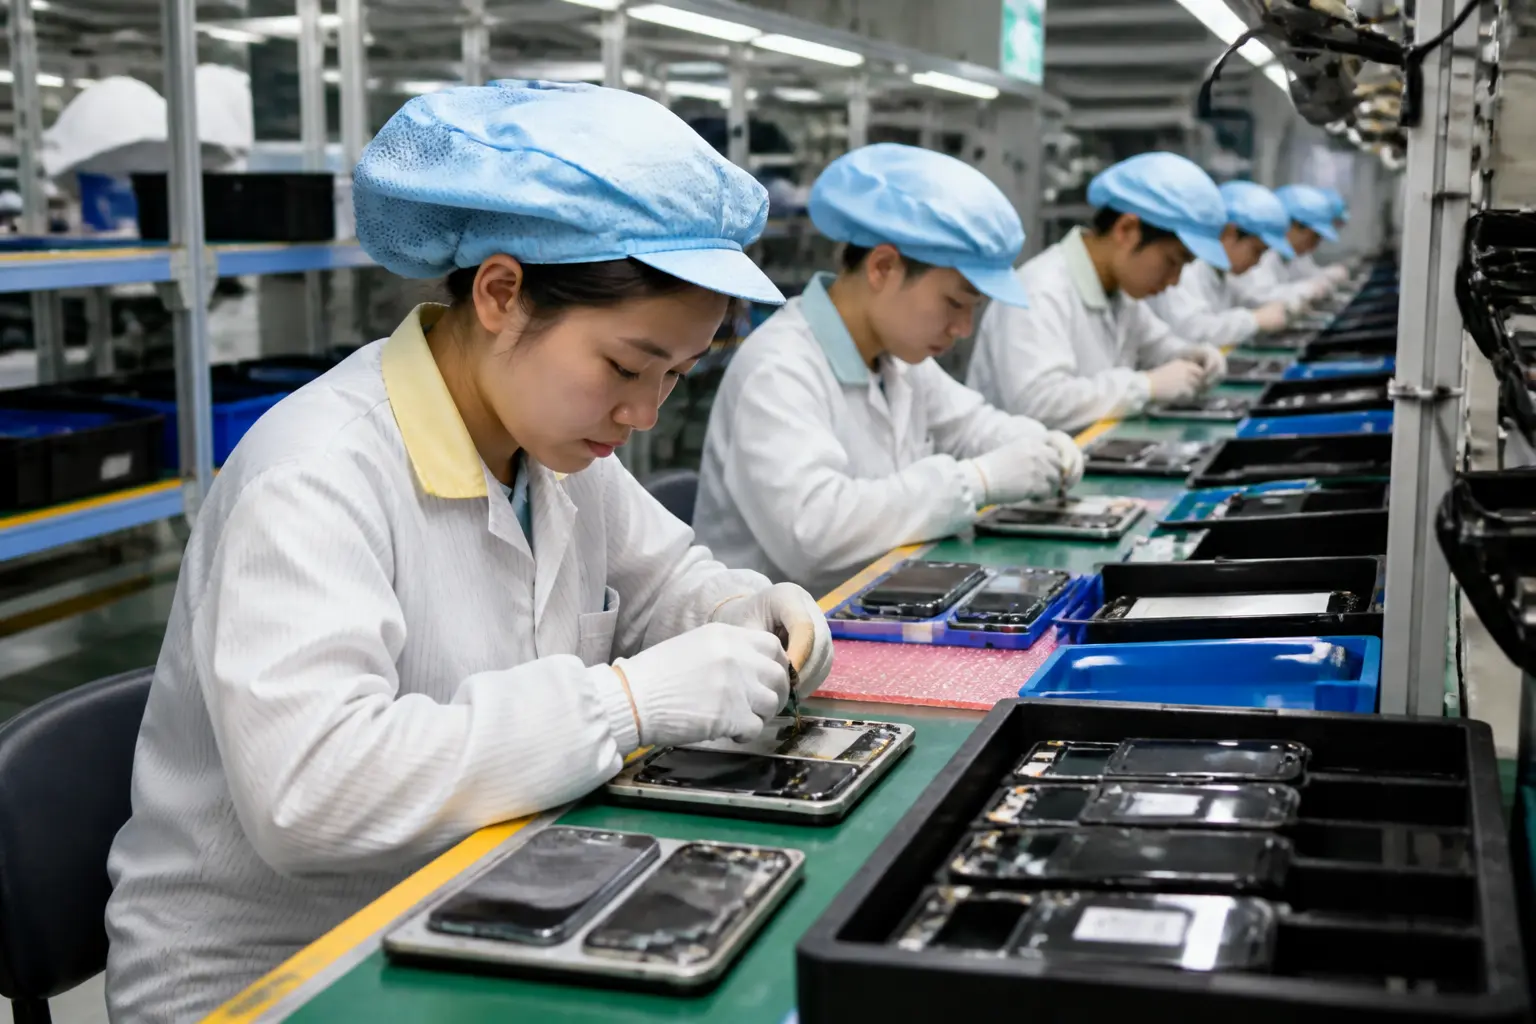
Среди ведущих экспортных категорий — компьютеры, электроника, компоненты и телефоны. Их доля меняется в зависимости от классификации и года, поэтому утверждение «более трети» следует проверять по конкретной таблице. Значительная часть электроники производится предприятиями с иностранным капиталом в северных промышленных кластерах; отдельные бренды и модели лучше называть только по подтверждённым данным компаний.
Текстиль, обувь и швейная продукция
Вторая опора экспорта — одежда и обувь. Вьетнам стабильно входит в тройку крупнейших экспортёров обуви в мире и в ведущую группу поставщиков одежды. На фабриках страны шьют продукцию для глобальных спортивных и массовых брендов. Преимущество отрасли — сочетание низкой стоимости труда (хотя зарплаты неуклонно растут), дисциплинированной рабочей силы и преференциального доступа к рынкам ЕС благодаря EVFTA.
Аграрная продукция и морепродукты
Классическое направление не исчезло, а трансформировалось. Вьетнам — один из крупнейших экспортёров кофе робуста в мире, ведущий поставщик кешью, перца, риса, а также креветок и рыбы пангасиус. Всё чаще страна экспортирует не сырьё, а продукцию с добавленной стоимостью: растворимый кофе, обработанные орехи, готовые наборы морепродуктов. Древесина и мебель — ещё одна заметная статья, где Вьетнам занимает высокие позиции на рынке США.
Структура импорта Вьетнама: что страна покупает
Импорт страны зеркально отражает её экспортную модель. Вьетнам покупает прежде всего то, без чего не работают его фабрики:
- электронные компоненты, микросхемы, дисплеи и платы — для сборочных производств;
- машины, оборудование и запчасти — для модернизации заводов;
- ткани, пряжу, фурнитуру и кожу — для швейной и обувной отрасли;
- сталь, пластмассы, химическое сырьё — для промышленности и строительства;
- нефтепродукты, уголь и другие энергоресурсы — для энергетики, испытывающей дефицит;
- пшеницу, кукурузу, сою и молочные продукты — для пищевой отрасли и животноводства.
Вьетнам является важным производственным и сборочным хабом: многие компоненты поступают из Китая, Южной Кореи, Японии и Тайваня, а готовая продукция поставляется в США, ЕС и на другие рынки. Доля стоимости, созданная внутри страны, сильно различается по отрасли и предприятию, поэтому её нельзя сводить лишь к сборке без данных для конкретного продукта.
Торговые партнёры: кто покупает и кто продаёт
География вьетнамской торговли наглядно демонстрирует асимметрию модели. Удобнее всего представить её в виде структурированного обзора.
| Направление | Ключевые партнёры | Что доминирует |
|---|---|---|
| Экспорт | США, Китай, ЕС (Германия, Нидерланды), Южная Корея, Япония | Электроника, одежда, обувь, мебель, кофе, морепродукты |
| Импорт | Китай, Южная Корея, Япония, Тайвань, страны АСЕАН | Компоненты, оборудование, ткани, сталь, химия |
В 2025 году США были крупнейшим экспортным рынком Вьетнама с товарным экспортом 153,2 млрд долларов. Значительное положительное сальдо привлекает внимание торговых органов, в частности к правилам происхождения и обходу пошлин. Это не доказывает транзит нарушений в каждой конкретной цепочке поставок.
Китай остаётся ключевым рынком и крупнейшим источником импорта: в 2025 году Вьетнам импортировал оттуда товаров на 186 млрд долларов. Большой поток компонентов и сырья связывает производственные сети двух стран, но формула о едином комплексе является упрощением: структура зависит от отрасли, владельца фабрики и правил происхождения.
Южная Корея и Япония являются важными торговыми и инвестиционными партнёрами. Корейские и японские компании работают в электронике, автокомпонентах, машиностроении и инфраструктуре. EVFTA поэтапно снижает тарифы между ЕС и Вьетнамом, но фактическая динамика товарооборота зависит от спроса, логистики и соответствия правилам происхождения.
Роль Вьетнама в глобальных цепочках поставок
Стратегия «Китай плюс один» стала одним из факторов новых инвестиций во Вьетнам. Торговое напряжение, пандемийные сбои и стремление диверсифицировать производство повысили интерес к стране. Вьетнам имеет преимущества близости к китайским поставщикам, портов и торговых соглашений, однако масштабы переноса различаются по компаниям и не означают полного выхода из Китая.
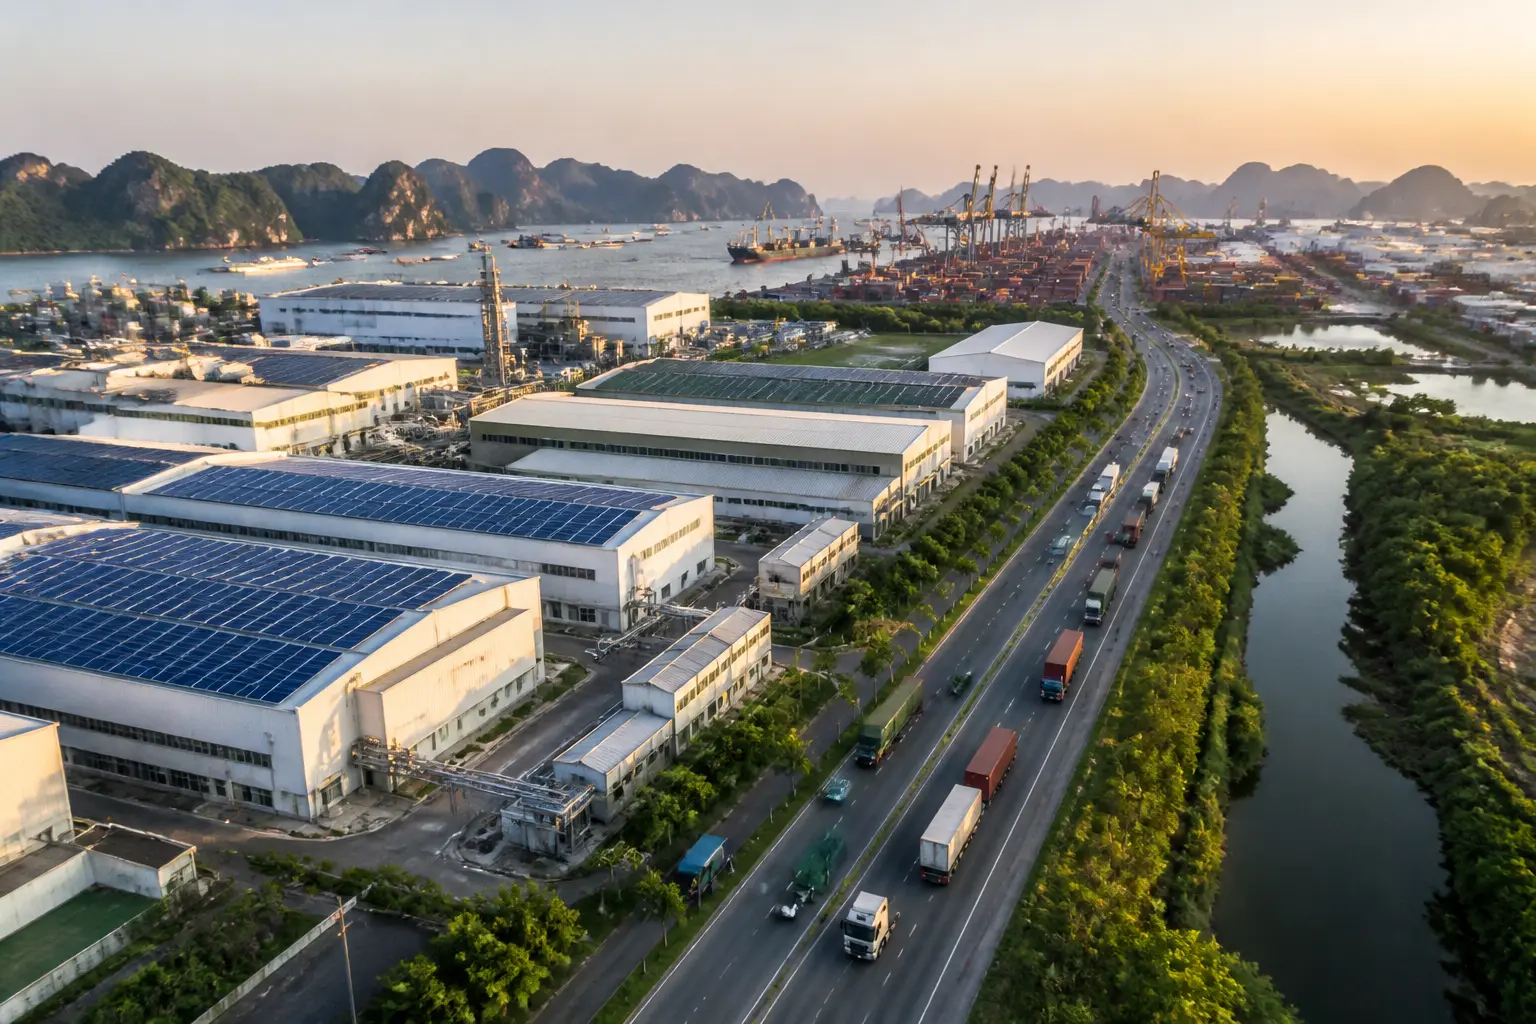
Во Вьетнаме расширились мощности контрактных производителей электроники, а также швейные и обувные кластеры. Часто компании переносят лишь отдельный продукт или этап производства, сохраняя поставки компонентов и другие заводы в Китае. Поэтому корректнее говорить о диверсификации сети, а не о массовом полном переезде.
Однако роль Вьетнама имеет и ограничения, которые стоит понимать трезво:
- Неравномерная локализация. В части электронных товаров значительная доля компонентов импортируется, но местная добавленная стоимость отличается по продукту, заводу и поколению производства; универсальной доли для «вьетнамского смартфона» нет.
- Инфраструктурная нагрузка. Порты, автодороги и энергетика развиваются быстро, но периодически не успевают за ростом промышленности — всплески спроса уже приводили к дефициту электроэнергии на севере страны.
- Зависимость от двух полюсов. Китай как источник компонентов и США как рынок сбыта делают Вьетнам чувствительным к любой геополитической эскалации между ними.
- Конкуренция за рабочую силу. Зарплаты растут, а демографическое окно постепенно закрывается; соседние страны — Индия, Индонезия, Бангладеш — предлагают альтернативы.
Правительство стремится увеличить местную добавленную стоимость, развивая подготовку инженеров, дизайн, упаковку и тестирование полупроводников. Отдельные компании открывают инженерные и исследовательские центры, но это не означает полного цикла производства передовых чипов в стране.
Что это означает на практике: для бизнеса и наблюдателей
Если рассматривать Вьетнам как площадку для поиска поставщиков или выхода на рынок, из опыта торговой модели страны вытекает несколько практических выводов.
Во-первых, сильнейшие позиции Вьетнам имеет именно в тех категориях, где накопил кластеры: электроника и бытовая техника, обувь, одежда, мебель, кофе, орехи, морепродукты. Вне этих ниш промышленная база заметно тоньше, и проверять реального производителя приходится тщательнее.
Во-вторых, стоит учитывать правила происхождения товара. Чтобы воспользоваться нулевой пошлиной по EVFTA или CPTPP, продукция должна пройти достаточную переработку на территории Вьетнама; простой реэкспорт китайских товаров под вьетнамской этикеткой — это нарушение, за которым таможни США и ЕС следят всё внимательнее.
В-третьих, логистика страны ориентирована на два полюса: Хайфон и северные провинции обслуживают электронику, связанную с китайскими цепочками, а Катлай и Каймеп-Тхивай на юге — текстиль, мебель и аграрный экспорт. Выбор региона партнёра напрямую влияет на сроки и стоимость доставки.
Наконец, вьетнамская модель показывает, как один товар может объединять компоненты и услуги из многих стран. Валовая статистика экспорта и импорта считает полную стоимость товара при пересечении границы и не равна внутренней добавленной стоимости. Для более глубокого анализа нужны данные trade in value added, а не только торговое сальдо.
Частые вопросы
Что Вьетнам экспортирует больше всего?
К крупнейшим экспортным группам относятся компьютеры, электроника, компоненты, телефоны и промышленные машины; далее важными остаются текстиль, обувь, мебель и аграрная продукция. Точный рейтинг и доли зависят от года и товарной классификации.
Кто главный торговый партнёр Вьетнама?
По совокупному товарообороту лидирует Китай, который является главным поставщиком компонентов и сырья. Крупнейшим рынком сбыта вьетнамской продукции являются Соединённые Штаты. Важными партнёрами также остаются Южная Корея, Япония и страны ЕС.
Почему компании переносят производство именно во Вьетнам?
Основные причины — конкурентная стоимость труда, политическая стабильность, близость к китайским поставщикам компонентов, развитые морские порты и широкая сеть соглашений о свободной торговле, которая даёт льготный доступ к рынкам ЕС, Японии и других стран.
Является ли Вьетнам экономически развитой страной?
Вьетнам относится к странам со средним уровнем дохода, которые быстро развиваются. Его экономика отличается чрезвычайной открытостью: товарооборот внешней торговли превышает ВВП, но значительная часть экспорта создаётся предприятиями с иностранным капиталом, поэтому собственная технологическая база ещё формируется.