У березні 2000 року індекс Nasdaq Composite сягнув позначки 5048 пунктів. Аналітики всерйоз обговорювали, що старі методи оцінки бізнесу «більше не працюють», а керівник інвестфонду з Канзасу міг за один ранок почути від клієнта, що той звільняється з роботи інженера, щоб торгувати акціями інтернет-компаній з дому. Через два з половиною роки індекс втратив майже 78% вартості, а тисячі компаній зникли. Ця подія увійшла в ринкову історію як dot-com bubble — бульбашка доткомів.
Розуміння того, що це було і як воно працювало, корисне не лише любителям економічної історії. Механіка спекулятивних маній повторюється: тюльпани у XVII столітті, залізниці у XIX, японські акції наприкінці 1980-х, криптовалюти у 2017 і 2021 роках. Доткоми — найдокладніше задокументований сучасний приклад, тому саме на ньому найзручніше вчитися розпізнавати перегрів ринку. Подібні цикли добре видно й в історії грошей: від товарних грошей до цифрових платежів, де кожна нова форма розрахунків спершу викликала ажіотаж, а вже потім — тверезу оцінку.
- Dot-com bubble простими словами: що це було
- Чому саме тоді: передумови буму
- Як працювала машина манії: механіка надходження грошей
- Хронологія: від IPO Netscape до краху
- Статистика краху в цифрах
- Рейтинг за показником падіння: відомі випадки
- Чому бульбашка лопнула саме у 2000 році
- Наслідки для економіки та що сталося з ринком після
- Уроки, які dot-com bubble дає сучасному інвестору
- Поширені запитання про dot-com bubble
- Чим dot-com bubble відрізняється від звичайної кризи?
- Скільки тривала бульбашка доткомів?
- Чи можлива така бульбашка сьогодні?
- Чи вижили великі компанії після краху?
Dot-com bubble простими словами: що це було
Dot-com bubble — це інвестиційна бульбашка на акціях інтернет-компаній, що формувалась приблизно з 1995 року і лопнула у 2000–2002 роках. Назва походить від доменної зони .com, яку масово реєстрували нові компанії.
Простими словами механізм виглядав так. Інтернет щойно став масовим явищем, і було очевидно, що технологія змінить економіку. Це було правдою. Але інвестори зробили з правильної тези неправильний висновок: «якщо інтернет — майбутнє, то будь-яка компанія з сайтом колись принесе величезний прибуток». Капітал почав текти в бізнеси без виручки, без прибутку і часто без реалістичної моделі заробітку.
Класичне визначення бульбашки — стійке зростання цін активу, яке не підтримується його фундаментальною вартістю і тримається переважно на очікуванні, що хтось купить дорожче. У доткомів фундаментальна вартість часто була нульовою або від’ємною: компанії витрачали гроші інвесторів швидше, ніж заробляли, і жили до наступного раунду фінансування.
Чому саме тоді: передумови буму
Кілька факторів збіглися в середині 1990-х:
- У 1993 році з’явився браузер Mosaic, у 1994-му — Netscape Navigator. Інтернет із академічної мережі перетворився на споживчу технологію.
- Федеральна резервна система США тримала відносно низькі ставки, а після азійської кризи 1997 року і краху фонду LTCM у 1998-му гроші на ринку стали ще дешевшими.
- Венчурний капітал ріс стрімко: фонди охоче фінансували будь-яку ідею зі словом «інтернет» у презентації.
- Масова преса транслювала історії миттєвого збагачення, а дешеві онлайн-брокери дозволили торгувати акціями будь-кому з домашнього комп’ютера.
У грудні 1996 року голова ФРС Алан Грінспен публічно застеріг про «ірраціональний ентузіазм» на ринках. Ринок не зреагував — і ріс ще понад три роки. Це важлива деталь: навіть точна діагностика бульбашки не дає відповіді, коли вона лопне. Схожа логіка простежується і в нафтовій кризі 1970-х, коли зовнішній шок різко змінив правила гри для цілих галузей.
Як працювала машина манії: механіка надходження грошей
Бульбашка доткомів — не лише історія про жадібних інвесторів. Це була система, де кожен учасник мав раціональний короткостроковий стимул підтримувати зростання.
Операційна модель типової дотком-компанії будувалась на показнику, який пізніше назвали burn rate — швидкістю спалювання грошей. Схема була такою: залучити венчурні гроші, витратити їх на маркетинг і захоплення «частки свідомості» користувачів, показати зростання аудиторії, вийти на IPO, а далі засновники й ранні інвестори фіксували прибуток на біржі. Прибутковість бізнесу в цій ланцюжку часто була необов’язковою ланкою.
Інвестиційні банки заробляли комісії за виведення компаній на біржу, тому їм було вигідно виводити якомога більше емітентів. Аналітики цих же банків писали схвальні огляди на акції клієнтів — конфлікт інтересів, який після краху став предметом розслідувань і штрафів. Журналісти отримували драматичні історії. Роздрібні інвестори бачили, як сусід розбагатів на акціях, які вчора коштували 20 доларів, а сьогодні — 90.
Традиційна оцінка через P/E ratio (відношення ціни акції до прибутку) не працювала, бо прибутку просто не було. Тоді з’явилися «нові метрики»: ціна за клік, ціна за перегляд сторінки, ціна за зареєстрованого користувача. Ці показники описували зростання аудиторії, але не здатність компанії колись заробити гроші. Коли ринок починає винаходити нові метрики, щоб виправдати ціни, які не виправдовують старі, — це один із найнадійніших симптомів бульбашки. Розібратися в базових термінах на кшталт P/E ratio чи burn rate допомагає великий словник грошей та економічних понять для читача.
Хронологія: від IPO Netscape до краху
Ринкова історія бульбашки вкладається в кілька ключових дат:
- Серпень 1995 року — IPO Netscape. Акції, розміщені за ціною 28 доларів, у перший день торгів зросли понад 100 доларів. Компанія була збитковою. Цей день умовно вважають початком манії: ринок показав, що готовий платити за ідею, а не за прибуток.
- 1996–1998 роки — масова реєстрація інтернет-компаній, бум венчурного фінансування, перші гучні банкрутства на тлі загального зростання.
- 1999 рік — пік божевілля. За рік у США відбулися сотні IPO технологічних компаній, значна частина акцій подвоювалась у перший день торгів. Fed починає піднімати ставку, щоб охолодити економіку.
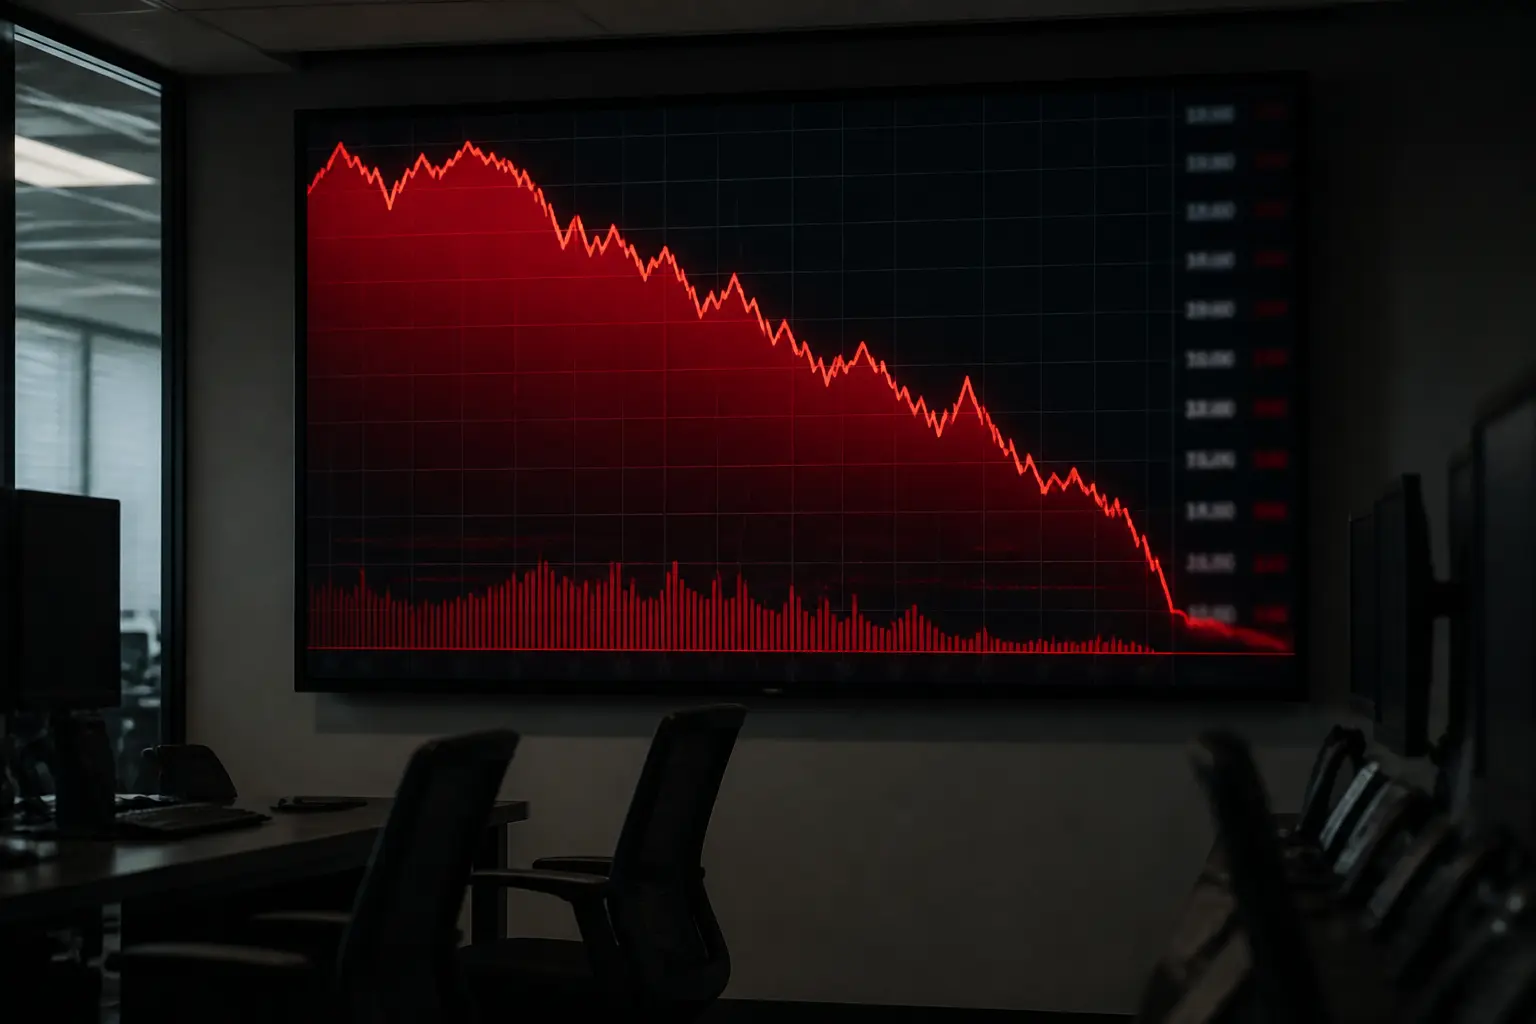
- 10 березня 2000 року — Nasdaq Composite досягає піку 5048,62 пункту.
- Березень–квітень 2000 року — початок падіння. До кінця 2000 року індекс втратив близько половини від піку.
- Жовтень 2002 року — дно: близько 1114 пунктів, мінус приблизно 78% від максимуму.
На відновлення пішли роки. Nasdaq повернувся на рівень березня 2000-го лише у 2015 році — через п’ятнадцять років. Для інвестора, який купив індекс на піку, це означало півтора десятиліття просто для виходу в нуль за номіналом, без урахування інфляції.
Статистика краху в цифрах
Масштаби подій найкраще видно в порівнянні:
| Показник | Значення |
|---|---|
| Пік Nasdaq Composite | 5048,62 (10 березня 2000) |
| Дно Nasdaq Composite | ~1114 (жовтень 2002) |
| Падіння індексу від піку | ~78% |
| Зникнення ринкової вартості компаній індексу | трильйони доларів |
| Повернення на рівень піку 2000 року | 2015 рік |
| Доля компаній, що зникли або були поглинуті | більшість публічних доткомів |
Крапка в таблиці потребує застереження: точні оцінки втраченої капіталізації різняться залежно від методики підрахунку, тому різні джерела наводять різні суми — від кількох трильйонів доларів. Порядок величини, однак, у всіх однаковий.
Рейтинг за показником падіння: відомі випадки
Якщо скласти рейтинг за показником втрати ринкової вартості серед знакових компаній, картина виглядає так:
- Cisco — на піку вважалась найдорожчою компанією світу з капіталізацією понад 500 мільярдів доларів; згодом втратила близько 80% вартості, хоча сам бізнес вижив і працює досі.
- Pets.com — символ епохи: компанія пройшла шлях від IPO до ліквідації за 268 днів, витративши десятки мільйонів доларів інвесторів, у тому числі на рекламу під час Супербоулу.
- Webvan — сервіс доставки продуктів, який спалив сотні мільйонів доларів на склади й логістику до того, як з’ясувалося, що юніт-економіка не сходиться; банкрутство у 2001 році.
- eToys, Boo.com, theGlobe.com — десятки компаній з гучними IPO, що зникли протягом пари років.
Утім, важливо: лопнула бульбашка цін, а не сам інтернет. Amazon у період падіння втратив близько 95% ринкової вартості — і вижив, бо мав реальну виручку, дисциплінований менеджмент і доступ до капіталу. eBay був прибутковим уже на ранніх етапах. Google взагалі вийшов на біржу лише у 2004 році. Технологія виправдала очікування — просто пізніше і не для тих компаній, у які вклалась більшість.
Чому бульбашка лопнула саме у 2000 році
Єдиної причини не було — спрацювала комбінація:
- ФРС із середини 1999 до середини 2000 року кілька разів підняла ключову ставку. Дешеві гроші, які підживлювали манію, стали дорожчими.
- Компанії з високим burn rate почали масово добиватися нових раундів фінансування — і не отримувати їх. Без притоку капіталу збиткова модель жила лічені квартали.
- Закінчення термінів локапу після IPO 1999–2000 років дозволило інсайдерам продавати акції, що збільшило пропозицію на ринку.
- У березні 2000-го резонансною стала публікація про те, скільки доткомів опиняться без грошей протягом року; настрій ринку змінився з «боюсь прогаяти» на «боюсь залишитись останнім, хто тримає».
Це типовий механізм: бульбашці не потрібна велика катастрофа, щоб лопнути. Достатньо, щоб перестав рости потік нових грошей і нових покупців.
Наслідки для економіки та що сталося з ринком після
З погляду макроекономіки крах доткомів призвів до помірної рецесії у США у 2001 році, яку поглибили теракти 11 вересня. Безробіття зросло, венчурне фінансування впало в рази, IPO технологічних компаній фактично зупинилися на кілька років.
Водночас крах залишив після себе корисну інфраструктуру. У роки буму компанії проклали величезні обсяги оптоволокна, багато з якого після банкрутств продавалось за копійки. Саме ця дешева пропускна здатність у 2000-х допомогла розвитку широкосмугового інтернету, а згодом — стрімінгу й хмарним сервісам. Подібне вже траплялося в історії: залізничні бульбашки XIX століття руйнували інвесторів, але залишали країні рейки.
Змінився і регуляторний ландшафт: розслідування конфліктів інтересів аналітиків, закон Сарбейнза–Окслі 2002 року після хвилі корпоративних скандалів (Enron, WorldCom), жорсткіші вимоги до розкриття інформації.
Уроки, які dot-com bubble дає сучасному інвестору
Факти минулого не гарантують розпізнавання наступної бульбашки — кожна нова манія має відповідь «цей раз інакше». Але чекліст симптомів перегріву працює десятиліттями:
- Компанія не може зв’язно пояснити, як і коли вона почне заробляти, але її капіталізація вимірюється мільярдами.
- Ринок масово відкидає традиційні методи оцінки і винаходить нові метрики, зручні для виправдання поточних цін.
- IPO стають масовими, а акції подвоюються в перший день — це означає, що емітенти й андеррайтери продають за будь-якою ціною, бо покупець є.
- Люди без професійного досвіду звільняються, щоб торгувати на біржі, а таксисти й перукарі дають інвестиційні поради.
- Негативні новини ігноруються, а будь-яке застереження сприймається як нерозуміння «нової економіки».
Головний практичний висновок історії доткомів: правильне передбачення технологічного тренду не гарантує прибутку від інвестицій у цей тренд. Можна було у 1999 році точно знати, що інтернет змінить світ, — і все одно втратити 78% капіталу, купивши індекс на піку. Ціна входу має значення, навіть коли ідея правильна.
Окремо варто пам’ятати про диверсифікацію: інвестори, які тримали лише технологічні акції, відновлювались півтора десятиліття. Ті, хто мав широкий портфель із облігаціями й акціями інших секторів, пережили крах помітно легше.
Поширені запитання про dot-com bubble
Чим dot-com bubble відрізняється від звичайної кризи?
Криза може початися з зовнішнього шоку — війни, дефолту, пандемії. Бульбашка створює кризу сама: спочатку ціни відриваються від фундаментальної вартості без видимої причини, а потім повертаються до неї з великими збитками. Крах 2000 року був наслідком манії, а не зовнішньої події.
Скільки тривала бульбашка доткомів?
Формування — приблизно з серпня 1995 року (IPO Netscape), пік — березень 2000 року, падіння до дна — жовтень 2002 року. Тобто активна фаза тривала близько семи років, а наслідки для індексу розсмоктувались ще більше десяти.
Чи можлива така бульбашка сьогодні?
Механізм нікуди не зник: дешеві гроші, нова переконлива технологія і масовий роздрібний інвестор — достатні інгредієнти. Дискусії про перегрів окремих сегментів (наприклад, компаній штучного інтелекту) періодично спираються саме на паралелі з доткомами. Визначити заздалегідь, чи є поточні ціни бульбашкою, не вміє ніхто — Грінспен у 1996-му помилився з термінами на три роки.
Чи вижили великі компанії після краху?
Так, і це важлива частина історії. Amazon, eBay, Priceline та інші компанії з реальною виручкою пережили падіння на 80–95% і згодом стали основою нової цифрової економіки. Бульбашка знищила не технологію, а переоцінку й нежиттєздатні бізнес-моделі.