Уявіть дві ситуації. У першій у вас на картці лежить сто тисяч гривень, і за кілька хвилин ви переказуєте їх продавцю. У другій у вас є квартира такої самої вартості, але покупця на неї шукають пів року, а за цей час ціна падає на десять відсотків. У першому випадку актив ліквідний, у другому — ні, хоча номінальна вартість однакова. Саме в цьому різниця, яку описує поняття ліквідності.
Ліквідність — це здатність активу швидко перетворитися на гроші без суттєвої втрати його ринкової вартості. Якщо пояснити термін простими словами: чим легше щось продати за чесною ціною прямо зараз, тим вища ліквідність. Готівка — абсолютний еталон, бо вона вже є грошима й нічого перетворювати не потрібно. Все інше — від акцій до земельних ділянок — розташовується на шкалі десь нижче.
Це економічне поняття працює одразу на кількох рівнях: для приватної людини, для компанії з її балансом і для цілих ринків. Далі розберемо кожен із них з конкретними прикладами, без навчального формалізму.
- Що таке ліквідність простими словами
- Чим ліквідність відрізняється від платоспроможності
- Ліквідність активів: від готівки до колекційних монет
- Як працює ліквідність на біржових ринках
- Ліквідність компанії та балансова звітність
- Коефіцієнт поточної ліквідності
- Коефіцієнт швидкої ліквідності
- Коефіцієнт абсолютної ліквідності
- Найпоширеніші помилки при оцінці ліквідності
- Як оцінити власну ліквідність: практичний алгоритм
- Часті запитання про ліквідність
- Чи може актив бути занадто ліквідним?
- Що ліквідніше: долари чи нерухомість?
- Чи означає висока ліквідність компанії, що вона прибуткова?
- Як швидко продати неліквідний актив без великої знижки?
Що таке ліквідність простими словами
Найточніше розуміння приходить через побутові приклади. Готівка в гаманці — це актив зі стовідсотковою ліквідністю: ви можете розплатитися нею в будь-який момент. Кошти на картковому рахунку — майже те саме, хіба що залежать від роботи банку та платіжних систем.
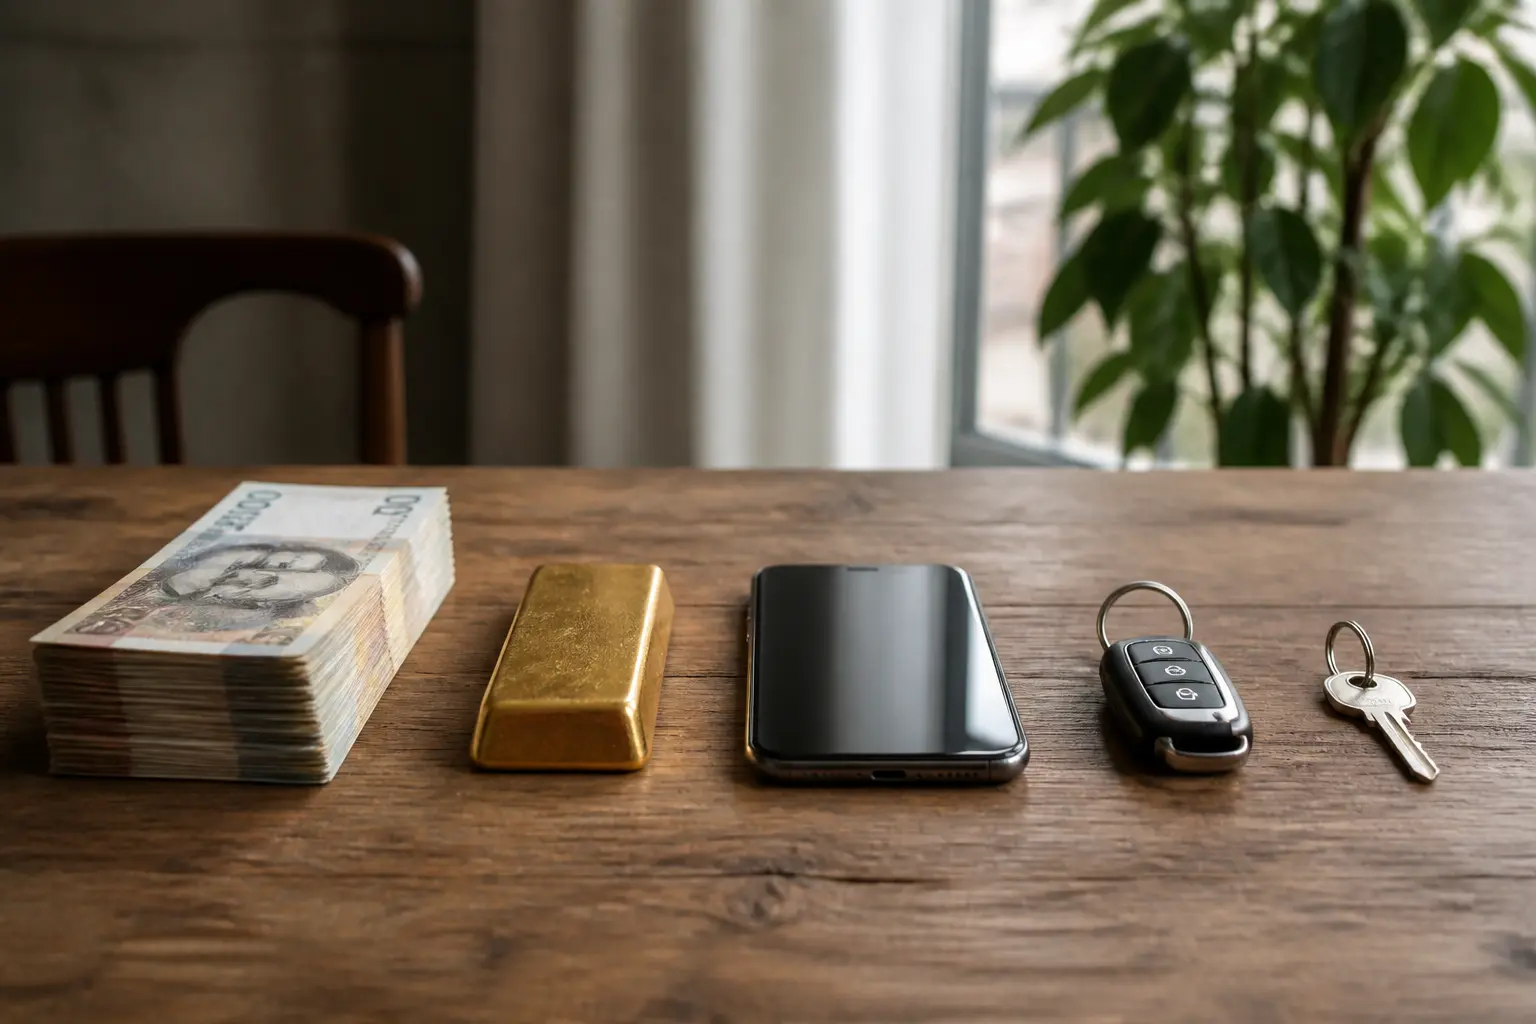
Золотий злиток стандартного зразка продати теж нескладно: ломбарди, банки й ювелірні майстерні купують його щодня, хоча з певним дисконтом до біржової ціни. Популярний автомобіль п’ятирічного віку продається за кілька тижнів, якщо ціна адекватна. А от квартира у невеликому місті, антикварна колекція або частка в невеликому приватному бізнесі можуть шукати покупця місяцями й роками — і часто фінальна ціна виявляється нижчою за ту, яку спочатку хотів власник.
Звідси три ключові ознаки ліквідності:
- швидкість — за який час актив реально продати;
- ціна — наскільки близько до ринкової вартості вдасться вийти;
- витрати — які комісії, податки та зусилля потребує угода.
Важливий нюанс: ліквідність не є властивістю речі назавжди. Нерухомість у гарячому районі столиці в мирний час доволі ліквідна, але та сама квартира під час кризи може «зависнути» на ринку. Акції відомої компанії в будній день продаються за секунди, а в паніку спред між ціною купівлі та продажу різко розширюється. Ліквідність — це завжди відповідь на запитання «наскільки легко продати це тут і зараз», а не «взагалі».
Чим ліквідність відрізняється від платоспроможності
Ці два поняття постійно плутають, хоча між ними є чітка різниця. Платоспроможність — це питання «чи вистачить активів, щоб розрахуватися за всіма зобов’язаннями». Ліквідність — питання «чи вистачить грошей, щоб розрахуватися вчасно».
Класичний приклад із підприємництва: компанія володіє складом готової продукції на двадцять мільйонів, має дебіторську заборгованість ще на десять і при цьому не може завтра сплатити оренду в триста тисяч, бо на рахунку порожньо. Формально вона платоспроможна — активів більше, ніж боргів. Але ліквідність нульова, і якщо кредитор подасть позов, почнеться процедура банкрутства в компанії, у якій «на папері» все гаразд.
Та сама логіка стосується й домашніх фінансів. Сім’я з квартирою, дачею та машиною може мати капітал у мільйони, але якщо всі гроші «заморожені» в нерухомості, раптова велика витрата — лікування, ремонт після аварії — змусить або брати дорогий кредит, або терміново продавати актив зі знижкою. Тому розумне правило звучить так: частина капіталу завжди має залишатися в ліквідній формі, навіть якщо це означає нижчий потенційний прибуток.
Ліквідність активів: від готівки до колекційних монет
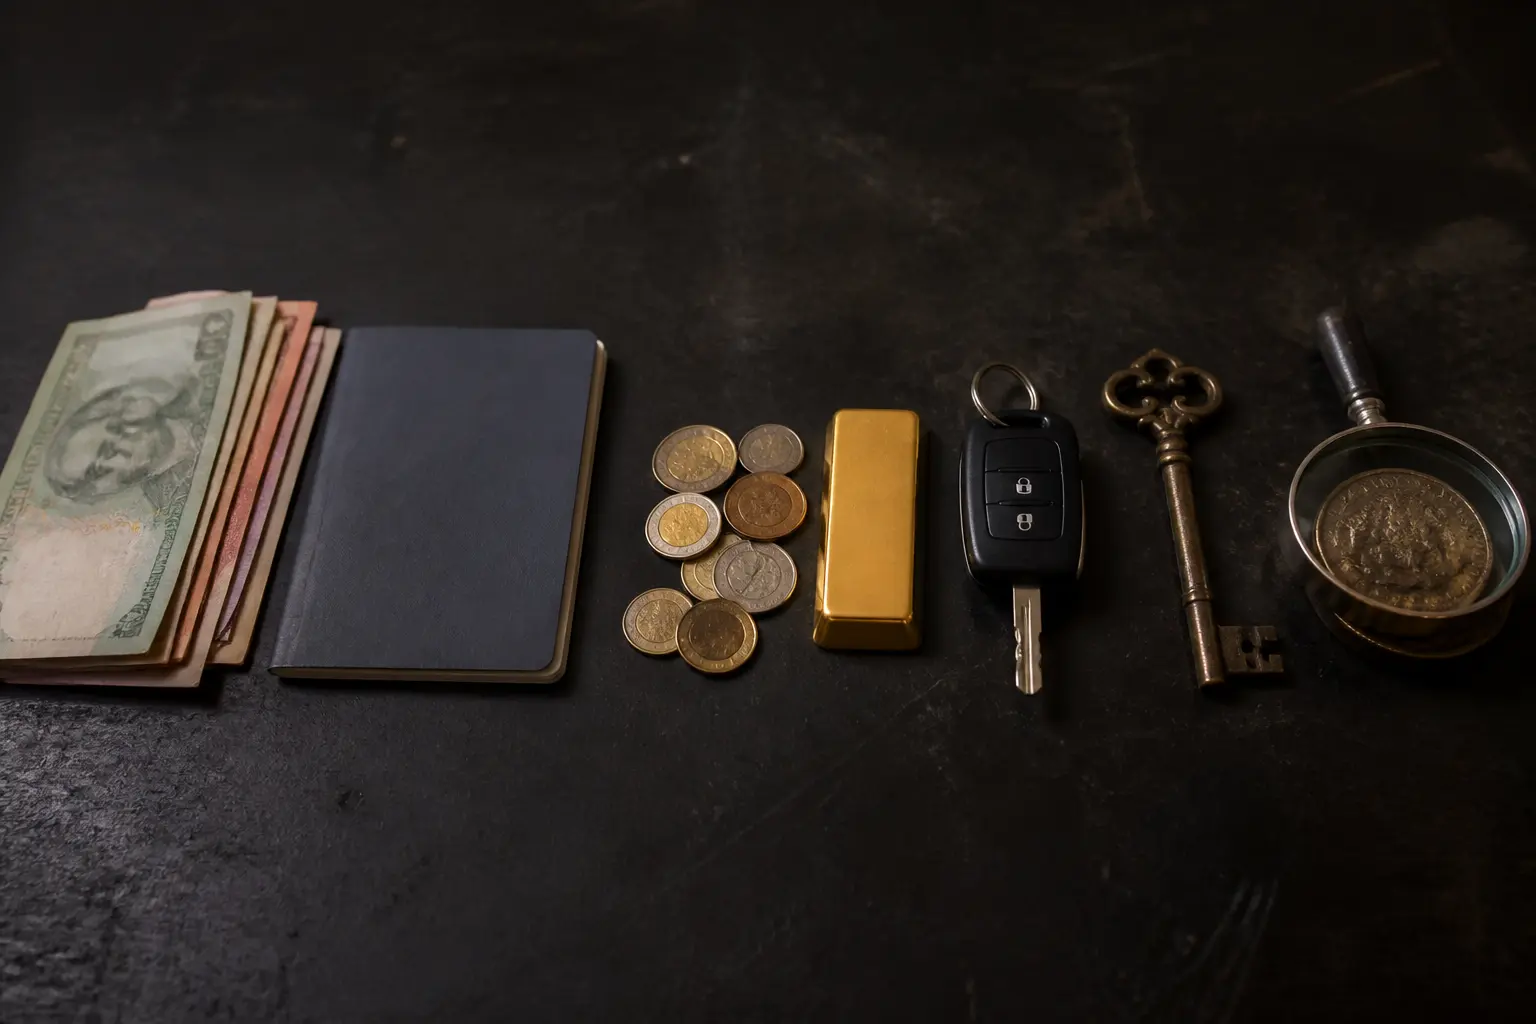
Усі активи зручно розмістити на шкалі від найліквідніших до найменш ліквідних. Така шкала допомагає оцінювати не лише власні заощадження, а й баланс будь-якої компанії.
| Актив | Типовий строк продажу | Втрата вартості при швидкому продажі |
|---|---|---|
| Готівка, кошти на рахунку | Миттєво | Нульова |
| Строковий депозит | 1 день — кілька тижнів | Втрата нарахованих відсотків при достроковому знятті |
| Державні облігації, акції великих компаній | Секунди — хвилини в біржові години | Мінімальна, але залежить від ринкової ситуації |
| Інвестиційне золото, іноземна валюта | Той самий день | Кілька відсотків через спред купівлі-продажу |
| Автомобіль масового сегмента | Тижні | 5–15 % за термінового продажу |
| Нерухомість | Місяці | 10–25 % у разі примусового продажу |
| Частка в приватному бізнесі, унікальні речі, колекції | Місяці — роки | Часто 30 % і більше, іноді покупця немає взагалі |
Цифри в таблиці орієнтовні: реальні строки й знижки залежать від міста, стану ринку та якості самого активу. Але порядок шкали стабільний. Помилка багатьох людей полягає в тому, що вони оцінюють своє багатство за сумою ринкових цін усіх активів, не враховуючи, скільки часу і скільки відсотків дисконту коштує цю суму перетворити на живі гроші.
Окремий випадок — депозити. Формально гроші на строковому вкладі — це ваші гроші, але до закінчення строку вони фактично неліквідні: дострокове зняття зазвичай обнуляє відсотки. Тому досвідчені вкладники ділять заощадження на «сходинки» з різними строками або тримають частину на рахунку зі свободним доступом.
Як працює ліквідність на біржових ринках
На фінансових ринках слово «ліквідність» має трохи інший, технічніший зміст: це здатність ринку поглинати угоди без сильного руху ціни. Ринок ліквідний, якщо на ньому постійно багато покупців і продавців, і ви можете продати великий обсяг, не зваливши котирування.
Головний практичний показник — спред, тобто різниця між найкращою ціною купівлі та найкращою ціною продажу. У найпопулярніших акцій світових компаній спред становить частки відсотка: продав і купив майже за однією ціною. У дрібних маловідомих емітентів спред може сягати кількох відсотків, а заявок у черзі — лічені одиниці. Спроба продати пакет на сотні тисяч може просто «просадити» ціну, бо покупців на такий обсяг немає.
Другий показник — обсяг торгів. Якщо за день акцією торгують на мільярди, ваша заявка на сто тисяч — крапля в морі. Якщо денний оборот — кілька десятків тисяч гривень, вихід із позиції стане окремою пригодою.
Звідси практичні висновки для приватного інвестора:
- перед купівлею цінного папера дивіться не лише на графік, а й на денний обсяг торгів і ширину спреду;
- неліквідні інструменти можуть показувати привабливу ціну «на папері», яку неможливо реалізувати при продажу;
- у кризу ліквідність випаровується навіть у пристойних активів — спреди розширюються, і продаж без втрат стає складним саме тоді, коли гроші потрібні найбільше.
На рівні макроекономіки ліквідність — ще й про кількість грошей у системі. Коли центральні банки знижують ставки й викуповують облігації, грошей у банках і на ринках стає більше — кажуть, що ліквідність зростає, і це зазвичай підтримує ціни на активи. Коли ставки підвищують, ліквідність висихає: кредити дорожчають, гроші дорожчають, і попит на ризиковані активи падає. Саме тому новини про рішення центробанків так сильно хитають ринки — мова фактично про те, скільки «пального» залишиться у фінансовій системі.
Ліквідність компанії та балансова звітність
Для бізнесу ліквідність — це не абстракція, а щоденна дисципліна: чи вистачить коштів сплатити зарплату, податки, постачальників і кредити в найближчі тижні. Оцінюють її за бухгалтерським балансом, порівнюючи активи різного ступеня ліквідності із зобов’язаннями різної терміновості.
Активи балансу традиційно ділять на групи: абсолютно ліквідні (гроші та їхні еквіваленти), швидко ліквідні (дебіторська заборгованість, короткострокові вкладення), повільно ліквідні (запаси, готова продукція) і важко ліквідні (будівлі, обладнання, нематеріальні активи). Зобов’язання — від термінових (прострочені борги) до довгострокових. Баланс вважається ліквідним, коли кожна група активів покриває відповідну групу зобов’язань.
На практиці аналітики користуються трьома стандартними коефіцієнтами.
Коефіцієнт поточної ліквідності
Рахується як усі оборотні активи, поділені на короткострокові зобов’язання. Показує, скільки гривень оборотних активів припадає на кожну гривню найближчих боргів. Умовно нормальним вважається діапазон приблизно від півтора до двох з половиною, хоча норма сильно залежить від галузі: ритейл із швидким оборотом запасів комфортно почувається з нижчими значеннями, ніж машинобудівник із довгим виробничим циклом.
Коефіцієнт швидкої ліквідності
Те саме, але з активів виключають запаси — адже склад готової продукції може не продатися швидко. Формула: гроші плюс короткострокові вкладення плюс дебіторка, поділені на короткострокові зобов’язання. Значення близько одиниці означає, що компанія розрахується за боргами, навіть якщо запаси «залишняться».
Коефіцієнт абсолютної ліквідності
Найсуворіший тест: тільки гроші та їхні еквіваленти проти короткострокових зобов’язань. Показує, яку частку боргів компанія може погасити негайно, сьогодні. Орієнтир — від двох десятих, але і тут багато залежить від стабільності грошових потоків.
Важливе застереження: коефіцієнти зі звітності — це миттєвий знімок на дату балансу. Компанія може «причесати» показники перед звітністю, а дебіторська заборгованість, врахована як ліквідний актив, насправді може бути безнадійною. Тому досвідчені аналітики дивляться звітність за кілька періодів у динаміці й паралельно вивчають звіт про рух грошових коштів — саме він показує, звідки реально приходять і куди йдуть гроші.
Найпоширеніші помилки при оцінці ліквідності
Типові хибні міркування повторюються і в приватних інвесторів, і в підприємців:
- плутати вартість із ліквідністю: дорогий актив не означає ліквідний — колекційна картина може коштувати мільйон і не мати покупця роками;
- оцінювати ліквідність за спокійним ринком і забувати, що в кризу вона падає саме тоді, коли гроші потрібні найгостріше;
- ігнорувати витрати на продаж: податки, комісії брокера, послуги нотаріуса та ріелтора можуть «з’їсти» помітну частку суми;
- тримати всі заощадження в одному неліквідному активі, найчастіше — у нерухомості, без фінансової подушки;
- у бізнесі — дивитися на прибуток у звіті замість грошей на рахунку: прибуток буває «паперовим», а орендодавець хоче живих грошей.
Окремо варто сказати про дебіторську заборгованість у малому бізнесі. На балансі вона виглядає ліквідним активом, але якщо половина контрагентів платить із затримкою в три місяці, реальна ліквідність компанії значно нижча за звітну. Саме тому бізнеси вводять передоплату, факторинг і штрафи за прострочення — усе це інструменти управління ліквідністю, а не просто «жадібність».
Як оцінити власну ліквідність: практичний алгоритм
Для особистих фінансів достатньо простої вправи, яку варто повторювати раз на пів року. Розподіліть усе, чим володієте, на три кошики.
- Миттєво доступне: готівка, карткові рахунки, депозити зі свободним достроковим зняттям. Це ваша фінансова подушка — оптимально, щоб вона покривала три-шість місяців обов’язкових витрат.
- Продається за тижні без великих втрат: ліквідні цінні папери, валюта, інвестиційні метали, масовий автомобіль.
- Довгий продаж: нерухомість, частки в бізнесі, все унікальне й колекційне.
Далі поставте собі стресове запитання: якщо гроші знадобляться протягом місяця, з яких активів ви їх візьмете і скільки реально отримаєте після всіх знижок і комісій? Якщо відповідь змушує продавати третій кошик, структура капіталу занадто «заморожена», і частину варто поступово перевести в ліквідніші форми.
Для бізнесу логіка та сама, тільки з горизонтом у тижні: складіть платіжний календар на найближчі чотири-вісім тижнів, звірте дати надходжень із датами платежів і порахуйте «дірки». Саме розриви в часі, а не загальний дефіцит грошей, вбивають формально прибуткові компанії. А в складних інвестиційних або кредитних рішеннях, де ставки високі, має сенс залучити фінансового консультанта чи бухгалтера — загальні знання про ліквідність не замінюють аналіз конкретної ситуації.
Часті запитання про ліквідність
Чи може актив бути занадто ліквідним?
Для довгострокових заощаджень — так. Гроші «під матрацом» абсолютно ліквідні, але інфляція щороку зменшує їхню купівельну спроможність. Тому ліквідну частку тримають у розмірі подушки безпеки, а решту інвестують, свідомо жертвуючи частиною ліквідності заради доходності.
Що ліквідніше: долари чи нерухомість?
Валюта — безумовно: її можна обміняти в будь-якому обміннику чи банку за хвилини з мінімальним спредом. Нерухомість продається місяцями і з помітними витратами на оформлення. Але валюта не захищає від інфляції в довгій перспективі так, як це історично робила нерухомість — тому це різні інструменти для різних цілей, а не конкуренти.
Чи означає висока ліквідність компанії, що вона прибуткова?
Ні. Компанія може сидіти на великій сумі грошей і не заробляти нічого — або, навпаки, бути високоприбутковою, але з величезними вкладеннями в запаси й обладнання. Ліквідність відповідає на питання виживання в короткому горизонті, прибутковість — на питання ефективності в довгому.
Як швидко продати неліквідний актив без великої знижки?
Чесна відповідь: майже ніяк — швидкість і ціна на таких ринках торгуються одна проти одної. Реальні важелі: почати продаж заздалегідь, доки немає гострої потреби в грошах, інвестувати в презентацію активу (якісні фото, документи, оцінка) і виходити на правильну аудиторію покупців, а не на перший-ліпший майданчик.