Klarna заснували 2005 року Себастьян Семятковскі, Ніклас Адальберт і Віктор Якобссон. Компанія починала з оплати після отримання товару, а згодом поєднала платежі, кредитні продукти, банківські рахунки, картку, застосунок і торговельні сервіси. За підсумками 2025 року вона повідомляла про 118 млн активних споживачів і 966 тис. продавців у 26 країнах; ці показники мають власні визначення в звітності.
- Історія Klarna: від студентського проєкту до глобального фінтеху
- Klarna: як шведський фінтех став символом buy now pay later
- Як працює Klarna: механіка сервісу для покупця і продавця
- Klarna бізнес-модель: на чому заробляє компанія
- Klarna факти: цифри, які пояснюють масштаб
- Klarna країна походження: чому Швеція стала ідеальним середовищем
- Klarna власники: хто контролює компанію сьогодні
- Klarna кому належить: структура власності та інвестори
- Регулювання та критика: чи безпечна модель BNPL
- Уроки Klarna для підприємців і стартапів
- FAQ: часті запитання про Klarna
- Чи безпечно користуватися Klarna?
- Чи впливає Klarna на кредитну історію?
- Скільки коштує користування Klarna?
- Чи можна використовувати Klarna в Україні?
- Практичний висновок: кому підходить Klarna
Історія Klarna: від студентського проєкту до глобального фінтеху
Klarna виникла під час зростання європейської електронної комерції. Засновники запропонували продавцям модель, за якої платіжний сервіс бере участь у перевірці покупця й оплаті замовлення, а споживач залежно від продукту платить одразу або пізніше. Популярні історії про першого клієнта й прибутковість «за кілька місяців» потребують первинного підтвердження.
Ключовим моментом стало рішення інтегруватися безпосередньо в процес оформлення замовлення. Замість того щоб бути окремим платіжним шлюзом, Klarna стала частиною сторінки магазину. Це зменшило тертя для покупця і дозволило компанії збирати дані про транзакції, які згодом лягли в основу її моделі оцінки ризиків. У 2010 році Klarna вийшла за межі Швеції, запустившись у Німеччині, а згодом — у Великій Британії, США та інших країнах.
Сьогодні Klarna описує себе як цифровий банк і постачальника гнучких платежів. Її продукти включають BNPL, процентне фінансування, картку, застосунок, заощадження та інструменти для продавців. Тому зводити сучасну компанію до однієї короткої розстрочки або називати BNPL єдиним головним джерелом доходу некоректно.
Klarna: як шведський фінтех став символом buy now pay later
BNPL існував до Klarna, а компанія стала одним із найпомітніших брендів категорії. Доступні варіанти — оплата одразу, після доставки, частинами або довше фінансування — залежать від країни, продавця, суми й оцінки ризику. Окремі плани можуть бути безвідсотковими, інші передбачають проценти чи комісії; умови потрібно читати до підтвердження покупки.
Швеція дала Klarna розвинену платіжну інфраструктуру й високий рівень цифровізації, але спосіб ідентифікації та кредитної перевірки регулюється законом і відрізняється між ринками. Компанія використовує власні моделі та дані партнерів; це не означає необмеженого доступу до будь-якої державної бази.
Назва Klarna добре впізнавана в BNPL, проте вона не є загальною назвою всієї категорії: на різних ринках працюють Affirm, Afterpay, PayPal та банківські продукти. Частку й лідерство потрібно вказувати з країною, датою та методикою.
Як працює Klarna: механіка сервісу для покупця і продавця
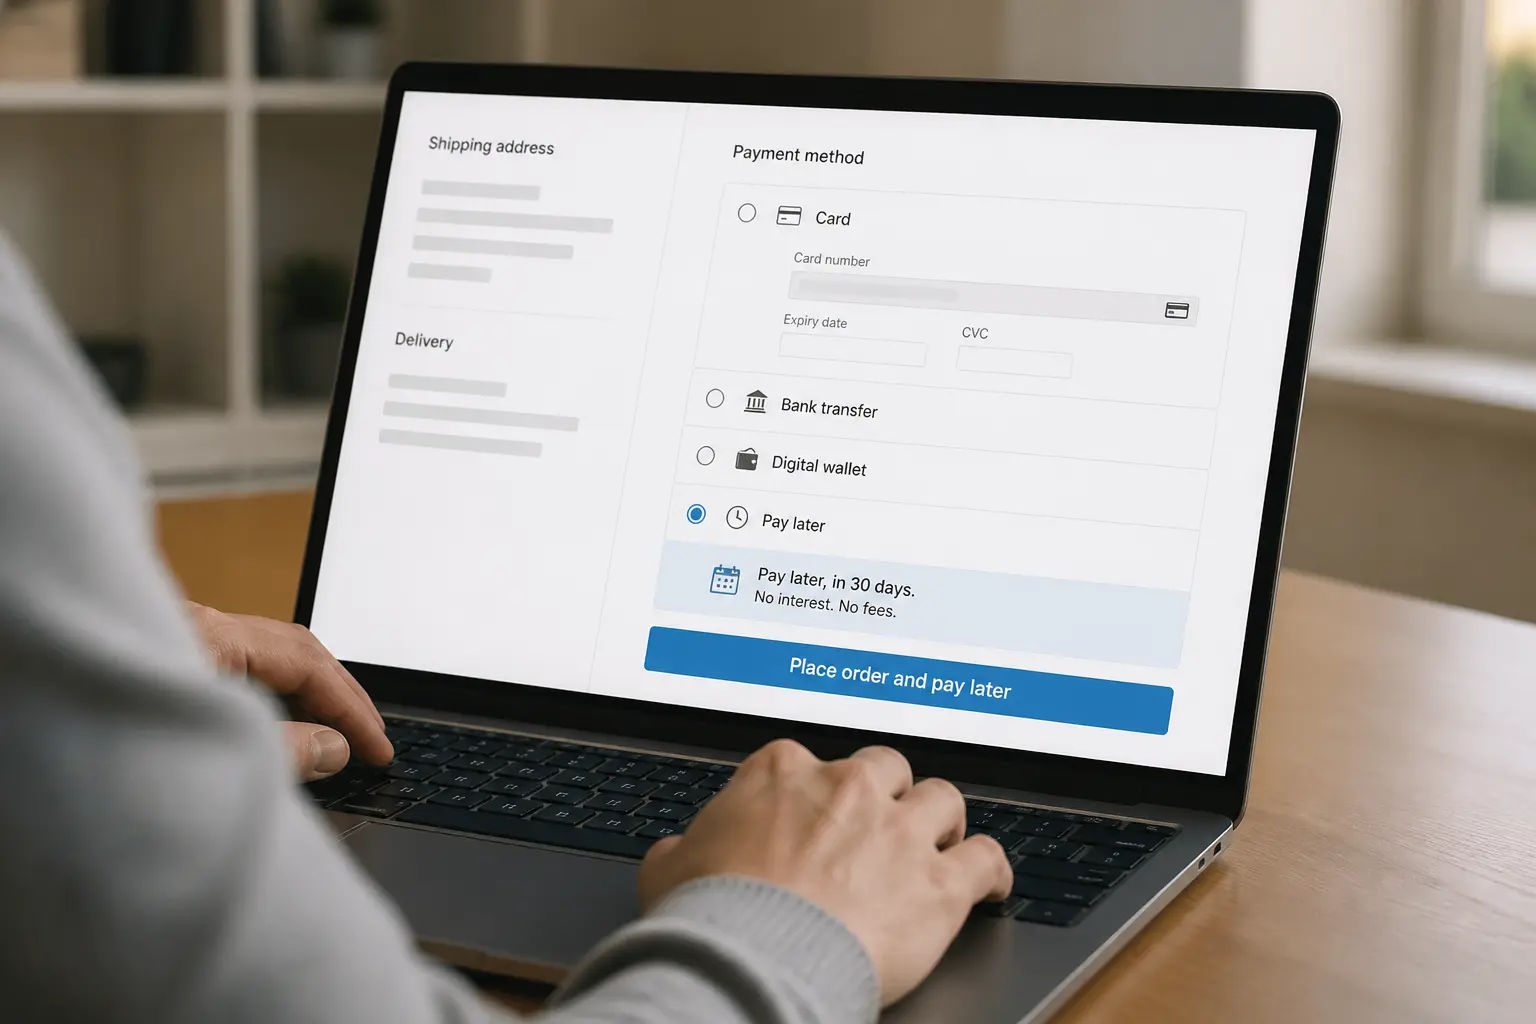
На сторінці оплати користувач бачить лише ті варіанти Klarna, які доступні для конкретної країни, продавця й покупки. Обсяг даних і перевірка залежать від продукту та регуляторних вимог; рішення може бути автоматизованим, але схвалення не гарантується й умови можуть відрізнятися для наступної транзакції.
Для частини продуктів Klarna сплачує продавцю відповідно до договору й бере на себе визначений кредитний ризик покупця, але строки розрахунку, повернення, шахрайство, спори й резерви регулюються умовами мерчанта. Комісії є договірними; без порівнянних тарифів не можна стверджувати, що вони завжди вищі за еквайринг і нижчі за факторинг.
Деякі короткі плани не нараховують процентів за своєчасної оплати. Прострочення, пільгові періоди, late fees, передача боргу та процентне фінансування відрізняються за країною й продуктом, а окремі юрисдикції обмежують певні збори. Користувачеві потрібно перевірити графік і повну вартість саме своєї угоди.
Klarna бізнес-модель: на чому заробляє компанія
Klarna отримує merchant revenue, процентний дохід, дохід від реклами й партнерських сервісів та інші платежі. Ставка продавця не є універсальним діапазоном 2–5%: вона залежить від продукту, ринку, ризику й договору. Твердження про підвищення конверсії або середнього чека є маркетинговими метриками й потребують бази порівняння.
Процентний дохід виникає з кредитних продуктів, а правила late fees залежать від ринку. Прострочення може спричинити витрати, стягнення або повідомлення кредитному бюро, проте це не однаково для всіх планів. Підписки та інші платні функції також слід перевіряти за поточними умовами країни.
Застосунок Klarna містить пошук товарів, порівняння цін, рекламу й партнерські пропозиції. Компанія може отримувати рекламний або партнерський дохід, але це не робить її універсальним маркетплейсом: покупка й виконання замовлення часто залишаються на боці продавця.
Klarna факти: цифри, які пояснюють масштаб
За звітністю за 2025 рік, Klarna мала 118 млн активних споживачів і 966 тис. продавців у 26 країнах. Показник active consumer включає визначені компанією дії за відповідний період, тому його не слід читати як кількість постійних позичальників.
У 2025 році Klarna повідомила GMV $127,9 млрд і total revenue $3,5 млрд. Adjusted operating profit становив $65 млн, але базовий і розбавлений EPS залишався від’ємним; оцінювати прибутковість лише за скоригованим показником не можна.
Назву Klarna пов’язують зі шведським дієсловом klara, однак точну авторську етимологію слід підтверджувати джерелом компанії. Для оцінки бізнесу важливіші визначення продуктів і показників у поточній звітності.
Klarna країна походження: чому Швеція стала ідеальним середовищем
Швеція має розвинені цифрові платежі, електронну ідентифікацію та банківські сервіси. Це сприяло фінтеху, але успіх окремої компанії не можна пояснити одним показником проникнення інтернету або онлайн-банкінгу без датованих даних і порівняння з іншими країнами.
Шведський personnummer і засоби електронної ідентифікації використовуються в багатьох послугах за встановленими правилами. Klarna адаптує onboarding, перевірки й моделі ризику до кожної юрисдикції; конкретні джерела даних і правові підстави не варто узагальнювати як одну глобальну систему.
Довіра, платіжні звички й регулювання впливали на домашній ринок Klarna, але твердження про особливу «відповідальність до боргів» усієї нації є стереотипом. Надійність потрібно оцінювати за ліцензіями, фінансовою звітністю, втратами, скаргами та умовами продукту.
Klarna власники: хто контролює компанію сьогодні
Klarna є публічною компанією: 10 вересня 2025 року її акції почали торгуватися на Нью-Йоркській фондовій біржі під тикером KLAR. Після IPO власність розподілена між засновниками, працівниками, інституційними та іншими акціонерами.
IPO завершилося у вересні 2025 року. Воно дало компанії публічну ринкову оцінку та зобов’язало її регулярно розкривати фінансові результати й суттєві корпоративні події.
Klarna є цифровим банком і постачальником гнучких платежів. Банківська ліцензія дає групі доступ до депозитного фінансування: на 31 грудня 2025 року споживчі депозити становили $13,003 млрд, а близько 95% підпадали під шведську систему гарантування. Покриття залежить від права вкладника й установленого ліміту; це не гарантія всіх зобов’язань групи.
Klarna кому належить: структура власності та інвестори
За таблицею власності, оприлюдненою Klarna після IPO, пов’язані із Sequoia Capital структури мали 20,32% звичайних акцій, Віктор Якобссон — 7,97%, Heartland — 7,86%, а Себастьян Семятковскі — 6,79%. Це дані на дату проспекту; частки публічної компанії змінюються з угодами на ринку.
Після IPO вплив засновників і великих інвесторів визначається фактичними частками, правами голосу та домовленостями, а не «шведською моделлю». Дані проспекту описують конкретну дату; вони не доводять постійного контролю засновників і можуть змінитися після торгів.
Після лістингу структура великих акціонерів розкривається в проспекті та регуляторних звітах, але поточні частки можуть відрізнятися від таблиці на дату IPO. Для актуальної картини потрібно перевіряти розділ Investor Relations і подання до SEC.
Регулювання та критика: чи безпечна модель BNPL
BNPL регулюється по-різному: застосовуються правила споживчого кредиту, розкриття умов, affordability checks, кредитної звітності, захисту даних і стягнення. Реформи у Великій Британії, ЄС та інших ринках мають власні строки й винятки, тому не слід описувати їх як одну вже чинну глобальну норму.
Klarna публікує матеріали про контроль витрат, нагадування й кредитні перевірки, але ефективність таких заходів потрібно оцінювати за даними про прострочення, втрати й скарги. Майбутні правила можуть змінити underwriting, маркетинг, звітність і витрати компанії.
BNPL є формою кредиту або відстроченого платежу, навіть коли процентна ставка дорівнює нулю. Наслідки прострочення залежать від договору й країни та можуть включати блокування сервісу, збори, стягнення або кредитну звітність. Кілька паралельних планів ускладнюють контроль загального боргу.
Уроки Klarna для підприємців і стартапів
Історія Klarna показує, як платіжний продукт може розширитися через інтеграції з продавцями, фінансування й споживчий застосунок. Водночас твердження, що компанія «вирішила проблему краще за конкурентів», є оцінкою; порівняння потребує даних про ціну, схвалення, втрати, скарги та утримання.
Klarna використовує автоматизовані моделі ризику й великі масиви транзакційних даних. Швидкість рішення сама по собі не доводить низьких втрат або переваги, яку неможливо скопіювати: потрібні показники за однаковий період і портфель.
Компанія пережила збитки, скорочення персоналу й різке падіння приватної оцінки, а у 2025 році вийшла на біржу. Її подальшу позицію визначатимуть кредитні втрати, вартість фінансування, регулювання, конкуренція та здатність перетворювати GMV на стійкий дохід.
FAQ: часті запитання про Klarna
Чи безпечно користуватися Klarna?
Klarna застосовує засоби захисту даних і контролю шахрайства, але жоден платіжний сервіс не є безумовно безпечним. Користувачеві потрібно захищати обліковий запис, перевіряти продавця й суму, не підтверджувати невідому операцію та знати процедуру спору у своїй країні.
Чи впливає Klarna на кредитну історію?
Вплив на кредитну історію залежить від країни, продукту, типу перевірки й правил бюро. Окремі плани можуть передаватися до бюро або колекторів; своєчасні й прострочені платежі не мають однакового ефекту всюди. Потрібно читати локальні умови до оформлення.
Скільки коштує користування Klarna?
Вартість залежить від плану. Безвідсотковий продукт може не мати плати за своєчасного виконання графіка, тоді як довше фінансування, конвертація валюти, карткові функції, підписка чи прострочення можуть коштувати грошей. Орієнтуйтеся на APR, повну суму й локальні умови.
Чи можна використовувати Klarna в Україні?
Україна не входила до 26 операційних країн, наведених Klarna на кінець 2025 року. Доступність може змінитися, а окремий застосунок або закордонний магазин не означає, що кредитний продукт доступний резиденту України; перевіряти слід поточний перелік і eligibility.
Практичний висновок: кому підходить Klarna
Klarna може бути зручним способом оплати або короткого фінансування, якщо конкретний план доступний і зрозумілий. Вигода для покупця чи продавця не гарантована: потрібно порівняти повну вартість, графік, повернення, вплив на кредитну історію та альтернативи. Це кредитне рішення, а не рекомендація витрачати більше.