Ринкова капіталізація — це сумарна вартість усіх акцій компанії за поточною біржовою ціною. Саме за цим показником зазвичай складають рейтинги найбільших європейських компаній, і саме він найчастіше змінює їхні позиції: достатньо кількох кварталів сильного зростання акцій, і лідер здає першість конкуренту. У різні роки на верхівці такого рейтингу опинялися виробник обладнання для напівпровідників ASML, люксовий конгломерат LVMH, данський фармацевтичний гігант Novo Nordisk, індустріальний Siemens і розробник корпоративного ПЗ SAP. Нижче — структурований огляд: що це за компанії, звідки вони родом, як заробляють і хто ними володіє.
- Що показує капіталізація і чого не показує
- ASML: ключовий постачальник обладнання для передової літографії
- LVMH: як працює один із найбільших люксових бізнесів Європи
- Siemens: 175 років індустріальної еволюції
- SAP: німецький стандарт корпоративного обліку
- Інші гравці першої десятки
- Географія та біржі: де «живуть» найдорожчі компанії континенту
- Чому лідерство змінюється і що це означає для читача
- Поширені запитання
- Яка компанія зараз найбільша в Європі за капіталізацією?
- Чому в рейтингу немає Volkswagen або інших автогігантів?
- Чи належать ці компанії державам?
- Чим капіталізація відрізняється від вартості бренду?
- Перевірені джерела
Що показує капіталізація і чого не показує
Капіталізація відображає не розмір заводів чи кількість працівників, а очікування інвесторів щодо майбутніх прибутків. Тому компанія зі скромним штатом, але унікальною технологією може коштувати дорожче за промислового гіганта з сотнями тисяч співробітників. Наприклад, ASML із приблизно сорока тисячами працівників у різні періоди оцінювалася дорожче за концерни, де працює в кілька разів більше людей.
Важливе обмеження: рейтинги за капіталізацією нестабільні. Цифри змінюються щодня разом із біржовими котируваннями, тому будь-яка точна сума в мільярдах доларів чи євро застаріває вже за кілька тижнів. Коректно говорити про порядок величин і про те, які компанії входять до лідируючої групи, а не фіксувати «вічні» позиції. Ще одна деталь: капіталізація не тотожна виторгу. За виручкою в Європі лідирують автовиробники та енергетичні групи, тоді як за вартістю на біржі — технологічні, люксові та фармацевтичні бізнеси з високою маржинальністю.
ASML: ключовий постачальник обладнання для передової літографії
ASML заснована 1984 року в нідерландському Велдговені як спільне підприємство Philips і ASM International. Сьогодні це компанія, без якої неможливе виробництво сучасних мікрочипів: вона єдиний у світі постачальник літографічних систем EUV — ультрафіолетової літографії глибокого вакуумного діапазону, потрібних для найтонших техпроцесів.
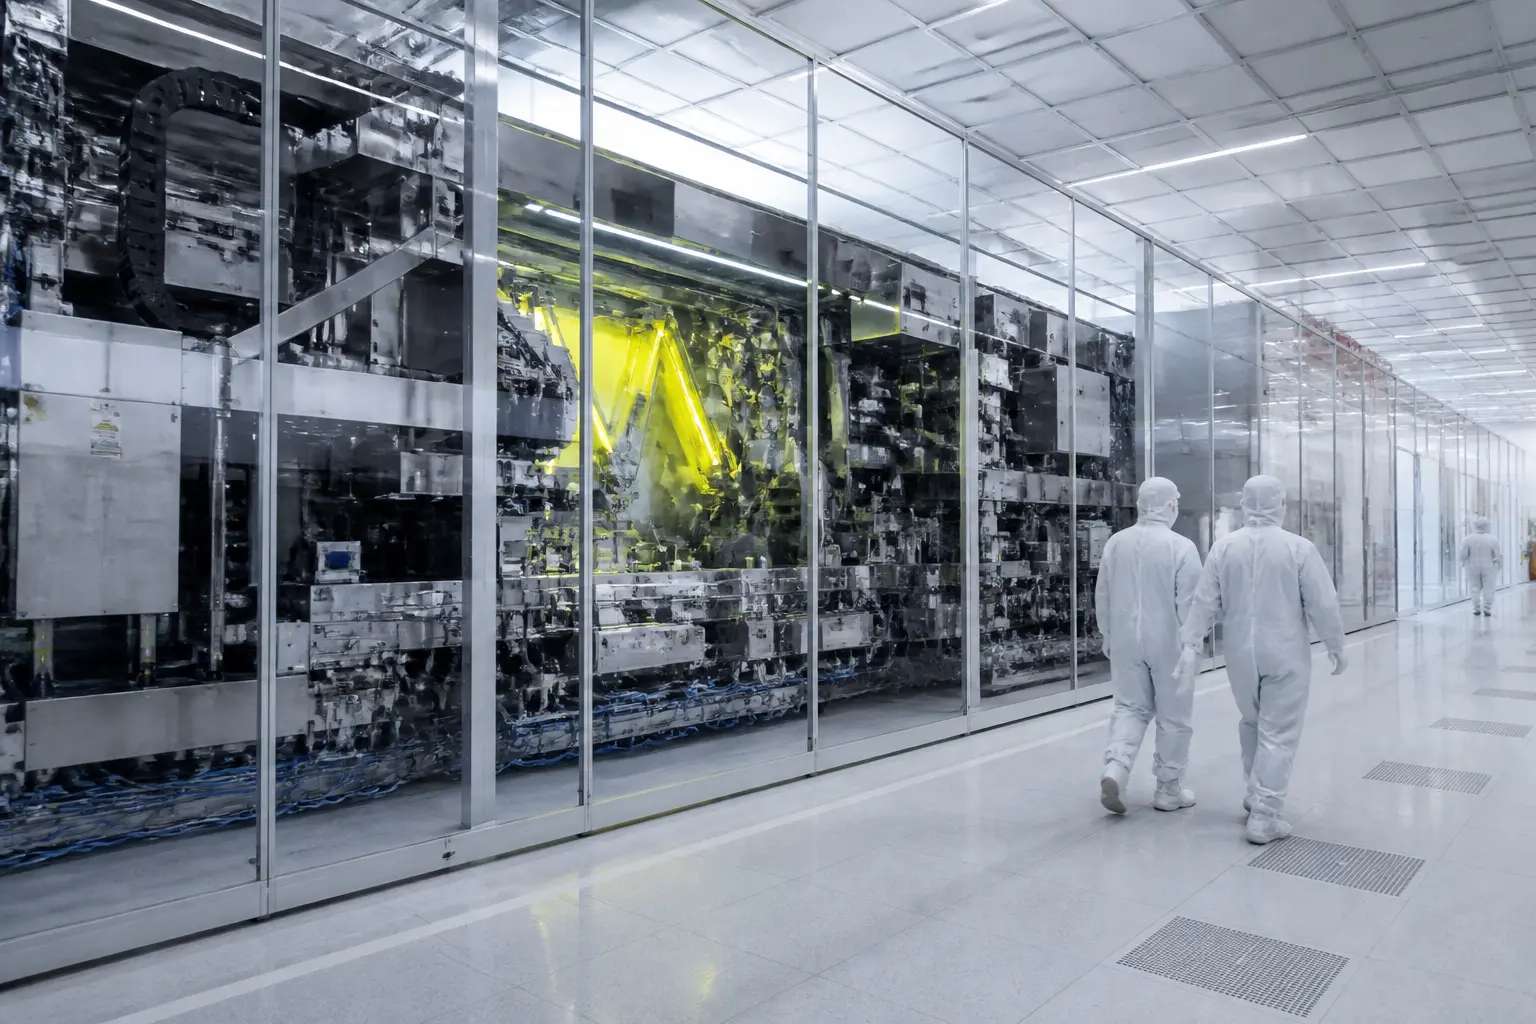
Бізнес-модель ASML — це продаж надскладного обладнання вартістю десятки та сотні мільйонів євро за одиницю, плюс довгострокові сервісні контракти. Клієнтів небагато — це найбільші виробники чипів світу, зокрема TSMC, Samsung та Intel, — і для передових EUV-систем ASML залишається єдиним комерційним постачальником. Це створює дуже високий технологічний бар’єр входу, хоча в інших видах літографії та суміжному обладнанні існує конкуренція.
Компанія публічна, її акції торгуються в Амстердамі та на NASDAQ. Власників-контролерів немає — капітал розподілений між інституційними інвесторами з усього світу. Саме технологічна унікальність і дефіцит напівпровідників зробили ASML однією з найдорожчих компаній континенту, хоча пересічний споживач жодного разу не бачив її продукції.
LVMH: як працює один із найбільших люксових бізнесів Європи
LVMH (Louis Vuitton Moët Hennessy) утворилася 1987 року злиттям виробника валіз Louis Vuitton і групи Moët Hennessy, що об’єднувала виноробні та коньячні будинки. Країна походження — Франція, штаб-квартира в Парижі. Під контролем групи — понад 75 брендів у кількох сегментах: моди та шкіряних виробів (Louis Vuitton, Dior, Fendi), вин і міцних напоїв (Moët & Chandon, Hennessy), парфумерії та косметики, годинників і ювелірних виробів (Bulgari, Tiffany & Co.), а також роздрібної торгівлі.
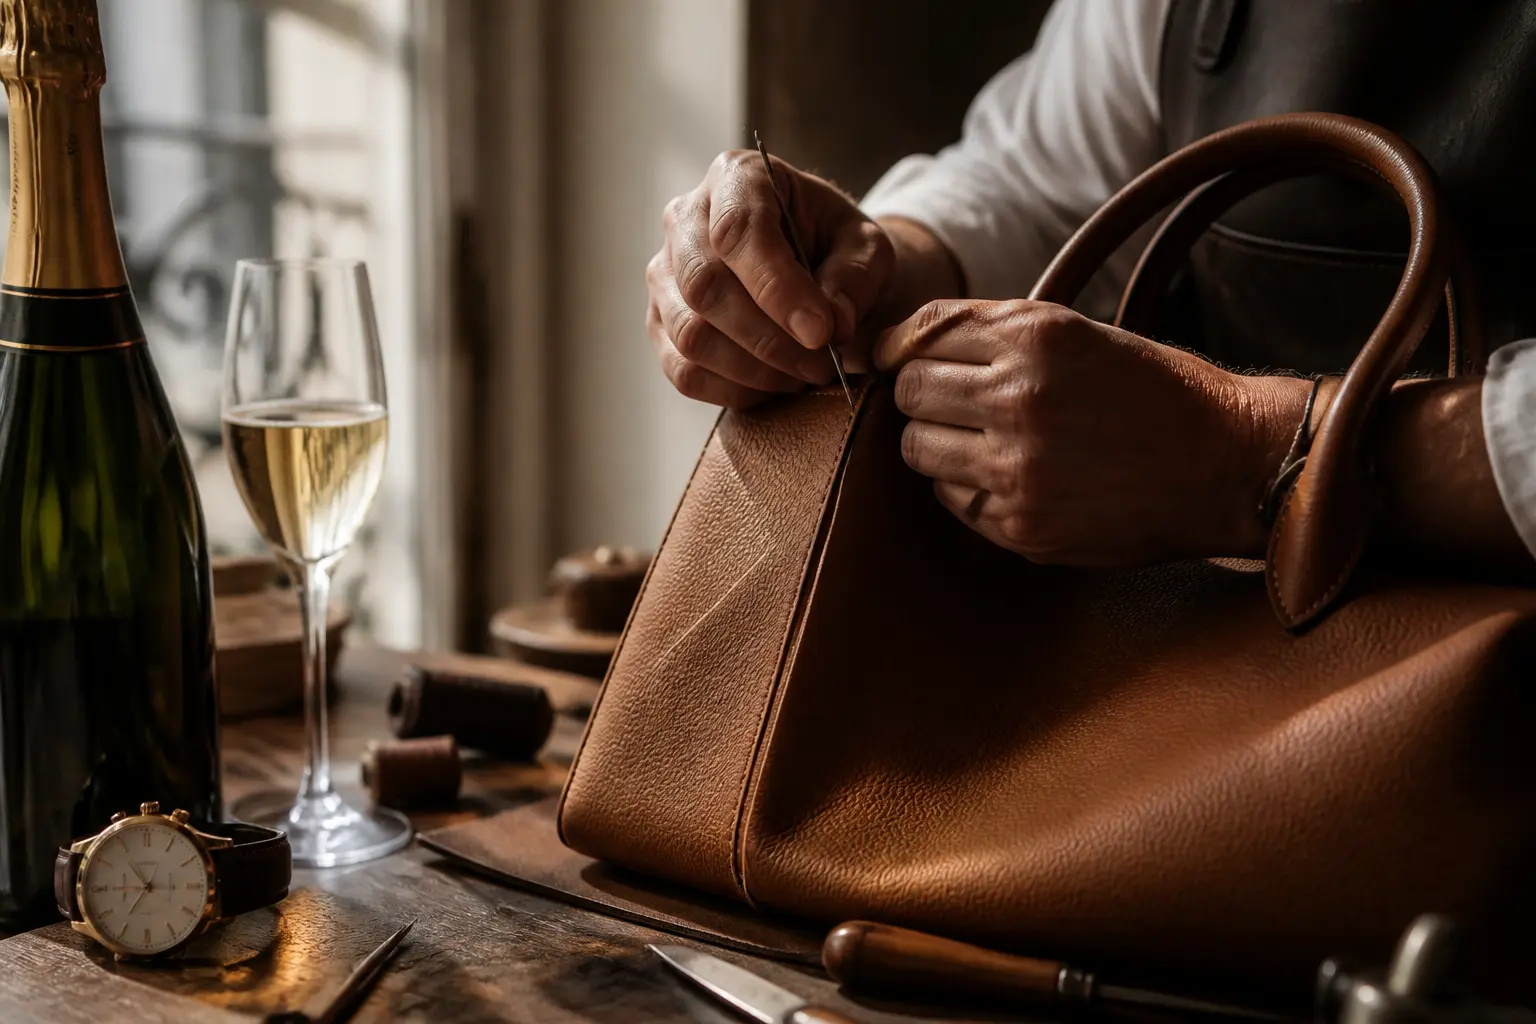
Бізнес-модель LVMH базується на преміальній маржинальності: вартість бренду та контроль над дистрибуцією дозволяють продавати товари з націнкою, недосяжною в масовому сегменті. Група свідомо обмежує обсяги виробництва ключових ліній, підтримуючи дефіцит і високі ціни. При цьому саме виробництво частково залишається ручним і локальним, що є частиною ціннісної пропозиції.
Ключовий факт про власників: контрольний пакет LVMH належить родині Арно через холдингові структури, а Бернар Арно, голова і головний виконавчий директор групи, неодноразово очолював рейтинги найбагатших людей світу. Це рідкісний випадок, коли найбільша компанія Європи фактично є сімейним бізнесом. У певні періоди капіталізація LVMH перевищувала 400 мільярдів євро, і саме ця компанія стала першою європейською, що подолала цю позначку.
Siemens: 175 років індустріальної еволюції
Siemens — найстаріший учасник цієї добірки. Компанію заснував Вернер фон Сіменс 1847 року в Берліні, і починалася вона з телеграфних апаратів. За півтора століття концерн пройшов шлях від телеграфних ліній до автоматизації виробництв, медичного обладнання, енергетичних турбін і залізничної техніки.
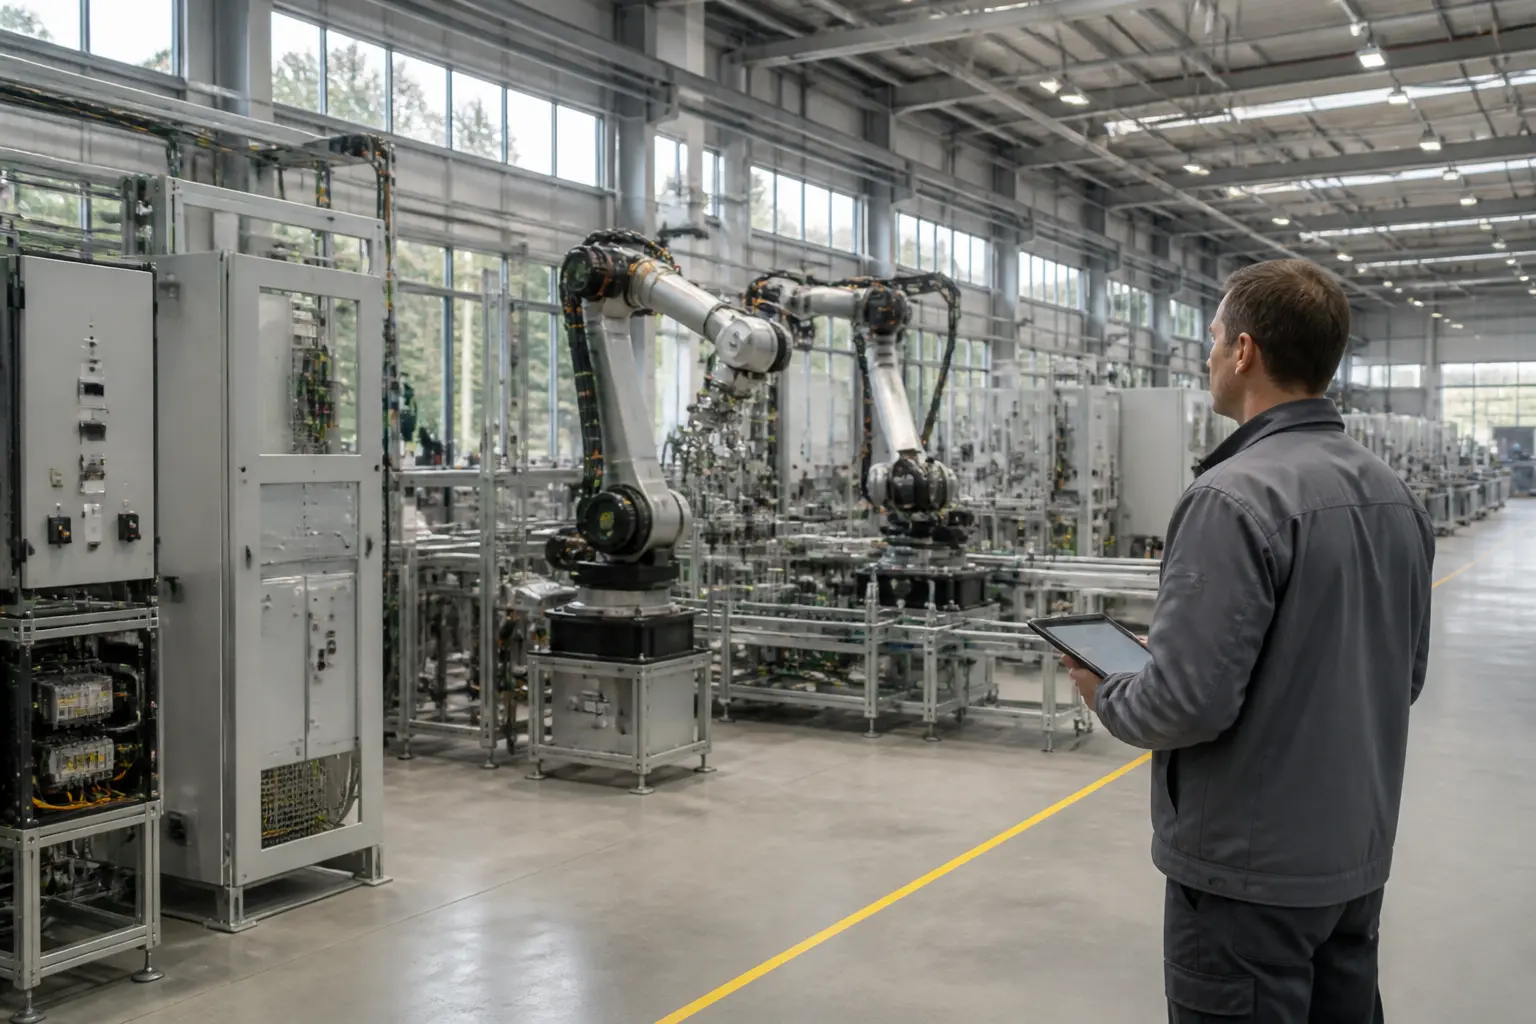
Сучасний Siemens — це не єдиний моноліт, а ядро групи, з якої послідовно виділялися окремі бізнеси: енергетика стала Siemens Energy, медична техніка — Siemens Healthineers. Обидві виділені компанії котируються на біржі, а материнський концерн зберіг у них значні пакети. Основний залишок Siemens зосереджений на промисловій автоматизації, цифрових двійниках і програмному забезпеченні для інжинірингу — то є концерн поступово трансформується з виробника заліза в постачальника індустріальної цифрової інфраструктури.
Структура власності класична для німецьких публічних концернів: капітал розпорошений між інституційними та приватними акціонерами, а родина Сіменс зберігає лише кілька відсотків акцій, хоча це і найбільший окремий пакет. Через постійні реструктуризації капіталізація Siemens скромніша, ніж могла б бути, якби група не ділилася, проте сукупна вартість усіх «сімейних» компаній робить її однією з найважливіших індустріальних сил Європи.
SAP: німецький стандарт корпоративного обліку
SAP заснована 1972 року у німецькому Вальдорфі п’ятьма колишніми інженерами IBM. Компанія створила і десятиліттями розвивала ERP-системи — програмне забезпечення, в якому велике підприємство веде бухгалтерію, логістику, виробництво, кадри та закупівлі в єдиному контурі. Прапорцем лінійки довгий час був продукт R/3, а сучасна флагманська платформа — S/4HANA, побудована на власній in-memory базі даних HANA.
Бізнес-модель SAP історично будувалася на продажі ліцензій і довгих контрактах на впровадження та підтримку, а останні роки активно зміщується в хмарну підписку. Ключова сила компанії — ефект перемикання: коли транснаціональна корпорація роками веде всі процеси в SAP, перехід на іншу систему коштує так дорого й ризиковано, що клієнт залишається на десятиліття. Саме ця «липкість» продукту дає передбачувані доходи, які біржа оцінює високо.
SAP належить до найбільших публічних технологічних компаній Німеччини; її місце в європейських рейтингах змінюється разом із ціною акцій. Власників-контролерів у компанії немає; акції вільно торгуються у Франкфурті та Нью-Йорку, а серед співзасновників найвідоміший Хассо Платтнер, який зберіг значний пакет і профінансував Інститут цифрової інженерії в Потсдамі.
Інші гравці першої десятки
Рейтинг найбільших європейських компаній не обмежується названими іменами. Залежно від моменту до верхніх рядків входять або виходять із них ще кілька характерних бізнесів.
- Novo Nordisk — данська фармкомпанія зі сторічною історією, що починалася з інсуліну. Стрімке зростання капіталізації останніх років пов’язане з препаратами проти діабету та ожиріння, які зробили її найдорожчою компанією Данії і лідером континенту в окремі періоди.
- Nestlé — швейцарський харчовий гігант із портфелем від кави до дитячого харчування; типовий «захисний» актив із стабільним грошовим потоком.
- Shell і TotalEnergies — енергетичні групи, чия капіталізація сильно залежить від цін на нафту й газ і тому коливається разом із сировинними циклами.
- AstraZeneca та Novartis — фармацевтичні лідери Великої Британії та Швейцарії з широкими портфелями препаратів.
- L’Oréal — французька косметична група, де родина Бетанкур-Маєр зберігає контрольний пакет, а стабільна маржинальність забезпечує високу біржову оцінку.
- ASML, Hermès та Accenture (зареєстрована в Ірландії) у різні роки також посідали місця в першій п’ятірці.
Спільна риса верхівки рейтингу очевидна: це бізнеси з високою маржою, глобальним ринком збуту й бар’єрами входу — технологічними, регуляторними або брендовими. Капіталомісткі галузі з низькою маржею, навіть із величезними оборотами, залишаються нижче.
Географія та біржі: де «живуть» найдорожчі компанії континенту
Країни походження лідерів — Нідерланди, Франція, Німеччина, Данія та Швейцарія. Це не випадковість: кожна з цих країн десятиліттями будувала галузеву спеціалізацію. Нідерланди сконцентрували напівпровідниковий ланцюжок навколо Велдговена та Ейндговена, Франція інституційно підтримує люксовий сектор, Німеччина спирається на інженерну освіту та експортну промисловість, а Данія зробила ставку на фармацевтику ще в 1920-х.
Котирування лідерів розподілені між біржами Амстердама (Euronext), Парижа, Франкфурта, Копенгагена, Цюриха та Лондона. Для порівняльного аналізу аналітики часто орієнтуються на індекс Euro Stoxx 50 та щотижневі дані великих фінансових агрегаторів, наприклад companiesmarketcap.com, які оновлюють капіталізацію в реальному часі. До будь-якого статичного рейтингу варто ставитися як до знімка на конкретну дату.
Чому лідерство змінюється і що це означає для читача
За останнє десятиліття перше місце в Європі встигли посісти щонайменше чотири компанії: Nestlé, LVMH, ASML і Novo Nordisk. Причини ротації завжди фундаментальні: бум напівпровідників підніс ASML, глобальне зростання попиту на люкс — LVMH, а фармацевтичний прорив у лікуванні ожиріння — Novo Nordisk. Інвестори платять не за минулі прибутки, а за впевненість у майбутніх, тому верхівка рейтингу — це карта того, куди ринок дивиться завтра.
Практичний висновок для тих, хто вивчає ці компанії як інвестор, партнер чи просто допитливий читач: дивіться не на поточну позицію в рейтингу, а на механізм, що її створив. Монопольна технологія, контроль над брендом, ефект перемикання в корпоративному ПЗ або патентований препарат — ось справжні активи, які стоять за мільярдними цифрами. А сам рейтинг варто перевіряти на дату, що цікавить, бо він змінюється швидше, ніж будь-яка стаття встигає застаріти.
Поширені запитання
Яка компанія зараз найбільша в Європі за капіталізацією?
Однозначної постійної відповіді немає: перше місце в різні періоди останніх років посідали LVMH, ASML і Novo Nordisk, залежно від біржової кон’юнктури. Актуальну позицію на сьогодні варто перевіряти за свіжими біржовими даними.
Чому в рейтингу немає Volkswagen або інших автогігантів?
За виручкою автовиробники входять до найбільших компаній Європи, але капіталізація враховує прибутковість і перспективи, а не оборот. Автопром працює з відносно низькою маржею та великими капітальними витратами, тому біржа оцінює його скромніше за технологічні та люксові бізнеси.
Чи належать ці компанії державам?
Більшість перелічених компаній є публічними акціонерними товариствами, але структура власності й можливі державні частки відрізняються та змінюються. Держави можуть мати частки в окремих стратегічних підприємствах, але лідери рейтингу капіталізації належать акціонерам — від родини Арно у LVMH до розпорошеного кола інституційних інвесторів у ASML, Siemens і SAP.
Чим капіталізація відрізняється від вартості бренду?
Капіталізація — це біржова ціна всіх акцій компанії на конкретний день. Вартість бренду — оціночний показник, який розраховують рейтингові агентства за власними методиками. Цифри можуть суттєво відрізнятися, і змішувати їх в одному рейтингу некоректно.