Klarna основали в 2005 году Себастьян Семятковски, Никлас Адальберт и Виктор Якобссон. Компания начинала с оплаты после получения товара, а затем объединила платежи, кредитные продукты, банковские счета, карту, приложение и торговые сервисы. По итогам 2025 года она сообщала о 118 млн активных потребителей и 966 тыс. продавцов в 26 странах; эти показатели имеют собственные определения в отчётности.
- История Klarna: от студенческого проекта до глобального финтеха
- Klarna: как шведский финтех стал символом buy now pay later
- Как работает Klarna: механика сервиса для покупателя и продавца
- Klarna бизнес-модель: на чем зарабатывает компания
- Klarna факты: цифры, которые объясняют масштаб
- Klarna страна происхождения: почему Швеция стала идеальной средой
- Klarna владельцы: кто контролирует компанию сегодня
- Klarna кому принадлежит: структура собственности и инвесторы
- Регулирование и критика: безопасна ли модель BNPL
- Уроки Klarna для предпринимателей и стартапов
- FAQ: частые вопросы о Klarna
- Безопасно ли пользоваться Klarna?
- Влияет ли Klarna на кредитную историю?
- Сколько стоит пользование Klarna?
- Можно ли использовать Klarna в Украине?
- Практический вывод: кому подходит Klarna
История Klarna: от студенческого проекта до глобального финтеха
Klarna возникла во время роста европейской электронной коммерции. Основатели предложили продавцам модель, при которой платёжный сервис участвует в проверке покупателя и оплате заказа, а потребитель в зависимости от продукта платит сразу или позже. Популярные истории о первом клиенте и прибыльности «за несколько месяцев» требуют первичного подтверждения.
Ключевым моментом стало решение интегрироваться непосредственно в процесс оформления заказа. Вместо того чтобы быть отдельным платежным шлюзом, Klarna стала частью страницы магазина. Это уменьшило трение для покупателя и позволило компании собирать данные о транзакциях, которые впоследствии легли в основу ее модели оценки рисков. В 2010 году Klarna вышла за пределы Швеции, запустившись в Германии, а затем — в Великобритании, США и других странах.
Сегодня Klarna описывает себя как цифровой банк и поставщика гибких платежей. Её продукты включают BNPL, процентное финансирование, карту, приложение, сбережения и инструменты для продавцов. Поэтому сводить современную компанию к одной короткой рассрочке или называть BNPL единственным главным источником дохода некорректно.
Klarna: как шведский финтех стал символом buy now pay later
BNPL существовал до Klarna, а компания стала одним из самых заметных брендов категории. Доступные варианты — оплата сразу, после доставки, частями или более длительное финансирование — зависят от страны, продавца, суммы и оценки риска. Отдельные планы могут быть беспроцентными, другие предусматривают проценты или комиссии; условия нужно читать до подтверждения покупки.
Швеция дала Klarna развитую платёжную инфраструктуру и высокий уровень цифровизации, но способ идентификации и кредитной проверки регулируется законом и различается между рынками. Компания использует собственные модели и данные партнёров; это не означает неограниченного доступа к любой государственной базе.
Название Klarna хорошо узнаваемо в BNPL, однако оно не является общим названием всей категории: на разных рынках работают Affirm, Afterpay, PayPal и банковские продукты. Долю и лидерство нужно указывать со страной, датой и методикой.
Как работает Klarna: механика сервиса для покупателя и продавца
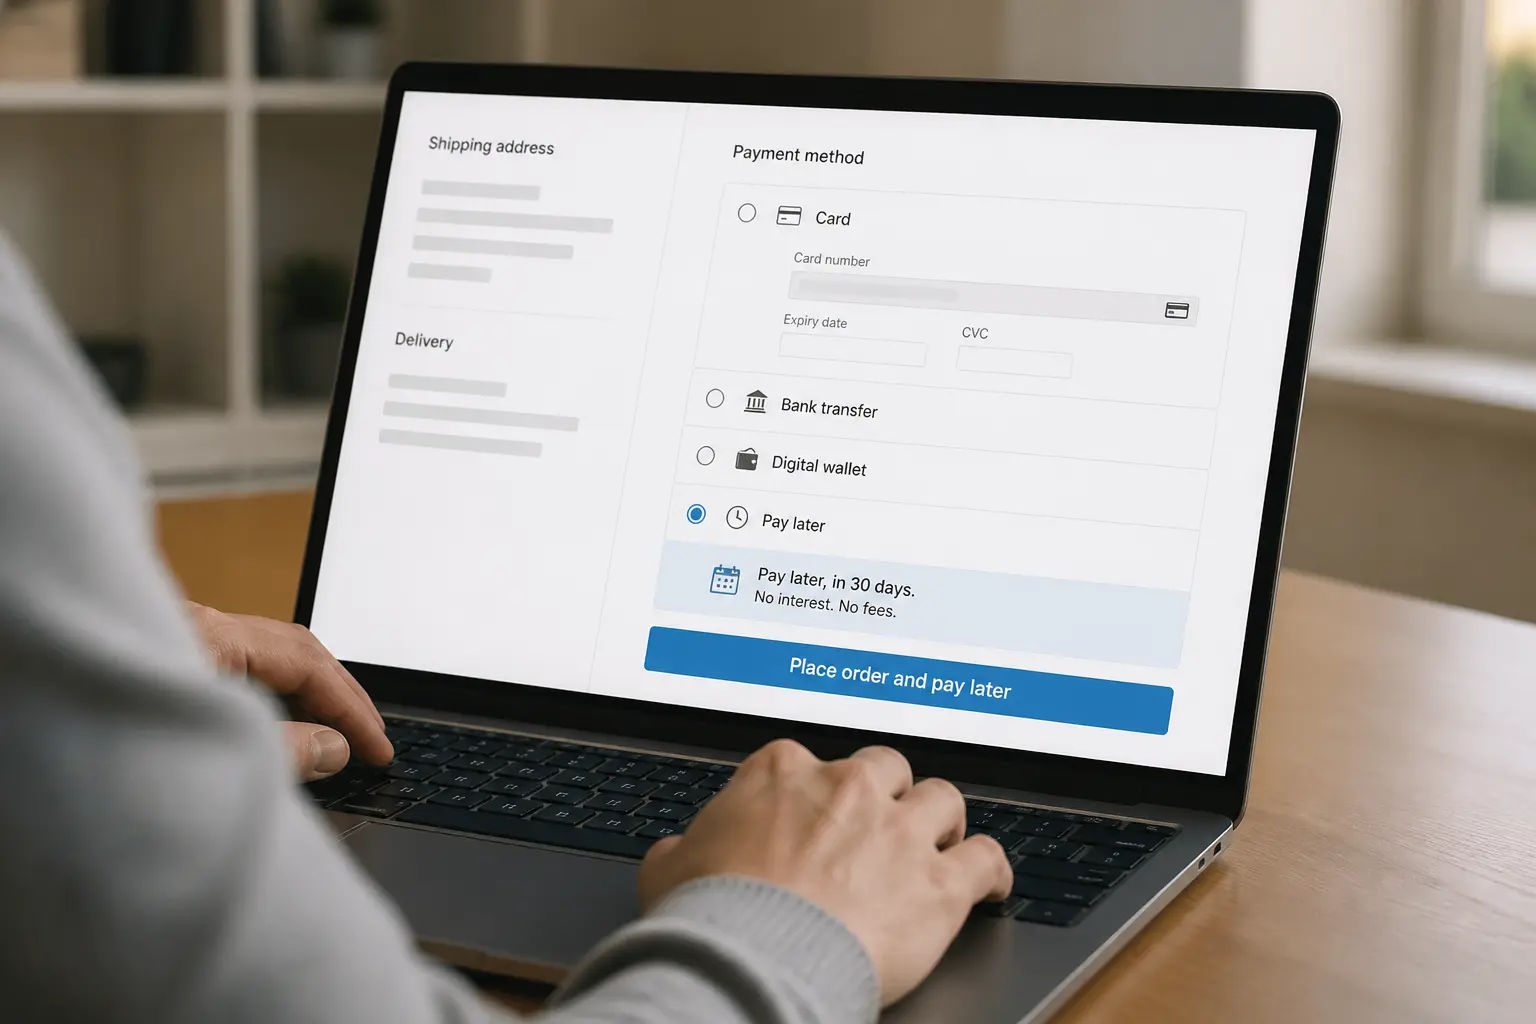
На странице оплаты пользователь видит только те варианты Klarna, которые доступны для конкретной страны, продавца и покупки. Объём данных и проверка зависят от продукта и регуляторных требований; решение может быть автоматизированным, но одобрение не гарантируется и условия могут отличаться для следующей транзакции.
Для части продуктов Klarna платит продавцу по договору и принимает на себя определённый кредитный риск покупателя, но сроки расчёта, возвраты, мошенничество, споры и резервы регулируются условиями мерчанта. Комиссии являются договорными; без сопоставимых тарифов нельзя утверждать, что они всегда выше эквайринга и ниже факторинга.
Некоторые короткие планы не начисляют проценты при своевременной оплате. Просрочка, льготные периоды, late fees, передача долга и процентное финансирование различаются по стране и продукту, а отдельные юрисдикции ограничивают определённые сборы. Пользователю нужно проверить график и полную стоимость именно своей сделки.
Klarna бизнес-модель: на чем зарабатывает компания
Klarna получает merchant revenue, процентный доход, доход от рекламы и партнёрских сервисов и другие платежи. Ставка продавца не является универсальным диапазоном 2–5%: она зависит от продукта, рынка, риска и договора. Утверждения о росте конверсии или среднего чека являются маркетинговыми метриками и требуют базы сравнения.
Процентный доход возникает из кредитных продуктов, а правила late fees зависят от рынка. Просрочка может вызвать расходы, взыскание или сообщение кредитному бюро, однако это неодинаково для всех планов. Подписки и другие платные функции также нужно проверять по текущим условиям страны.
Приложение Klarna содержит поиск товаров, сравнение цен, рекламу и партнёрские предложения. Компания может получать рекламный или партнёрский доход, но это не делает её универсальным маркетплейсом: покупка и исполнение заказа часто остаются на стороне продавца.
Klarna факты: цифры, которые объясняют масштаб
По отчётности за 2025 год, Klarna имела 118 млн активных потребителей и 966 тыс. продавцов в 26 странах. Показатель active consumer включает определённые компанией действия за соответствующий период, поэтому его не следует читать как число постоянных заёмщиков.
В 2025 году Klarna сообщила GMV $127,9 млрд и total revenue $3,5 млрд. Adjusted operating profit составил $65 млн, но базовый и разводнённый EPS оставался отрицательным; оценивать прибыльность только по скорректированному показателю нельзя.
Название Klarna связывают со шведским глаголом klara, однако точную авторскую этимологию следует подтверждать источником компании. Для оценки бизнеса важнее определения продуктов и показателей в текущей отчётности.
Klarna страна происхождения: почему Швеция стала идеальной средой
Швеция имеет развитые цифровые платежи, электронную идентификацию и банковские сервисы. Это способствовало финтеху, но успех отдельной компании нельзя объяснять одним показателем проникновения интернета или онлайн-банкинга без датированных данных и сравнения с другими странами.
Шведский personnummer и средства электронной идентификации используются во многих услугах по установленным правилам. Klarna адаптирует onboarding, проверки и модели риска к каждой юрисдикции; конкретные источники данных и правовые основания не стоит обобщать как одну глобальную систему.
Доверие, платёжные привычки и регулирование влияли на домашний рынок Klarna, но утверждение об особой «ответственности к долгам» всей нации является стереотипом. Надёжность нужно оценивать по лицензиям, финансовой отчётности, потерям, жалобам и условиям продукта.
Klarna владельцы: кто контролирует компанию сегодня
Klarna является публичной компанией: 10 сентября 2025 года её акции начали торговаться на Нью-Йоркской фондовой бирже под тикером KLAR. После IPO собственность распределена между основателями, сотрудниками, институциональными и другими акционерами.
IPO завершилось в сентябре 2025 года. Оно дало компании публичную рыночную оценку и обязало её регулярно раскрывать финансовые результаты и существенные корпоративные события.
Klarna является цифровым банком и поставщиком гибких платежей. Банковская лицензия даёт группе доступ к депозитному финансированию: на 31 декабря 2025 года потребительские депозиты составляли $13,003 млрд, а около 95% подпадали под шведскую систему гарантирования. Покрытие зависит от права вкладчика и установленного лимита; это не гарантия всех обязательств группы.
Klarna кому принадлежит: структура собственности и инвесторы
По таблице собственности, опубликованной Klarna после IPO, связанные с Sequoia Capital структуры имели 20,32% обыкновенных акций, Виктор Якобссон — 7,97%, Heartland — 7,86%, а Себастьян Семятковски — 6,79%. Это данные на дату проспекта; доли публичной компании меняются по мере сделок на рынке.
После IPO влияние основателей и крупных инвесторов определяется фактическими долями, правами голоса и договорённостями, а не «шведской моделью». Данные проспекта описывают конкретную дату; они не доказывают постоянного контроля основателей и могут измениться после торгов.
После листинга структура крупных акционеров раскрывается в проспекте и регуляторных отчётах, однако текущие доли могут отличаться от таблицы на дату IPO. Для актуальной картины нужно проверять раздел Investor Relations и документы, поданные в SEC.
Регулирование и критика: безопасна ли модель BNPL
BNPL регулируется по-разному: применяются правила потребительского кредита, раскрытия условий, affordability checks, кредитной отчётности, защиты данных и взыскания. Реформы в Великобритании, ЕС и других рынках имеют собственные сроки и исключения, поэтому не следует описывать их как одну уже действующую глобальную норму.
Klarna публикует материалы о контроле расходов, напоминаниях и кредитных проверках, но эффективность таких мер нужно оценивать по данным о просрочках, потерях и жалобах. Будущие правила могут изменить underwriting, маркетинг, отчётность и расходы компании.
BNPL является формой кредита или отсроченного платежа, даже когда процентная ставка равна нулю. Последствия просрочки зависят от договора и страны и могут включать блокировку сервиса, сборы, взыскание или кредитную отчётность. Несколько параллельных планов усложняют контроль общего долга.
Уроки Klarna для предпринимателей и стартапов
История Klarna показывает, как платёжный продукт может расшириться через интеграции с продавцами, финансирование и потребительское приложение. В то же время утверждение, что компания «решила проблему лучше конкурентов», является оценкой; сравнение требует данных о цене, одобрении, потерях, жалобах и удержании.
Klarna использует автоматизированные модели риска и большие массивы транзакционных данных. Скорость решения сама по себе не доказывает низких потерь или преимущества, которое невозможно скопировать: нужны показатели за одинаковый период и портфель.
Компания пережила убытки, сокращение персонала и резкое падение частной оценки, а в 2025 году вышла на биржу. Её дальнейшую позицию будут определять кредитные потери, стоимость финансирования, регулирование, конкуренция и способность превращать GMV в устойчивый доход.
FAQ: частые вопросы о Klarna
Безопасно ли пользоваться Klarna?
Klarna применяет средства защиты данных и контроля мошенничества, но ни один платёжный сервис не является безусловно безопасным. Пользователю нужно защищать учётную запись, проверять продавца и сумму, не подтверждать неизвестную операцию и знать процедуру спора в своей стране.
Влияет ли Klarna на кредитную историю?
Влияние на кредитную историю зависит от страны, продукта, типа проверки и правил бюро. Отдельные планы могут передаваться в бюро или коллекторам; своевременные и просроченные платежи не имеют одинакового эффекта повсюду. Нужно читать локальные условия до оформления.
Сколько стоит пользование Klarna?
Стоимость зависит от плана. Беспроцентный продукт может не иметь платы при своевременном выполнении графика, тогда как более длительное финансирование, конвертация валюты, карточные функции, подписка или просрочка могут стоить денег. Ориентируйтесь на APR, полную сумму и локальные условия.
Можно ли использовать Klarna в Украине?
Украина не входила в 26 операционных стран, указанных Klarna на конец 2025 года. Доступность может измениться, а отдельное приложение или зарубежный магазин не означает, что кредитный продукт доступен резиденту Украины; проверять следует текущий перечень и eligibility.
Практический вывод: кому подходит Klarna
Klarna может быть удобным способом оплаты или короткого финансирования, если конкретный план доступен и понятен. Выгода для покупателя или продавца не гарантирована: нужно сравнить полную стоимость, график, возвраты, влияние на кредитную историю и альтернативы. Это кредитное решение, а не рекомендация тратить больше.