Коли говорять про «виробників чипів», зазвичай мають на увазі великі компанії на кшталт Intel чи Samsung. Насправді напівпровідникова індустрія складається з кількох взаємозалежних сегментів із різними лідерами, економікою та ризиками. Такий поділ допомагає зрозуміти, де зосереджені ключові компетенції та вузькі місця ланцюга постачання.
- Чотири сегменти напівпровідників: простими словами
- Дизайн без фабрик: лідери fabless-сегменту
- Nvidia: беззаперечний лідер завдяки ШІ
- Qualcomm: мобільний гігант
- AMD та Broadcom: боротьба за третє місце
- Контрактне виробництво: хто друкує чипи для світу
- TSMC: непорушний лідер
- Samsung Foundry: головний конкурент
- Інші гравці: UMC, GlobalFoundries, SMIC
- Ринок пам’яті: битва DRAM та NAND
- Тріумвірат DRAM: Samsung, SK hynix, Micron
- NAND Flash: більше гравців, жорсткіша конкуренція
- Виробники обладнання: невидимі володарі технологій
- ASML: монополіст у літографії
- Applied Materials, Lam Research, Tokyo Electron
- Виробники вимірювального обладнання: KLA, Teradyne
- Як сегменти пов’язані між собою
- Глобальні галузеві рейтинги та статистика
- Практичне значення для бізнесу та інвесторів
- Часті запитання
- Чому Intel не лідирує в жодному з сегментів?
- Чи можуть китайські компанії наздогнати лідерів?
- Як оцінити перспективи конкретної компанії?
- Що варто запам’ятати
Чотири сегменти напівпровідників: простими словами
Щоб не плутатися, запам’ятайте головний поділ: одні компанії лише проєктують мікросхеми (design), інші — лише виготовляють їх за чужими проєктами (foundry). Окремо стоять виробники мікросхем пам’яті (memory), які часто поєднують і дизайн, і виробництво, але конкурують на глобальному ринку стандартизованої продукції. Четвертий сегмент — постачальники надскладного обладнання (equipment), без якого жоден чип не побачив би світ.
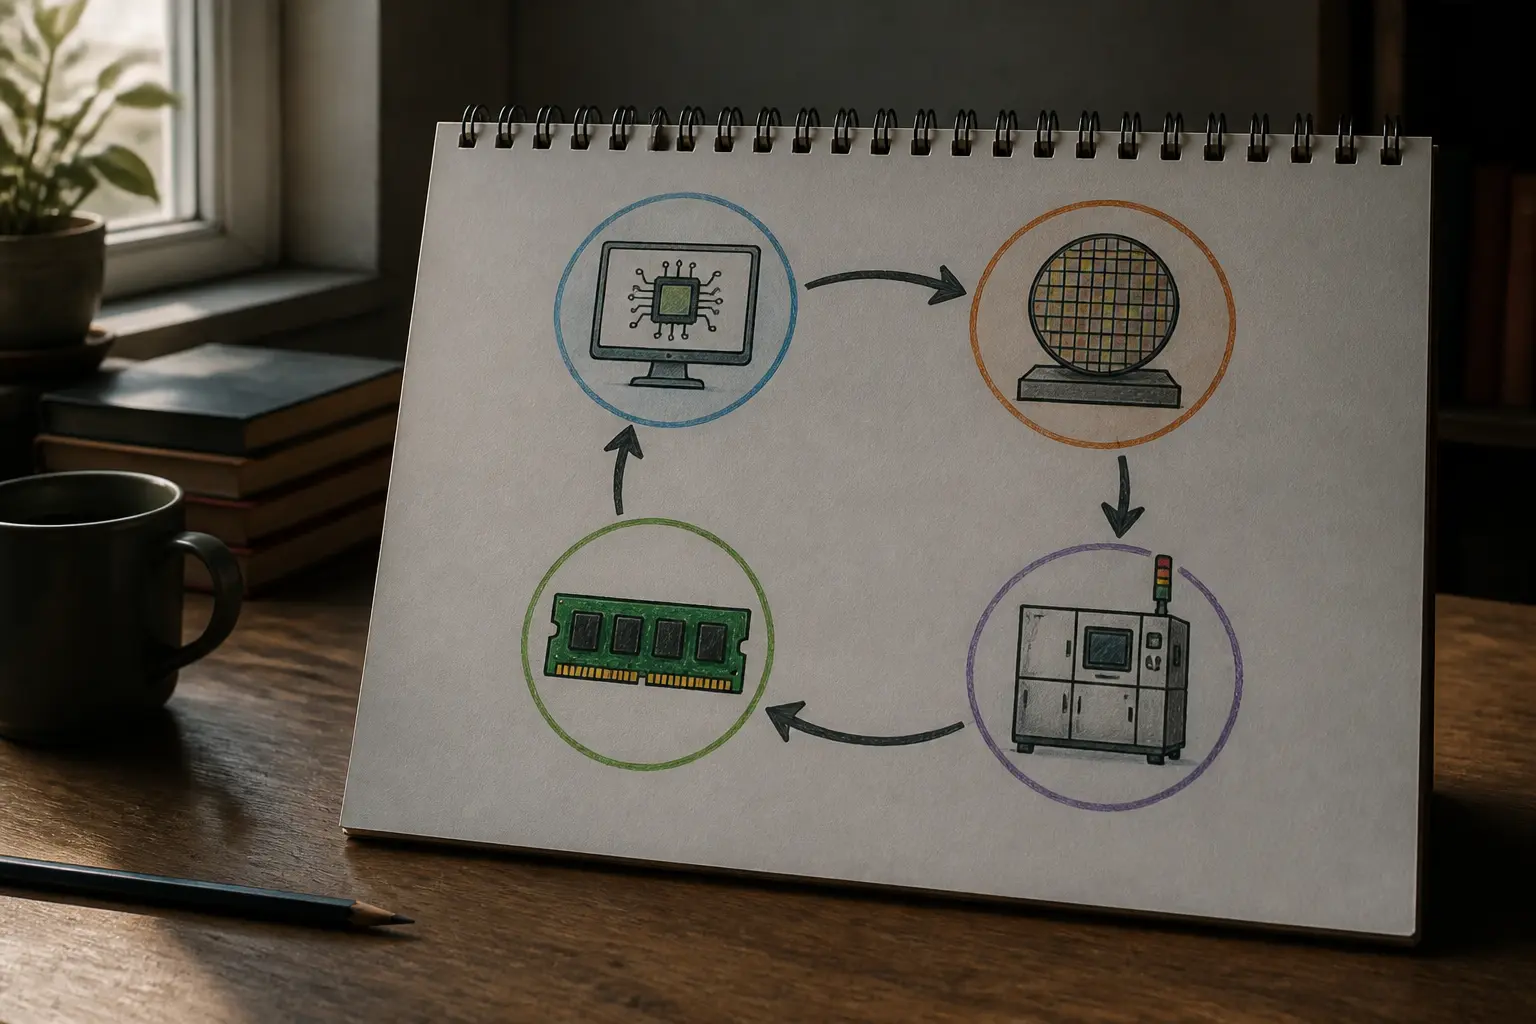
Така спеціалізація виникла не одразу. Ще у 1980-х більшість компаній були вертикально інтегрованими — самі проєктували, самі виготовляли. Але зростання вартості фабрик (одна сучасна може коштувати понад $20 млрд) змусило галузь розділитися. Сьогодні це дозволяє навіть невеликим стартапам створювати передові чипи, замовляючи виробництво у гігантів.
Розглянемо кожен сегмент окремо — з цифрами, лідерами та практичними прикладами.
Дизайн без фабрик: лідери fabless-сегменту
Fabless-компанії зосереджуються на архітектурі, дизайні та верифікації мікросхем, а основне виробництво замовляють контрактним фабрикам. Межі моделі не абсолютні: компанія може мати лабораторні або допоміжні потужності, але не утримувати власну мережу передових фабрик. Це зменшує капітальні витрати й дозволяє концентруватися на розробці.
Порівнювати fabless-компанії потрібно за однаковим показником і періодом: виручка всієї корпорації може включати програмне забезпечення, ліцензії та інші напрями. Тому наведені нижче позиції слід сприймати як опис структури галузі, а не як незмінний рейтинг.
Nvidia: беззаперечний лідер завдяки ШІ
Nvidia стала найбільшим fabless-розробником за виручкою на тлі попиту на прискорювачі для центрів обробки даних та ШІ. Її графічні процесори використовують для навчання й виконання моделей, однак частка компанії залежить від того, чи порівнюють усю виручку, лише напівпровідниковий бізнес або конкретний сегмент.
Ключовий фактор успіху — не лише потужне «залізо», а й програмна екосистема CUDA, яка стала стандартом де-факто для розробників ШІ. Виробництво більшості передових чипів Nvidia (A100, H100) здійснює TSMC.
Qualcomm: мобільний гігант
Qualcomm залишається одним із провідних постачальників платформ для смартфонів під брендом Snapdragon і розвиває автомобільні та IoT-напрями. Компанія користується контрактним виробництвом, зокрема потужностями TSMC і Samsung Foundry; конкретний виробник залежить від покоління продукту.
AMD та Broadcom: боротьба за третє місце
AMD зміцнила позиції у серверних і настільних процесорах завдяки сімейству Zen та розвиває прискорювачі для центрів обробки даних. Broadcom є великим постачальником мережевих і спеціалізованих чипів, але її консолідована виручка також включає значний програмний бізнес. Тому пряме порівняння компаній за загальним виторгом може вводити в оману.
Серед інших помітних fabless-компаній — MediaTek (тайванський конкурент Qualcomm у сегменті бюджетних смартфонів), Marvell та Xilinx (тепер частина AMD).
Контрактне виробництво: хто друкує чипи для світу
Foundry-компанії виробляють мікросхеми за проєктами зовнішніх клієнтів. Чисті контрактні виробники не продають власні кінцеві чипи під своїм брендом, тоді як Samsung та Intel поєднують контрактне виробництво з власними продуктами. Через різні визначення обсяг ринку у звітах може відрізнятися.
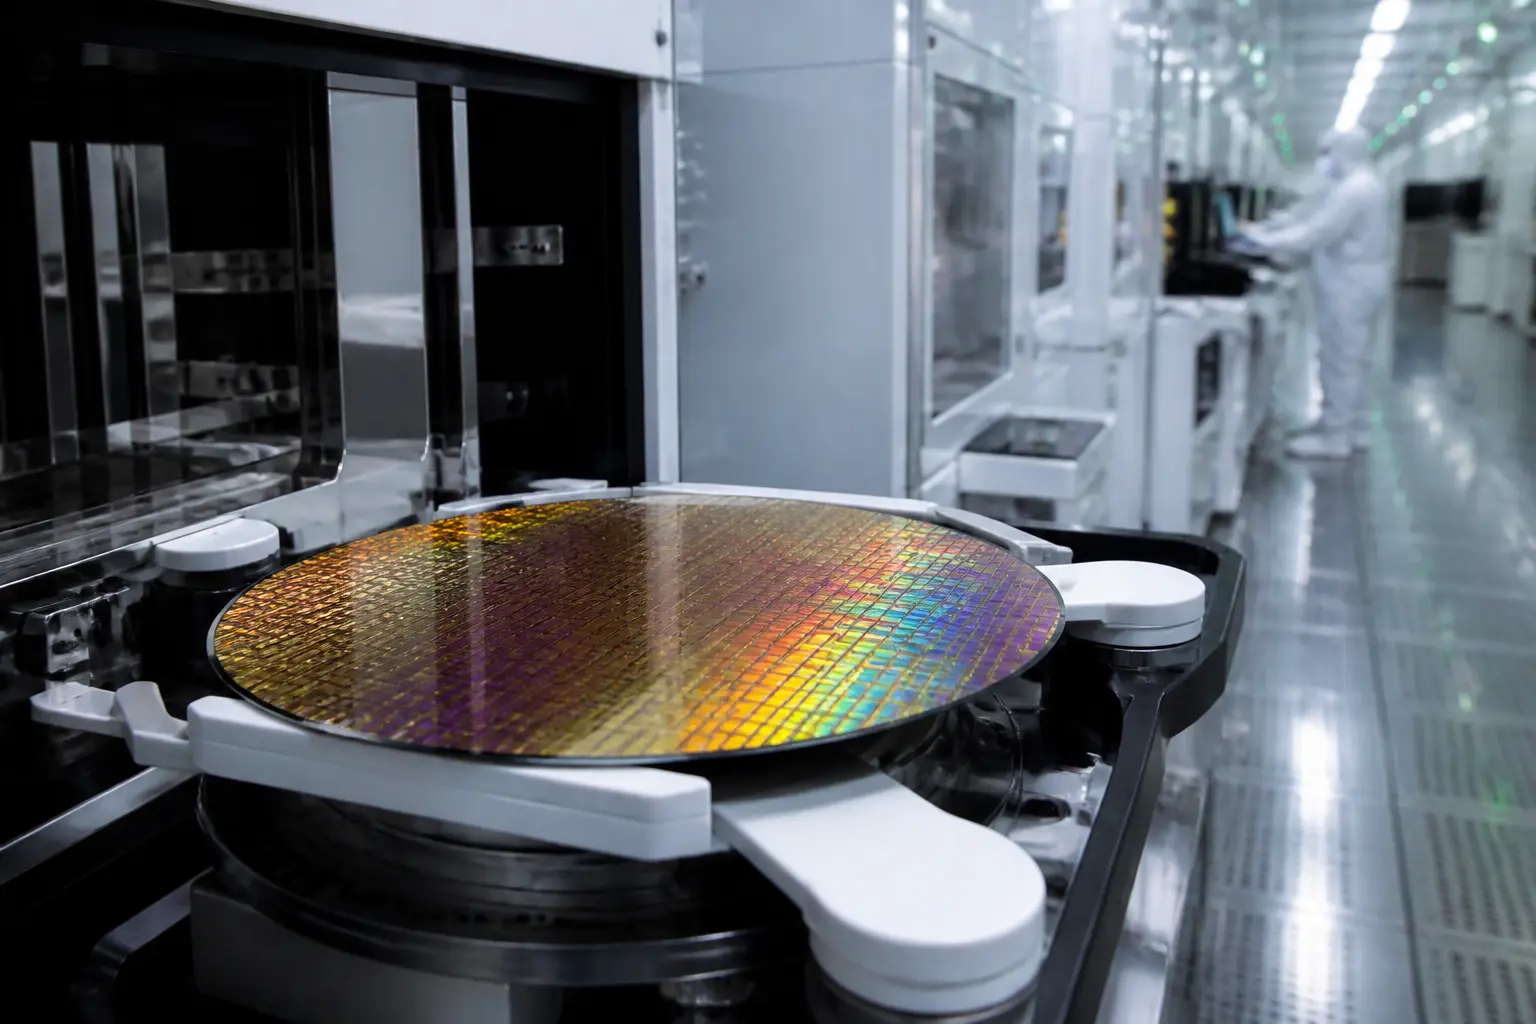
Важливі показники foundry-бізнесу — технологічне покоління, вихід придатних кристалів, доступна потужність, ціна пластини та можливості передового пакування. Позначення 7, 5 або 3 нм є назвами поколінь процесу й не дорівнюють одному фізичному розміру елемента.
TSMC: непорушний лідер
TSMC залишається найбільшим чистим контрактним виробником. У 2025 році технології 7 нм і новіші дали 74% її виручки від пластин, а 3-нм процеси — 24%; наприкінці 2025 року компанія почала серійне виробництво за 2-нм технологією. Ці показники описують структуру власної виручки TSMC, а не частку всього ринку.
Концентрація передових потужностей на Тайвані створює геополітичний і логістичний ризик для багатьох ланцюгів постачання. TSMC розширює виробництво в США, Японії та Німеччині, але нові майданчики відрізняються за технологіями, строками запуску й масштабом.
Samsung Foundry: головний конкурент
Samsung Foundry є головним конкурентом TSMC у передових логічних процесах і водночас входить до вертикально інтегрованої Samsung Electronics. Оцінювати її позицію лише за загальною часткою ринку недостатньо: для клієнта важливі конкретний техпроцес, вихід придатних кристалів, пакування, строки та доступна потужність.
Інші гравці: UMC, GlobalFoundries, SMIC
UMC і GlobalFoundries спеціалізуються переважно на зрілих і спеціалізованих процесах, потрібних автомобільній, промисловій та комунікаційній електроніці. SMIC розширює китайські потужності, але доступ до частини передового обладнання обмежений експортним контролем. Порівнювати їх лише за мінімальним «нанометровим» числом некоректно.
Цікаво, що Intel, яка традиційно була вертикально інтегрованою, оголосила про запуск Intel Foundry Services (IFS) у 2021 році. Компанія планує стати значним гравцем на цьому ринку до 2030 року, але поки що її частка мізерна.
Ринок пам’яті: битва DRAM та NAND
Мікросхеми пам’яті — це окремий світ зі своїми законами. Тут продукція стандартизована, тому конкуренція йде переважно за ціною та обсягами виробництва. Ринок надзвичайно циклічний: періоди дефіциту змінюються надлишком пропозиції та падінням цін.
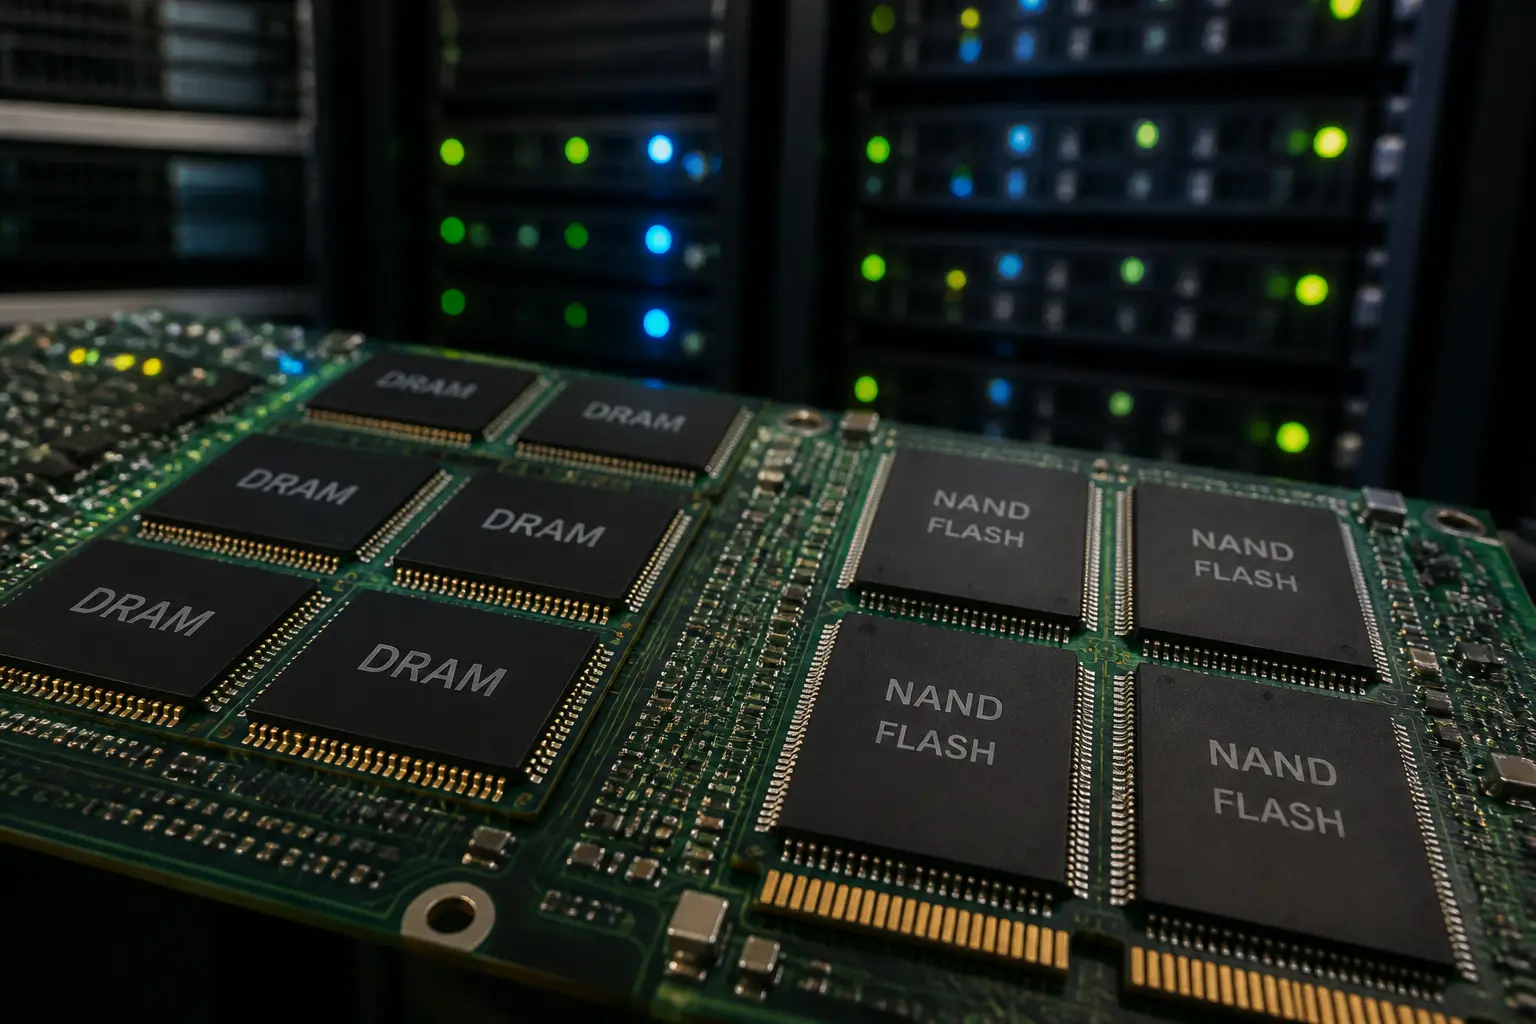
Два основних типи пам’яті — DRAM (оперативна пам’ять) та NAND Flash (твердотільні накопичувачі). Разом вони формують ринок обсягом близько $160-180 млрд на рік.
Тріумвірат DRAM: Samsung, SK hynix, Micron
Ринок DRAM дуже концентрований: його основні постачальники — Samsung, SK hynix і Micron. Компанії самостійно коригують капітальні витрати та випуск відповідно до попиту; концентрація ринку не означає дозволеної координації цін або виробництва між конкурентами.
Технологічна гонка тут також важлива: перехід на більш тонкі норми (наприклад, 10-нм клас) дозволяє знижувати собівартість. SK hynix та Micron активно інвестують у нові фабрики, щоб не відстати від Samsung.
NAND Flash: більше гравців, жорсткіша конкуренція
У сегменті NAND Flash концентрація дещо нижча, хоча лідери ті самі. Samsung (близько 30-35%), Kioxia (колишня Toshiba Memory, 15-20%), Western Digital/SanDisk (12-15%), SK hynix (12-15%) та Micron (10-12%). Китайська YMTC намагається прорватися на ринок, але стикається з санкційними обмеженнями на обладнання.
Важлива особливість: виробники NAND часто використовують спільні підприємства. Наприклад, фабрики Kioxia та Western Digital фізично об’єднані, що дозволяє ділити величезні капітальні витрати.
Виробники обладнання: невидимі володарі технологій
Жоден чип не можна виготовити без літографічних машин, установок травлення, вимірювального обладнання. Цей сегмент — найменш помітний, але саме він визначає технологічні можливості всієї галузі. Загальний обсяг ринку напівпровідникового обладнання у 2023 році перевищив $100 млрд.
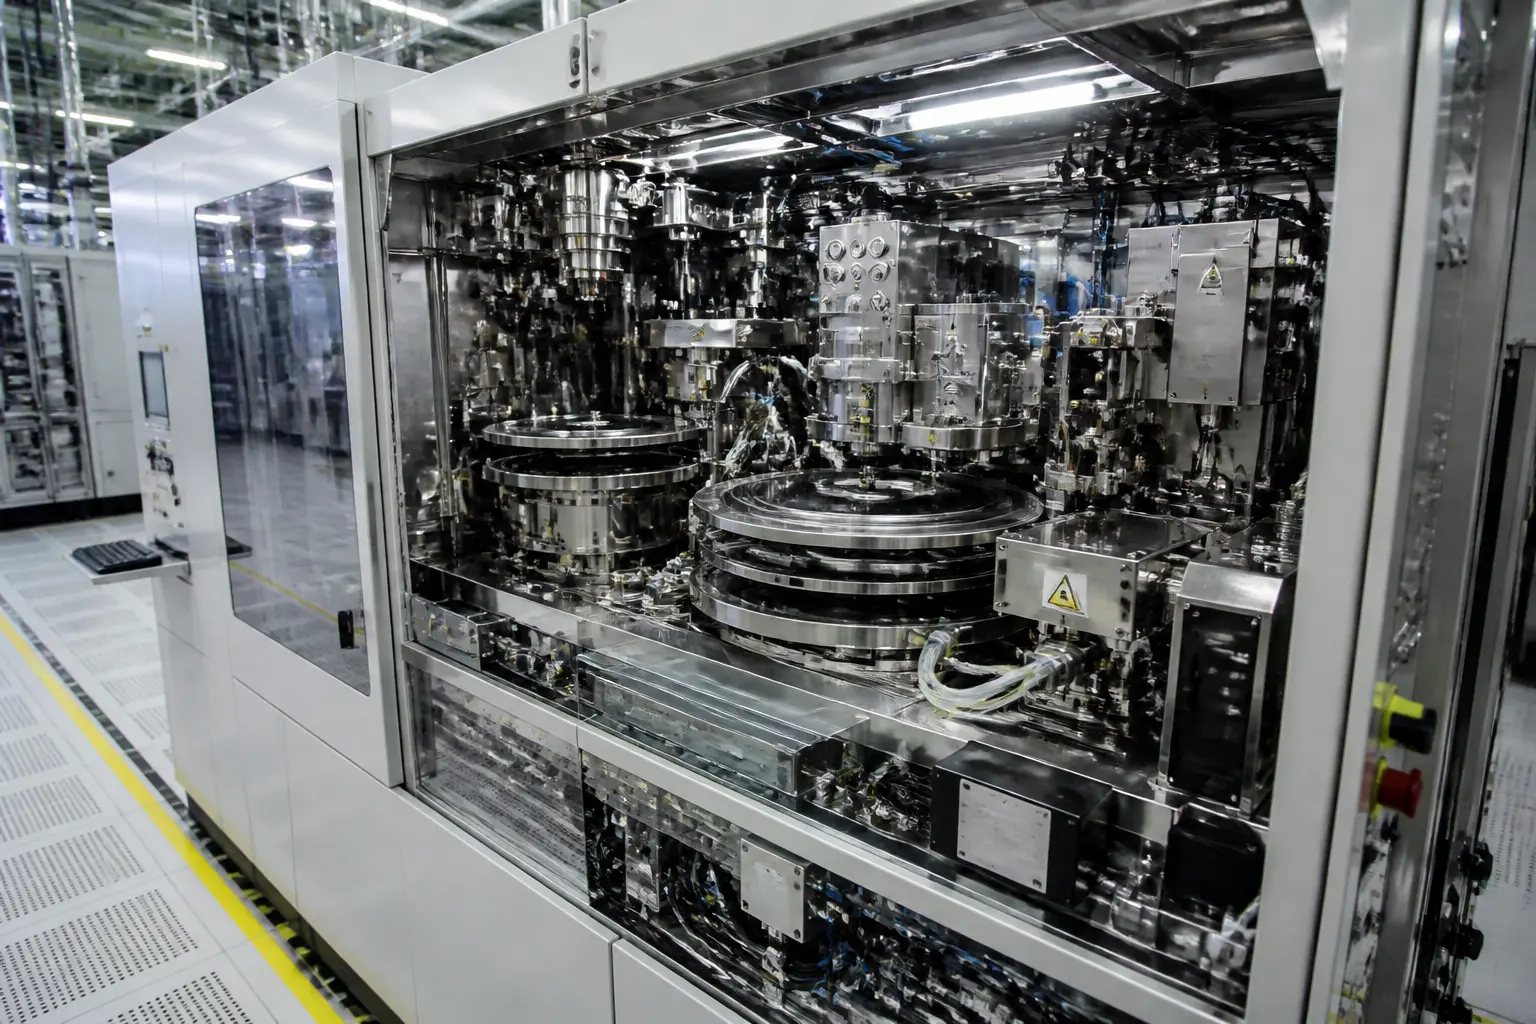
Концентрація тут ще вища, ніж у виробників пам’яті. Кілька компаній фактично монополізували ключові етапи виробництва.
ASML: монополіст у літографії
ASML є єдиним комерційним виробником EUV-літографічних систем. EUV спрощує формування найскладніших шарів передових чипів порівняно з багаторазовим експонуванням DUV, але конкретний набір літографічних кроків залежить від процесу. У 2025 році ASML відвантажила 48 EUV- і 279 DUV-систем.
Обмеження на експорт цих машин до Китаю стали одним із ключових інструментів технологічної політики США та Нідерландів.
Applied Materials, Lam Research, Tokyo Electron
Ці три компанії контролюють більшу частину ринку обладнання для осадження плівок, травлення та інших процесів. Applied Materials (США) — лідер з часткою близько 20% всього ринку обладнання. Lam Research (США) спеціалізується на травленні, Tokyo Electron (Японія) — на термічній обробці та нанесенні покриттів.
Разом з ASML вони формують «велику четвірку» постачальників обладнання, яка забезпечує понад 60% світового ринку.
Виробники вимірювального обладнання: KLA, Teradyne
Контроль якості на кожному етапі — критичний. KLA (США) домінує в сегменті оптичного контролю та метрології. Teradyne та Advantest (Японія) лідирують у тестовому обладнанні для готових чипів. Без цих компаній виробництво було б сліпим.
Важливо розуміти: обладнання купується на роки вперед. Виробники чипів (TSMC, Samsung, Intel) бронюють потужності ASML за кілька років до поставки. Тому аналіз портфеля замовлень цих компаній дозволяє прогнозувати майбутні інвестиції в галузі.
Як сегменти пов’язані між собою
На практиці ці чотири сегменти не існують ізольовано. Розглянемо виробництво одного передового чипа, наприклад, графічного процесора Nvidia H100:
- Nvidia (fabless-дизайн) розробляє архітектуру та дизайн чипа.
- ASML (обладнання) постачає EUV-машини на фабрику TSMC.
- Applied Materials та Lam Research (обладнання) забезпечують інші етапи обробки.
- TSMC (foundry) виготовляє кремнієву пластину з чипами.
- SK hynix або Samsung (memory) постачають мікросхеми пам’яті HBM, які інтегруються поруч із GPU.
Будь-який збій в одному сегменті негайно впливає на всі інші. Саме тому галузеві аналітики відстежують не лише виторг компаній, а й завантаження фабрик, ціни на пам’ять та портфель замовлень виробників обладнання.
Глобальні галузеві рейтинги та статистика
Для об’єктивної оцінки варто спиратися на відкриті дані. Найавторитетніші джерела — звіти Gartner, IC Insights, TrendForce, SEMI та фінансові звіти компаній. Ось узагальнена картина лідерства за сегментами станом на 2023 рік:
| Сегмент | Лідер | Приблизна частка ринку | Ключові конкуренти |
|---|---|---|---|
| Fabless-дизайн | Nvidia | ~25% | Qualcomm, AMD, Broadcom |
| Foundry | TSMC | ~55% | Samsung Foundry, UMC, GlobalFoundries |
| DRAM | Samsung | ~40-45% | SK hynix, Micron |
| NAND Flash | Samsung | ~30-35% | Kioxia, Western Digital, SK hynix, Micron |
| Обладнання | ASML (літографія) | ~80% у літографії | Applied Materials, Lam Research, Tokyo Electron |
Ці цифри постійно змінюються — залежно від циклів попиту, технологічних проривів та геополітичних факторів. Наприклад, бум штучного інтелекту різко посилив позиції Nvidia та збільшив замовлення на обладнання ASML.
Практичне значення для бізнесу та інвесторів
Розуміння сегментів допомагає оцінювати операційні ризики. Під час вибору постачальника електронних компонентів варто з’ясувати, чи залежить продукт від однієї фабрики, технології пакування або типу пам’яті. Для ринку пам’яті особливо важливі циклічність цін, запаси клієнтів і плани виробників щодо потужностей.
Для виробників кінцевої електроніки критично диверсифікувати ланцюги постачання. Наприклад, після дефіциту чипів 2020-2021 років багато компаній почали закладати в дизайн можливість використання чипів з різних фабрик або навіть різних виробників.
Також варто враховувати географічну концентрацію. Понад 90% передових чипів виготовляється на Тайвані та в Південній Кореї. Зусилля США та ЄС з решорингу виробництва поки що лише на початковому етапі.
Часті запитання
Чому Intel не лідирує в жодному з сегментів?
Intel історично була вертикально інтегрованою і не входить до рейтингів fabless-компаній чи foundry. У сегменті дизайну вона конкурує з AMD, але поступається Nvidia за виторгом. У foundry Intel лише починає розвивати контрактне виробництво. У пам’яті компанія не бере участі. В обладнанні — не є гравцем. Таким чином, Intel присутня одразу в кількох сегментах, але не домінує в жодному.
Чи можуть китайські компанії наздогнати лідерів?
Китайські компанії розвивають дизайн, контрактне виробництво, пам’ять і обладнання, але темп різниться за сегментами. Експортні обмеження ускладнюють доступ до частини передових систем, водночас окремі складні процеси можна реалізовувати через багаторазову DUV-літографію з вищою вартістю та складністю. Тому одне граничне значення в нанометрах не дає повної відповіді.
Як оцінити перспективи конкретної компанії?
Ключові показники: для fabless — портфель замовлень та роялті; для foundry — завантаження потужностей та середня ціна пластини; для memory — динаміка цін на DRAM/NAND та собівартість; для equipment — портфель замовлень (backlog) та витрати на R&D. Також важливо стежити за регуляторними змінами, особливо в США та Китаї.
Що варто запам’ятати
Напівпровідникова індустрія — це не одна велика купа компаній, а чотири чіткі сегменти з різними лідерами та правилами гри. Fabless-дизайн визначає, які чипи нам потрібні. Foundry — де і як їх виготовлять. Memory — скільки коштуватиме пам’ять у вашому смартфоні. Equipment — чи можливо це фізично реалізувати.
Концентрація в кожному сегменті надзвичайно висока, що робить глобальні ланцюги постачання вразливими. Розуміння цієї структури — не просто академічний інтерес, а практична необхідність для всіх, хто працює з електронікою чи аналізує технологічні ринки.