Когда говорят о «производителях чипов», обычно имеют в виду крупные компании вроде Intel или Samsung. На деле полупроводниковая индустрия состоит из нескольких взаимозависимых сегментов с разными лидерами, экономикой и рисками. Такое разделение помогает понять, где сосредоточены ключевые компетенции и узкие места цепочки поставок.
- Четыре сегмента полупроводников: простыми словами
- Дизайн без фабрик: лидеры fabless-сегмента
- Nvidia: бесспорный лидер благодаря ИИ
- Qualcomm: мобильный гигант
- AMD и Broadcom: борьба за третье место
- Контрактное производство: кто печатает чипы для мира
- TSMC: незыблемый лидер
- Samsung Foundry: главный конкурент
- Другие игроки: UMC, GlobalFoundries, SMIC
- Рынок памяти: битва DRAM и NAND
- Триумвират DRAM: Samsung, SK hynix, Micron
- NAND Flash: больше игроков, жестче конкуренция
- Производители оборудования: невидимые властители технологий
- ASML: монополист в литографии
- Applied Materials, Lam Research, Tokyo Electron
- Производители измерительного оборудования: KLA, Teradyne
- Как сегменты связаны между собой
- Глобальные отраслевые рейтинги и статистика
- Практическое значение для бизнеса и инвесторов
- Частые вопросы
- Почему Intel не лидирует ни в одном из сегментов?
- Могут ли китайские компании догнать лидеров?
- Как оценить перспективы конкретной компании?
- Что стоит запомнить
Четыре сегмента полупроводников: простыми словами
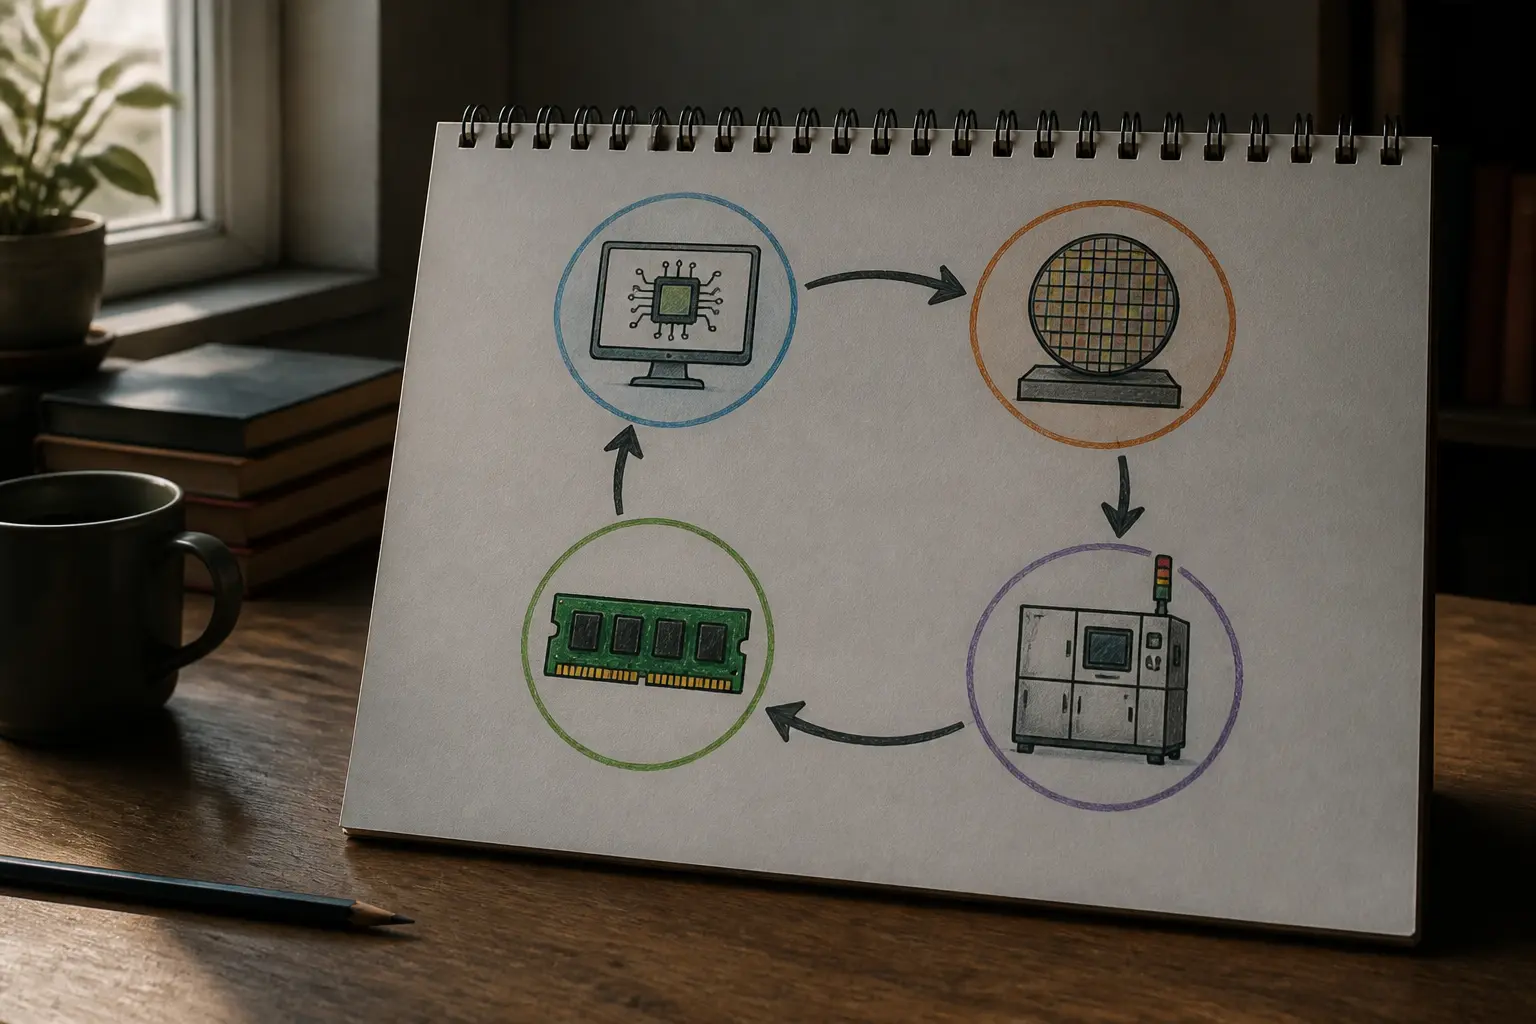
Чтобы не путаться, запомните главное разделение: одни компании только проектируют микросхемы (design), другие — только изготавливают их по чужим проектам (foundry). Отдельно стоят производители микросхем памяти (memory), которые часто совмещают и дизайн, и производство, но конкурируют на глобальном рынке стандартизированной продукции. Четвертый сегмент — поставщики сверхсложного оборудования (equipment), без которого ни один чип не увидел бы свет.
Такая специализация возникла не сразу. Еще в 1980-х большинство компаний были вертикально интегрированными — сами проектировали, сами изготавливали. Но рост стоимости фабрик (одна современная может стоить более $20 млрд) заставил отрасль разделиться. Сегодня это позволяет даже небольшим стартапам создавать передовые чипы, заказывая производство у гигантов.
Рассмотрим каждый сегмент отдельно — с цифрами, лидерами и практическими примерами.
Дизайн без фабрик: лидеры fabless-сегмента
Fabless-компании сосредоточены на архитектуре, дизайне и верификации микросхем, а основное производство заказывают контрактным фабрикам. Граница модели не абсолютна: компания может иметь лабораторные или вспомогательные мощности, не владея сетью передовых фабрик. Это снижает капитальные затраты и позволяет концентрироваться на разработке.
Сравнивать fabless-компании нужно по одному показателю и периоду: выручка всей корпорации может включать программное обеспечение, лицензии и другие направления. Поэтому приведенные ниже позиции следует воспринимать как описание структуры отрасли, а не как неизменный рейтинг.
Nvidia: бесспорный лидер благодаря ИИ
Nvidia стала крупнейшим fabless-разработчиком по выручке на фоне спроса на ускорители для центров обработки данных и ИИ. Ее графические процессоры применяют для обучения и выполнения моделей, однако доля компании зависит от того, сравнивают ли всю выручку, только полупроводниковый бизнес или конкретный сегмент.
Ключевой фактор успеха — не только мощное «железо», но и программная экосистема CUDA, которая стала стандартом де-факто для разработчиков ИИ. Производство большинства передовых чипов Nvidia (A100, H100) осуществляет TSMC.
Qualcomm: мобильный гигант
Qualcomm остается одним из ведущих поставщиков платформ для смартфонов под брендом Snapdragon и развивает автомобильные и IoT-направления. Компания использует контрактное производство, в том числе мощности TSMC и Samsung Foundry; конкретный изготовитель зависит от поколения продукта.
AMD и Broadcom: борьба за третье место
AMD укрепила позиции в серверных и настольных процессорах благодаря семейству Zen и развивает ускорители для центров обработки данных. Broadcom является крупным поставщиком сетевых и специализированных чипов, однако ее консолидированная выручка также включает значительный программный бизнес. Поэтому прямое сравнение компаний по общей выручке может вводить в заблуждение.
Среди других заметных fabless-компаний — MediaTek (тайваньский конкурент Qualcomm в сегменте бюджетных смартфонов), Marvell и Xilinx (теперь часть AMD).
Контрактное производство: кто печатает чипы для мира
Foundry-компании производят микросхемы по проектам внешних клиентов. Чистые контрактные производители не продают собственные конечные чипы под своим брендом, тогда как Samsung и Intel совмещают контрактное производство с собственными продуктами. Из-за разных определений оценки объема рынка расходятся.
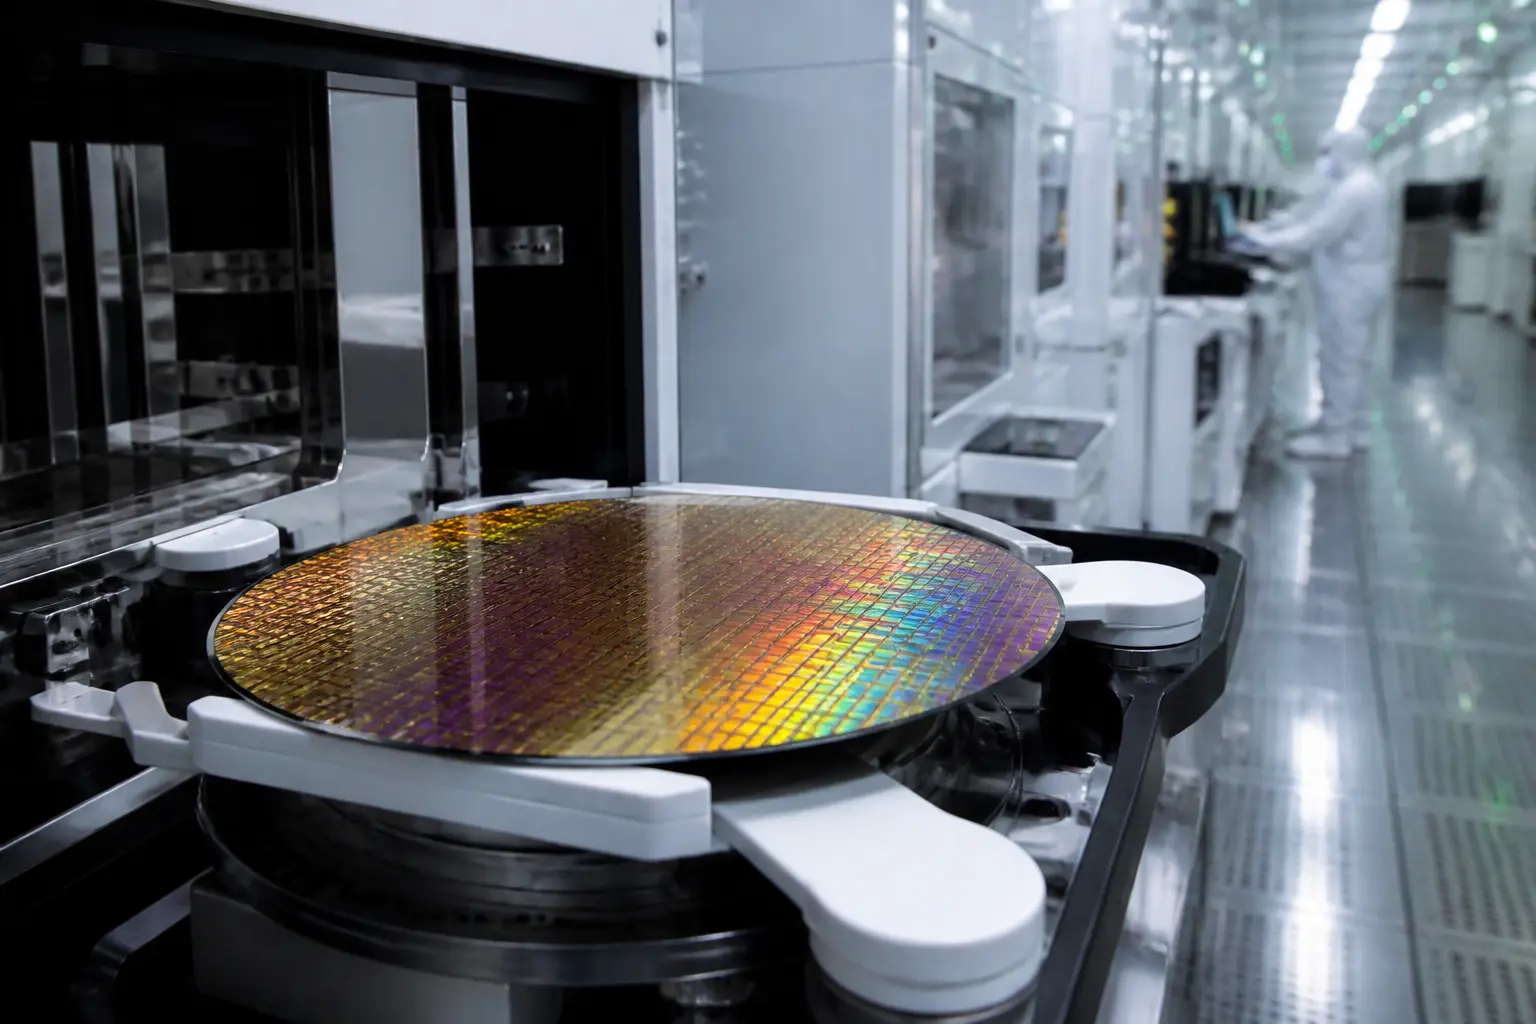
Важные показатели foundry-бизнеса — технологическое поколение, выход годных кристаллов, доступные мощности, цена пластины и возможности передовой упаковки. Обозначения 7, 5 или 3 нм являются названиями поколений процесса и не равны одному физическому размеру элемента.
TSMC: незыблемый лидер
TSMC остается крупнейшим чистым контрактным производителем. В 2025 году технологии 7 нм и новее дали 74% ее выручки от пластин, а 3-нм процессы — 24%; в конце 2025 года компания начала серийное производство по 2-нм технологии. Эти показатели описывают структуру собственной выручки TSMC, а не долю всего рынка.
Концентрация передовых мощностей на Тайване создает геополитический и логистический риск для многих цепочек поставок. TSMC расширяет производство в США, Японии и Германии, но новые площадки различаются по технологиям, срокам запуска и масштабу.
Samsung Foundry: главный конкурент
Samsung Foundry является главным конкурентом TSMC в передовых логических процессах и одновременно входит в вертикально интегрированную Samsung Electronics. Оценивать ее позицию только по общей доле рынка недостаточно: для клиента важны конкретный техпроцесс, выход годных кристаллов, упаковка, сроки и доступные мощности.
Другие игроки: UMC, GlobalFoundries, SMIC
UMC и GlobalFoundries специализируются преимущественно на зрелых и специализированных процессах, нужных автомобильной, промышленной и коммуникационной электронике. SMIC расширяет китайские мощности, но доступ к части передового оборудования ограничен экспортным контролем. Сравнивать компании только по минимальному «нанометровому» числу некорректно.
Интересно, что Intel, которая традиционно была вертикально интегрированной, объявила о запуске Intel Foundry Services (IFS) в 2021 году. Компания планирует стать значительным игроком на этом рынке к 2030 году, но пока ее доля мизерна.
Рынок памяти: битва DRAM и NAND
Микросхемы памяти — это отдельный мир со своими законами. Здесь продукция стандартизирована, поэтому конкуренция идет преимущественно по цене и объемам производства. Рынок чрезвычайно цикличен: периоды дефицита сменяются избытком предложения и падением цен.
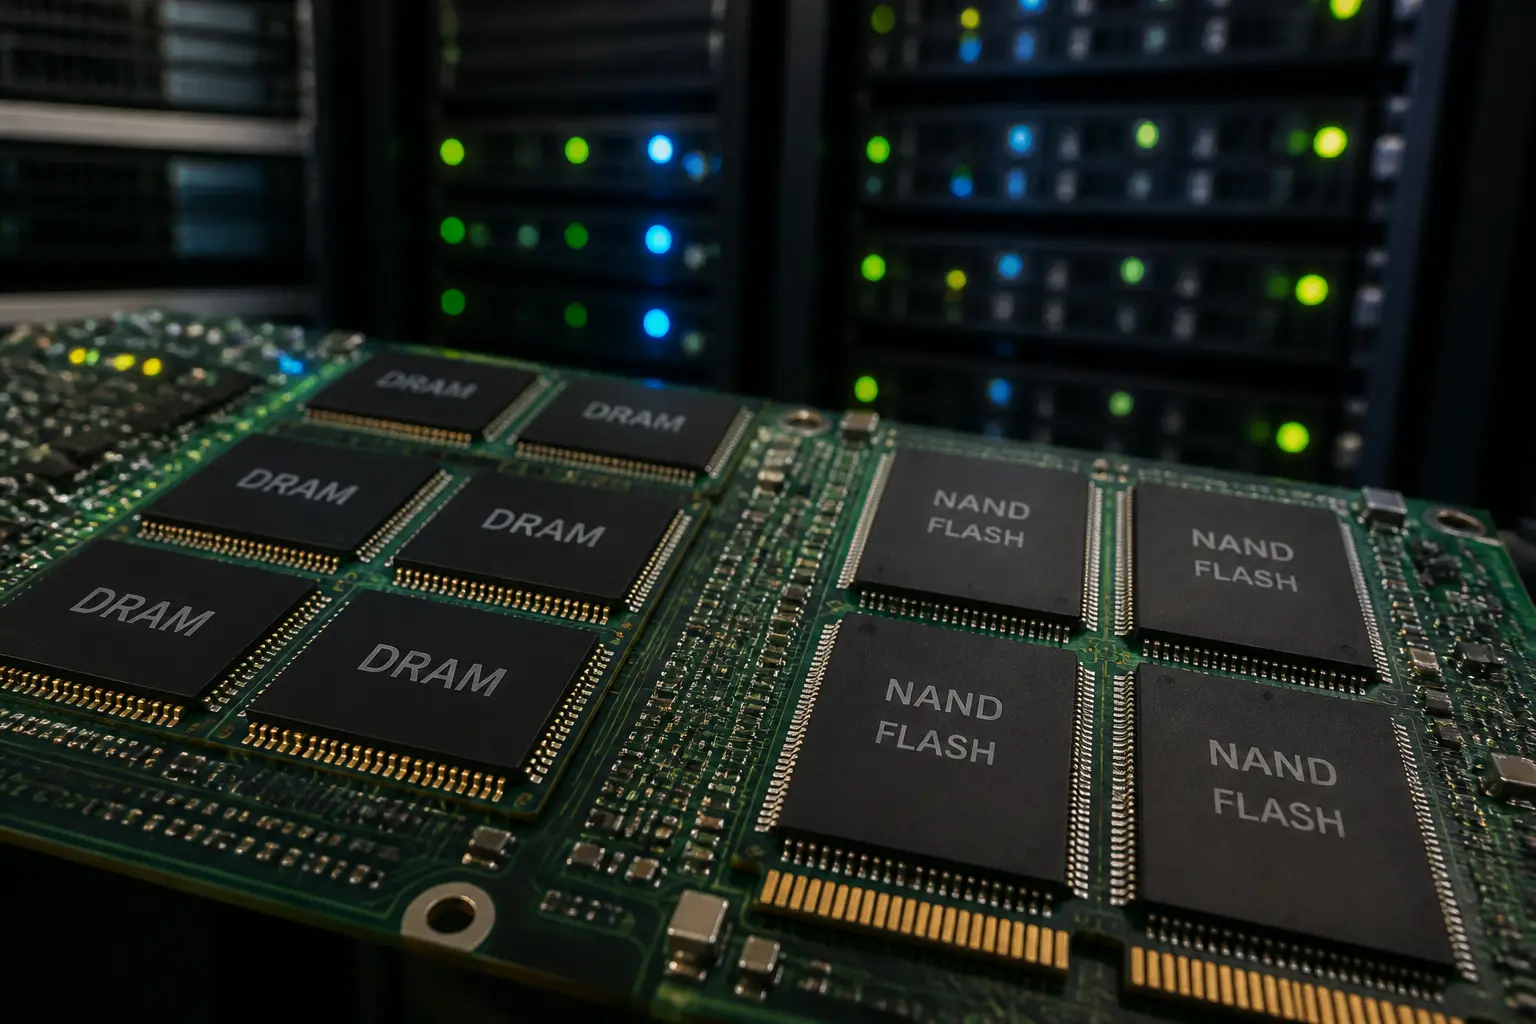
Два основных типа памяти — DRAM (оперативная память) и NAND Flash (твердотельные накопители). Вместе они формируют рынок объемом около $160-180 млрд в год.
Триумвират DRAM: Samsung, SK hynix, Micron
Рынок DRAM очень концентрирован: его основные поставщики — Samsung, SK hynix и Micron. Компании самостоятельно корректируют капитальные затраты и выпуск в зависимости от спроса; концентрация рынка не означает разрешенной координации цен или производства между конкурентами.
Технологическая гонка здесь также важна: переход на более тонкие нормы (например, 10-нм класс) позволяет снижать себестоимость. SK hynix и Micron активно инвестируют в новые фабрики, чтобы не отстать от Samsung.
NAND Flash: больше игроков, жестче конкуренция
В сегменте NAND Flash концентрация несколько ниже, хотя лидеры те же. Samsung (около 30-35%), Kioxia (бывшая Toshiba Memory, 15-20%), Western Digital/SanDisk (12-15%), SK hynix (12-15%) и Micron (10-12%). Китайская YMTC пытается прорваться на рынок, но сталкивается с санкционными ограничениями на оборудование.
Важная особенность: производители NAND часто используют совместные предприятия. Например, фабрики Kioxia и Western Digital физически объединены, что позволяет делить огромные капитальные затраты.
Производители оборудования: невидимые властители технологий
Ни один чип нельзя изготовить без литографических машин, установок травления, измерительного оборудования. Этот сегмент — наименее заметный, но именно он определяет технологические возможности всей отрасли. Общий объем рынка полупроводникового оборудования в 2023 году превысил $100 млрд.
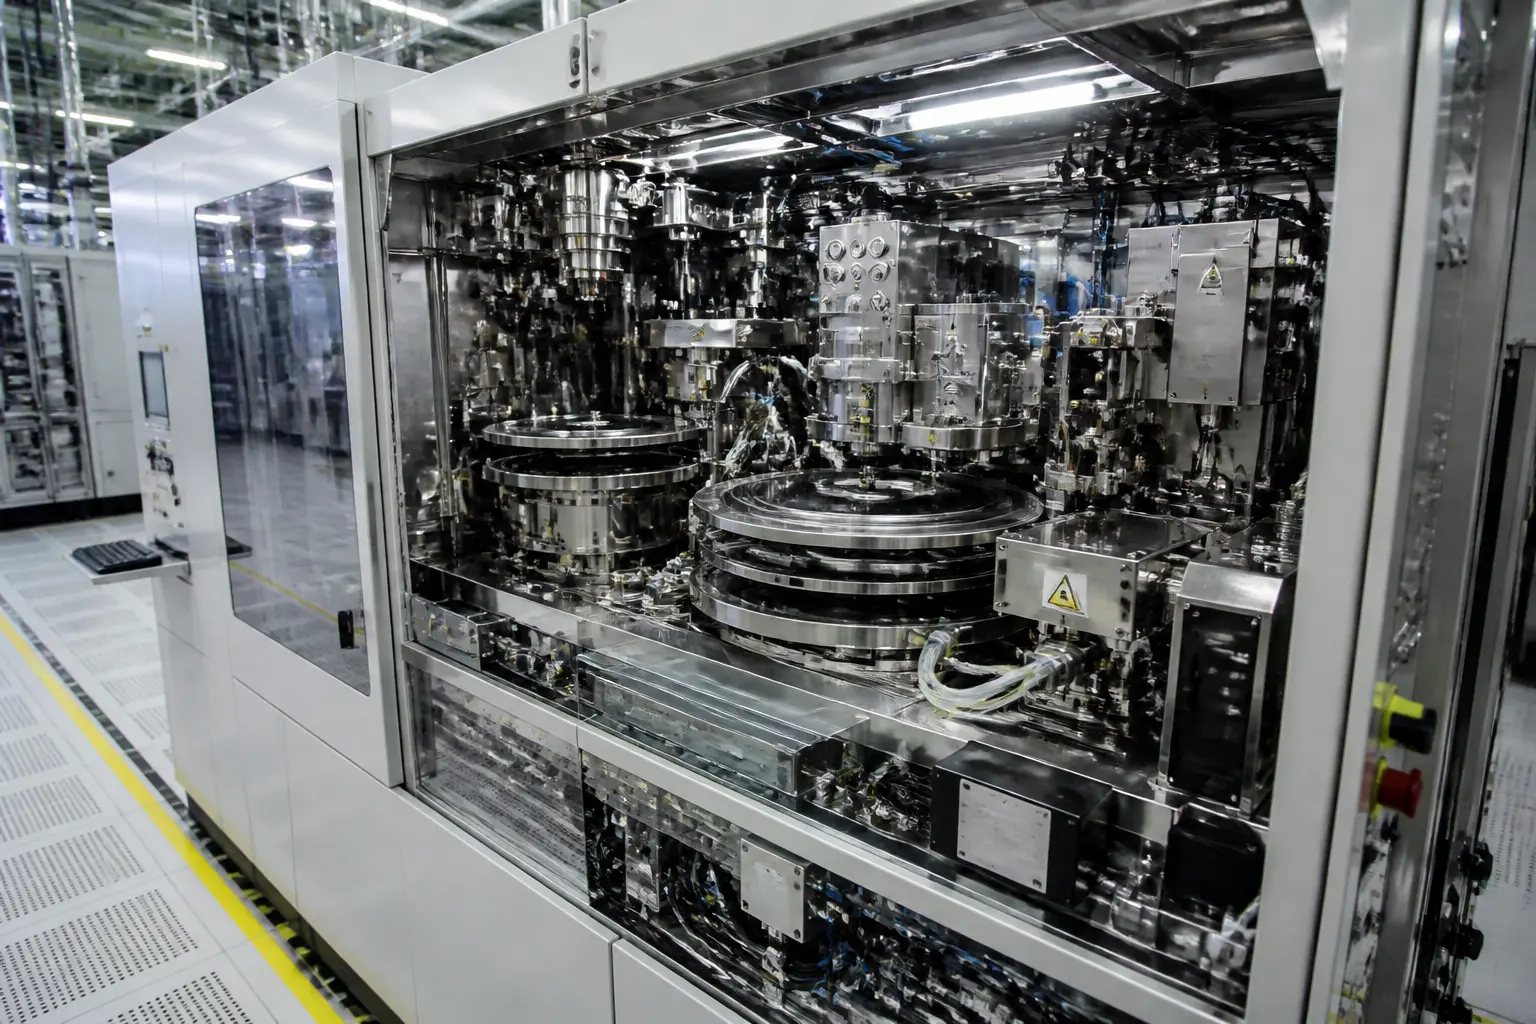
Концентрация здесь еще выше, чем у производителей памяти. Несколько компаний фактически монополизировали ключевые этапы производства.
ASML: монополист в литографии
ASML является единственным коммерческим производителем EUV-литографических систем. EUV упрощает формирование самых сложных слоев передовых чипов по сравнению с многократным экспонированием DUV, но конкретный набор литографических операций зависит от процесса. В 2025 году ASML отгрузила 48 EUV- и 279 DUV-систем.
Ограничения на экспорт этих машин в Китай стали одним из ключевых инструментов технологической политики США и Нидерландов.
Applied Materials, Lam Research, Tokyo Electron
Эти три компании контролируют большую часть рынка оборудования для осаждения пленок, травления и других процессов. Applied Materials (США) — лидер с долей около 20% всего рынка оборудования. Lam Research (США) специализируется на травлении, Tokyo Electron (Япония) — на термической обработке и нанесении покрытий.
Вместе с ASML они формируют «большую четверку» поставщиков оборудования, которая обеспечивает более 60% мирового рынка.
Производители измерительного оборудования: KLA, Teradyne
Контроль качества на каждом этапе — критичен. KLA (США) доминирует в сегменте оптического контроля и метрологии. Teradyne и Advantest (Япония) лидируют в тестовом оборудовании для готовых чипов. Без этих компаний производство было бы слепым.
Важно понимать: оборудование покупается на годы вперед. Производители чипов (TSMC, Samsung, Intel) бронируют мощности ASML за несколько лет до поставки. Поэтому анализ портфеля заказов этих компаний позволяет прогнозировать будущие инвестиции в отрасли.
Как сегменты связаны между собой
На практике эти четыре сегмента не существуют изолированно. Рассмотрим производство одного передового чипа, например, графического процессора Nvidia H100:
- Nvidia (fabless-дизайн) разрабатывает архитектуру и дизайн чипа.
- ASML (оборудование) поставляет EUV-машины на фабрику TSMC.
- Applied Materials и Lam Research (оборудование) обеспечивают другие этапы обработки.
- TSMC (foundry) изготавливает кремниевую пластину с чипами.
- SK hynix или Samsung (memory) поставляют микросхемы памяти HBM, которые интегрируются рядом с GPU.
Любой сбой в одном сегменте немедленно влияет на все остальные. Именно поэтому отраслевые аналитики отслеживают не только выручку компаний, но и загрузку фабрик, цены на память и портфель заказов производителей оборудования.
Глобальные отраслевые рейтинги и статистика
Для объективной оценки стоит опираться на открытые данные. Самые авторитетные источники — отчеты Gartner, IC Insights, TrendForce, SEMI и финансовые отчеты компаний. Вот обобщенная картина лидерства по сегментам по состоянию на 2023 год:
| Сегмент | Лидер | Приблизительная доля рынка | Ключевые конкуренты |
|---|---|---|---|
| Fabless-дизайн | Nvidia | ~25% | Qualcomm, AMD, Broadcom |
| Foundry | TSMC | ~55% | Samsung Foundry, UMC, GlobalFoundries |
| DRAM | Samsung | ~40-45% | SK hynix, Micron |
| NAND Flash | Samsung | ~30-35% | Kioxia, Western Digital, SK hynix, Micron |
| Оборудование | ASML (литография) | ~80% в литографии | Applied Materials, Lam Research, Tokyo Electron |
Эти цифры постоянно меняются — в зависимости от циклов спроса, технологических прорывов и геополитических факторов. Например, бум искусственного интеллекта резко усилил позиции Nvidia и увеличил заказы на оборудование ASML.
Практическое значение для бизнеса и инвесторов
Понимание сегментов помогает оценивать операционные риски. При выборе поставщика электронных компонентов стоит выяснить, зависит ли продукт от одной фабрики, технологии упаковки или типа памяти. Для рынка памяти особенно важны цикличность цен, запасы клиентов и планы производителей по мощностям.
Для производителей конечной электроники критически важно диверсифицировать цепочки поставок. Например, после дефицита чипов 2020-2021 годов многие компании начали закладывать в дизайн возможность использования чипов с разных фабрик или даже разных производителей.
Также стоит учитывать географическую концентрацию. Более 90% передовых чипов изготавливается на Тайване и в Южной Корее. Усилия США и ЕС по решорингу производства пока что лишь на начальном этапе.
Частые вопросы
Почему Intel не лидирует ни в одном из сегментов?
Intel исторически была вертикально интегрированной и не входит в рейтинги fabless-компаний или foundry. В сегменте дизайна она конкурирует с AMD, но уступает Nvidia по выручке. В foundry Intel только начинает развивать контрактное производство. В памяти компания не участвует. В оборудовании — не является игроком. Таким образом, Intel присутствует сразу в нескольких сегментах, но не доминирует ни в одном.
Могут ли китайские компании догнать лидеров?
Китайские компании развивают дизайн, контрактное производство, память и оборудование, но темп различается по сегментам. Экспортные ограничения затрудняют доступ к части передовых систем, при этом отдельные сложные процессы можно реализовывать через многократную DUV-литографию с большей стоимостью и сложностью. Поэтому одно предельное значение в нанометрах не дает полного ответа.
Как оценить перспективы конкретной компании?
Ключевые показатели: для fabless — портфель заказов и роялти; для foundry — загрузка мощностей и средняя цена пластины; для memory — динамика цен на DRAM/NAND и себестоимость; для equipment — портфель заказов (backlog) и расходы на R&D. Также важно следить за регуляторными изменениями, особенно в США и Китае.
Что стоит запомнить
Полупроводниковая индустрия — это не одна большая куча компаний, а четыре четких сегмента с разными лидерами и правилами игры. Fabless-дизайн определяет, какие чипы нам нужны. Foundry — где и как их изготовят. Memory — сколько будет стоить память в вашем смартфоне. Equipment — возможно ли это физически реализовать.
Концентрация в каждом сегменте чрезвычайно высока, что делает глобальные цепочки поставок уязвимыми. Понимание этой структуры — не просто академический интерес, а практическая необходимость для всех, кто работает с электроникой или анализирует технологические рынки.