- Як усе починалося: від кооперативу до системного банку
- Бізнес-модель: заробляти на зручності, а не на кредитах
- Цифрова екосистема: Приват24, термінали та еквайринг
- Приват24: більше, ніж мобільний банкінг
- Термінали самообслуговування: фізична присутність без відділень
- Еквайринг: як банк заробляє на кожній покупці
- Націоналізація 2016 року: що змінилося для клієнтів та системи
- Роль ПриватБанку у фінансовій системі України
- Конкуренція та виклики: чи є альтернатива?
- Практичні поради для клієнтів: як отримати максимум від сервісів банку
- Майбутнє ПриватБанку: куди рухається цифрова інфраструктура
- Часті запитання
- Чи безпечно зберігати гроші в ПриватБанку після націоналізації?
- Чому ПриватБанк бере комісію за деякі платежі, якщо він державний?
- Чи можна відкрити рахунок у ПриватБанку дистанційно?
- Як ПриватБанк заробляє, якщо кредити не є основним доходом?
Як усе починалося: від кооперативу до системного банку
Комерційний банк «ПриватБанк» створили за установчим договором 7 лютого 1992 року, а Національний банк зареєстрував його 19 березня 1992 року. У статутних документах банк від початку зазначений як товариство з обмеженою відповідальністю, тому називати його кооперативним банком некоректно. У 2000 році установу реорганізували в закрите акціонерне товариство, а згодом змінили організаційно-правову форму. Для порівняння варто згадати, як розвивалася ощадбанк: як державний банк працює з населенням і — ще однієї системно важливої установи України.
Подальше зростання було пов’язане з роздрібними продуктами, картковою інфраструктурою, дистанційним банкінгом і мережею приймання платежів. Саме поєднання фізичної мережі з Приват24 зробило банк важливою частиною повсякденних розрахунків в Україні.
Бізнес-модель: заробляти на зручності, а не на кредитах
Доходи банку не можна зводити лише до комісій. У фінансовій звітності окремо відображають чистий процентний дохід, комісійний результат, операції з цінними паперами та інші статті. Структура змінюється залежно від ставок, кредитного портфеля, обсягів платежів і вкладень у державні цінні папери.
Водночас велика платіжна мережа справді є важливою частиною моделі. За інтегрованим звітом за 2024 рік, на ПриватБанк припадало 51,4% платежів за використаним у звіті показником і 55,45% торговельного еквайрингу за обсягом. Це датовані частки конкретних сегментів, а не твердження про 60% усіх карткових транзакцій країни.
Цифрова екосистема: Приват24, термінали та еквайринг
Основою цифрової інфраструктури ПриватБанку є три ключові компоненти: мобільний застосунок Приват24, мережа терміналів самообслуговування та еквайрингова мережа для бізнесу. Розглянемо, як вони працюють і чому стали незамінними для мільйонів користувачів.
Приват24: більше, ніж мобільний банкінг
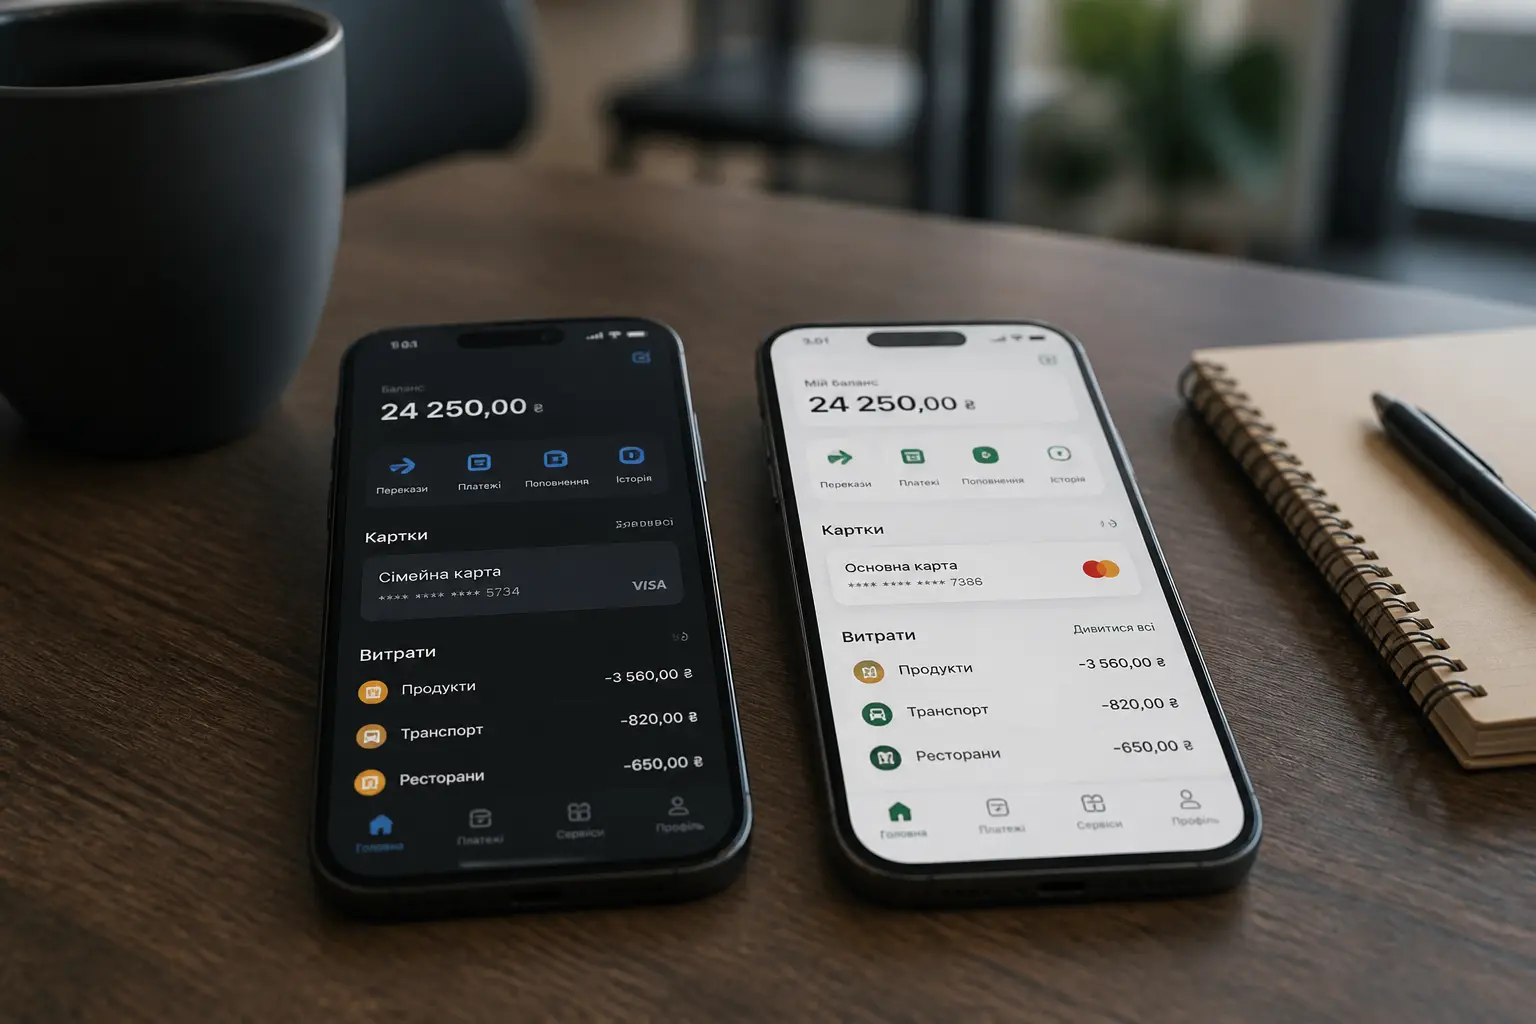
Застосунок Приват24 — це не просто інтерфейс для перевірки балансу. Він виконує роль фінансового хабу: комунальні платежі, перекази з картки на картку, купівля квитків, поповнення мобільного, відкриття депозитів, оформлення кредитних карток, страхування та навіть купівля облігацій внутрішньої державної позики. Така функціональність створює ефект «єдиного вікна», через яке клієнт вирішує більшість щоденних фінансових завдань.
З технічного погляду, Приват24 побудований на власній процесинговій платформі, яка обробляє мільйони запитів щодня. Це дозволяє банку контролювати весь ланцюжок транзакції — від моменту натискання кнопки в застосунку до списання коштів з рахунку — без затримок, пов’язаних із зовнішніми системами.
Для користувача важливо розуміти: безпека операцій у Приват24 забезпечується багаторівневою системою, але це не знімає відповідальності за дотримання базових правил — не передавати коди з SMS, не встановлювати підозрілі програми та не переходити за сумнівними посиланнями. Банк регулярно попереджає про шахрайські схеми, проте соціальна інженерія залишається головним ризиком.
Термінали самообслуговування: фізична присутність без відділень
На піку розвитку мережа терміналів ПриватБанку налічувала понад 30 тисяч пристроїв по всій країні. Вони стали альтернативою банківським відділенням: через термінал можна поповнити картку готівкою, сплатити послуги, переказати кошти. Для багатьох українців, особливо в невеликих містах, термінал довгий час був єдиним доступним способом безготівкових операцій.
Ця мережа створила потужний ефект прив’язки: клієнт, який звик поповнювати картку через термінал, з великою ймовірністю користуватиметься й іншими продуктами банку. Крім того, термінали генерують значний комісійний дохід: за кожен платіж стягується невелика комісія, яка в масштабах мільйонів операцій перетворюється на суттєві суми.
З розвитком безготівкових платежів роль терміналів поступово знижується, але вони залишаються важливим каналом для роботи з готівкою — особливо для людей, які отримують дохід у готівковій формі.
Еквайринг: як банк заробляє на кожній покупці
Еквайринг — це послуга з приймання платежів для торговців. Коли ви розраховуєтеся карткою в магазині, банк-еквайр (у цьому випадку ПриватБанк) обробляє транзакцію та стягує з продавця комісію. Завдяки найбільшій мережі POS-терміналів в Україні, ПриватБанк є домінуючим гравцем на цьому ринку. Подібну роль у національній платіжній системі Індії відіграє історія NPCI та створена нею інфраструктура UPI.
Для бізнесу вибір еквайрингу часто визначається не лише тарифами, а й зручністю інтеграції. ПриватБанк пропонує готові рішення для інтернет-магазинів (LiqPay), мобільні термінали для кур’єрів та класичні POS-термінали для стаціонарних точок. Така екосистема дозволяє банку утримувати лідерство навіть за наявності конкурентів із нижчими тарифами.
Однак монопольне становище має й зворотний бік: деякі підприємці скаржаться на складність зміни еквайра через технічну прив’язку до систем банку. Тому перед підключенням варто уважно вивчити умови договору та можливість переходу до іншого провайдера.
Націоналізація 2016 року: що змінилося для клієнтів та системи
18 грудня 2016 року уряд вирішив увійти до капіталу ПриватБанку після того, як програму докапіталізації не було виконано, а банк визнали неплатоспроможним. Держава стала власником 100% акцій через Міністерство фінансів. Оцінки потреби в капіталі й суми державної підтримки в документах різняться залежно від етапу та методики; НБУ згодом наводив загальний обсяг докапіталізації близько 155 млрд грн.
Під час врегулювання застосували bail-in до визначених зобов’язань, але з цього не випливає, що саме bail-in зберіг усі кошти клієнтів. Безперервність основних операцій забезпечували рішення держави, НБУ, Фонду гарантування вкладів і нове управління банку.
Роль ПриватБанку у фінансовій системі України
ПриватБанк є системно важливим державним банком і має найбільшу в країні мережу торговельного еквайрингу. За звітом за 2024 рік мережа налічувала 316 078 POS-терміналів, 10 420 терміналів самообслуговування, 6 858 банкоматів і 1 163 відділення. Наприкінці 2025 року банк повідомляв уже про 345 тис. активних POS-терміналів.
Масштаб підтримує доступність платежів, але водночас підвищує вимоги до кіберстійкості, резервування і безперервності сервісів. Переказ між різними банками також може залучати платіжні системи та інфраструктуру інших учасників, тому його не слід описувати як суто внутрішню операцію ПриватБанку.
Конкуренція та виклики: чи є альтернатива?
Попри домінування, ПриватБанк стикається з дедалі більшою конкуренцією. Монобанк, який працює на базі Універсал Банку, запропонував агресивно цифрову модель без відділень і швидко завоював мільйони клієнтів. Інші великі банки, такі як Ощадбанк, Райффайзен Банк, ПУМБ, активно розвивають власні мобільні застосунки та еквайрингові мережі.
Основний виклик для ПриватБанку — необхідність постійно оновлювати технології, щоб утримувати лідерство. Якщо раніше наявність терміналів була унікальною перевагою, то тепер клієнти очікують бездоганної роботи мобільного застосунку, швидкої підтримки та вигідних тарифів.
Для споживача конкуренція — це можливість вибору. Перед тим як стати клієнтом ПриватБанку, варто порівняти умови з іншими банками за такими критеріями:
- Вартість обслуговування картки (річна плата, комісії за зняття готівки).
- Функціональність мобільного застосунку (шаблони платежів, аналітика витрат).
- Наявність відділень або терміналів у вашому регіоні.
- Умови кредитування (якщо плануєте користуватися кредитними картками).
- Якість служби підтримки (швидкість реакції на звернення).
Практичні поради для клієнтів: як отримати максимум від сервісів банку
Тарифи, кредитні ліміти, кешбек і набір послуг змінюються. Перед операцією слід перевіряти актуальні умови в офіційному застосунку або на сайті банку, а коди підтвердження та дані картки не передавати третім особам.
Під час воєнного стану і протягом трьох місяців після його припинення чи скасування в Україні діє повне відшкодування гарантованих вкладів фізичних осіб у банках-учасниках. Після цього базовий гарантований ліміт має становити щонайменше 600 000 грн. Старий ліміт 200 000 грн для поточного режиму неактуальний.
Майбутнє ПриватБанку: куди рухається цифрова інфраструктура
Банк продовжує інвестувати в технології, зокрема в розвиток відкритого банкінгу (Open Banking) відповідно до європейських стандартів. Це означає, що сторонні фінтех-компанії зможуть отримувати доступ до банківських даних клієнтів (з їхнього дозволу) для створення нових сервісів — наприклад, агрегаторів фінансів або персоналізованих кредитних пропозицій.
Ще один перспективний напрям — інтеграція з державними цифровими сервісами, зокрема з порталом «Дія». ПриватБанк уже надає можливість відкривати рахунки для ФОП онлайн, а в майбутньому таких послуг ставатиме більше.
Для користувачів це означатиме ще більшу автоматизацію фінансових операцій. Однак разом зі зручністю зростатимуть і вимоги до цифрової грамотності: розуміння, як працюють відкриті API, як керувати дозволами на доступ до даних, стане частиною повсякденного фінансового життя.
Часті запитання
Чи безпечно зберігати гроші в ПриватБанку після націоналізації?
Так, банк є державним і системно важливим. Вклади фізичних осіб гарантовані Фондом гарантування вкладів на суму до 200 000 гривень. Для бізнесу таких гарантій немає, тому варто оцінювати ризики та диверсифікувати рахунки.
Чому ПриватБанк бере комісію за деякі платежі, якщо він державний?
Банк працює за комерційною моделлю: комісії — це плата за обробку транзакцій та підтримку інфраструктури. Державна власність не означає, що послуги мають бути безкоштовними.
Чи можна відкрити рахунок у ПриватБанку дистанційно?
Так, через застосунок Приват24 можна відкрити цифрову картку без відвідування відділення. Для цього знадобиться верифікація через BankID або «Дію».
Як ПриватБанк заробляє, якщо кредити не є основним доходом?
Основний дохід формується з комісій за еквайринг, обслуговування карток, платежі через термінали та Приват24, а також з комісій за інтернет-еквайринг (LiqPay).