Коли хтось каже, що «купив акції на ринку», найчастіше йдеться про біржу. А коли компанія домовляється про обмін валюти напряму з банком — це вже інший механізм, позабіржовий. Різниця між ними не термінологічна, а практична: від неї залежить, як формується ціна, хто гарантує виконання угоди, які комісії ви заплатите і які ризики берете на себе. Розберімося, що таке біржа, як вона працює і в яких ситуаціях організований ринок виграє у формату «домовилися напряму».
- Біржа простими словами: значення терміна
- Як працює біржа зсередини
- Які активи торгуються на біржі
- Що таке OTC: позабіржовий ринок
- Ключові відмінності організованого ринку від OTC
- Практичні приклади: коли що обирати
- Чим біржа відрізняється від брокера та банку
- Ризики та обмеження кожного формату
- Як почати працювати з біржею: короткий алгоритм
- Поширені запитання про біржу та OTC
- Чи може приватна особа торгувати на біржі без брокера?
- Де комісії нижчі — на біржі чи на OTC?
- Чи безпечніше купувати валюту на біржі, ніж в обміннику?
- Чому акції деяких компаній продають лише на OTC?
- Що відбувається, якщо біржа призупиняє торги?
Біржа простими словами: значення терміна
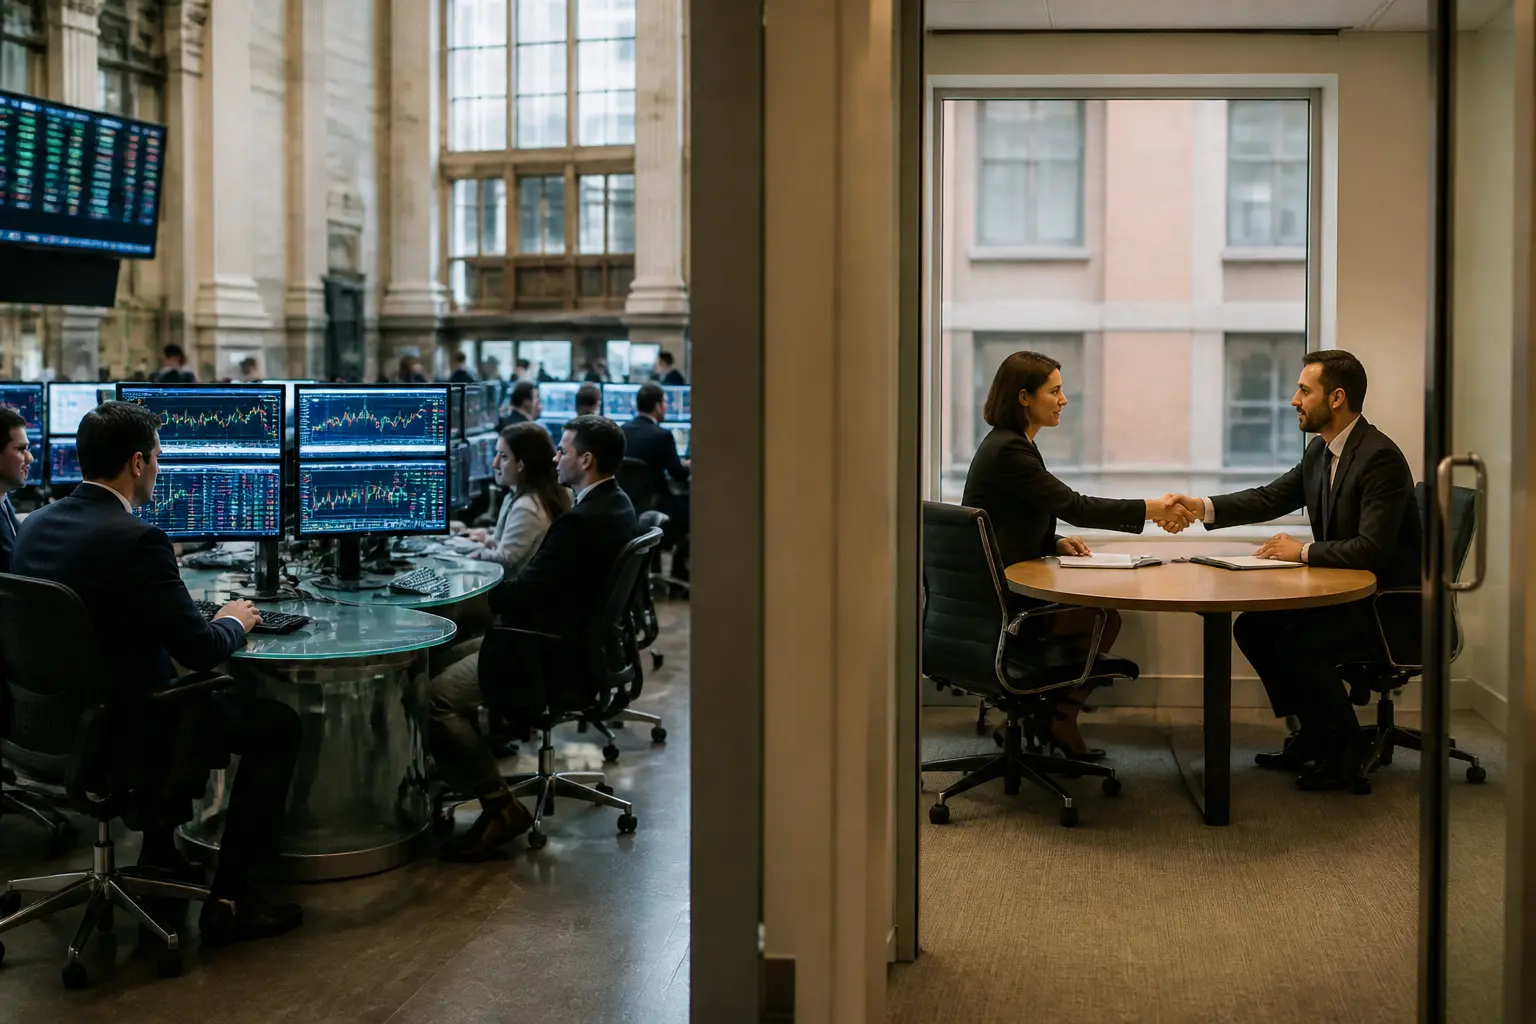
Біржа — це організований ринок, на якому учасники торгують стандартизованими активами за чітко визначеними правилами. Це можуть бути акції, облігації, валюта, сировина (нафта, золото, пшениця), а також похідні інструменти — ф’ючерси й опціони. Ключове слово тут «організований»: біржа встановлює правила допуску учасників, формат угод, порядок розрахунків і механізми вирішення спорів.
Простими словами, біржа — це майданчик із формалізованими правилами допуску, торгів і розкриття інформації. Залежно від ринку угоди можуть проходити через окремі клірингові та розрахункові організації. Біржова торгівля підвищує прозорість ціни, але не гарантує прибутку й не усуває всі операційні або кредитні ризики.
В ієрархії фінансової системи біржі стоять поруч із банками, інвестиційними фондами та платіжними системами. Поняття фінансових систем передбачає, що кожен елемент виконує свою функцію: банки акумулюють і кредитують, фонди управляють капіталом, а біржі забезпечують перерозподіл активів і виявлення справедливої ціни. Ринкова інфраструктура біржі включає торгову платформу, клірингову організацію, депозитарій і систему регулювання.
Біржа буває фондовою (акції, облігації), валютною, товарною (метали, енергоносії, агропродукція) і терміновою (ф’ючерси й опціони). У реальності великі майданчики часто поєднують кілька сегментів: наприклад, Нью-Йоркська фондова біржа чи Nasdaq зосереджені на цінних паперах, а CME Group у Чикаго — на деривативах. В Україні цінними паперами торгують кілька майданчиків, а валютні операції населення та бізнесу переважно проходять на міжбанківському ринку, який має змішану природу.
Як працює біржа зсередини
Щоб зрозуміти, біржа як працює, корисно пройти шлях однієї угоди. Припустімо, ви хочете купити сто акцій компанії. Ви подаєте заявку через брокера — посередника, який має доступ до торгів. Заявка потрапляє в так званий біржовий стакан: електронний реєстр усіх наказів на купівлю та продаж, впорядкований за ціною.
Далі спрацьовує механізм зведення заявок — метчинг. Якщо ваша ціна купівлі збігається з ціною чийогось продажу, угода укладається автоматично, часто за частки секунди. Ціна останньої угоди стає поточною ринковою ціною, яку бачать усі учасники одночасно. Саме тому біржові котування вважаються найбільш об’єктивним відображенням ринкової думки про вартість активу.
Після укладення угоди починаються кліринг і розрахунки. Там, де використовується центральний контрагент (CCP), він стає покупцем для продавця і продавцем для покупця, керує забезпеченням та процедурами дефолту. Це зменшує двосторонній ризик, але не робить його нульовим: ризик концентрується в кліринговій системі й контролюється через маржу, гарантійні фонди та нагляд. Облік прав на цінні папери після розрахунків веде депозитарій цінних паперів, який фіксує перехід власності між учасниками.
На деяких сегментах ліквідність підтримують маркетмейкери. Їхні обов’язки, мінімальний час присутності та допустимий спред визначають правила конкретного майданчика й інструмента. Наявність маркетмейкера не означає, що контрагент знайдеться за будь-якою ціною або в будь-який момент.
Які активи торгуються на біржі
Для допуску акцій до торгів емітент має виконати вимоги конкретної біржі та законодавства: щодо звітності, кількості акцій у вільному обігу, ціни чи корпоративного управління. Це дає інвестору більше стандартизованої інформації, але лістинг не є підтвердженням якості бізнесу і не захищає від падіння ціни або шахрайства.
- Акції — частки власності в компаніях, найбільш відомий сегмент.
- Облігації — боргові цінні папери урядів і корпорацій.
- Паї біржових фондів (ETF) — готові кошики активів.
- Ф’ючерси та опціони — угоди на постачання активу в майбутньому або право на таку угоду.
- Товари — нафта, газ, метали, зерно (зазвичай через ф’ючерсні контракти).
Стандартизація — ще одна опора організованого ринку. Ф’ючерс на нафту на біржі завжди має однаковий обсяг, якість і дату постачання. Це робить інструменти взаємозамінними, а ринок — глибоким і ліквідним.
Що таке OTC: позабіржовий ринок
OTC (over-the-counter, «через прилавок») — це формат торгівлі, у якому угоди укладаються напряму між двома сторонами, поза централізованим майданчиком. Немає єдиного стакана заявок, немає публічної поточної ціни, а умови кожної угоди сторони погоджують індивідуально.
Найбільший OTC-ринок у світі — глобальний валютний ринок Forex, де банки, корпорації та фонди обмінюють валюти напряму або через дилерів. До позабіржового сегмента належить і значна частина торгівлі облігаціями (навіть державними), більшість складних деривативів на кшталт свопів, а також угоди з акціями компаній, що не пройшли лістинг.
Позабіржовий формат не означає відсутність правил. OTC-операції можуть відбуватися через регульовані електронні системи, дилерів або за двосторонніми договорами; частина стандартних деривативів централізовано клірингується. Рівень прозорості, звітності й захисту залежить від інструмента, юрисдикції та типу учасника, тому некоректно вважати весь OTC-ринок однаково непрозорим.
Для перевірки термінів корисні пояснення FINRA про OTC-торгівлю акціями та огляд BIS про біржові й позабіржові деривативи. Вони показують, що біржові акції теж можуть виконуватися поза біржею, а частина OTC-деривативів проходить центральний кліринг.
Ключові відмінності організованого ринку від OTC
Порівняння зручно будувати за практичними критеріями, які безпосередньо впливають на учасника угоди.
| Критерій | Біржовий формат | OTC-формат |
|---|---|---|
| Ціна | Зазвичай централізовані котирування та правила публікації | Може формуватися дилерами або в електронних системах; прозорість різниться |
| Умови | Частіше стандартизовані | Можуть бути індивідуальними |
| Кліринг | Часто через CCP або іншу централізовану інфраструктуру | Двосторонній або центральний — залежно від інструмента й правил |
| Ліквідність | Залежить від конкретного інструмента | Залежить від дилерів, майданчика та розміру угоди |
| Регулювання | Правила біржі та державний нагляд | Також регулюється, але вимоги й розкриття залежать від сегмента |
Ризик контрагента залежить передусім від способу клірингу, забезпечення та розрахунків, а не лише від місця торгів. Центральний контрагент зменшує прямий двосторонній ризик, тоді як у некліринговій OTC-угоді сторони оцінюють одна одну й погоджують заставу. Події 2008 року показали системні ризики складних двосторонніх деривативів, але банкрутство Lehman Brothers не можна пояснювати одним форматом торгів.
Друга відмінність — ціна, яку ви насправді отримаєте. На ліквідній біржі спред між купівлею і продажем може становити соті частки відсотка. На OTC-котування різних дилерів можуть розходитися помітно, і без звички порівнювати пропозиції кількох контрагентів ви ризикуєте переплатити. Для приватного клієнта це добре видно на прикладі обміну валюти: курс у різних банках і обмінниках відрізняється саме тому, що це позабіржовий ринок без єдиної ціни.
Водночас OTC має сильну сторону — гнучкість. Компанії, якій потрібно захеджувати валютний ризик за нестандартною сумою на нестандартну дату, біржовий ф’ючерс не підійде: він існує лише у фіксованих специфікаціях. Індивідуальний форвардний контракт із банком вирішує задачу точно, і саме за цю гнучкість бізнес готовий платити ширшим спредом і брати на себе частину ризику контрагента.
Практичні приклади: коли що обирати
Для приватного інвестора біржові акції та ETF часто є найпростішим способом отримати прозорі котирування й стандартну процедуру виконання. Але ліквідність не гарантована для кожного паперу, а багато облігацій торгуються поза біржею. Компенсаційні фонди, якщо вони існують у конкретній юрисдикції, зазвичай не покривають ринкові збитки.
Бізнес із валютною виручкою живе в обох світах. Дрібні конвертації проходять фактично в OTC-форматі через банк, а великі й регулярні операції компанія може хеджувати біржовими ф’ючерсами, якщо їхні специфікації збігаються з потребами. Вибір залежить від суми, регулярності та вартості хеджування.
Аграрії продають врожай через товарні біржі або укладають форвардні контракти напряму з трейдерами — знову змішана практика. Біржа дає орієнтир ціни навіть тим, хто укладає позабіржові угоди: котирування організованого ринку стають базою, від якої відраховують знижки й премії в OTC-контрактах. Це ще одна функція біржі, про яку рідко згадують: вона створює загальнодоступний еталон ціни для всієї галузі.
Чим біржа відрізняється від брокера та банку
Біржа — це торговий майданчик, брокер — посередник, а банк може поєднувати банківські та брокерські послуги через відповідні ліцензії. Купівля акції у застосунку банку не доводить, що виконання відбулося саме на біржі: наказ може бути спрямований на біржу, до маркетмейкера або в іншу дозволену систему виконання. Це видно з політики виконання наказів і звіту брокера.
Ризики та обмеження кожного формату
Організований ринок не позбавлений слабких місць. Ринковий ризик — падіння вартості активу — нікуди не зникає: біржа гарантує виконання угоди, але не її прибутковість. Деривативи з кредитним плечем здатні призвести до втрат, що перевищують початковий внесок. Технічні збої, хоч і рідкісні, трапляються і на великих майданчиках. А комісії брокера, біржі та депозитарію, навіть невеликі, відчутно зрізають результат при частих угодах.
На OTC список ризиків ширший: ризик контрагента, непрозорість цін, низька ліквідність окремих інструментів і, у роздрібному сегменті, ризик недобросовісних дилерів. Саме через позабіржову природу ринку роздрібний Forex в багатьох юрисдикціях жорстко обмежений регуляторами.
Універсальне правило просте: чим менш стандартизований інструмент і чим менше ви знаєте про другу сторону угоди, тим більший запас обережності потрібен. Перед угодами зі складними або нестандартними продуктами варто оцінювати не тільки потенційний прибуток, а й юридичну структуру угоди, рейтинг контрагента та умови дострокового розірвання. Значні суми й нестандартні конструкції — привід залучити профільного фінансового радника чи юриста.
Як почати працювати з біржею: короткий алгоритм
- Визначте мету й горизонт: довгострокові інвестиції, спекуляції чи хеджування — від цього залежить вибір інструментів.
- Оберіть ліцензованого брокера з доступом до потрібних майданчиків; порівняйте комісії за угоди, зберігання та виведення коштів.
- Відкрийте рахунок і поповніть його сумою, втрата якої не стане критичною.
- Почніть із ліквідних і зрозумілих інструментів: акцій великих компаній, державних облігацій або індексних фондів.
- Перш ніж торгувати деривативами, розберіться в механіці гарантійного забезпечення та кредитного плеча — помилки тут найдорожчі.
Головне, що варто винести з цього порівняння: біржа та OTC — не конкуренти, а два інструменти для різних задач. Організований ринок дає прозорість, ліквідність і захист; позабіржовий — гнучкість і індивідуальні умови. Свідомий учасник обирає формат під конкретну задачу, а не за звичкою.
Поширені запитання про біржу та OTC
Чи може приватна особа торгувати на біржі без брокера?
Зазвичай роздрібний інвестор подає наказ через ліцензованого брокера або банк із брокерською ліцензією. Правила прямого членства залежать від біржі та юрисдикції; для звичайного приватного клієнта воно переважно недоступне або непрактичне.
Де комісії нижчі — на біржі чи на OTC?
Універсальної відповіді немає. Потрібно порівнювати комісію, спред, вплив наказу на ціну, витрати на кліринг і валютну конвертацію. Для ліквідного стандартного інструмента біржа часто прозоріша, а велика або нестандартна OTC-угода іноді дає краще виконання.
Чи безпечніше купувати валюту на біржі, ніж в обміннику?
Обмінник і банківська конвертація — це OTC-угоди, де ризик контрагента мінімальний для готівкових операцій, бо розрахунок миттєвий. Біржовий механізм важливіший для великих сум і термінових угод, де між домовленістю та розрахунками минає час.
Чому акції деяких компаній продають лише на OTC?
Компанія може не відповідати вимогам лістингу за розміром чи звітністю або свідомо уникати витрат і зобов’язань, пов’язаних із біржовим статусом. Такі папери зазвичай менш ліквідні, і інформації про емітента помітно менше.
Що відбувається, якщо біржа призупиняє торги?
Торги можуть зупиняти за окремим інструментом (при надто різкому русі ціни або очікуванні важливих новин емітента) або по всьому ринку в екстремальних ситуаціях. Після відновлення торгів ціна може різко змінитися — це нормальний захисний механізм, а не ознака неплатоспроможності майданчика.