Рейтинг найбільших банків за активами показує масштаб балансу, але не дає готової відповіді про надійність. На місце в списку впливають стандарти обліку, курс валют, дата звітності та угоди злиття чи продажу активів. Тому корисно читати не лише цифру, а й методику рейтингу.
- Що входить до активів банку
- Чому суми в рейтингах відрізняються
- Хто очолює рейтинг 2026 року
- Чому активи не дорівнюють надійності
- Системна важливість — окрема характеристика
- Як читати рейтинг без хибних висновків
- Часті запитання
- Чи означає перше місце за активами найвищу надійність?
- Чому рейтинг може змінитися без різкого зростання банку?
- Який один показник обрати?
- Висновок
Що входить до активів банку
Активи — це ресурси й вимоги, від яких банк очікує економічну вигоду: готівка та резерви в центральному банку, кредити клієнтам, боргові цінні папери, міжбанківські вимоги, похідні інструменти з додатною справедливою вартістю, будівлі та інше майно. Нараховані відсотки також можуть входити до активів.
Депозит клієнта є активом для самого клієнта, але зобов’язанням для банку: банк має повернути ці кошти за умовами договору. Баланс виконує рівність «активи = зобов’язання + власний капітал». Великий обсяг активів не означає, що вся ця сума належить акціонерам.
Чому суми в рейтингах відрізняються
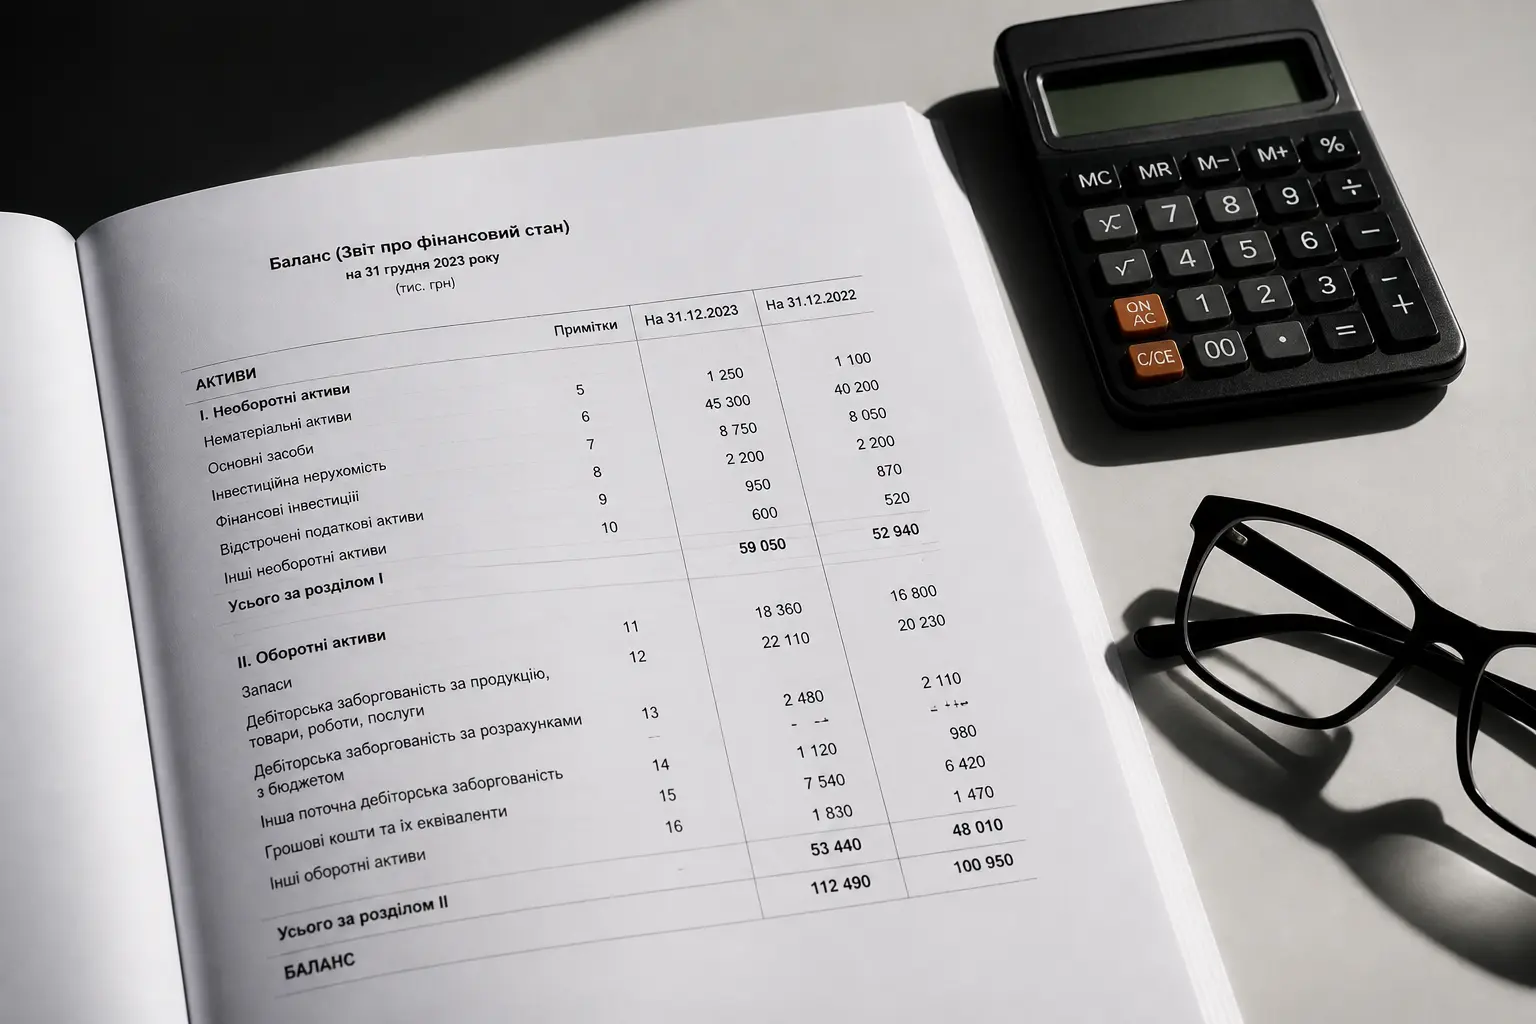
Кредити за IFRS і US GAAP можуть оцінюватися за амортизованою або справедливою вартістю залежно від їхніх характеристик та облікової моделі. Тому правило «IFRS — справедлива вартість, GAAP — історична» є неправильним.
Деривативи відображають у балансі за справедливою вартістю, а не за повною номінальною сумою контрактів. Суттєва різниця між балансами за IFRS і US GAAP виникає через правила взаємозаліку активів і зобов’язань. IFRS Foundation називає це найбільшою кількісною відмінністю між такими балансами.
На порівняння також впливають валюта перерахунку, межі консолідації та позабалансові зобов’язання: гарантії, невикористані кредитні лінії й акредитиви. Їх не можна просто додавати до активів, але їх потрібно враховувати при оцінці ризику.
Хто очолює рейтинг 2026 року
У рейтингу S&P Global Market Intelligence, оприлюдненому у квітні 2026 року, перше місце зберіг Industrial and Commercial Bank of China: $7,646 трлн активів на кінець 2025 року. Далі йдуть Agricultural Bank of China, China Construction Bank і Bank of China. JPMorgan Chase посідає п’яте місце, Bank of America — шосте.
S&P використовує активи «як звітовано», не вирівнює різні стандарти обліку, переводить суми в долари за курсом на кінець періоду та коригує частину даних на великі угоди M&A. Отже, зміна місця може виникнути через валютний курс або придбання, навіть якщо базовий бізнес банку суттєво не змінився.
Великі баланси китайських банків пов’язані з масштабом економіки, роллю банківського кредитування і державною участю. Це пояснює розмір, але не дає автоматичної оцінки якості кредитного портфеля чи підтримки у майбутній кризі.
Чому активи не дорівнюють надійності
Активи показують, куди банк розмістив ресурси. Для стійкості важливо, як ці активи профінансовані, наскільки вони ризикові та чи вистачає ліквідності й капіталу для поглинання збитків.
- Капітал: порівнюйте CET1, Tier 1 і загальний капітал з активами, зваженими за ризиком. Базові стандарти Basel III передбачають мінімум 4,5% CET1, 6% Tier 1 і 8% загального капіталу до буферів; національні та індивідуальні вимоги можуть бути вищими.
- Якість активів: аналізуйте прострочені й знецінені кредити, резерви та концентрацію за галузями й позичальниками. Порогове значення 90 днів часто використовується для NPL, але визначення залежить від правил звітності.
- Ліквідність: LCR порівнює запас високоякісних ліквідних активів із чистим відтоком у 30-денному стрес-сценарії. Мінімальний стандарт Basel III — 100%, але показник не замінює аналіз структури фінансування.
- Прибутковість: ROA і ROE допомагають оцінити результат, проте залежать від ризику, разових статей і облікової політики.
Зведені мінімальні вимоги наведено у моніторинговому звіті Базельського комітету. Порівнювати фактичні коефіцієнти потрібно з вимогами регулятора конкретного банку.
Системна важливість — окрема характеристика
Великий банк може бути системно важливим, але це не гарантує відсутності збитків для акціонерів або окремих кредиторів. Для G-SIB діють додаткові буфери капіталу, вимоги до поглинання збитків і плани врегулювання.
Список FSB за 2025 рік містить 29 глобально системно важливих банків і використовує не лише розмір, а й взаємопов’язаність, складність, глобальну діяльність та замінність послуг. Тому список G-SIB не повторює рейтинг активів.
Як читати рейтинг без хибних висновків
- Перевірте дату балансу, дату публікації та валюту перерахунку.
- З’ясуйте, чи дані наведено «як звітовано» та чи враховано злиття й продажі.
- Порівняйте капітал, NPL, резерви, LCR, структуру фінансування та прибутковість.
- Читайте примітки до звітності: саме там розкривають концентрацію, заставу, деривативи й позабалансові ризики.
- Враховуйте систему гарантування вкладів і правила врегулювання у відповідній юрисдикції.
Часті запитання
Чи означає перше місце за активами найвищу надійність?
Ні. Це означає найбільший баланс за методикою конкретного рейтингу. Надійність потребує окремого аналізу капіталу, ліквідності, якості активів, фінансування та юрисдикції.
Чому рейтинг може змінитися без різкого зростання банку?
Причиною можуть бути курс долара, злиття, продаж активів, інша дата звітності або переміщення конкурентів.
Який один показник обрати?
Одного показника недостатньо. Навіть капітал і кредитний рейтинг потрібно читати разом із ліквідністю, якістю активів та умовами державного захисту вкладників.
Висновок
Рейтинг за активами корисний для вимірювання масштабу і концентрації банківської системи. Для рішення про депозит, облігацію чи акції потрібен ширший аналіз, а актуальні цифри слід брати з останньої звітності й документів регулятора.