Когда производственные издержки в Китае начали расти, а глобальные компании взяли курс на диверсификацию поставок, Юго-Восточная Азия быстро превратилась в альтернативу. Но реальная картина оказалась сложнее: регион не просто заменил китайскую фабрику, а выстроил собственную систему взаимосвязанных производственных хабов, портов и торговых потоков. Сегодня АСЕАН — это не только пункт на карте мировой торговли, а полноценный игрок, формирующий товарные цепочки от компонентов до готовой продукции.
- ASEAN простыми словами: состав и масштаб объединения
- Производственные хабы АСЕАН: кто, что и для кого производит
- Порты АСЕАН как артерии региональных цепочек
- Что показывает актуальная статистика торговли
- Главные торговые партнеры АСЕАН и направления грузопотоков
- Региональные цепочки добавленной стоимости
- Как меняются торговые маршруты и что это означает для глобальной экономики
- Практические выводы для тех, кто работает с регионом
- Частые вопросы об АСЕАН в мировой торговле
- Почему АСЕАН называют производственным хабом, а не просто рынком?
- Какая страна АСЕАН больше всего экспортирует?
- Может ли АСЕАН заменить Китай в глобальных цепочках поставок?
- Каковы основные риски торговли с АСЕАН?
ASEAN простыми словами: состав и масштаб объединения
ASEAN создали в 1967 году. После принятия Тимора-Лешти 26 октября 2025 года в объединение входят 11 государств: Бруней, Вьетнам, Индонезия, Камбоджа, Лаос, Малайзия, Мьянма, Сингапур, Таиланд, Тимор-Лешти и Филиппины. Членство подтверждает официальная страница ASEAN.
По данным ASEANstats, в 2025 году население региона составляло 693,2 млн человек, ВВП в текущих ценах — 4,26 трлн долларов США, а торговля товарами — 4,37 трлн долларов. Эти показатели описывают весь блок и не означают одинаковых условий в каждой стране.
ASEAN объединяет разные специализации: Сингапур является крупным финансовым и перевалочным узлом, Малайзия и Филиппины участвуют в цепочках электроники, Таиланд имеет развитый автомобильный кластер, Вьетнам — экспортное производство, а Индонезия — крупнейший внутренний рынок блока. Поэтому регион следует анализировать как сеть взаимосвязанных, но неодинаковых экономик.
Производственные хабы АСЕАН: кто, что и для кого производит
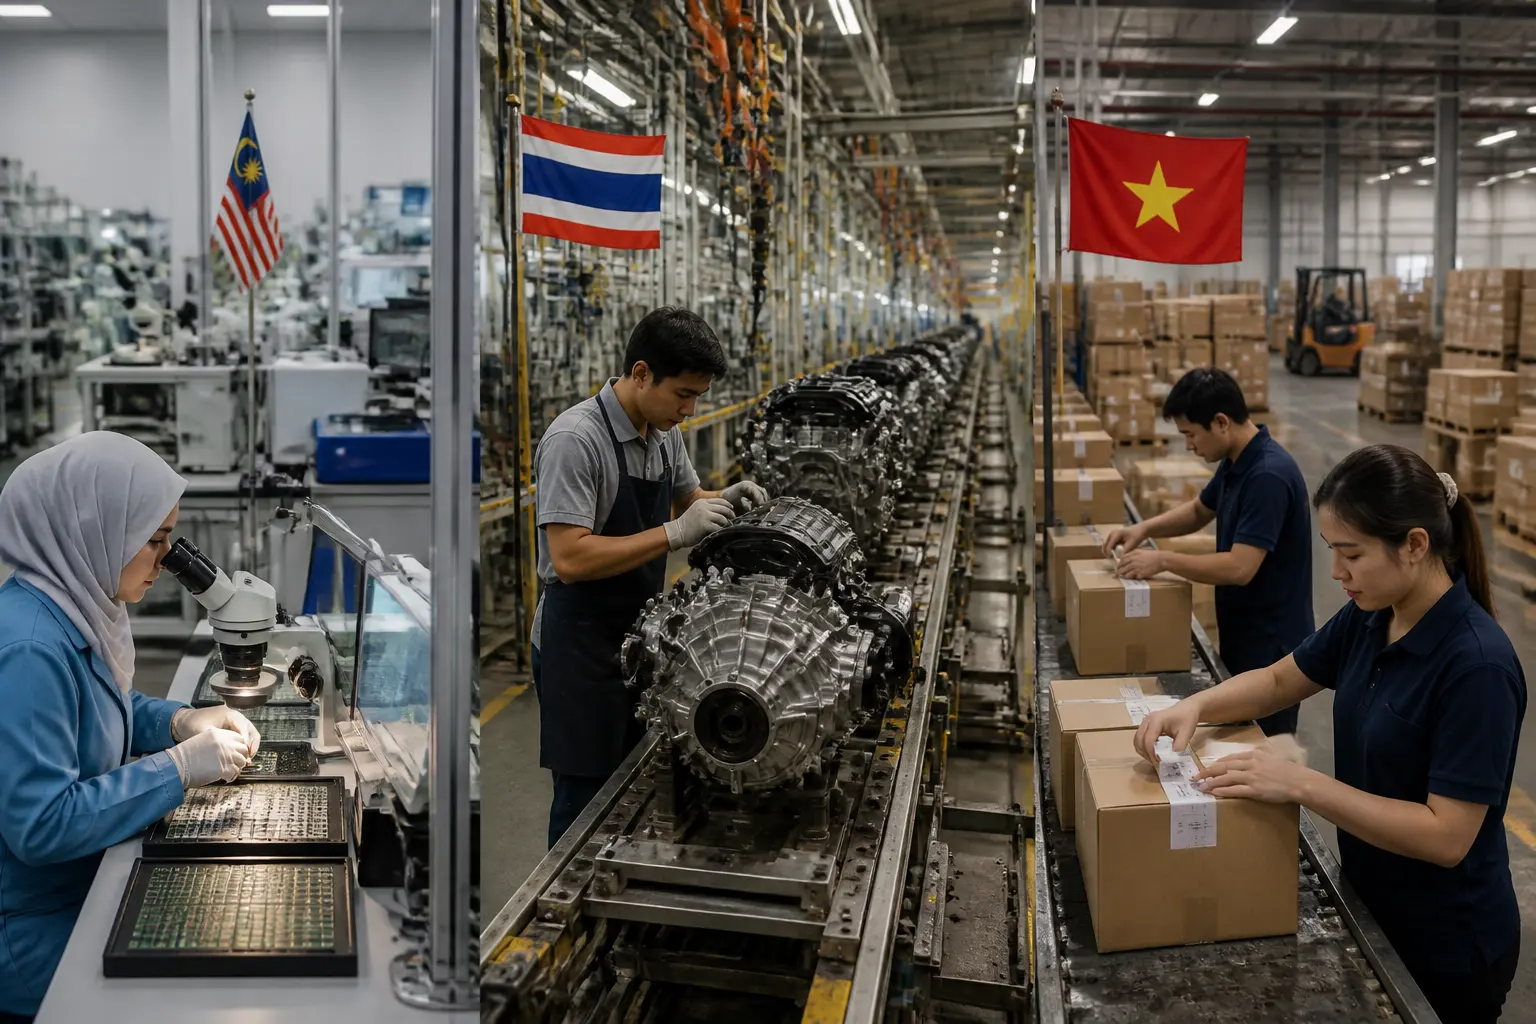
Термин «производственный хаб» часто употребляют слишком широко, но для АСЕАН он имеет конкретный смысл. Речь идет не только о наличии фабрик, но о способности региона принимать сложные заказы, быстро масштабировать выпуск и встраиваться в глобальные цепочки добавленной стоимости. Ключевые хабы сформировались вокруг нескольких отраслей.
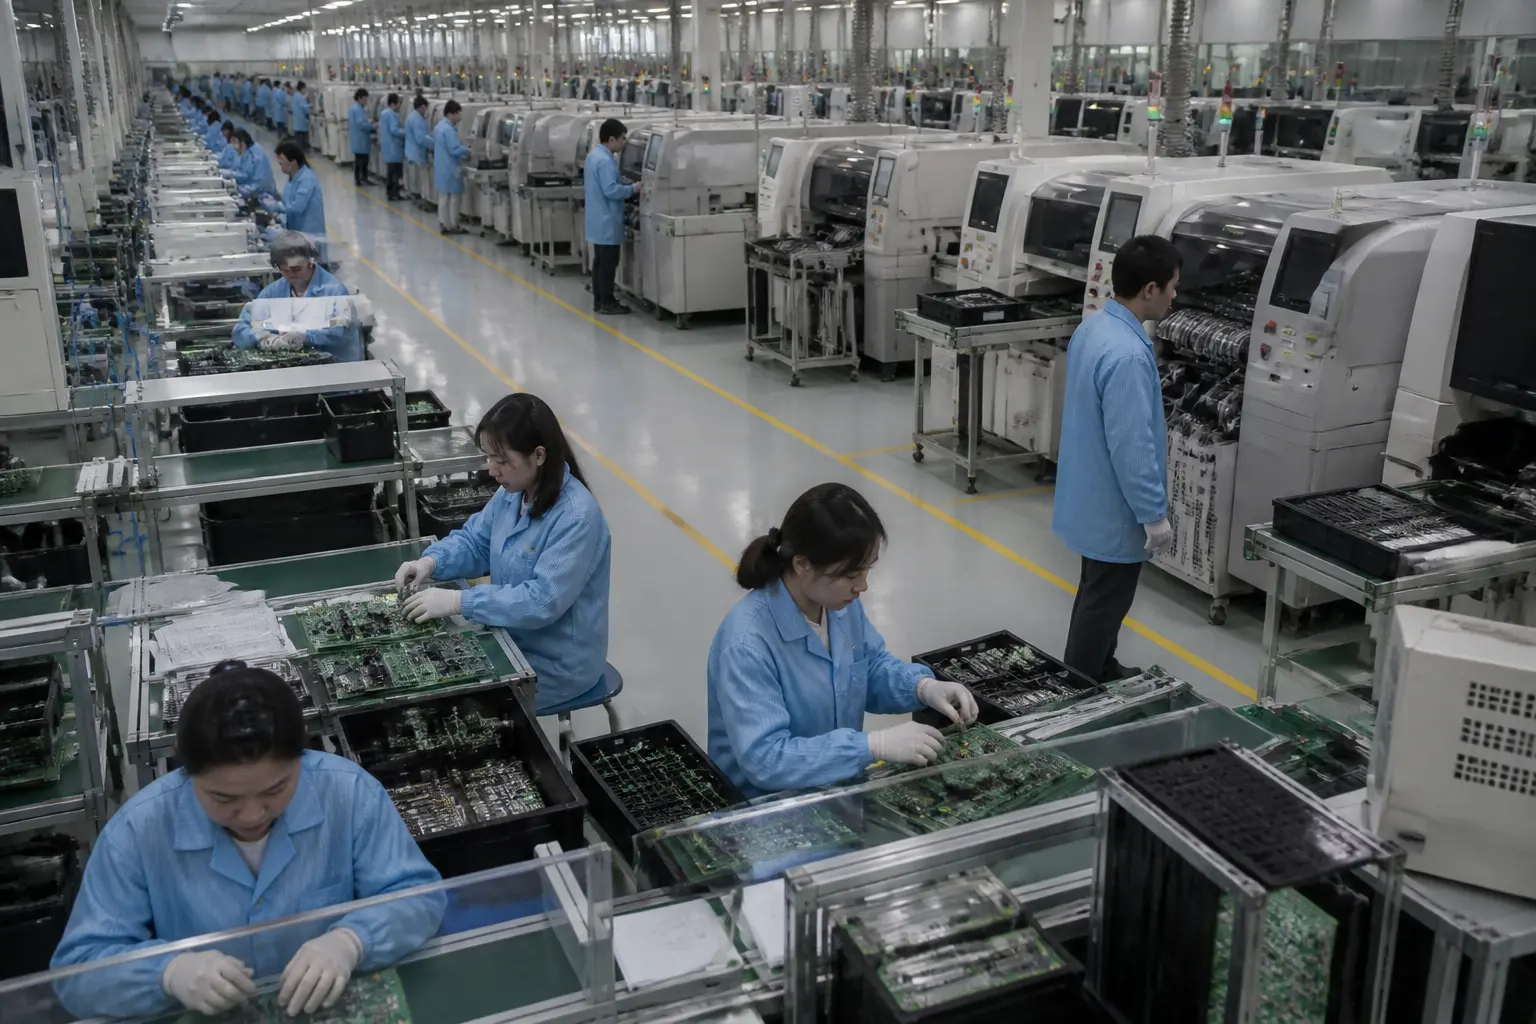
Электроника и полупроводники. Малайзия, Вьетнам, Таиланд и Филиппины стали продолжением азиатского технологического кластера. Малайзия, в частности, контролирует около 13% мирового рынка тестирования и упаковки микросхем. Вьетнам за последнее десятилетие превратился во второго по величине экспортера смартфонов после Китая. Сингапур, несмотря на небольшие размеры, производит около 11% мирового объема полупроводникового оборудования и является домом для исследовательских центров ведущих компаний.
Автомобильная промышленность. Таиланд уже более двух десятилетий называют «Детройтом Азии» — здесь расположены заводы Toyota, Honda, Ford, Mercedes-Benz, а также огромный кластер поставщиков компонентов. Индонезия наращивает производство электромобилей и аккумуляторов, опираясь на собственные запасы никеля. Вьетнам с появлением VinFast быстро вошел в число игроков, претендующих на экспорт автомобилей в Европу и США.
Текстиль, обувь, легкая промышленность. Вьетнам, Камбоджа, Мьянма и Индонезия обеспечивают значительную часть мирового предложения одежды, обуви и спортивных товаров. Крупные бренды — Nike, Adidas, H&M, Uniqlo — размещают здесь заказы, используя конкурентную стоимость рабочей силы и преференциальный доступ к рынкам ЕС и США.
Агропромышленный комплекс. Индонезия и Малайзия доминируют на рынке пальмового масла, Таиланд и Вьетнам являются ведущими экспортерами риса, морепродуктов, кофе, каучука. Агрохабы АСЕАН не только выращивают сырье, но и всё больше перерабатывают его внутри региона, повышая добавленную стоимость.
Общей чертой всех этих хабов является глубокая интеграция в региональные цепочки: компоненты из одной страны АСЕАН поступают на сборку в другую, а готовая продукция экспортируется через третью. Это не просто торговля, а совместное производство.
Порты АСЕАН как артерии региональных цепочек
Ни один производственный хаб не работает без эффективной логистики. Для АСЕАН, состоящей из архипелагов, полуостровов и длинных береговых линий, порты являются критической инфраструктурой. Они не только обслуживают экспортно-импортные потоки, но и обеспечивают внутрирегиональное перемещение товаров, которое часто происходит морем.
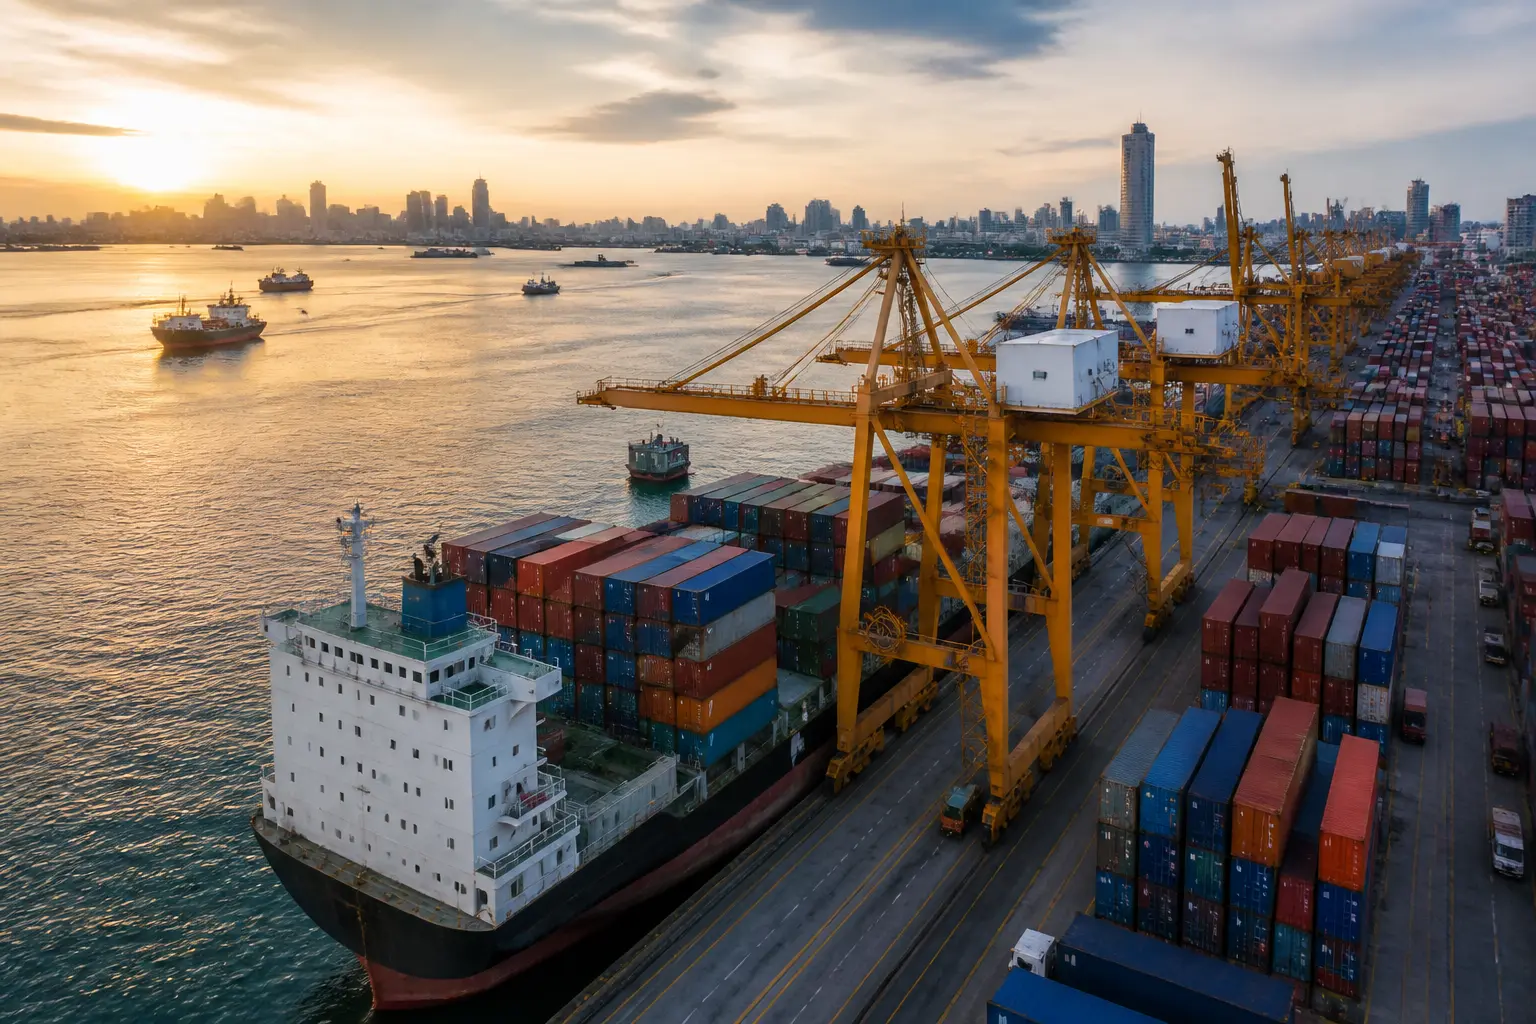
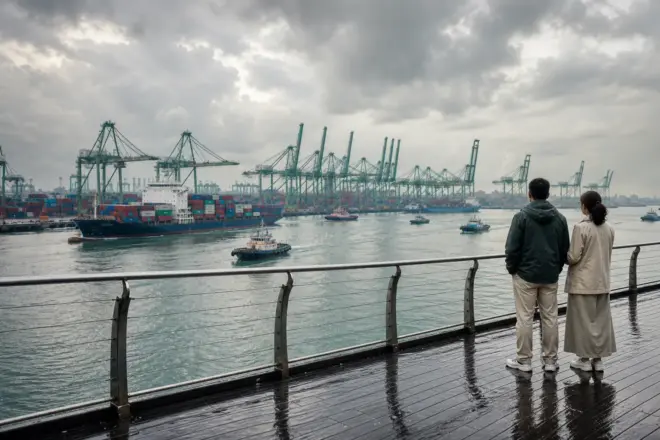
Крупнейший контейнерный порт региона — Сингапур. Он стабильно входит в тройку мировых лидеров по обработке контейнеров (более 37 миллионов TEU в год) и выполняет роль главного перевалочного узла между Азией, Европой и Ближним Востоком. Порт Танджунг-Пелепас в Малайзии, расположенный неподалеку, специализируется на обслуживании крупных альянсов перевозчиков и частично разгружает Сингапур.
Среди других ключевых портов:
- Порт Кланг (Малайзия) — главные ворота для малайзийского экспорта электроники, пальмового масла и химической продукции.
- Лаем Чабанг (Таиланд) — крупнейший глубоководный порт страны, через который проходит автомобильный экспорт и значительные объемы контейнерных грузов.
- Танджунг Приок (Индонезия) — основной порт Джакарты, обрабатывающий около 7 миллионов TEU в год, хотя сталкивается с проблемами перегруженности.
- Хошимин (Вьетнам) — быстрорастущий контейнерный узел, обслуживающий южный промышленный регион, включая текстильные и электронные фабрики.
Инвестиции в портовую инфраструктуру стали приоритетом для правительств АСЕАН. Вьетнам расширяет глубоководный порт Кай-Меп, Индонезия строит новый порт Патимбан, а Таиланд реализует проект Восточного экономического коридора, который тесно связывает промышленные зоны с портовыми терминалами. Без этих узлов региональные цепочки просто не смогли бы функционировать с той скоростью, которой требует современная торговля.
Что показывает актуальная статистика торговли
Портал ASEANstats приводит за 2025 год 2,226 трлн долларов экспорта товаров и 2,145 трлн долларов импорта. Отдельно учитывается торговля услугами: 725,2 млрд долларов экспорта и 676,5 млрд долларов импорта. Данные имеют дату обновления и могут пересматриваться.
Товарная структура различается между странами. Для анализа электроники, топлива, машин, агропродукции или текстиля нужно использовать конкретный год, код классификации и страну. Недатированные доли вроде «более 30% электроники» нельзя автоматически переносить на весь блок.
Главные торговые партнеры АСЕАН и направления грузопотоков
Торговая география АСЕАН сформировалась под влиянием как географической близости, так и соглашений о свободной торговле. Китай уже более десятилетия остается крупнейшим торговым партнером блока. В 2023 году двусторонняя торговля превысила 900 миллиардов долларов США. Китай поставляет в АСЕАН машины, электронику, сталь, а взамен получает компоненты, сельхозпродукцию, пальмовое масло и готовые потребительские товары.
Второе место занимают США. Американский рынок является ключевым для вьетнамского текстиля, малайзийской и тайской электроники, а также для продукции легкой промышленности из Камбоджи и Мьянмы. После введения торговых ограничений против Китая часть производственных мощностей переместилась в страны АСЕАН, что дополнительно увеличило экспорт в США.
Европейский Союз — третий по величине партнер. Соглашения о свободной торговле с Вьетнамом и Сингапуром уже действуют, переговоры с Индонезией, Таиландом, Малайзией и Филиппинами продолжаются. ЕС импортирует из АСЕАН преимущественно электронику, обувь, текстиль, кофе, морепродукты.
Япония и Южная Корея исторически были крупными инвесторами в регион и сегодня остаются важными торговыми партнерами, особенно в сегменте промежуточных товаров и инвестиционного оборудования. Внутрирегиональная торговля также растет благодаря устранению тарифных барьеров и развитию логистики.
Основное направление контейнерных грузопотоков — из портов Юго-Восточной Азии через Сингапурский пролив в Китай, Японию, Корею, а также через Индийский океан в Европу и на восточное побережье США. Транстихоокеанский маршрут до Лос-Анджелеса и Лонг-Бич остается одним из самых загруженных для экспорта АСЕАН в Северную Америку.
Региональные цепочки добавленной стоимости
Производственная цепочка может охватывать несколько стран: компоненты пересекают границы до окончательной сборки, а готовый товар экспортируется через региональный порт. Но конкретный маршрут смартфона или автомобиля зависит от компании, поставщиков и года; его нельзя воспроизводить по условному шаблону без данных о происхождении компонентов.
Для бизнеса это означает необходимость проверять правила происхождения, таможенные процедуры, пропускную способность портов и надежность конкретных поставщиков. ASEAN не является единой таможенной территорией наподобие ЕС.
Как меняются торговые маршруты и что это означает для глобальной экономики
Маршруты меняются из-за спроса, пропускной способности портов, геополитических рисков и решений перевозчиков. Часть грузов идет прямыми океанскими сервисами, часть — через перевалочные узлы, прежде всего Сингапур и малайзийские порты. Утверждение о системном движении из Таиланда или Вьетнама к восточному побережью США именно через Панамский канал требует данных конкретной линии и периода, поэтому оно удалено.
Инвестиции в железнодорожные и автомобильные коридоры, в частности в рамках инициативы «Пояс и путь» и Азиатского банка инфраструктурных инвестиций, постепенно создают альтернативу морским перевозкам на отдельных участках. Однако для АСЕАН море остается безальтернативным каналом для основного объема грузов.
Глобальные компании всё чаще применяют стратегию «Китай + 1», размещая часть производства в странах АСЕАН для снижения рисков. Это приводит не к полному уходу из Китая, а к дублированию мощностей и перестройке цепочек. Как следствие, растет спрос на складскую инфраструктуру, промышленные парки и услуги по управлению цепочками поставок именно в АСЕАН.
Практические выводы для тех, кто работает с регионом
Если ваш бизнес рассматривает АСЕАН как рынок сбыта или производственную площадку, стоит учесть несколько моментов. Во-первых, не существует универсальной «страны АСЕАН»: условия ведения бизнеса, уровень инфраструктуры, стоимость рабочей силы и регуляторная среда существенно различаются. Вьетнам выигрывает по скорости запуска производства, Малайзия — по квалификации инженеров, Таиланд — по автомобильному кластеру, Индонезия — по масштабу внутреннего рынка.
Во-вторых, логистика внутри региона остается сложнее, чем может показаться. Расстояние между Джакартой и Бангкоком невелико на карте, но требует морского или авиасообщения, а таможенное оформление в разных странах АСЕАН до сих пор не унифицировано полностью. Планируя цепочку поставок, важно закладывать реалистичные сроки и учитывать сезонные колебания загруженности портов.
В-третьих, преференциальные торговые соглашения работают только при условии соблюдения правил происхождения товара. Недостаточно просто отгрузить продукцию из страны АСЕАН — нужно подтвердить, что достаточная доля добавленной стоимости создана внутри блока. Это требует тщательной документации, но дает реальную экономию на пошлинах.
Наконец, важно следить за инфраструктурными проектами. Завершение строительства нового порта или скоростной железной дороги может существенно изменить логистическую карту региона и повлиять на выбор оптимального хаба для вашего бизнеса.
Частые вопросы об АСЕАН в мировой торговле
Почему АСЕАН называют производственным хабом, а не просто рынком?
Потому что страны объединения не только торгуют готовыми товарами, но и участвуют в совместном производстве. Компоненты, изготовленные в одной стране АСЕАН, собираются в другой, а затем экспортируются через третью. Это создает единое производственное пространство, а не просто совокупность отдельных экономик.
Какая страна АСЕАН больше всего экспортирует?
По абсолютным показателям лидирует Сингапур, но значительная часть его экспорта — это реэкспорт. Если говорить о товарах, произведенных внутри страны, то крупнейшими экспортерами являются Вьетнам, Малайзия, Таиланд и Индонезия.
Может ли АСЕАН заменить Китай в глобальных цепочках поставок?
Полная замена маловероятна из-за разницы в масштабах. Однако АСЕАН уже выполняет роль альтернативного производственного кластера для многих компаний, особенно в электронике, текстиле и автомобильной промышленности. Наиболее реалистичным сценарием является стратегия «Китай + 1», при которой часть мощностей дублируется в Юго-Восточной Азии.
Каковы основные риски торговли с АСЕАН?
К основным рискам относятся: разница в регуляторных средах между странами, перегруженность отдельных портов, зависимость от морских перевозок, а также политическая нестабильность в некоторых государствах региона. Тщательная юридическая проверка контрагентов и диверсификация поставщиков помогают снизить эти риски.