Вы открываете счет в банке, регистрируетесь на криптобирже или хотите перевести деньги через новое платежное приложение — и везде вас просят сфотографировать паспорт, сделать селфи, а иногда еще и подтвердить адрес. Эта процедура называется KYC, и именно она чаще всего вызывает вопросы: зачем столько данных, куда они идут и можно ли отказаться.
Что такое KYC простыми словами? Это проверка личности клиента финансовым сервисом. Сокращение происходит от английского Know Your Customer — «знай своего клиента». Идея в том, что банк или биржа должны знать, кто на самом деле стоит за счетом, прежде чем позволить ему переводить деньги, покупать активы или пользоваться кредитами.
- Что означает KYC и откуда взялась эта процедура
- Как работает KYC на практике: шаг за шагом
- Уровни верификации: почему от вас требуют все больше
- Примеры KYC в реальной жизни
- Открытие счета в банке
- Регистрация на криптобирже
- Платежные приложения и денежные переводы
- Почему сервис может отказать в верификации
- Безопасно ли передавать документы: что стоит знать
- KYC, приватность и возможность отказаться
- Часто задаваемые вопросы о KYC
- Сколько времени занимает проверка
- Можно ли пройти KYC без паспорта
- Нужно ли проходить KYC повторно
- Что такое eKYC
- Краткий алгоритм для успешной верификации
Что означает KYC и откуда взялась эта процедура
KYC — это не выдумка отдельного банка и не способ усложнить жизнь клиентам. Это требование законодательства большинства стран мира, направленное против отмывания денег, финансирования терроризма, мошенничества и уклонения от санкций. Финансовые учреждения, игнорирующие проверку клиентов, рискуют получить огромные штрафы или потерять лицензию, поэтому относятся к ней серьезно.
Система опирается на более широкий комплекс мер, называемый AML (Anti-Money Laundering — противодействие отмыванию денег). KYC — это фактически первый шаг AML: сначала сервис выясняет, кто его клиент, а затем уже следит за тем, не выглядят ли его операции подозрительными. В международной практике ориентиром для таких правил служат рекомендации группы FATF, на которые опираются национальные законы, в том числе и украинское законодательство о финансовом мониторинге.
Важно различать два понятия, которые часто путают. Идентификация — это сбор данных о вас: кто вы, где живете, какой у вас документ. Верификация — это проверка того, что предоставленные данные подлинны: сервис сверяет фото с документом, проверяет документ по базам, иногда просит выполнить действия на камеру. В обиходе оба шага вместе и называют «пройти KYC».
Как работает KYC на практике: шаг за шагом
Конкретный сценарий зависит от сервиса и страны, но типичный путь выглядит примерно одинаково. Сначала вы заполняете анкету: имя и фамилия, дата рождения, гражданство, адрес проживания, иногда — налоговый номер и источник доходов. Это базовые данные, которые сервис обязан собрать еще до того, как вы начнете операции.
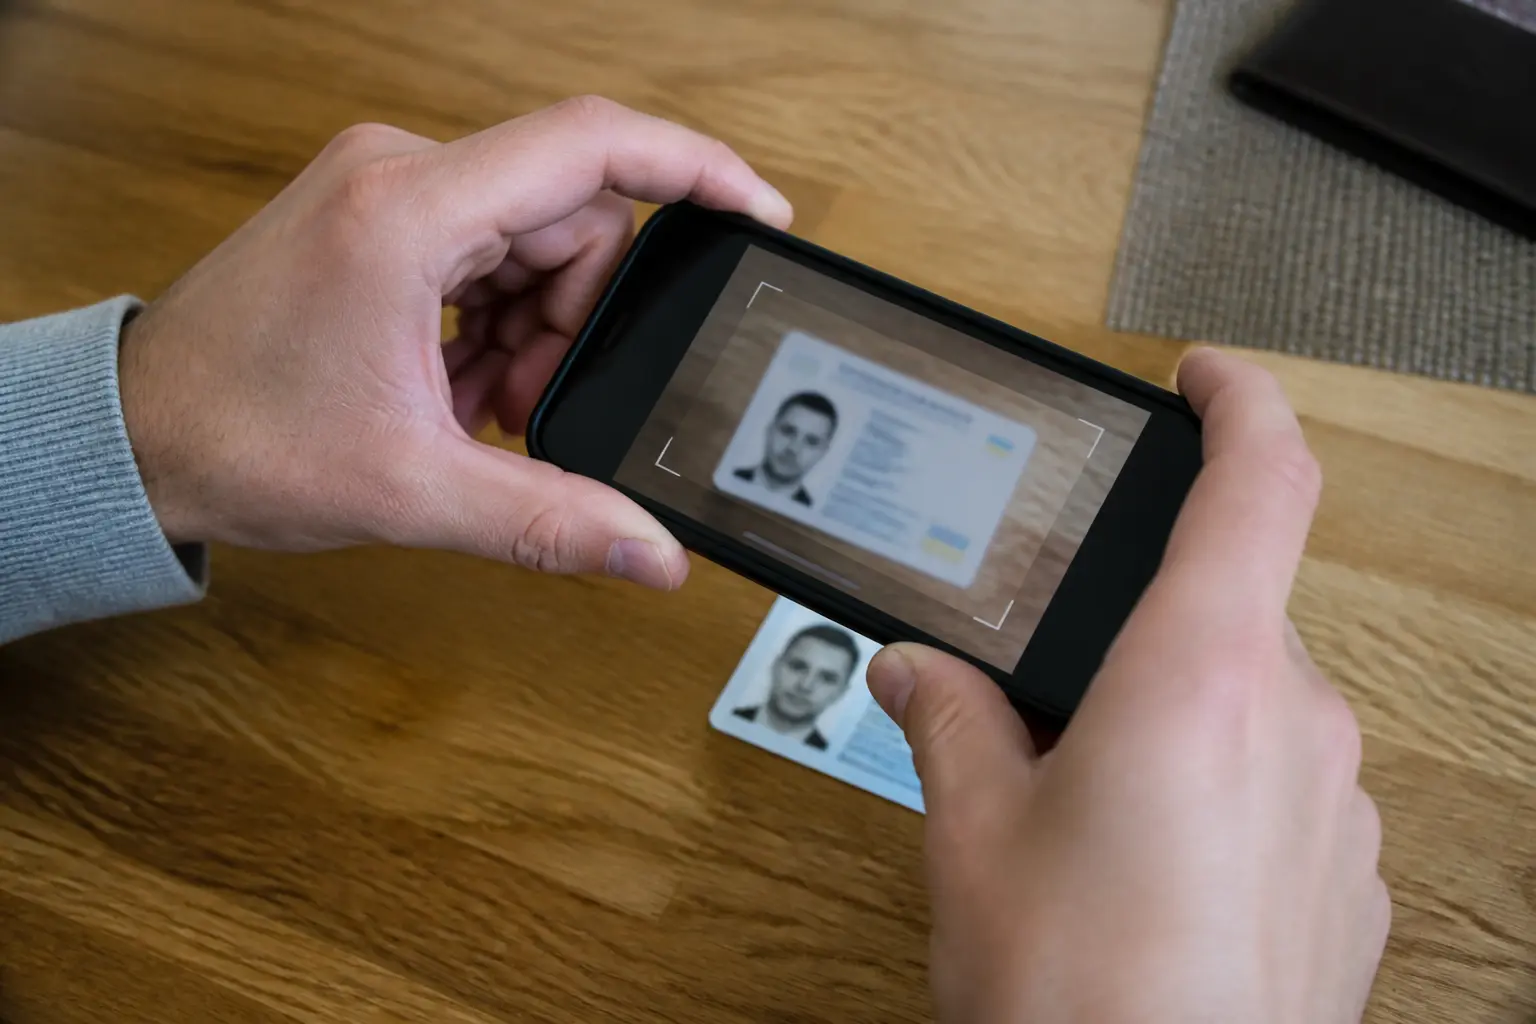
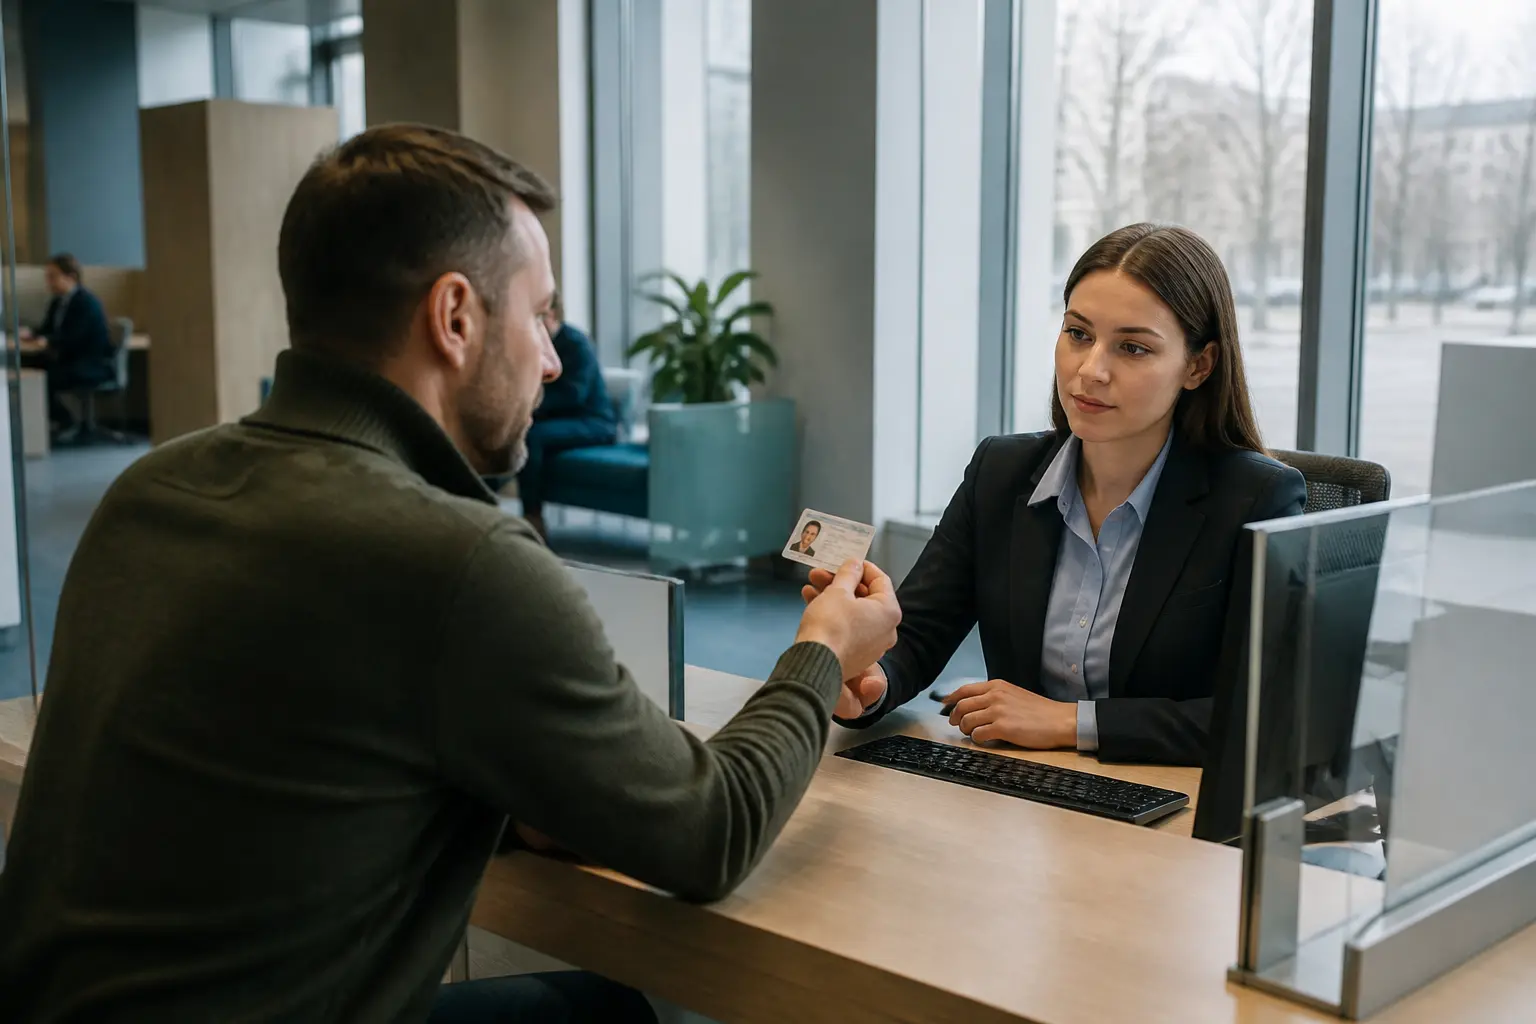
Далее идет документальное подтверждение. Чаще всего просят один документ, удостоверяющий личность, — паспорт, ID-карту или водительское удостоверение. Фотографировать нужно сам документ, четко и без бликов: размытые снимки и обрезанные края — первая причина отказов. Все чаще этот шаг происходит онлайн: камера телефона сканирует документ, а программа автоматически считывает данные.
Третий шаг — подтверждение, что документ принадлежит именно вам. Классический вариант — селфи с документом в руках или короткое видео, где система просит повернуть голову или моргнуть. Это защита от ситуации, когда кто-то загружает чужой паспорт, найденный в интернете. Технология сравнения лица на селфи с фото в документе называется liveness-проверкой.
Последний этап — собственно проверка со стороны сервиса. Данные сверяют с санкционными списками, базами утерянных документов и списками политически значимых лиц (PEP). Если все чисто, аккаунт получает подтвержденный статус. В простых случаях это занимает несколько минут, в сложных — несколько дней, если документы проверяет человек.
Уровни верификации: почему от вас требуют все больше
Многие сервисы делят клиентов на уровни, и от этого зависит, что вам доступно. Логика проста: чем больше суммы и рискованнее операции, тем глубже проверка.
| Уровень | Что обычно нужно | Что открывается |
|---|---|---|
| Базовый | Телефон, email, иногда минимальная анкета | Ознакомление с сервисом, небольшие лимиты |
| Стандартный | Документ, удостоверяющий личность, селфи | Основные операции: платежи, обмен, переводы |
| Повышенный | Подтверждение адреса, источников доходов, иногда звонок | Крупные суммы, вывод средств, корпоративные услуги |
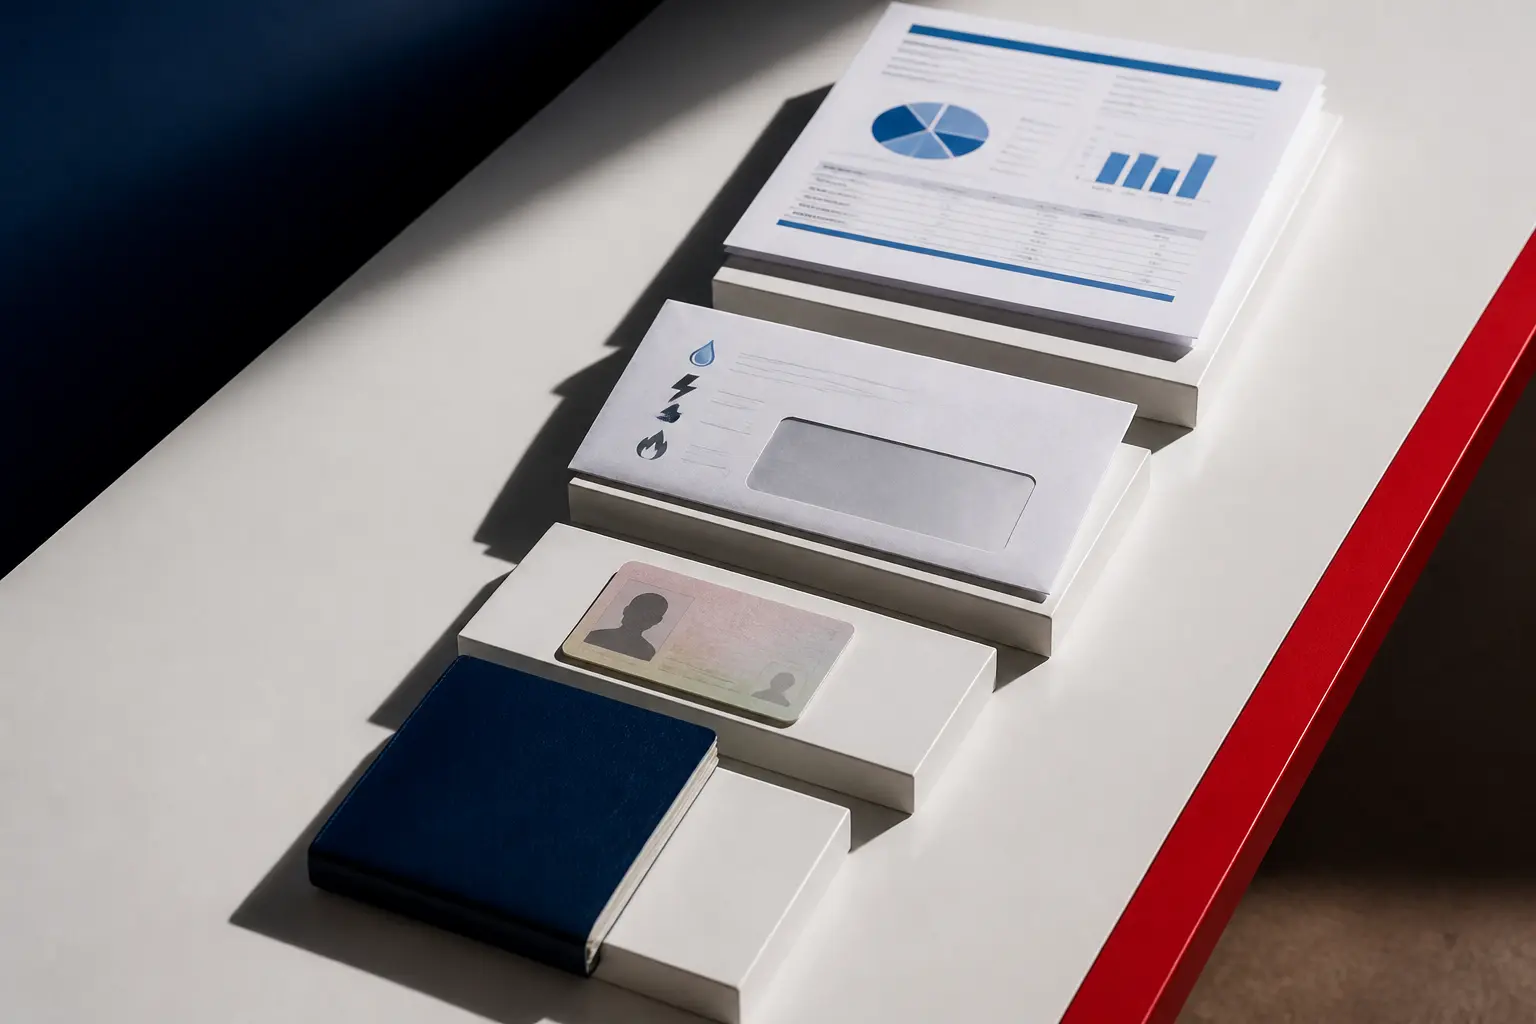
Для подтверждения адреса обычно принимают квитанцию за коммунальные услуги, выписку из банка или договор аренды — документ должен быть относительно свежим, часто не старше трех месяцев. Вопрос об источнике доходов (зарплата, бизнес, продажа имущества) раздражает многих, но для сервиса это обязательная часть: он должен понимать, соответствуют ли ваши операции вашему финансовому профилю.
Примеры KYC в реальной жизни
Открытие счета в банке
При открытии счёта банк или иной финансовый сервис идентифицирует клиента, проверяет документы и собирает сведения, необходимые для оценки риска. Дистанционный процесс может включать считывание документа, селфи, видеопроверку или сверку с реестрами. В дальнейшем данные периодически обновляют; конкретный набор процедур зависит от страны, продукта и рискового профиля.
Регистрация на криптобирже
На крупных биржах без верификации вы часто можете только просматривать курсы. Чтобы пополнить счет, торговать или выводить средства, придется пройти стандартный KYC, а для больших объемов — подтвердить адрес и источник средств. Причина та же: биржи, работающие в правовом поле, обязаны соблюдать те же требования, что и банки. Платформы без какой-либо верификации существуют, но это всегда повышенный риск — и для безопасности ваших денег, и с точки зрения возможной блокировки средств.
Платежные приложения и денежные переводы
Сервисы международных переводов просят документ уже при первом или втором переводе, особенно если сумма заметная. Электронные кошельки ограничивают незарегистрированных пользователей малыми лимитами, а снятие ограничений происходит после идентификации. Даже покупка SIM-карты во многих странах — формально маленькая KYC-процедура, потому что оператор должен знать, кто пользуется номером.
Почему сервис может отказать в верификации
Отказ — не всегда признак проблемы с вами. Самые частые причины технические: нечеткое фото документа, отсвет от ламината, просроченный документ, несоответствие имени в анкете и документе (например, смена фамилии после замужества). В таких случаях достаточно перефотографировать документ при хорошем освещении и подать заявку снова.
Более сложные причины касаются уже самих данных: человек находится в санкционных списках, документ значится как утерянный, сервис не работает с резидентами вашей страны. Иногда отказывают из-за несоответствия гражданства и адреса — например, когда биржа не обслуживает клиентов из определенных юрисдикций. В этом случае остается либо предоставить дополнительные объяснения в поддержку, либо выбрать сервис, работающий с вашим регионом.
Отдельная ситуация — запрос на повторную верификацию уже действующего клиента. Это нормально: данные устаревают, документы меняются, а регуляторные требования ужесточаются. Если банк просит обновить информацию, игнорировать запрос не стоит — счет могут временно ограничить до завершения проверки.
Безопасно ли передавать документы: что стоит знать
Законное беспокойство: отправляя фото паспорта неизвестно куда, вы доверяете сервису немало. Риск реален, если данные попадают к мошенникам, но управляем, если соблюдать несколько правил.
- Проходите верификацию только через официальное приложение или сайт сервиса, проверяя адрес в браузере.
- Никогда не отправляйте фото документов в мессенджерах или по электронной почте по просьбе «сотрудника» — настоящие банки так не работают.
- Проверьте, есть ли у сервиса лицензия или регистрация у соответствующего регулятора; эту информацию обычно легко найти в открытом доступе.
- Сохраняйте подтверждения прохождения верификации и переписку с поддержкой на случай споров.
Лицензированные банки и платежные системы обязаны защищать персональные данные в соответствии с законодательством, а утечка данных для них означает серьезную ответственность. Опасность начинается там, где «сервис» вообще не имеет отношения к финансам: мошеннические псевдобиржи часто именно собирают документы жертв. Поэтому правило простое: KYC проходят у проверенной компании, а не по ссылке из письма или сообщения.
KYC, приватность и возможность отказаться
Отказаться от верификации можно — это ваше право. Но последствие предсказуемо: сервис просто не предоставит услуги. Ни один лицензированный банк не откроет счет без идентификации, потому что для него это нарушение закона. То есть выбор здесь не «с KYC или без», а «пользоваться услугой или нет».
Парадокс в том, что KYC защищает и самого клиента. Если злоумышленник попытается открыть счет на ваше имя, процедура проверки с высокой вероятностью его остановит. Восстановление доступа к собственному аккаунту после утери телефона тоже опирается на те же верифицированные данные. Полная анонимность в финансах удобна лишь до тех пор, пока не возникает спор о том, чьи это деньги.
Если же ситуация нетипичная — например, сервис блокирует счет и требует документы, которые вы предоставить не можете, или сомневаетесь в правомерности требований — целесообразно обратиться в поддержку сервиса письменно, а в случае спора с банком — к специалисту по финансовому праву или соответствующему регулятору вашей страны.
Часто задаваемые вопросы о KYC
Сколько времени занимает проверка
Автоматизированная верификация в приложениях часто занимает от нескольких минут до часа. Если документы попали на ручную проверку — от одного до нескольких рабочих дней. Задержка более недели без объяснений — повод написать в поддержку.
Можно ли пройти KYC без паспорта
Обычно да: большинство сервисов принимают несколько типов документов — ID-карту, заграничный паспорт, водительское удостоверение. Перечень зависит от страны и сервиса, его указывают на этапе загрузки. Документ в любом случае должен быть действительным.
Нужно ли проходить KYC повторно
Да, периодически. Документы просрочиваются, адреса меняются, а требования регуляторов обновляются. Банк или биржа могут попросить обновить данные раз в год или несколько лет, а также при заметном изменении характера ваших операций.
Что такое eKYC
Это полностью цифровая верификация без визита в отделение: скан документа, распознавание лица, иногда электронная подпись. Именно так работают большинство мобильных банков и бирж — по содержанию это тот же KYC, только без бумаги.
Краткий алгоритм для успешной верификации
- Убедитесь, что проходите верификацию на официальном сайте или в приложении сервиса.
- Подготовьте действительный документ и сфотографируйте его при дневном свете без бликов и теней.
- Вводите данные в анкету точно так, как они записаны в документе, включая измененную фамилию.
- Пройдите селфи- или видеопроверку в тихом месте с хорошим освещением.
- Если получили отказ — прочитайте причину, исправьте ошибку и подайте документы повторно, а не создавайте новый аккаунт.
Соблюдение этих шагов снимает большинство проблем: абсолютное большинство отказов связано не с человеком, а с качеством фото или неточностью в анкете.