- Дата-центры по странам: что это такое простыми словами
- Как формируется рейтинг мощности дата-центров по странам
- Основные единицы измерения
- Кто лидирует: мощность дата-центров в разрезе стран и регионов
- Энергия и AI-нагрузка: почему потребление электричества растёт
- Примеры и факты, объясняющие масштаб отрасли
- Как самостоятельно читать рейтинги, инфографику и открытые данные
- Часто задаваемые вопросы
Дата-центры по странам: что это такое простыми словами
Когда говорят о дата-центрах по странам, имеют в виду не просто перечень зданий с серверами, а статистический срез отрасли: сколько вычислительной мощности сосредоточено в том или ином государстве, как быстро она растёт и насколько эта мощность зависит от энергетической системы страны. Для обычного читателя это выглядит как набор таблиц и карт, но за ними стоит вполне практический вопрос — где физически хранятся и обрабатываются данные, от которых зависят облачные сервисы, стриминг, банкинг и всё чаще искусственный интеллект.
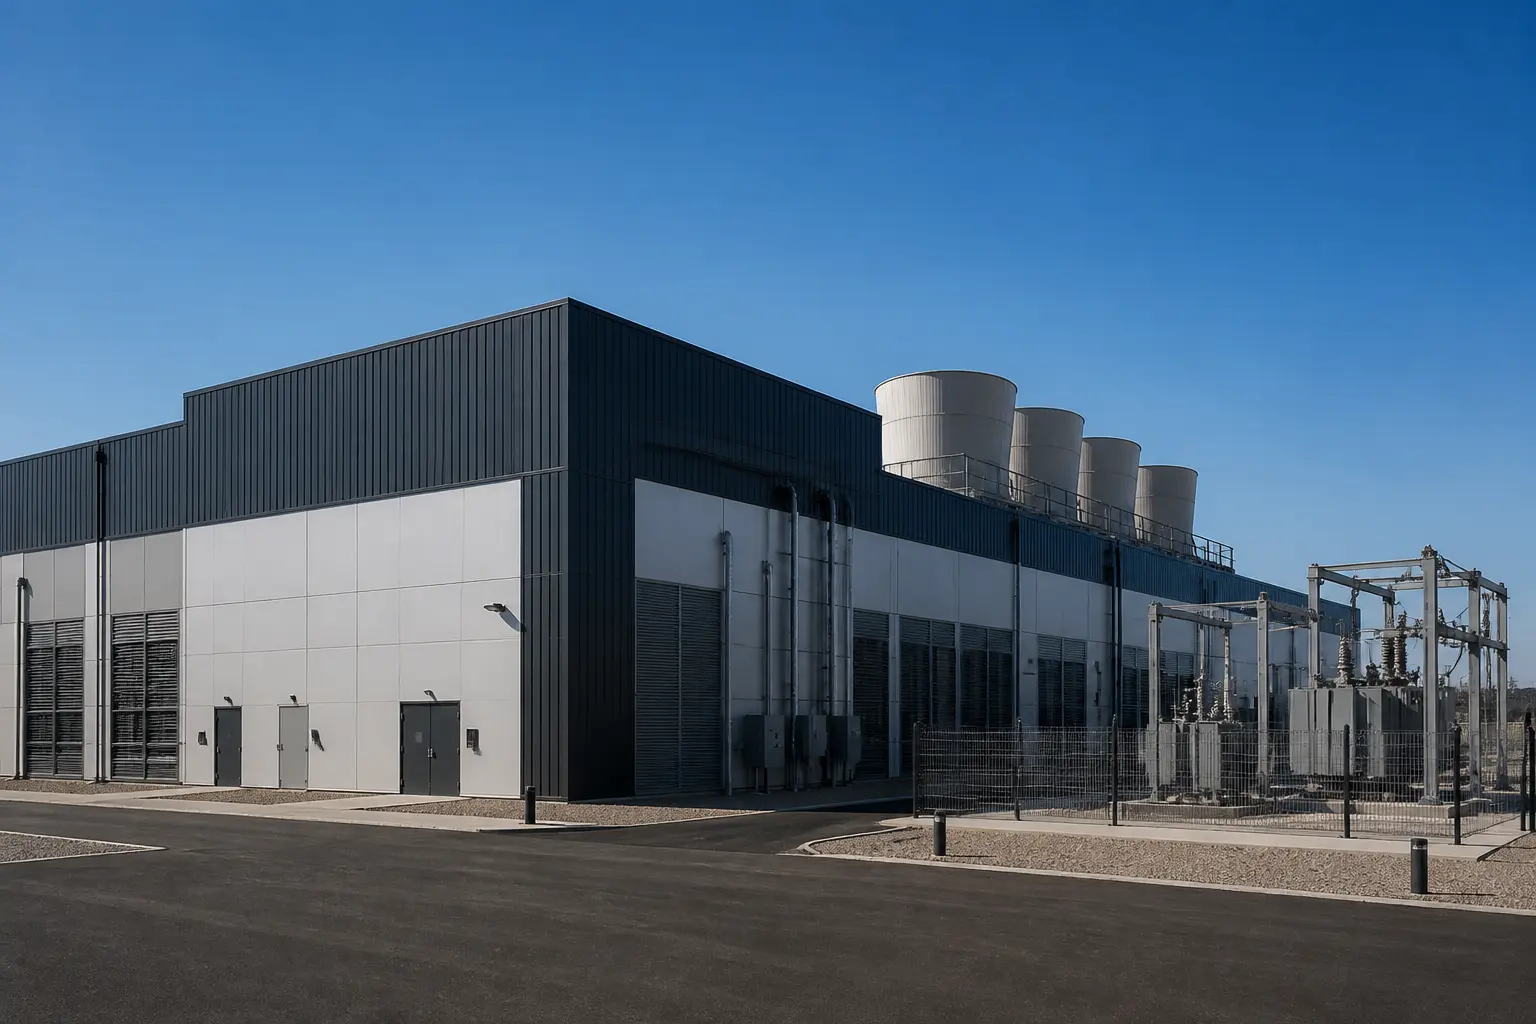
Простыми словами, дата-центр — это специализированное сооружение с серверами, системами охлаждения, резервным питанием и сетевыми узлами, рассчитанное на круглосуточную безотказную работу. Когда аналитики сравнивают дата-центры по странам, они обычно оперируют несколькими ключевыми параметрами: суммарная установленная мощность в мегаваттах, количество объектов, доля гиперскейлерных площадок (Amazon, Google, Microsoft и подобные) и доля коммерческой колокации, где мощности арендуют независимые компании.
Такие данные относятся к более широкому блоку «Отрасли и производство в данных» — то есть к статистике, описывающей промышленную инфраструктуру, а не только IT-сервисы как таковые. Это важно понимать: дата-центр — это прежде всего промышленный объект со значительным энергопотреблением, и именно поэтому его статистика пересекается с энергетической, а не только с цифровой отраслью.
Как формируется рейтинг мощности дата-центров по странам
Методология данных здесь не так проста, как кажется на первый взгляд. Главная сложность в том, что «мощность» можно измерять по-разному, и разные источники редко согласовывают определения между собой.
Основные единицы измерения
- Критическая IT-нагрузка (MW IT load) — реальная мощность, потребляемая оборудованием, без учёта охлаждения и вспомогательных систем.
- Общая мощность объекта — включает инженерные системы, резервное питание, охлаждение; всегда больше IT-нагрузки.
- Количество объектов (facilities) — грубая метрика, которая не показывает размер и не годится для прямого сравнения стран.
- Площадь помещений — используется реже, поскольку плотность размещения оборудования сильно отличается в зависимости от поколения дизайна.
Ещё один параметр, который часто фигурирует в инфографике, — PUE (Power Usage Effectiveness), коэффициент эффективности использования энергии. Он показывает, сколько дополнительной энергии тратится на охлаждение и инженерию на каждый киловатт, потреблённый непосредственно серверами. Чем ближе PUE к 1.0, тем эффективнее объект.
Открытые данные для таких рейтингов берутся из нескольких типов источников: отчётности операторов электросетей, отраслевых трекеров (например, аналитических компаний, специализирующихся на рынке дата-центров), государственной статистики потребления электроэнергии по секторам и публичных заявлений самих операторов о вводе мощностей в эксплуатацию. Проблема в том, что часть информации является коммерческой тайной, поэтому любой рейтинг по показателю мощности — это всегда оценка, а не точный учёт.
Кто лидирует: мощность дата-центров в разрезе стран и регионов
Если смотреть на глобальную картину, лидерство удерживают несколько крупных кластеров, и оно скорее стабильно, чем изменяется из года в год.
Соединённые Штаты остаются крупнейшим рынком по совокупной мощности, и внутри страны выделяется штат Вирджиния — регион вокруг округа Лаудон, который неофициально называют «аллеей дата-центров» из-за плотности гиперскейлерных объектов и близости к магистральным оптоволоконным маршрутам. Далее идёт Китай, где развитие стимулируется государственными программами цифровизации и потребностями внутреннего облачного рынка.
В Европе традиционно выделяют группу так называемых FLAP-D рынков — Франкфурт, Лондон, Амстердам, Париж и Дублин. Каждый из этих хабов имеет свою специфику: Франкфурт — из-за одного из крупнейших интернет-обменных узлов в мире, Дублин — из-за налоговых условий и присутствия штаб-квартир крупных технологических компаний, Амстердам — из-за развитой сетевой инфраструктуры.
В Азиатско-Тихоокеанском регионе активно растут Япония, Индия и Австралия, а Сингапур остаётся важным финансовым и сетевым хабом, хотя его развитие ограничено физической нехваткой территории и энергетическими ограничениями. Отдельно стоит упомянуть страны Персидского залива — ОАЭ и Саудовскую Аравию, которые активно инвестируют в новые площадки, ориентированные именно на обработку AI-нагрузок.
| Регион | Что определяет лидерство | Главное ограничение роста |
|---|---|---|
| Северная Америка | Масштаб гиперскейлеров, развитая сеть передачи данных | Дефицит сетевых мощностей в отдельных штатах |
| Европа (FLAP-D) | Сетевые узлы, историческая концентрация хабов | Ограничения на новое подключение к сети, моратории |
| Азиатско-Тихоокеанский регион | Рост облачного рынка, государственные программы | Нехватка земли и воды для охлаждения |
| Ближний Восток | Новые инвестиции под AI-проекты | Молодая инфраструктура, зависимость от импортного оборудования |
Энергия и AI-нагрузка: почему потребление электричества растёт
Главная причина, по которой тема дата-центров за последние несколько лет переместилась из профильных изданий в общие новости, — это резкий рост плотности энергопотребления из-за AI-нагрузки. Традиционная серверная стойка потребляла примерно 5–10 кВт, тогда как стойка с графическими ускорителями для тренировки или инференса больших моделей может потреблять десятки, а в некоторых конфигурациях и более ста киловатт.
Это меняет саму инженерию объектов. Воздушного охлаждения, которое годами было стандартом, часто уже недостаточно для плотного AI-оборудования, поэтому операторы переходят на жидкостное охлаждение — непосредственное охлаждение чипов или погружение оборудования в специальные жидкости. Такой переход требует новых инвестиций даже в уже существующие площадки.
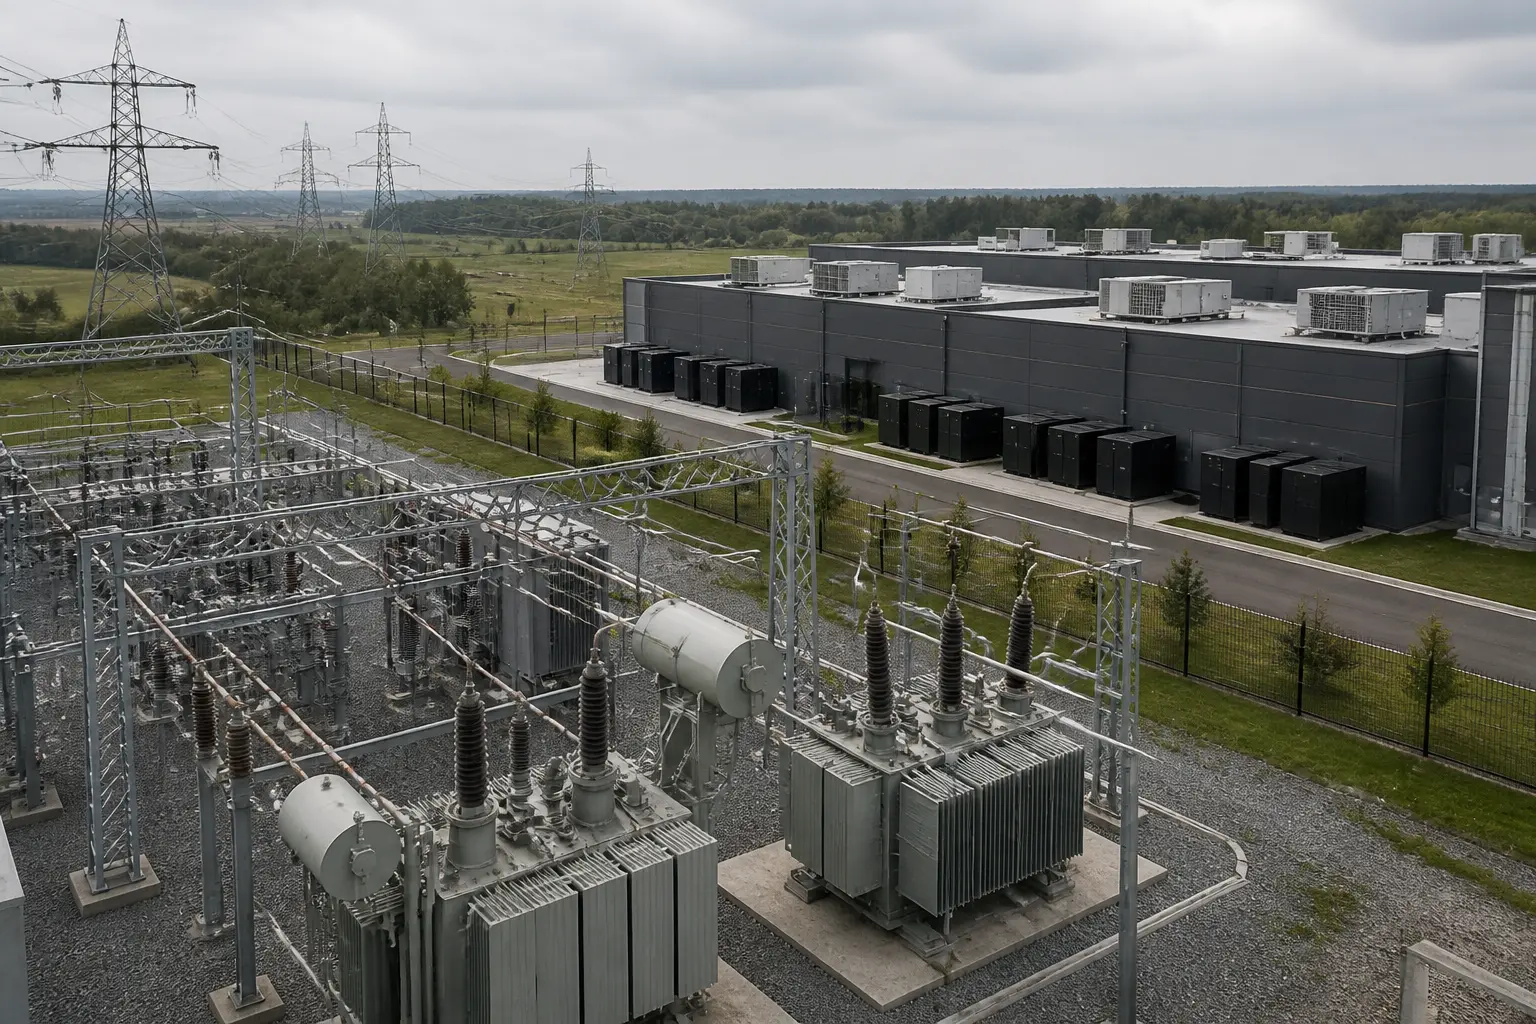
Второе следствие — давление на региональные энергосети. Когда несколько крупных дата-центров одновременно подают заявки на подключение в одном регионе, оператор сети может физически не успевать наращивать пропускную способность подстанций и линий. Именно поэтому в некоторых странах появлялись временные ограничения на выдачу новых мощностей для дата-центров, пока не будет расширена сетевая инфраструктура.
Третье следствие — рост интереса к долгосрочным соглашениям на закупку возобновляемой энергии (PPA) и даже к малым модульным ядерным реакторам как источнику стабильного, углеродно-нейтрального питания для крупнейших объектов. Это скорее стратегическое направление на ближайшее десятилетие, чем уже массово внедрённое решение, и его реальные темпы будут зависеть от регуляторных процедур в каждой конкретной стране.
Примеры и факты, объясняющие масштаб отрасли
Несколько примеров хорошо иллюстрируют, насколько тесно отрасль дата-центров переплетена с энергетикой страны.
- В Ирландии по оценкам национальной статистической службы дата-центры в течение последних лет потребляли около пятой части всей электроэнергии страны — показатель, который регулярно упоминается в дискуссиях об энергетическом планировании Дублина и близлежащих регионов.
- Сингапур с 2019 по 2022 год фактически приостанавливал выдачу разрешений на новые дата-центры из-за ограниченной территории и нагрузки на энергосистему, после чего вернулся к точечному, более контролируемому росту.
- В Нидерландах, в частности вокруг Амстердама, местные власти на определённое время ограничивали новое строительство из-за вопросов землепользования и энергоснабжения, что заставило часть новых проектов искать площадки в соседних регионах.
- В Вирджинии плотность объектов настолько высока, что значительная часть мирового интернет-трафика в определённый момент проходит через сетевые узлы именно этого региона — факт, который регулярно приводят как пример того, насколько локально может быть сконцентрирована глобальная цифровая инфраструктура.
Эти примеры показывают общую логику: там, где есть дешёвая земля, стабильная энергия и хорошая сетевая связность, дата-центры концентрируются быстро, а там, где хотя бы один из этих ресурсов исчерпывается, появляются регуляторные ограничения.
Как самостоятельно читать рейтинги, инфографику и открытые данные
Если читатель наталкивается на рейтинг по показателю мощности дата-центров в каком-либо издании или отчёте, стоит проверить несколько вещей, прежде чем делать выводы или сравнивать страны между собой.
- Проверьте, какая именно метрика использована — мегаватты IT-нагрузки, общая мощность объектов или просто количество зданий. Это разные шкалы, и путать их нельзя.
- Выясните дату среза данных. Отрасль растёт настолько быстро, что данные даже двухлетней давности могут существенно отставать от реальной картины.
- Разделяйте операционную мощность (уже введённую в эксплуатацию) и запланированную (анонсированную, но ещё не построенную) — много инфографики смешивает эти категории без чёткого объяснения.
- Обращайте внимание, учтены ли только коммерческие колокационные объекты, или также корпоративные дата-центры отдельных компаний, которые не сдают мощности в аренду.
- Ищите методологию источника: серьёзные аналитические отчёты и государственная статистика обычно прямо объясняют, как именно считались показатели, тогда как маркетинговые инфографики часто этого не делают.
Главное правило здесь простое: любая цифра из такого рейтинга полезна только вместе с пониманием того, что именно она измеряет. Сравнивать «количество дата-центров» в одной стране с «мегаваттами мощности» в другой — типичная ошибка, которая искажает выводы даже в добросовестных материалах.
Часто задаваемые вопросы
Есть ли дата-центры в Украине и насколько они заметны на глобальном фоне? В Украине работает ряд коммерческих дата-центров, ориентированных преимущественно на внутренний рынок и локальные облачные сервисы, но по совокупной мощности страна пока не входит в группу глобальных лидеров, сравнимых с США, Китаем или крупными европейскими хабами.
Где искать открытые данные о мощности дата-центров по странам? Часть информации публикуют национальные статистические службы и регуляторы энергорынка, а более детальную отраслевую аналитику — специализированные исследовательские компании; для сравнения стоит использовать несколько источников одновременно, поскольку ни один из них не охватывает рынок полностью.
Означает ли рост AI-нагрузки, что тарифы на электроэнергию обязательно вырастут? Прямой автоматической связи нет: влияние зависит от структуры энергорынка конкретной страны, наличия свободных генерирующих мощностей и того, заключают ли операторы дата-центров долгосрочные соглашения на собственную генерацию, а не просто потребляют из общей сети.