В сентябре 2008 года мировая финансовая система пережила резкое обострение кризиса. Lehman Brothers подал заявление о банкротстве, а на следующий день Федеральный резервный банк Нью-Йорка предоставил поддержку AIG. Напряжение на межбанковских и краткосрочных рынках резко возросло. Чтобы понять глобальные последствия, нужно проследить связь между расширением ипотечного кредитования, секьюритизацией, левериджем и потерей доверия.
- Как надувался ипотечный пузырь
- Секьюритизация: как риск стал невидимым
- Цепная реакция крахов
- Почему пострадала реальная экономика
- Государственное вмешательство: спасение и стимулы
- Последствия для регулирования финансовой системы
- Влияние на Украину
- Практические уроки для инвесторов и заемщиков
- Может ли кризис повториться
- Часто задаваемые вопросы
- Почему Lehman Brothers обанкротился, а AIG спасли?
- Сколько стоил кризис налогоплательщикам?
- Как кризис повлиял на цены на жилье?
- Был ли кризис 2008 года хуже Великой депрессии?
Как надувался ипотечный пузырь
В начале 2000-х Федеральная резервная система снижала целевую ставку федеральных фондов; с июня 2003 по июнь 2004 года она составляла 1%. Дешёвое финансирование было одним из факторов кредитного бума, но расширение рискованной ипотеки зависело также от стандартов андеррайтинга, секьюритизации, стимулов кредиторов, спроса инвесторов и ожиданий роста цен на жильё.
Спрос на жильё поддерживали оптимистичные ожидания, доступный кредит и продукты с плавающей ставкой. Разные индексы цен на жильё показывают разный масштаб подъёма до пика 2006 года, поэтому утверждение о «почти удвоении средней цены» требует конкретного индекса. Когда цены начали снижаться, рефинансирование осложнилось, а убытки выросли.
Регуляторная система не успевала за развитием крупных взаимосвязанных групп, внебалансовых структур, деривативов и небанковского кредитования. Закон Gramm–Leach–Bliley 1999 года ослабил часть ограничений Glass–Steagall, но объяснять кризис только этим изменением некорректно: официальные расследования описывают совокупность надзорных, рыночных и управленческих причин.
Секьюритизация: как риск стал невидимым
Механизм, который превратил локальный ипотечный кризис в глобальный, называется секьюритизацией. Банки объединяли тысячи ипотечных кредитов в пулы и продавали их инвесторам в виде ценных бумаг — ипотечных облигаций (mortgage-backed securities, MBS). Это давало банкам новые деньги для выдачи следующих кредитов, а инвесторам — якобы надежный актив с высокой доходностью.
Рейтинговые агентства получали плату от эмитентов, что создавало конфликт интересов. Высшие рейтинги часто присваивали старшим траншам структурированных бумаг, в которых были и субстандартные кредиты; не каждая бумага в пуле имела рейтинг AAA. Модели недооценили совместное падение цен на жильё и корреляцию дефолтов, поэтому инвесторы могли неверно оценивать риск.
Кредитные дефолтные свопы (CDS) переносили кредитный риск от покупателя защиты к продавцу. Контракты могли заключаться и без владения базовой облигацией, увеличивая номинальный объём позиций. Когда стоимость ипотечных бумаг упала, AIG столкнулась с крупными требованиями по обеспечению и ликвидности; государственная поддержка предотвратила беспорядочный дефолт, но не означает, что компания просто одномоментно «не выполнила все обязательства».
Цепная реакция крахов
Первые тревожные сигналы появились еще в 2007 году. Несколько крупных ипотечных кредиторов США обанкротились, а два хедж-фонда Bear Stearns, инвестировавшие в субстандартные облигации, потерпели крах. В августе 2007 года французский банк BNP Paribas заморозил вывод средств из трех своих фондов, объяснив это невозможностью оценить их активы. Это был момент, когда мир осознал: проблема гораздо глубже, чем казалось.
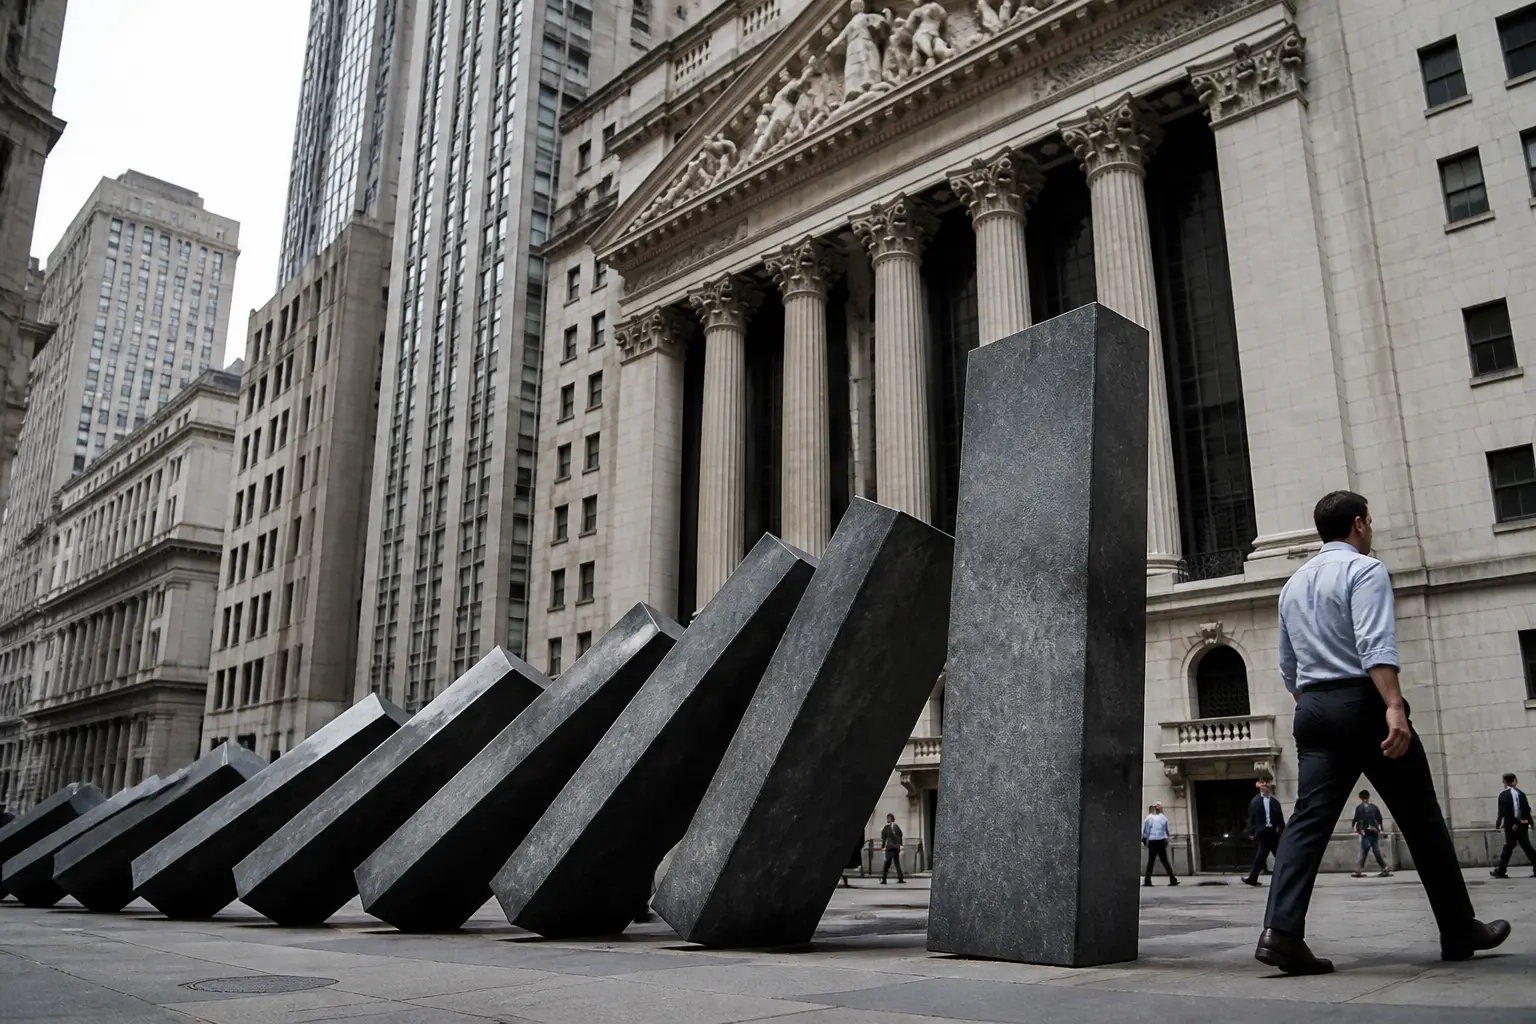
В марте 2008 года Bear Stearns была приобретена JPMorgan Chase при поддержке Федерального резервного банка Нью-Йорка; первоначальную цену позднее повысили, поэтому называть её только символической неточно. В сентябре правительство ввело Fannie Mae и Freddie Mac в режим консерваторства, а 15 сентября Lehman Brothers подал заявление о банкротстве — крупнейшем на тот момент в США по активам.
Причины отсутствия сделки для Lehman Brothers и возможные альтернативы до сих пор обсуждаются. После банкротства Reserve Primary Fund снизил чистую стоимость пая ниже $1 из-за бумаг Lehman, что вызвало крупный отток из prime money market funds и давление на рынок коммерческих бумаг. Межбанковское кредитование не исчезло полностью, но спреды и недоверие резко выросли, а центральные банки расширили поддержку ликвидности.
Почему пострадала реальная экономика
Финансовый кризис быстро перекинулся на реальный сектор. Когда банки прекратили кредитовать, компании не могли получить оборотные средства. Это привело к сокращению производства, увольнениям и падению потребительских расходов. В США уровень безработицы вырос с 5% в декабре 2007 года до 10% в октябре 2009 года. Мировой ВВП в 2009 году сократился впервые со времен Второй мировой войны.
Особенно уязвимыми были страны и банки, зависимые от внешнего финансирования. В Исландии потерпели крах три крупнейших банка, а государство обратилось за программой МВФ; это не тождественно формальному банкротству страны. Европейский суверенный долговой кризис имел собственные причины и развернулся позднее, хотя финансовый кризис ухудшил балансы и экономические условия.
Механизм передачи кризиса в реальную экономику работал через несколько каналов. Во-первых, банки резко ужесточили условия кредитования. Во-вторых, домохозяйства потеряли значительную часть богатства из-за падения цен на жилье и акции. В-третьих, неопределенность заставила компании откладывать инвестиции и найм. Все это создало замкнутый круг: падение спроса вело к сокращению производства, что еще больше снижало доходы и спрос.
Государственное вмешательство: спасение и стимулы
Власти США и других стран отреагировали беспрецедентными мерами. В октябре 2008 года Конгресс США принял программу TARP (Troubled Asset Relief Program) на 700 миллиардов долларов. Изначально планировалось выкупить проблемные активы, но в итоге средства пошли на прямую рекапитализацию банков. Правительство входило в капитал крупных банков, получая привилегированные акции и ограничивая выплаты менеджменту.
Федеральная резервная система снизила целевой диапазон ставки федеральных фондов почти до нуля, создала программы ликвидности и начала крупные покупки долгосрочных казначейских и агентских ипотечных бумаг. Другие центральные банки применяли собственные инструменты с разными сроками и конструкцией; их не следует описывать как одну одинаковую программу количественного смягчения.
Правительства также применили фискальные стимулы, включая американский пакет 2009 года и китайскую программу, объявленную в 2008-м. Оценка их вклада в восстановление, долг и цены активов зависит от модели и контрфактического сценария, поэтому не следует подавать последующие риски как однозначное следствие самих пакетов.
Последствия для регулирования финансовой системы
В США закон Dodd–Frank 2010 года создал Совет по надзору за финансовой стабильностью, ввёл новые правила для деривативов, процедуры упорядоченной ликвидации и другие механизмы. Стресс-тесты, требования к капиталу и ликвидности формировались также через действия Федеральной резервной системы и международные стандарты, поэтому весь послекризисный режим не стоит приписывать одному закону.
На международном уровне были ужесточены требования Базельского комитета. Базель III повысил минимальные требования к капиталу, ввел коэффициент левериджа и требования к ликвидности. Идея заключалась в том, чтобы банки имели достаточный запас прочности для поглощения убытков без государственной помощи. Также были созданы механизмы для упорядоченной ликвидации системно значимых финансовых учреждений.
После реформ часть уязвимостей сохранилась или изменила форму. Модель оплаты рейтингов эмитентами не исчезла, небанковское финансовое посредничество остаётся важным, а крупные учреждения всё ещё создают риск концентрации. Степень регулирования и динамику активов нужно оценивать по конкретному сектору и дате.
Влияние на Украину
Украина ощутила последствия мирового кризиса через несколько каналов. Резко упали цены на металл и химическую продукцию — основные статьи экспорта. Внешнее финансирование, к которому привыкли украинские банки и корпорации, практически исчезло. Курс гривны к доллару упал с примерно 5 до 8 за 2008–2009 годы, а ВВП Украины сократился на 15% в 2009 году — одно из худших падений в мире.
Банковская система Украины получила серьёзный удар, но оценка доли проблемных кредитов зависит от определения, выборки банков и даты. Девальвация особенно ударила по домохозяйствам с валютными кредитами, доходы которых были в гривне; последующее урегулирование продолжалось годами.
Кризис показал уязвимость Украины к внешнему финансированию, концентрации экспорта и валютному кредитованию. Оценивать глубину реформ после 2009 года нужно по отдельным сферам и показателям; прямую причинную связь с кризисом 2014–2015 годов нельзя сводить к одному утверждению.
Практические уроки для инвесторов и заемщиков
Кризис 2008 года дал несколько важных уроков для обычных людей. Первый — диверсификация. Инвесторы, державшие все сбережения в акциях одного сектора или в недвижимости, понесли наибольшие потери. Распределение активов между разными классами — акции, облигации, наличные, недвижимость — снижает риск, хотя и не устраняет его полностью.
Второй урок — осторожность с кредитным плечом и валютным риском. Размер первоначального взноса, тип ставки и допустимая доля платежа в доходе зависят от валюты дохода, резерва, стабильности занятости и условий договора; универсальные пороги 20% и 30% не гарантируют платёжеспособности.
Третий урок — не полагаться на рейтинги и советы без собственного анализа. Инвесторы, покупавшие сложные структурированные продукты, часто не понимали, что именно они покупают. Если финансовый инструмент кажется слишком сложным, чтобы объяснить его простыми словами, это сигнал быть осторожным.
Может ли кризис повториться
Повторение именно сценария 2008 года не является неизбежным. Банковские требования к капиталу и ликвидности стали жёстче, но риски могут возникать в банках, фондах, частном кредите, рыночной инфраструктуре или цифровых активах. Сравнение требует данных о леверидже, ликвидности, взаимосвязях и сроках финансирования, а не только ярлыка «менее регулируемый».
История финансовых кризисов показывает, что они случаются регулярно, но каждый имеет уникальные причины. Поэтому главная защита — не прогнозировать следующий кризис, а строить систему, устойчивую к разным шокам. Для государства это означает диверсифицированную экономику и умеренный долг. Для банков — достаточный капитал и ликвидность. Для индивида — сбережения, диверсификацию и избежание чрезмерного долга.
Часто задаваемые вопросы
Почему Lehman Brothers обанкротился, а AIG спасли?
Lehman Brothers не нашла частного покупателя и подала заявление о банкротстве, тогда как Федеральный резервный банк Нью-Йорка мог структурировать обеспеченный кредит для AIG и считал её беспорядочный крах системным риском. Юридические полномочия, качество обеспечения, возможность сделки и оценка последствий различались; сводить решение лишь к политическому желанию «показать, что всех не спасут» неверно.
Сколько стоил кризис налогоплательщикам?
Результат зависит от того, какие программы считать. По аудиту GAO, совокупная пожизненная стоимость программ TARP после возвратов, продаж и доходов составила около $31,1 млрд, причём банковская Capital Purchase Program дала положительный результат, а жилищные программы создали расходы. Это отдельно от более широких экономических потерь кризиса, оцениваемых в триллионы долларов.
Как кризис повлиял на цены на жилье?
Масштаб снижения зависит от индекса, типа жилья и географии. Национальные индексы показывают значительное падение от пика середины 2000-х до дна после кризиса, а отдельные города снизились намного сильнее. Для точной цифры нужно назвать индекс, номинальные или реальные цены и даты пика и минимума.
Был ли кризис 2008 года хуже Великой депрессии?
Великая депрессия была глубже и продолжительнее Великой рецессии по безработице и потере выпуска. Для 2007–2009 годов нужно различать годовое падение реального ВВП и изменение от пика до дна; цифра около 4% относится к пиковому спаду реального ВВП США, а не к любому годовому показателю.