У вересні 2008 року світова фінансова система пережила різке загострення кризи. Lehman Brothers подав заяву про банкрутство, а наступного дня Федеральний резервний банк Нью-Йорка надав підтримку AIG. Напруга на міжбанківських і короткострокових ринках різко зросла. Щоб зрозуміти глобальні наслідки, потрібно простежити зв’язок між розширенням іпотечного кредитування, сек’юритизацією, левериджем і втратою довіри.
Психологія ринкових бульбашок не є унікальною для іпотеки. Схожі механізми спостерігалися під час буму та падіння dot-com компаній на початку 2000-х.
- Як надувалася іпотечна бульбашка
- Сек’юритизація: як ризик став невидимим
- Ланцюгова реакція крахів
- Чому постраждала реальна економіка
- Державне втручання: порятунок і стимули
- Наслідки для регулювання фінансової системи
- Вплив на Україну
- Практичні уроки для інвесторів і позичальників
- Чи може криза повторитися
- Поширені запитання
- Чому Lehman Brothers збанкрутував, а AIG врятували?
- Скільки коштувала криза платникам податків?
- Як криза вплинула на ціни на житло?
- Чи була криза 2008 року гіршою за Велику депресію?
Як надувалася іпотечна бульбашка
На початку 2000-х Федеральна резервна система знижувала цільову ставку федеральних фондів; із червня 2003 до червня 2004 року вона становила 1%. Дешеве фінансування було одним із чинників кредитного буму, але розширення ризикової іпотеки залежало також від стандартів андеррайтингу, сек’юритизації, стимулів кредиторів, попиту інвесторів і очікувань зростання цін на житло.
Варто пам'ятати, що сучасні гроші й банківська справа пройшли довгий шлях еволюції. Історія грошей від товарних форм до цифрових платежів допомагає побачити, як змінювалися механізми кредитування.
Попит на житло підтримували оптимістичні очікування, доступний кредит і продукти з плаваючою ставкою. Різні індекси цін на житло показують різний масштаб підйому до піку 2006 року, тому твердження про «майже подвоєння середньої ціни» потребує конкретного індексу. Коли ціни почали падати, рефінансування ускладнилося, а збитки зросли.
Регуляторна система не встигала за розвитком великих взаємопов’язаних груп, позабалансових структур, деривативів і небанківського кредитування. Закон Gramm–Leach–Bliley 1999 року послабив частину обмежень Glass–Steagall, але пояснювати кризу лише цією зміною некоректно: офіційні розслідування описують сукупність наглядових, ринкових і управлінських причин.
Сек’юритизація: як ризик став невидимим
Механізм, який перетворив локальну іпотечну кризу на глобальну, називається сек’юритизацією. Банки об’єднували тисячі іпотечних кредитів у пули і продавали їх інвесторам у вигляді цінних паперів — іпотечних облігацій (mortgage-backed securities, MBS). Це давало банкам нові гроші для видачі наступних кредитів, а інвесторам — начебто надійний актив із високою дохідністю.
Рейтингові агентства отримували плату від емітентів, що створювало конфлікт інтересів. Найвищі рейтинги часто присвоювали старшим траншам структурованих паперів, у яких були й субстандартні кредити; не кожен папір у пулі мав рейтинг AAA. Моделі недооцінили спільне падіння цін на житло та кореляцію дефолтів, тому інвестори могли неправильно оцінювати ризик.
Кредитні дефолтні свопи (CDS) переносили кредитний ризик від покупця захисту до продавця. Контракти могли укладатися й без володіння базовою облігацією, збільшуючи номінальний обсяг позицій. Коли вартість іпотечних паперів упала, AIG зіткнулася з великими вимогами щодо забезпечення та ліквідності; урядова підтримка запобігла безладному дефолту, але не означає, що компанія просто одномоментно «не виконала всі зобов’язання».
Ланцюгова реакція крахів
Перші тривожні сигнали з’явилися ще в 2007 році. Кілька великих іпотечних кредиторів США збанкрутували, а два хедж-фонди Bear Stearns, що інвестували в субстандартні облігації, зазнали краху. У серпні 2007 року французький банк BNP Paribas заморозив виведення коштів із трьох своїх фондів, пояснивши це неможливістю оцінити їхні активи. Це був момент, коли світ усвідомив: проблема набагато глибша, ніж здавалося.
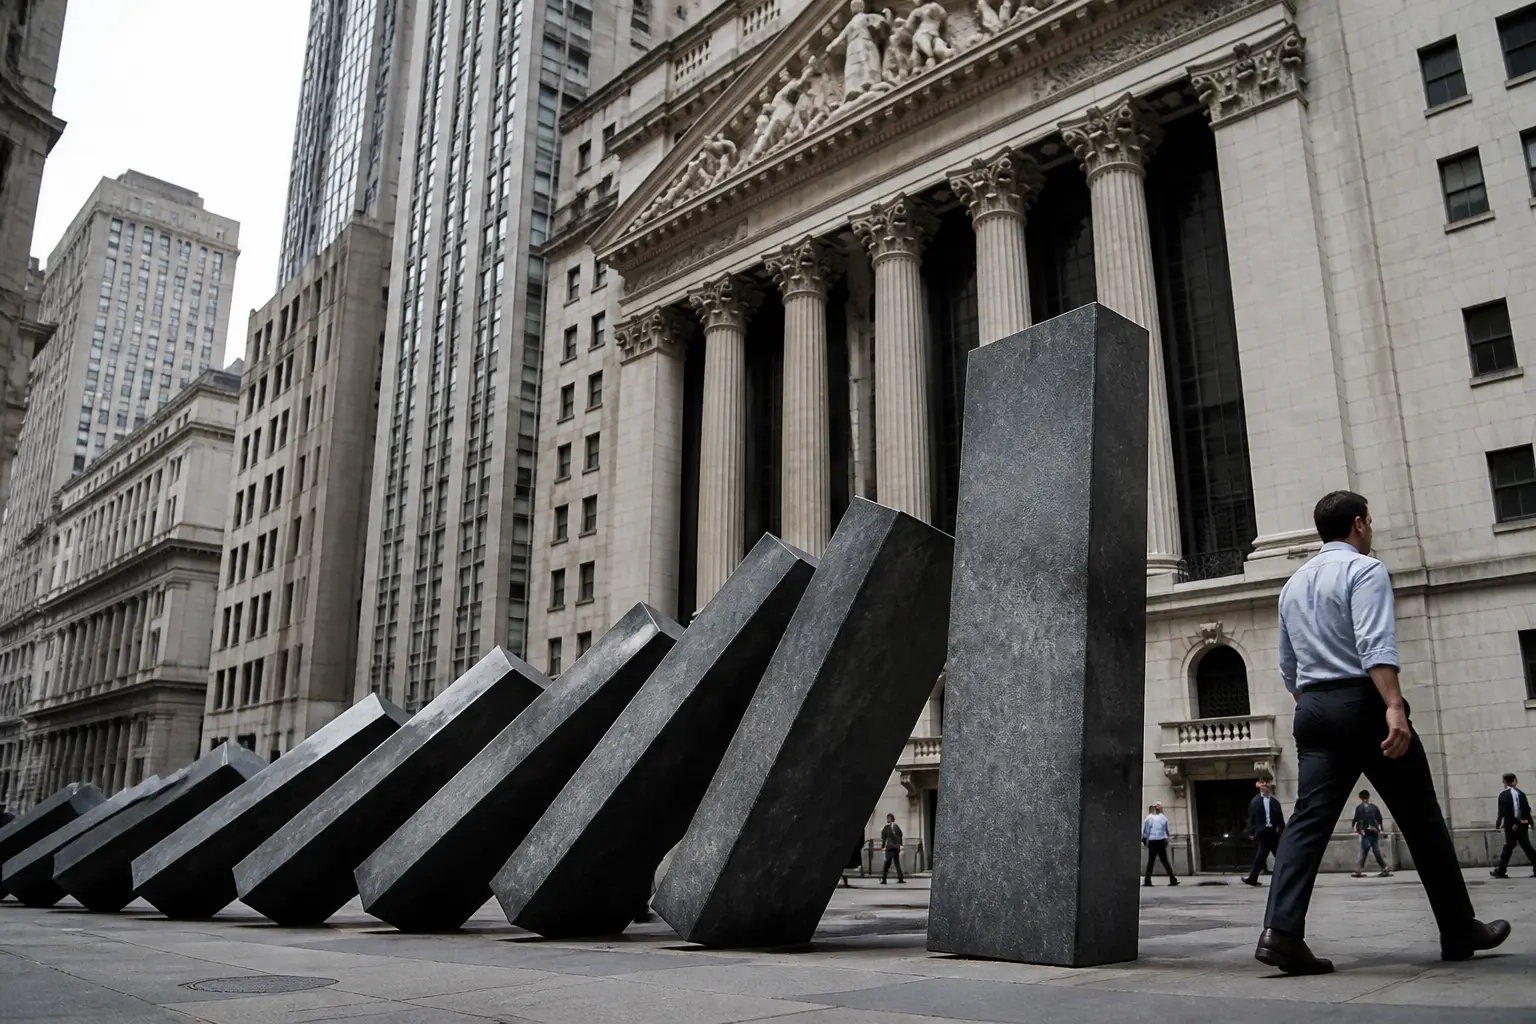
У березні 2008 року Bear Stearns була придбана JPMorgan Chase за підтримки Федерального резервного банку Нью-Йорка; початкову ціну згодом підвищили, тому називати її лише символічною неточно. У вересні уряд узяв Fannie Mae і Freddie Mac під консерваторське управління, а 15 вересня Lehman Brothers подала заяву про банкрутство — найбільше на той час банкрутство в США за активами.
Причини відсутності угоди для Lehman Brothers і можливі альтернативи досі дискутуються. Після банкрутства Reserve Primary Fund знизив чисту вартість паю нижче $1 через папери Lehman, що спричинило великий відтік із prime money market funds і тиск на ринок комерційних паперів. Міжбанківське кредитування не зникло повністю, але спреди й недовіра різко зросли, а центральні банки розширили підтримку ліквідності.
Чому постраждала реальна економіка
Фінансова криза швидко перекинулася на реальний сектор. Коли банки припинили кредитувати, компанії не могли отримати обігові кошти. Це призвело до скорочення виробництва, звільнень і падіння споживчих витрат. У США рівень безробіття зріс із 5% у грудні 2007 року до 10% у жовтні 2009 року. Світовий ВВП у 2009 році скоротився вперше з часів Другої світової війни.
Особливо вразливими були країни й банки, залежні від зовнішнього фінансування. В Ісландії зазнали краху три найбільші банки, а держава звернулася по програму МВФ; це не тотожне формальному банкрутству країни. Європейська суверенна боргова криза мала власні причини й розгорнулася пізніше, хоча фінансова криза погіршила баланси й економічні умови.
Механізм передачі кризи в реальну економіку працював через кілька каналів. По-перше, банки різко посилили умови кредитування. По-друге, домогосподарства втратили значну частину багатства через падіння цін на житло та акції. По-третє, невизначеність змусила компанії відкладати інвестиції та найм. Усе це створило замкнене коло: падіння попиту вело до скорочення виробництва, що ще більше знижувало доходи та попит.
Державне втручання: порятунок і стимули
Влада США та інших країн відреагувала безпрецедентними заходами. У жовтні 2008 року Конгрес США ухвалив програму TARP (Troubled Asset Relief Program) на 700 мільярдів доларів. Спочатку планувалося викупити проблемні активи, але зрештою кошти пішли на пряму рекапіталізацію банків. Уряд входив у капітал великих банків, отримуючи привілейовані акції та обмежуючи виплати менеджменту.
Федеральна резервна система знизила цільовий діапазон ставки федеральних фондів майже до нуля, створила програми ліквідності та почала великі покупки довгострокових казначейських і агентських іпотечних паперів. Інші центральні банки застосовували власні інструменти з різними строками й конструкцією; їх не слід описувати як одну однакову програму кількісного пом’якшення.
Уряди також застосували фіскальні стимули, зокрема американський пакет 2009 року та китайську програму, оголошену 2008-го. Оцінка їхнього внеску у відновлення, борг і ціни активів залежить від моделі та контрфактичного сценарію, тому не слід подавати подальші ризики як однозначний наслідок самих пакетів.
Наслідки для регулювання фінансової системи
У США закон Dodd–Frank 2010 року створив Раду з нагляду за фінансовою стабільністю, запровадив нові правила для деривативів, процедури впорядкованої ліквідації та інші механізми. Стрес-тести, вимоги до капіталу й ліквідності формувалися також через дії Федерального резерву та міжнародні стандарти, тому весь післякризовий режим не варто приписувати одному закону.
На міжнародному рівні було посилено вимоги Базельського комітету. Базель III підвищив мінімальні вимоги до капіталу, запровадив коефіцієнт левериджу та вимоги до ліквідності. Ідея полягала в тому, щоб банки мали достатній запас міцності для поглинання збитків без державної допомоги. Також було створено механізми для впорядкованої ліквідації системно важливих фінансових установ.
Після реформ частина вразливостей збереглася або змінила форму. Модель оплати рейтингів емітентами не зникла, небанківське фінансове посередництво залишається важливим, а великі установи все ще створюють ризик концентрації. Ступінь регулювання й динаміку активів потрібно оцінювати за конкретним сектором і датою.
Вплив на Україну
Україна відчула наслідки світової кризи через кілька каналів. Різко впали ціни на метал і хімічну продукцію — основні статті експорту. Зовнішнє фінансування, до якого звикли українські банки та корпорації, практично зникло. Курс гривні до долара впав із близько 5 до 8 за 2008–2009 роки, а ВВП України скоротився на 15% у 2009 році — одне з найгірших падінь у світі.
Банківська система України зазнала серйозного удару, але оцінка частки проблемних кредитів залежить від визначення, вибірки банків і дати. Девальвація особливо вдарила по домогосподарствах із валютними кредитами, доходи яких були у гривні; подальше врегулювання тривало роками.
Криза показала вразливість України до зовнішнього фінансування, концентрації експорту та валютного кредитування. Оцінювати глибину реформ після 2009 року потрібно за окремими сферами й показниками; прямий причинний зв’язок із кризою 2014–2015 років не можна зводити до одного твердження.
Практичні уроки для інвесторів і позичальників
Криза 2008 року дала кілька важливих уроків для пересічних людей. Перший — диверсифікація. Інвестори, які тримали всі заощадження в акціях одного сектору або в нерухомості, зазнали найбільших втрат. Розподіл активів між різними класами — акції, облігації, готівка, нерухомість — знижує ризик, хоча й не усуває його повністю.
Другий урок — обережність із кредитним плечем і валютним ризиком. Розмір першого внеску, тип ставки та допустима частка платежу в доході залежать від валюти доходу, резерву, стабільності зайнятості й умов договору; універсальні пороги 20% і 30% не гарантують платоспроможності.
Третій урок — не покладатися на рейтинги та поради без власного аналізу. Інвестори, які купували складні структуровані продукти, часто не розуміли, що саме вони купують. Якщо фінансовий інструмент здається занадто складним, щоб пояснити його простими словами, це сигнал бути обережним.
Чи може криза повторитися
Повторення саме сценарію 2008 року не є неминучим. Банківські капітальні та ліквідні вимоги стали жорсткішими, але ризики можуть виникати в банках, фондах, приватному кредиті, ринковій інфраструктурі або цифрових активах. Порівняння потребує даних про леверидж, ліквідність, взаємозв’язки й строки фінансування, а не лише ярлика «менш регульований».
Історія фінансових криз показує, що вони трапляються регулярно, але кожна має унікальні причини. Тому головний захист — не прогнозувати наступну кризу, а будувати систему, стійку до різних шоків. Для держави це означає диверсифіковану економіку та помірний борг. Для банків — достатній капітал і ліквідність. Для індивіда — заощадження, диверсифікацію та уникнення надмірного боргу.
Поширені запитання
Чому Lehman Brothers збанкрутував, а AIG врятували?
Lehman Brothers не знайшла приватного покупця й подала заяву про банкрутство, тоді як Федеральний резервний банк Нью-Йорка мав структурувати забезпечений кредит для AIG і вважав її безладний крах системним ризиком. Юридичні повноваження, якість забезпечення, можливість угоди та оцінка наслідків відрізнялися; зводити рішення лише до політичного бажання «показати, що всіх не врятують» неправильно.
Скільки коштувала криза платникам податків?
Результат залежить від того, які програми рахувати. За аудитом GAO, сукупна довічна вартість програм TARP після повернень, продажів та доходів становила близько $31,1 млрд, причому банківська Capital Purchase Program принесла позитивний результат, а житлові програми створили витрати. Це окремо від ширших економічних втрат кризи, які оцінюють у трильйони доларів.
Як криза вплинула на ціни на житло?
Масштаб падіння залежить від індексу, типу житла й географії. Національні індекси показують значне зниження від піку середини 2000-х до дна після кризи, а окремі міста впали набагато сильніше. Для точної цифри потрібно назвати індекс, номінальні чи реальні ціни та дати піку й мінімуму.
Чи була криза 2008 року гіршою за Велику депресію?
Велика депресія була глибшою й тривалішою за Великої рецесії за безробіттям і втратою випуску. Для 2007–2009 років потрібно розрізняти річне падіння реального ВВП і зміну від піку до дна; цифра близько 4% стосується пікового спаду реального ВВП США, а не будь-якого річного показника.