Когда в 1995 году HDFC Bank открыл первое отделение в Мумбаи, мало кто представлял, что через три десятилетия он станет крупнейшим частным банком Индии с рыночной капитализацией более 150 миллиардов долларов. Секрет не в агрессивном росте, а в методичном масштабировании розничного банкинга, подкреплённом технологиями. Это история о том, как финансовое учреждение превратило сложный индийский рынок в источник стабильной прибыли.
- От жилищного кредитования к банковской империи
- Бизнес-модель, основанная на розничном банкинге
- Как банк привлекает дешёвые депозиты
- Цифровая трансформация: от мобильного приложения к экосистеме
- Роль искусственного интеллекта и аналитики данных
- Масштабирование через физическую сеть и партнёрства
- Управление рисками как основа стабильности
- Влияние слияния с HDFC Ltd на бизнес-модель
- Уроки для понимания современных финансовых систем
- Практические примеры использования продуктов HDFC Bank
- Вызовы и ограничения модели
- Итог: что делает HDFC Bank успешным
От жилищного кредитования к банковской империи
История HDFC Bank начинается не с банка, а с Housing Development Finance Corporation (HDFC Ltd) — компании, основанной в 1977 году Хашмукхлалом Парекхом для финансирования жилья. К 1990-м годам HDFC Ltd уже была лидером ипотечного рынка, но либерализация экономики Индии открыла возможность создать полноценный банк. В 1994 году Резервный банк Индии выдал лицензию, и 2 января 1995 года HDFC Bank начал работу.
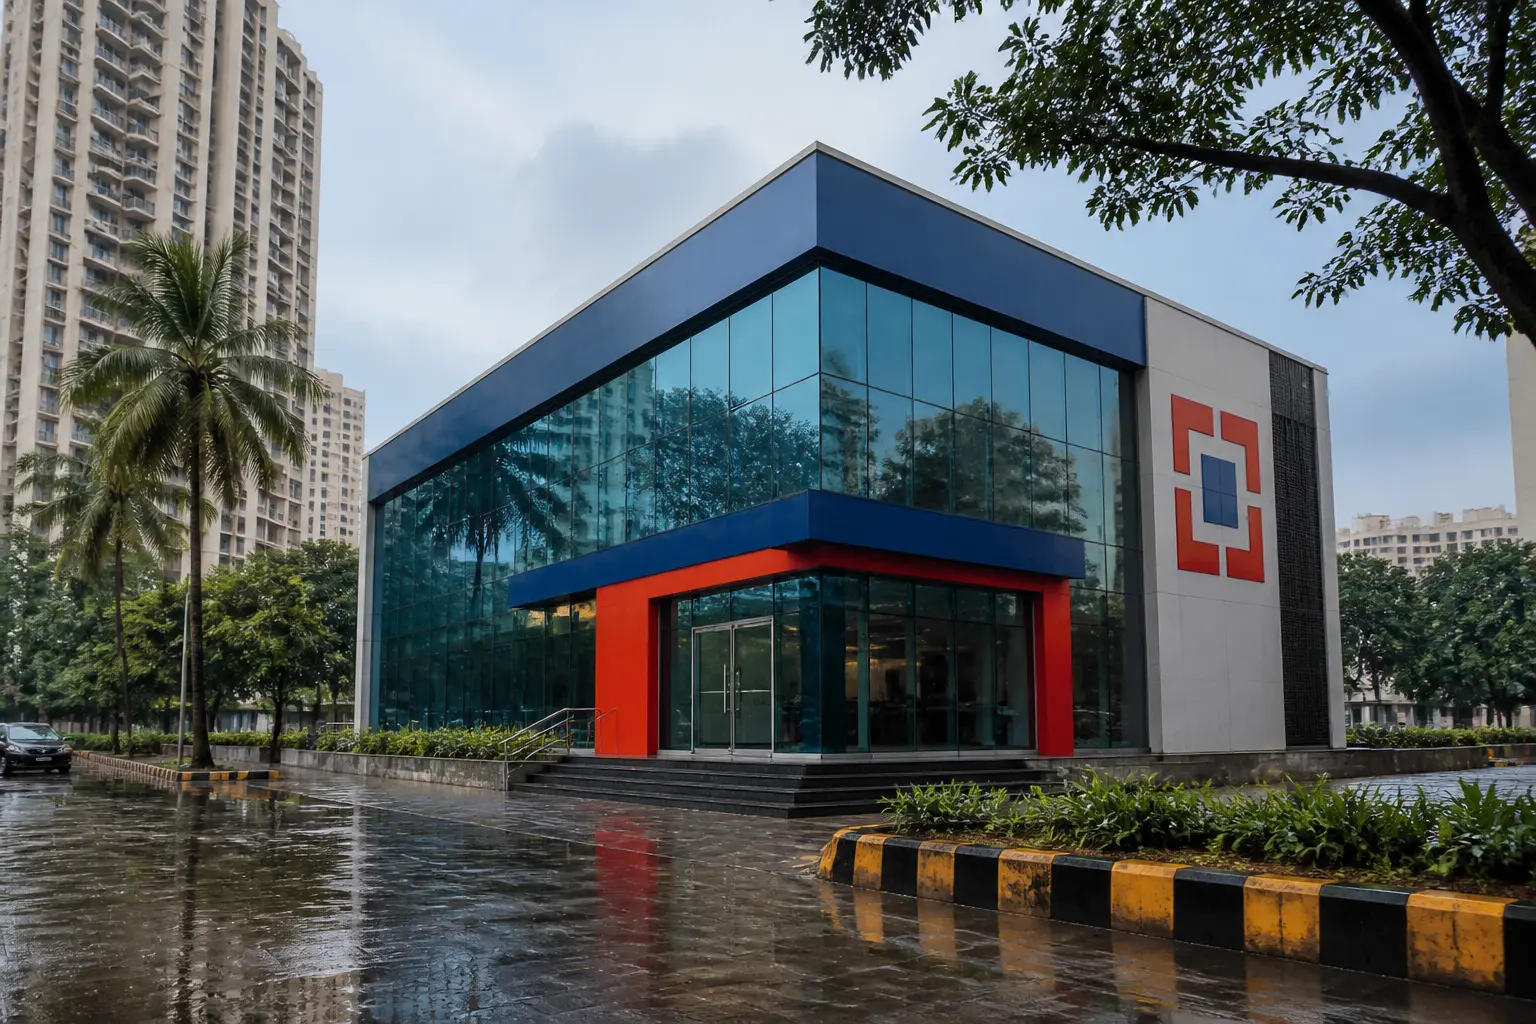
Первые годы банк сосредоточился на корпоративных клиентах, но быстро понял потенциал розничного сегмента. В 2000-х годах он начал агрессивно расширять сеть отделений и внедрять технологические решения. Ключевым моментом стало слияние с Times Bank в 2000 году — первое в истории индийского банковского сектора. Это дало не только дополнительные активы, но и опыт интеграции, который пригодился позже.
Следующие два десятилетия HDFC Bank методично наращивал присутствие во всех регионах Индии. К 2023 году сеть насчитывала более 8 000 отделений, а количество клиентов превысило 90 миллионов. Но настоящим переломным моментом стало слияние с материнской HDFC Ltd в июле 2023 года. Это объединение создало финансового гиганта с активами более 400 миллиардов долларов, который теперь может предлагать полный спектр услуг — от ипотеки до платёжных решений.
Бизнес-модель, основанная на розничном банкинге
HDFC Bank часто называют «банком для всех», и это не просто маркетинговый слоган. Его бизнес-модель опирается на три опоры: розничное кредитование, дешёвое фондирование через депозиты и технологическую эффективность. Розничный портфель включает кредиты на жильё, автомобили, образование, кредитные карты и потребительские займы. По состоянию на 2024 год около 54% кредитного портфеля приходится на розничный сегмент.
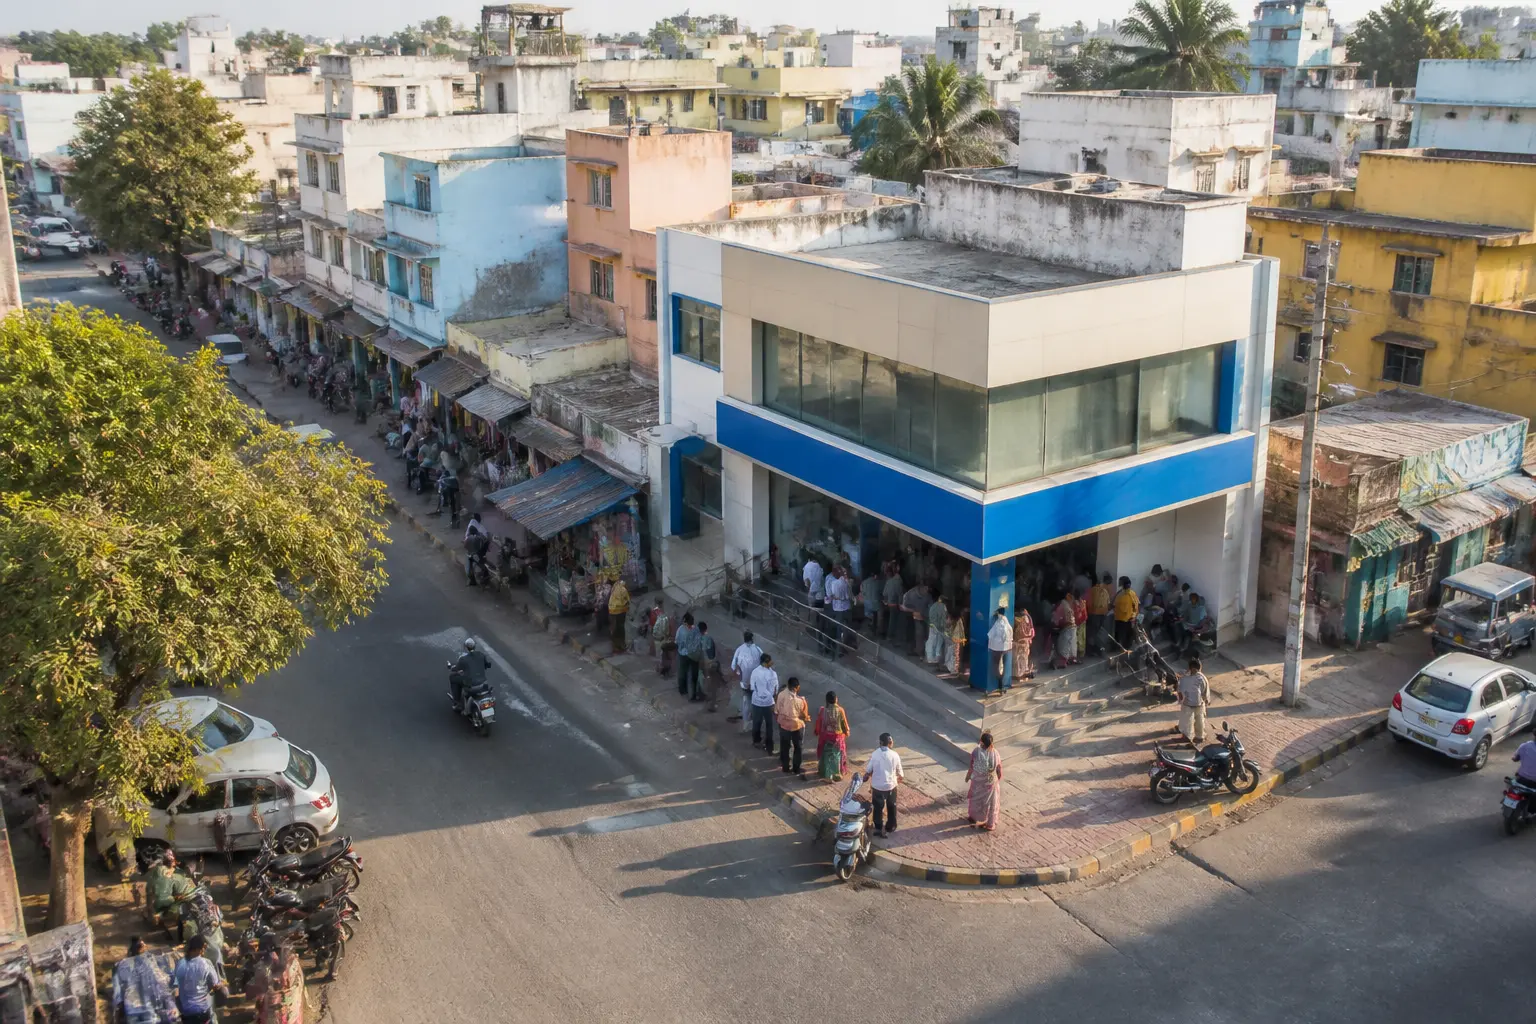
Почему это работает? Во-первых, розничные кредиты создают диверсифицированный поток доходов с меньшим риском концентрации по сравнению с корпоративными займами. Во-вторых, банк финансирует эти кредиты преимущественно за счёт дешёвых депозитов до востребования и сберегательных счетов, где стоимость привлечения средств значительно ниже, чем на рынке капитала. Такая структура обеспечивает стабильно высокую чистую процентную маржу — около 4%, что является одним из лучших показателей в отрасли.
Ещё один элемент модели — фокус на операционной эффективности. HDFC Bank исторически поддерживает соотношение расходов к доходам на уровне 40%, что ниже, чем у большинства конкурентов. Этого достигают благодаря автоматизации процессов, централизованному андеррайтингу и высокому уровню цифровизации. Например, обработка кредитной заявки на автомобиль занимает менее 24 часов, что привлекает клиентов и уменьшает операционные расходы.
Как банк привлекает дешёвые депозиты
Текущие и сберегательные счета (CASA) остаются важной частью фондирования банка, но после слияния с HDFC Limited их доля снизилась. Поэтому докризисное или предшествовавшее слиянию значение нельзя подавать как постоянный уровень: показатель нужно брать из последней квартальной отчётности банка.
Цифровая трансформация: от мобильного приложения к экосистеме
HDFC Bank развивает интернет- и мобильный банкинг, а SmartHub объединяет платёжные и другие сервисы для бизнеса. Число активных пользователей и набор функций меняются, поэтому их корректно проверять в актуальной отчётности и описании конкретного продукта, а не приводить без даты.
Цифровая стратегия банка имеет несколько уровней. Первый — это базовые транзакционные услуги: переводы, оплата счетов, отслеживание расходов. Второй — цифровое кредитование, где алгоритмы оценивают кредитоспособность по альтернативным данным, таким как история транзакций или поведение в приложении. Третий уровень — это партнёрства с финтех-компаниями для расширения экосистемы. Например, сотрудничество с PayZapp позволяет клиентам совершать мгновенные платежи через UPI, а интеграция с платформами электронной коммерции упрощает оформление кредитов на покупки.
Роль искусственного интеллекта и аналитики данных
HDFC Bank применяет аналитику и автоматизированные модели для персонализации предложений, оценки риска и выявления подозрительных операций. Детали наборов данных и моделей являются внутренними и могут меняться; неподтверждённое универсальное число сигналов на одного клиента приводить не следует.
Масштабирование через физическую сеть и партнёрства
Несмотря на цифровое развитие, HDFC Bank не отказывается от физического присутствия. Напротив, банк рассматривает отделения как точки доверия и консультаций. В сельской местности, где уровень проникновения интернета ниже, отделения становятся основными каналами привлечения клиентов. Банк использует модель «лёгких» отделений с минимальным персоналом, но с полным доступом к цифровым сервисам через киоски самообслуживания.
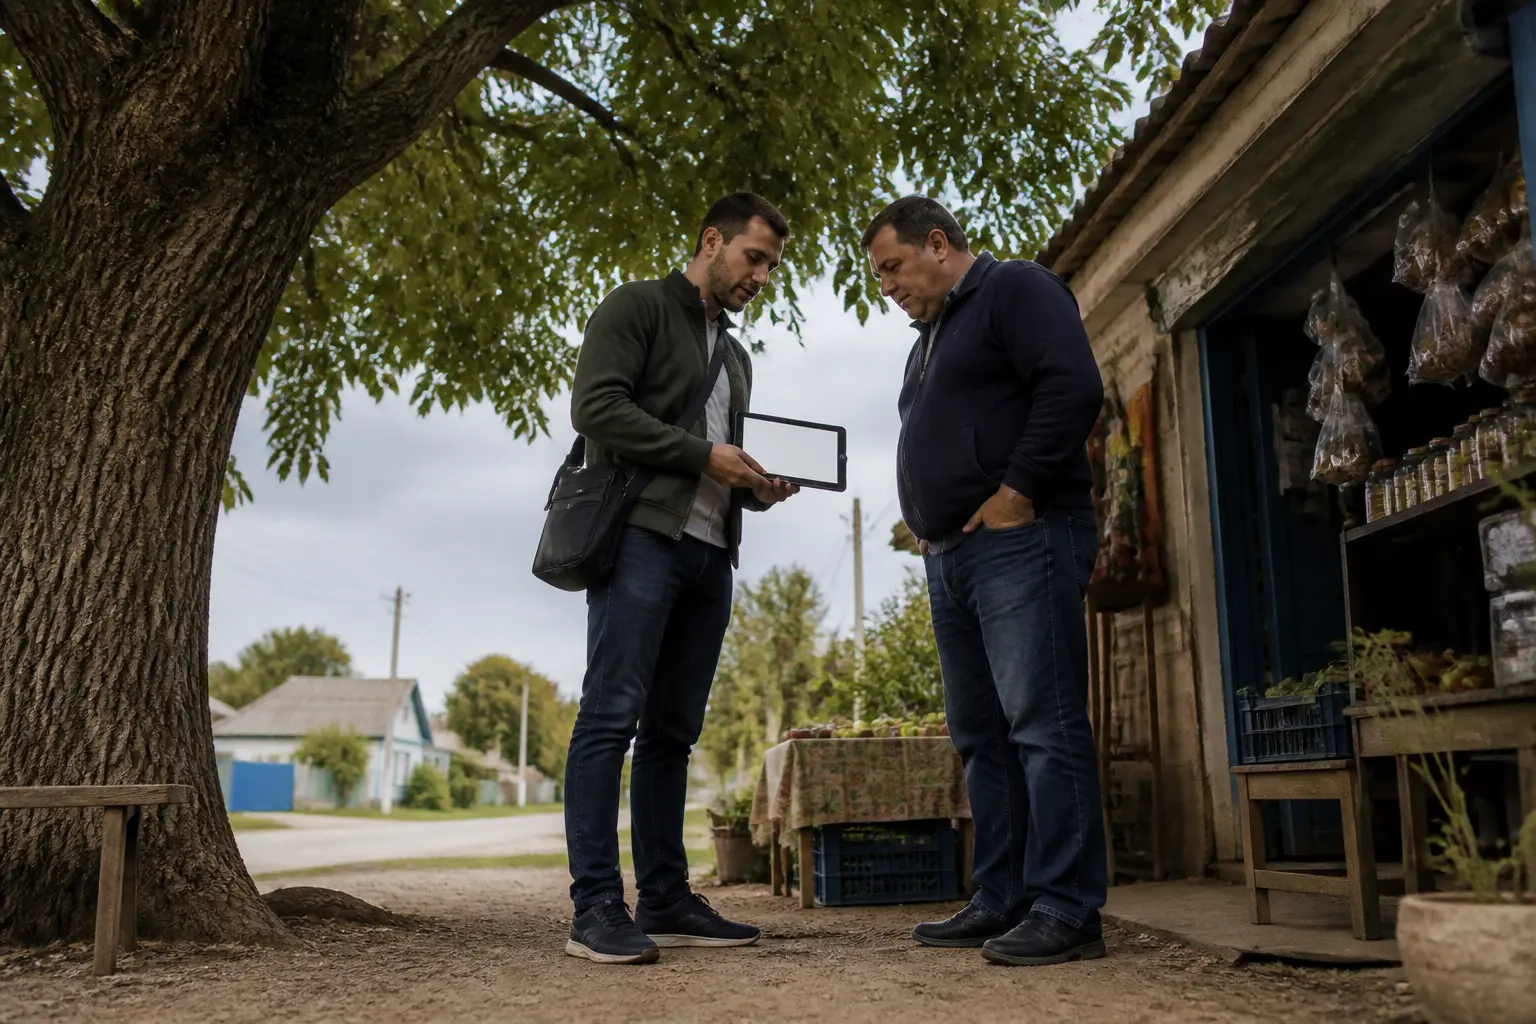
Отдельное направление — бизнес-корреспонденты. Это агенты, которые предоставляют базовые банковские услуги в отдалённых районах, используя мобильные устройства. Такая модель позволила HDFC Bank охватить более 100 000 сёл без значительных капитальных затрат. Параллельно банк развивает партнёрства с розничными сетями, где клиенты могут открыть счёт или получить микрокредит прямо в магазине.
Управление рисками как основа стабильности
Одной из главных причин успеха HDFC Bank является консервативный подход к рискам. Банк никогда не гонится за ростом кредитного портфеля любой ценой. Доля проблемных кредитов (NPA) стабильно остаётся на уровне 1.2–1.5%, что значительно ниже среднего по отрасли. Этого достигают благодаря строгому андеррайтингу, диверсификации портфеля и постоянному мониторингу заёмщиков.
В розничном сегменте банк использует скоринговые модели, учитывающие не только кредитную историю, но и социально-демографические факторы. Для корпоративных клиентов применяют отраслевой анализ и стресс-тестирование. Кроме того, HDFC Bank одним из первых в Индии внедрил систему раннего предупреждения, которая отслеживает сигналы ухудшения финансового состояния заёмщика за 6–12 месяцев до дефолта.
Влияние слияния с HDFC Ltd на бизнес-модель
Слияние 2023 года стало крупнейшим в истории индийского банковского сектора. Оно добавило к балансу банка ипотечный портфель на сумму более 100 миллиардов долларов, что сделало HDFC Bank крупнейшим игроком на рынке жилищного кредитования. Но главная выгода — не в масштабе, а в синергии. Теперь банк может предлагать ипотечным заёмщикам полный спектр розничных продуктов, от страховых полисов до кредитных карт, увеличивая доход на одного клиента.
Однако интеграция несёт и вызовы. Самый большой из них — потребность в дополнительном капитале для обеспечения ипотечных кредитов, что может временно снизить маржу. Банк уже принимает меры: увеличивает долю розничных депозитов, продаёт непрофильные активы и оптимизирует операционные расходы. Аналитики ожидают, что положительный эффект от слияния полностью проявится к 2026 году, когда банк достигнет целевого уровня рентабельности.
Уроки для понимания современных финансовых систем
Опыт HDFC Bank показывает, как сочетание консервативного управления рисками, технологических инноваций и глубокого понимания рынка создаёт устойчивое финансовое учреждение. Для читателя, интересующегося банковским сектором, важно понять несколько принципов, лежащих в основе этого успеха.
Во-первых, розничный банкинг — это не просто выдача кредитов, а построение долгосрочных отношений с клиентом. Чем больше продуктов использует клиент, тем выше его лояльность и тем дешевле обходится его обслуживание. HDFC Bank достигает этого через кросс-продажи, где один клиент в среднем имеет 2.7 продукта.
Во-вторых, технологии — это не замена физической сети, а инструмент её усиления. Цифровые каналы снижают стоимость транзакций, но доверие часто формируется через личный контакт. Поэтому банк продолжает открывать отделения, даже когда большинство операций переходит в онлайн.
В-третьих, управление рисками должно быть проактивным, а не реактивным. Стабильно низкая доля проблемных кредитов — результат не везения, а системной работы с данными и постоянного совершенствования моделей оценки. Это особенно важно в странах с высокой волатильностью экономики, таких как Индия.
Практические примеры использования продуктов HDFC Bank
Чтобы лучше понять, как работает банк, рассмотрим несколько типичных сценариев. Представьте молодую семью в Мумбаи, которая хочет купить квартиру. Они обращаются в HDFC Bank за ипотекой. После одобрения кредита банк предлагает им открыть зарплатный счёт, оформить кредитную карту с кэшбеком на покупки для дома и инвестиционный план для будущего образования ребёнка. Все эти продукты интегрированы в мобильное приложение, где семья может отслеживать расходы, платить за коммунальные услуги и получать персональные финансовые советы от AI-ассистента.
Другой пример — малый бизнес в сельской местности. Предприниматель получает микрокредит через бизнес-корреспондента, используя только мобильный телефон. После успешного погашения он получает доступ к большим суммам и может открыть торговый эквайринг для приёма безналичных платежей. Так банк постепенно интегрирует предпринимателя в формальную финансовую систему, увеличивая его доходы и свою клиентскую базу.
Вызовы и ограничения модели
Несмотря на впечатляющие результаты, модель HDFC Bank не безупречна. Высокая зависимость от розничного кредитования делает банк чувствительным к экономическим спадам. В случае роста безработицы или снижения доходов населения качество активов может ухудшиться. Кроме того, конкуренция со стороны финтех-компаний и государственных банков, которые также активно цифровизируются, заставляет постоянно инвестировать в технологии, что давит на расходы.
Ещё один вызов — регуляторные изменения. Резервный банк Индии периодически ужесточает требования к капиталу или ограничивает комиссии за определённые услуги, что может повлиять на доходность. Например, в 2022 году регулятор запретил взимать плату за транзакции через UPI, что заставило банки искать новые источники дохода. HDFC Bank адаптируется, расширяя предложение платных премиум-сервисов, но это требует времени.
Итог: что делает HDFC Bank успешным
HDFC Bank — это не просто крупный банк, а пример того, как системный подход к розничному банкингу создаёт долгосрочную ценность. Его сила — в сочетании консервативного риск-менеджмента, технологической гибкости и глубокого проникновения во все сегменты рынка. Для тех, кто изучает финансовые системы, этот кейс показывает, что даже на сложном рынке, как Индия, можно построить стабильный и прибыльный бизнес, если придерживаться чёткой стратегии и постоянно адаптироваться к изменениям.