Airbus и Boeing — ведущие производители больших коммерческих самолётов, но готовый лайнер является результатом работы многих предприятий. Отдельные компании производят двигатели, шасси, электронику, материалы и оборудование салона. Чтобы понять отрасль, важно различать производителей самолётов и поставщиков, а также знать, по какому показателю и за какой год сравнивают их масштаб.
- Авиастроение простыми словами: что это за отрасль
- Крупнейшие авиапроизводители: дуэт Airbus и Boeing
- Airbus
- Boeing
- Другие игроки большой авиации
- Кто делает двигатели: «узкое место» отрасли
- Поставщики компонентов и цепочки поставок
- Глобальные отраслевые рейтинги: как измеряют размер компаний
- Статистика и открытые данные: где искать надежные цифры
- Как это работает: от заказа до сдачи самолета
- Краткий ориентир для тех, кто изучает отрасль
- Часто задаваемые вопросы
- Кто больше — Airbus или Boeing?
- Почему новые производители почти не появляются?
- Делает ли Украина что-то для мирового авиапрома?
Авиастроение простыми словами: что это за отрасль
Авиастроение охватывает разработку и производство летательных аппаратов, в том числе самолётов и вертолётов, и их систем. Обслуживание и ремонт образуют связанный сектор MRO. Английское aerospace industry имеет более широкий смысл — авиационно-космическая промышленность. Поэтому рейтинг aerospace-компаний может включать производителей ракет и спутников и не совпадать с рейтингом производителей пассажирских самолётов.
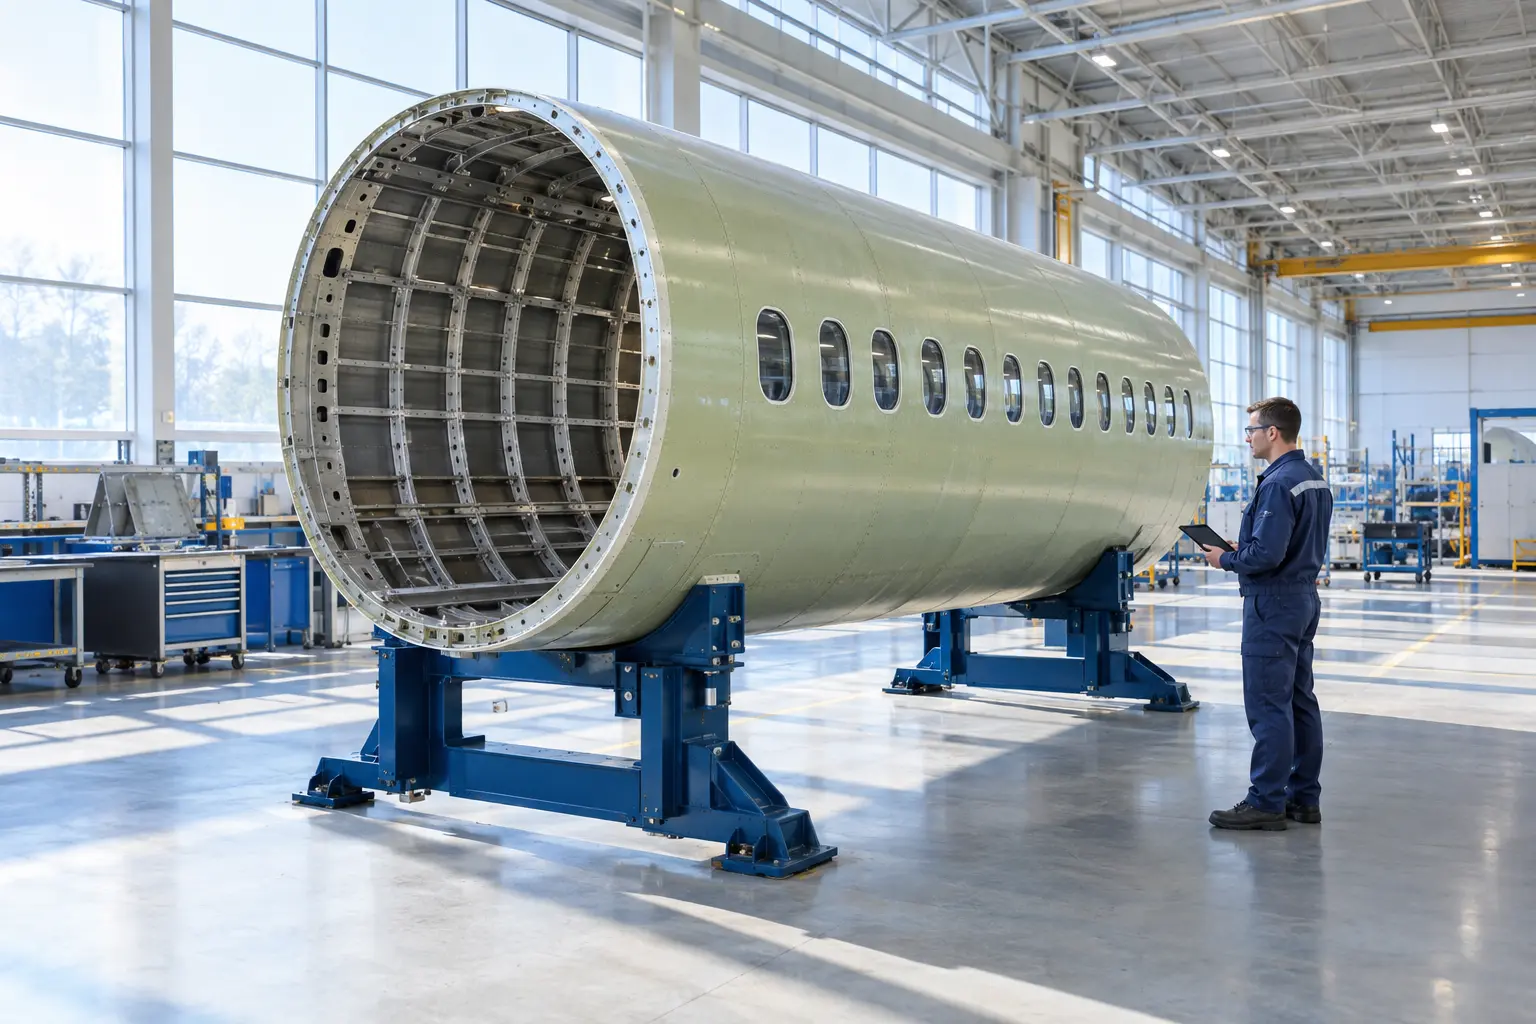
Простыми словами логика отрасли такова. Есть небольшое количество главных производителей, которых называют OEM (original equipment manufacturer) — они собирают готовый самолет и несут ответственность за его сертификацию. Под ними работает пирамида поставщиков нескольких уровней: поставщики первого уровня (Tier 1) отгружают крупные модули — двигатели, крылья, секции фюзеляжа, бортовые системы; поставщики второго и третьего уровней делают детали, материалы, крепления и электронику. В современном широкофюзеляжном самолете миллионы деталей, и ни один производитель не делает их все сам.
Несколько фактов, которые помогают почувствовать масштаб:
- Цена зависит от модели, комплектации и контракта; старый каталожный прайс не является актуальной ценой сделки.
- Разработка нового самолёта требует значительных затрат, испытаний и сертификации; универсального срока для всех программ нет.
- За 2025 год Airbus и Boeing вместе поставили 1 393 коммерческих самолёта — сумму их официальных годовых показателей.
Отсюда вытекает главная особенность отрасли: чрезвычайно высокий порог входа. Нужны капитал, технологии, сертификация и доверие авиакомпаний, поэтому рынок остается очень концентрированным.
Крупнейшие авиапроизводители: дуэт Airbus и Boeing
Airbus и Boeing доминируют в сегменте больших коммерческих самолётов. По итогам 2025 года Airbus сообщил о 793 поставках, а Boeing — о 600. Это поставленные самолёты за календарный год, а не заказы или количество машин в мировом парке.
Airbus
Airbus возник как европейский консорциум, чтобы противостоять американским гигантам, и со временем превратился в крупнейшего производителя пассажирских самолетов мира по годовым поставкам. Главные сборочные площадки расположены во Франции (Тулуза), Германии (Гамбург), а также в США и Китае. Флагманские продукты — семейство узкофюзеляжных A320neo, ставшее бестселлером отрасли, и широкофюзеляжные A330neo и A350. Производство A380 завершено, но он до сих пор эксплуатируется крупными перевозчиками.
Помимо коммерческой авиации, Airbus имеет подразделения оборонной техники, вертолетов и космических систем, поэтому в рейтингах aerospace-компаний по совокупной выручке корпорация занимает самые высокие позиции.
Boeing
Boeing — американский производитель, известный семействами 737, 747, 777 и 787 Dreamliner. Важно не путать массовость среди реактивных пассажирских лайнеров с количеством всех самолётов, включая лёгкую авиацию. Основные предприятия по сборке коммерческих самолётов Boeing находятся в штатах Вашингтон и Южная Каролина.
Кризис 737 MAX, производственные трудности и регуляторный контроль влияли на поставки Boeing. В отчёте за 2025 год компания зафиксировала рост поставок до 600 против 348 в 2024 году. Оборонный, космический и сервисный бизнес следует анализировать отдельно: их наличие не гарантирует компенсации убытков коммерческого подразделения.
Другие игроки большой авиации
Китайская COMAC производит узкофюзеляжный C919, для которого CFM поставляет двигатель LEAP-1C. Бразильская Embraer производит региональные реактивные самолёты E-Jets и E-Jets E2; вместимость зависит от модели и компоновки салона. Программа C Series компании Bombardier стала Airbus A220, а Bombardier сосредоточилась на бизнес-джетах. Среди других производителей деловой авиации — Gulfstream и Dassault, вертолётов — Airbus Helicopters, Leonardo и Bell.
Кто делает двигатели: «узкое место» отрасли
Авиадвигатели — технологически сложные и дорогие системы. Среди ключевых производителей для большой коммерческой авиации — GE Aerospace, Safran, Rolls-Royce и Pratt & Whitney. Часть программ реализуется через совместные предприятия, поэтому простое сложение долей отдельных компаний может дать двойной счёт.
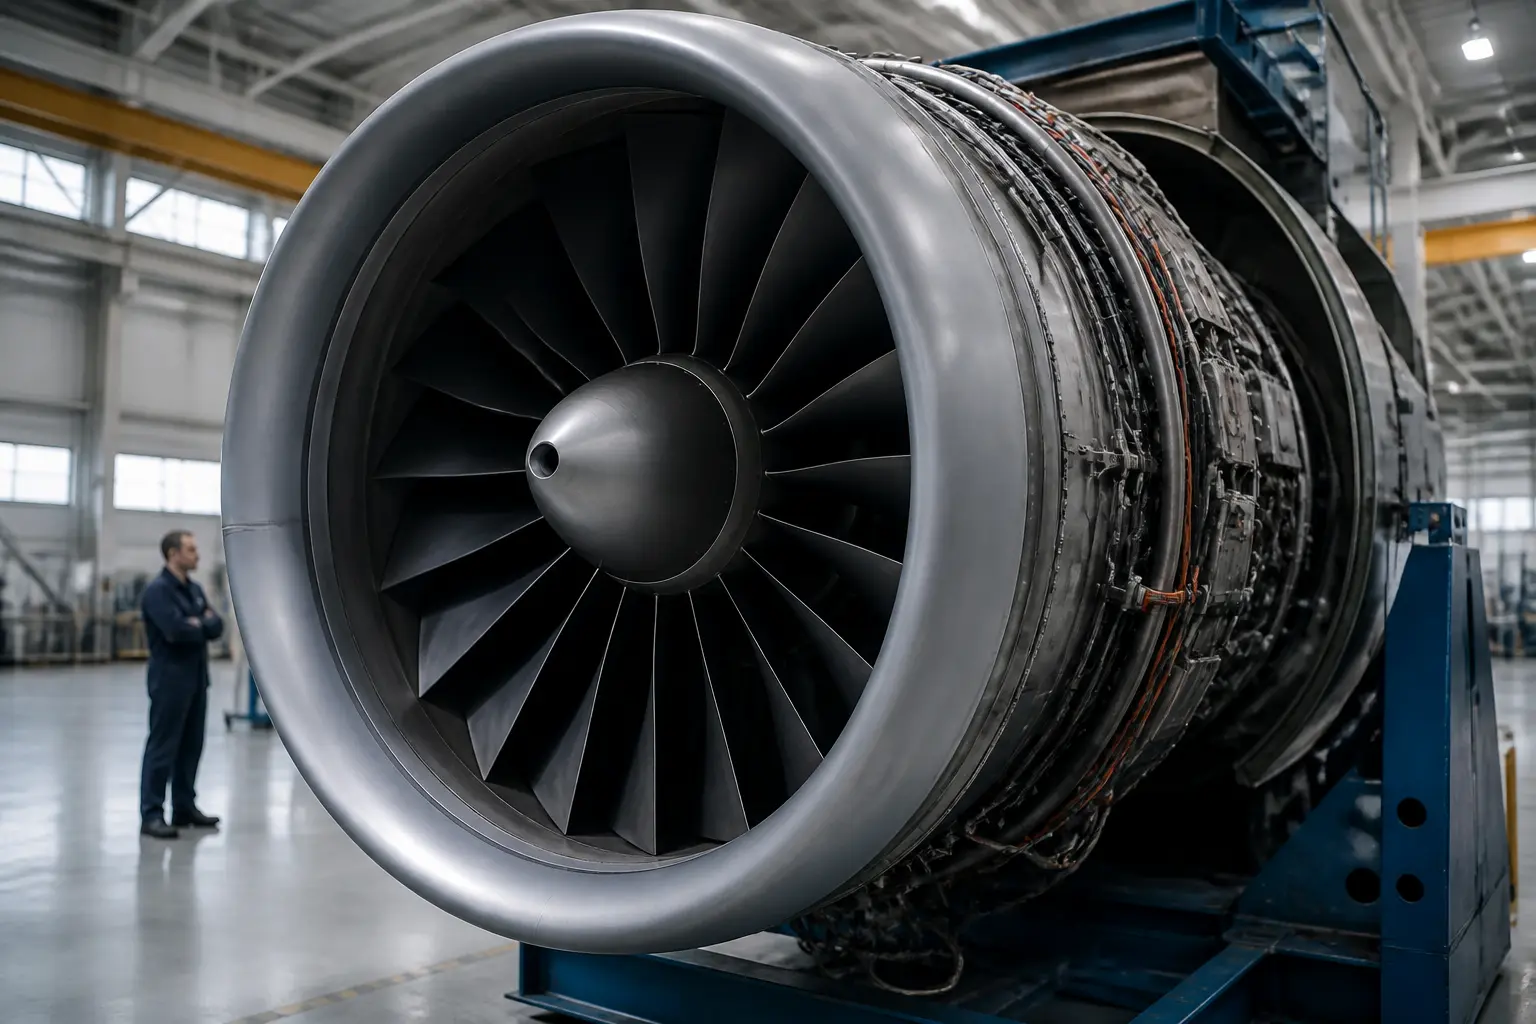
CFM International — совместное предприятие GE Aerospace и Safran. По данным CFM, LEAP-1A используется на A320neo, LEAP-1B — на 737 MAX, LEAP-1C — на C919. Rolls-Royce поставляет двигатели семейства Trent для широкофюзеляжных самолётов. У Pratt & Whitney отдельная программа GTF: PW1100G-JM для A320neo, PW1500G для A220 и PW1900G для E-Jets E2; эти применения приведены партнёром программы MTU. Pratt & Whitney и Rolls-Royce не являются участниками CFM.
Региональная, деловая и вертолётная авиация имеют собственные семейства двигателей и круг поставщиков. Работающая в этом сегменте компания не обязательно является небольшой: крупные группы могут одновременно выпускать продукцию для нескольких типов летательных аппаратов.
Задержка поставок двигателей может сдерживать выпуск готовых самолётов, но она не является единственной возможной причиной: важны также аэроструктуры, другие компоненты и производственные мощности. Для эксплуатанта имеют значение расход топлива, сроки ремонта, запасные двигатели и условия сервисного договора. Продажа двигателя и последующее обслуживание — разные источники дохода, прибыльность которых зависит от программы и этапа её развития.
Поставщики компонентов и цепочки поставок
Третий слой отрасли — компании, имена которых пассажиры почти никогда не слышат, хотя без них самолет не взлетит. Вот самые важные категории с примерами:
- Аэроструктуры. Spirit AeroSystems была известным независимым поставщиком фюзеляжей 737, но 8 декабря 2025 года Boeing завершил её приобретение. Поэтому этот пример аутсорсинга требует исторической датировки. Среди других производителей аэроструктур — GKN Aerospace.
- Авионика и бортовые системы. Honeywell, Collins Aerospace (часть RTX), Thales и Garmin поставляют пилотажные комплексы, навигацию, связь и системы управления.
- Механические системы. Safran (шасси, тормоза, электрика), Liebherr-Aerospace (гидравлика, кондиционирование), Parker Hannifin и Eaton (топливные и гидравлические системы).
- Материалы. Алюминиевые сплавы, титан и композиты — это отдельные отрасли, где ключевыми являются металлургические и химические компании; по данным производителей, композиты составляют около 50% массы планера Boeing 787 и 53% структуры Airbus A350.
- Интерьер. Сиденья, кухни, санузлы, системы развлечений — сегмент с десятками специализированных производителей, где даже такая мелочь, как сиденье бизнес-класса, может стоить десятки тысяч долларов.
Авиационная цепочка поставок международная и связывает производителей материалов, деталей, модулей и готовых самолётов. Задержка критического компонента или проблема качества может повлиять на всю программу. Поэтому расположение заводов, резервные источники поставок и обеспеченность персоналом важны наряду с заявленной производственной мощностью.
Положение поставщика первого уровня само по себе не означает более высокой прибыльности или меньшего риска. Для анализа нужны данные о клиентах, контрактах, расходах на разработку, качестве и зависимости от конкретных авиапрограмм. Сертификационные требования являются барьером входа, но одновременно создают расходы и ответственность для действующих участников.
Глобальные отраслевые рейтинги: как измеряют размер компаний
Запрос «largest aerospace companies» дает разные ответы в зависимости от того, какой показатель взять за основу. Рейтинг по каждому критерию будет выглядеть по-разному, поэтому стоит понимать их логику.
| Показатель | Что показывает | Кто обычно лидирует |
|---|---|---|
| Выручка (аэрокосмический сегмент) | Общий масштаб бизнеса | Airbus, Boeing, RTX, Lockheed Martin, GE Aerospace |
| Поставки коммерческих самолетов за год | Реальный производственный ритм | Airbus и Boeing с большим отрывом от остальных |
| Портфель заказов (backlog) | Будущая загрузка производства | Airbus и Boeing, в двигателях — CFM International |
| Рыночная капитализация | Оценка инвесторами | Меняется с биржевыми колебаниями |
| Количество сотрудников | Трудоемкость и присутствие | Крупные корпорации с оборонными подразделениями |
Несколько нюансов, которые помогают правильно читать такие рейтинги. Во-первых, оборонные и космические компании — Lockheed Martin, Northrop Grumman, RTX — часто обгоняют «гражданские» имена по выручке, хотя не выпускают пассажирских лайнеров. Если вас интересует именно коммерческая авиация, фильтруйте рейтинг по соответствующему сегменту. Во-вторых, количество поставленных самолетов и денежный объем — разные вещи: сотня узкофюзеляжных машин может стоить меньше, чем несколько десятков широкофюзеляжных. В-третьих, данные за разные годы нельзя смешивать: кризисы отдельных программ резко меняют расклад сил.
Отраслевые обзоры полезны для первоначального знакомства с рынком, но их рейтинги зависят от года и методологии. Для сравнения компаний следует обращаться к годовым отчётам и пояснениям сегментов. Открытые сообщения Airbus и Boeing о поставках за 2025 год приведены выше; их нельзя подменять количеством новых заказов.
Статистика и открытые данные: где искать надежные цифры
Одна из практических проблем читателя — понять, какой статистике верить. В интернете много пересказов, но первичных источников мало. Вот проверенные направления поиска открытых данных:
- Официальные ежемесячные отчеты Airbus и Boeing о заказах и поставках — это самая точная статистика коммерческого производства.
- Международная организация гражданской авиации ICAO и ассоциация IATA — данные о перевозках, парке самолетов и прогнозы отрасли; базовый обзор доступен на сайте IATA.
- Государственные регуляторы — FAA в США и EASA в Европе — публикуют данные о сертификации, серийном производстве и безопасности полетов.
- Биржевая отчетность публичных компаний (10-K, годовые отчеты) — самый детальный источник о выручке, марже и портфеле заказов.
- Профильные базы флота, например Cirium или ch-aviation, агрегируют данные о каждом борту; частично они платные, но дают уникальную детализацию.
Советуем руководствоваться простым правилом: любую цифру о количестве самолетов, заказах или рыночной доле проверяйте по первичному источнику и указывайте, за какой год она приведена. В отрасли, где портфель заказов меняется ежеквартально, статистика трехлетней давности может быть уже историей.
Как это работает: от заказа до сдачи самолета
Авиакомпания или лизингодатель заказывает самолёты с определёнными сроками и комплектацией. Выбор двигателя возможен лишь там, где программа предусматривает альтернативы: например, для A320neo предлагаются LEAP и GTF. Производитель согласует графики с поставщиками; сроки изготовления разных деталей и модулей различаются.
На финальной линии соединяют основные секции и устанавливают системы. После сборки проводят наземные и лётные проверки, приёмку и передачу самолёта заказчику. Время физической сборки не равно ожиданию поставки: между заказом и передачей могут пройти годы из-за очереди, особенностей программы и изменений графика.
Краткий ориентир для тех, кто изучает отрасль
Сведем карту отрасли к практической памятке. Планеры больших лайнеров — Airbus и Boeing, региональные — Embraer, китайский вызов — COMAC. Двигатели — GE Aerospace и Safran, в том числе через CFM, а также Rolls-Royce и Pratt & Whitney с собственными программами. Крупные системы — Honeywell, Collins Aerospace, Thales, Safran. Более широкие рейтинги aerospace добавят оборонные имена: Lockheed Martin, RTX, Northrop Grumman. Если нужны цифры — начинайте с официальных отчетов производителей и IATA, а рейтинги профильных изданий используйте как каркас, уточняя год и методологию.
Часто задаваемые вопросы
Кто больше — Airbus или Boeing?
За 2025 год Airbus поставил 793 коммерческих самолёта, Boeing — 600. Это сравнение по поставкам. Для сравнения выручки нужно отдельно определить, идёт ли речь о коммерческом сегменте или всей группе, и учесть валюту отчётности.
Почему новые производители почти не появляются?
Программа нового самолета стоит миллиарды долларов, требует многолетней сертификации и доверия авиакомпаний к сервисной поддержке. Поэтому даже Китай с государственной поддержкой движется к полноценной конкуренции десятилетиями.
Делает ли Украина что-то для мирового авиапрома?
Украинский авиапром связан, в частности, с транспортными самолётами «Антонова» и авиадвигателями «Мотор Сич». Исторические компетенции следует отличать от текущего производства: состояние предприятий и конкретных программ в условиях войны нужно проверять по датированным сообщениям. Без таких данных нельзя оценивать объём доступных мощностей или сроки восстановления.