Когда инвестор покупает иностранные облигации или фонд получает доход по зарубежным ценным бумагам, в цепочке расчётов могут участвовать Euroclear, Clearstream, национальный депозитарий или сеть кастодианов. Euroclear — одна из ключевых глобальных инфраструктур, но не обязательный посредник в каждой трансграничной сделке.
- Euroclear что это такое: простыми словами о сложной инфраструктуре
- История Euroclear: от кризиса до глобального депозитария
- Как работает Euroclear: ключевые механизмы и участники
- Платежи и поставка против платежа (DVP)
- Данные и корпоративные действия
- Брокеры и клиринговые узлы
- Банки, фонды и финансовые системы: роль Euroclear в более широкой экосистеме
- Euroclear бизнес-модель: на чём зарабатывает депозитарий
- Рыночная инфраструктура и связи: как Euroclear взаимодействует с другими депозитариями
- Euroclear факты: масштаб, безопасность и регулирование
- Euroclear примеры: как выглядит типичная операция
- Пример 1: покупка еврооблигаций через брокера
- Пример 2: получение дивидендов по иностранным акциям
- Ограничения и риски, о которых стоит знать
- Практические выводы для участников рынка
Euroclear что это такое: простыми словами о сложной инфраструктуре
Euroclear — название группы инфраструктурных компаний. Euroclear Bank является международным центральным депозитарием (ICSD) и банком специального назначения, а другие компании группы работают как национальные CSD. Они обеспечивают учёт, расчёты и обслуживание активов; правовая модель владения и момент перехода прав зависят от инструмента и юрисдикции.
Euroclear Bank специализируется на международных и трансграничных операциях и даёт клиентам единую точку доступа к ценным бумагам многих рынков. Это упрощает цепочку, но не всегда устраняет потребность в местных CSD, кастодианах или счетах: доступ часто реализуется именно через связи с локальной инфраструктурой.
Euroclear не является биржей: он не сводит заявки и не определяет рыночную цену. Его системы выполняют постторговые функции — сопоставление инструкций, расчёт, учёт и обслуживание активов. Механизм DVP существенно снижает риск потери основной суммы, но не является гарантией исполнения любой сделки.
История Euroclear: от кризиса до глобального депозитария
Компания родилась из хаоса. В конце 1960-х годов объём торговли еврооблигациями резко вырос, но расчёты оставались ручными. Сертификаты физически перевозили между континентами, часто терялись или задерживались, что приводило к массовым сбоям. В 1968 году нью-йоркский банк Morgan Guaranty Trust Company запустил в Брюсселе систему, которая позволила хранить сертификаты в одном месте и переводить права собственности бухгалтерскими записями. Так появилось название Euroclear — «европейский клиринг».
В 1972 году пользователи системы приобрели её у Morgan Guaranty, а в дальнейшем корпоративная структура неоднократно менялась. Сегодня верхней холдинговой компанией группы является Euroclear Holding SA/NV; Euroclear SA/NV владеет международным и национальными депозитариями группы. Актуальную структуру стоит проверять на официальной странице Euroclear.
Сегодня Euroclear Bank — это бельгийский банк со специальной лицензией, выполняющий роль ICSD. Именно он открывает счета клиентам со всего мира. А Euroclear UK & International, Euroclear France и другие обслуживают внутренние рынки соответствующих стран. История компании — это непрерывное расширение от узкоспециализированного решения до критически важного звена мировой финансовой системы.
Как работает Euroclear: ключевые механизмы и участники
Понимание бизнес-модели требует рассмотрения трёх уровней: участники, счета и потоки данных. Участниками Euroclear могут быть только профессиональные организации — банки, брокеры, инвестиционные фонды, центральные депозитарии. Физическое лицо не может напрямую открыть счёт в Euroclear. Оно работает через своего брокера или банк, который, в свою очередь, является клиентом депозитария.
Платежи и поставка против платежа (DVP)
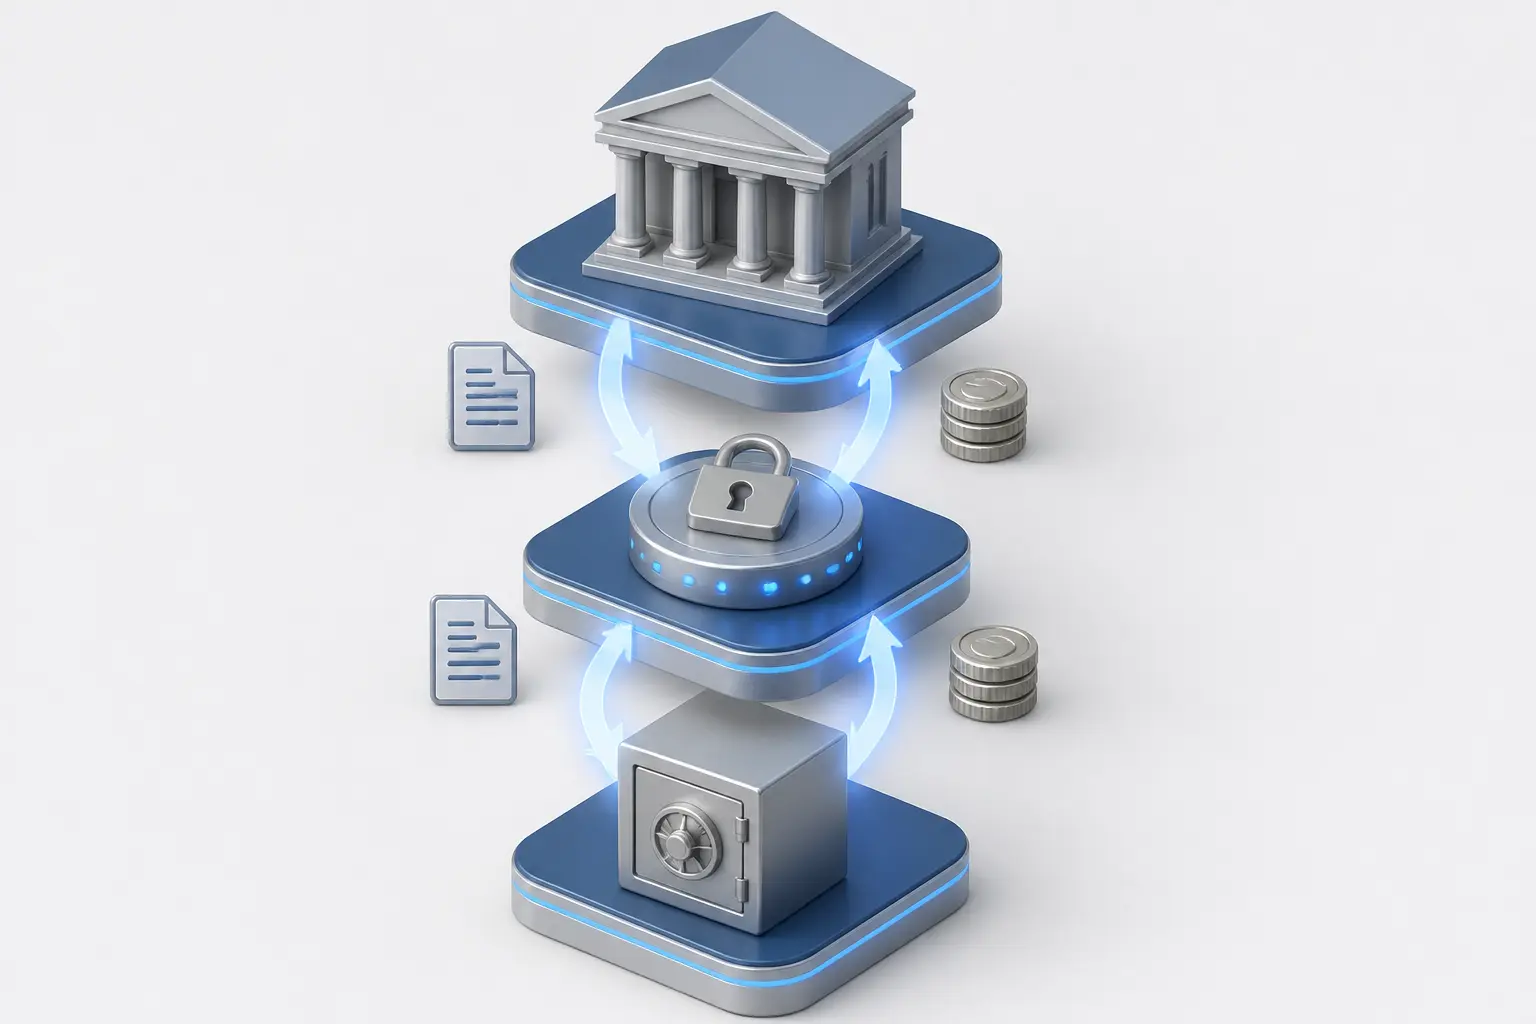
Механизм «поставка против платежа» (Delivery versus Payment, DVP) связывает перевод ценных бумаг с денежным расчётом на дату расчёта. Если условия не выполнены, инструкция может остаться незавершённой или перейти к процедурам управления неисполнением. Euroclear Bank проводит международные DVP-расчёты преимущественно в коммерческих банковских деньгах на счетах Euroclear Bank; национальные CSD группы могут рассчитываться в деньгах соответствующего центрального банка через T2S и другие системы.
Практический пример: кастодианы покупателя и продавца подают совместимые инструкции. На дату расчёта система проверяет позиции и ликвидность и связывает движение актива с платежом. Операция завершается только после выполнения правил системы; возможны задержки из-за расхождений инструкций, нехватки ценных бумаг или денег.
Данные и корпоративные действия
Помимо расчётов, компании группы предоставляют сервисы корпоративных действий: собирают и сверяют информацию от эмитентов и агентов, распространяют её участникам и обрабатывают выплаты или выбор опций. Конечный учёт инвестора обычно ведёт его брокер или кастодиан, поэтому Euroclear не всегда видит лицо конечного владельца.
Ошибка или задержка в корпоративном действии может иметь значительные финансовые последствия. Для обмена сообщениями используют стандартизированные форматы, в частности ISO 15022 и ISO 20022, но конкретный канал и сервис зависят от рынка и типа события. Автоматизация уменьшает операционный риск, а не устраняет юридические и налоговые особенности.
Брокеры и клиринговые узлы
Брокеры редко взаимодействуют с Euroclear напрямую. Обычно цепочка выглядит так: брокер заключает сделку на бирже или внебиржевом рынке, затем передаёт её клиринговому брокеру или центральному контрагенту (CCP). Тот неттирует позиции и направляет окончательные инструкции в Euroclear. Такая архитектура уменьшает количество операций и повышает ликвидность.
Для внутренних рынков, где Euroclear выступает как национальный CSD, брокеры могут быть прямыми участниками. Например, в Бельгии или Франции брокерская компания может напрямую подавать расчётные инструкции в Euroclear Belgium или Euroclear France после торгов на Euronext.
Банки, фонды и финансовые системы: роль Euroclear в более широкой экосистеме
Euroclear не существует в вакууме. Его стабильность напрямую влияет на банки, инвестиционные фонды и даже центральные банки. Коммерческий банк, выступающий кастодианом для своих клиентов, открывает счёт в Euroclear, чтобы получить доступ к международным инструментам. Благодаря этому банк может предложить клиентам покупку иностранных акций или еврооблигаций без необходимости создавать собственную инфраструктуру в каждой стране.
Для инвестиционных фондов и кастодианов Euroclear может централизовать часть международных позиций, отчётности и мобилизации обеспечения. Однако не все активы каждого фонда хранятся на одном счёте: структура зависит от рынков, регулирования, кастодианской модели и политики диверсификации.
Отдельная роль — управление обеспечением. Сервис Collateral Highway помогает участникам находить и перемещать приемлемые активы для репо, деривативов и других обеспеченных операций. Он повышает эффективность использования залога, но системный риск зависит также от контрагентов, ликвидности, оценки и правил центральных банков и клиринговых организаций.
Euroclear бизнес-модель: на чём зарабатывает депозитарий
Euroclear получает комиссии за расчёты, хранение и обслуживание активов, корпоративные действия, управление обеспечением, фонды, налоговые и технологические сервисы. Точная тарифная модель различается между юридическими лицами группы, рынками и видами активов; custody fee не обязательно является единым процентом от рыночной стоимости.
Euroclear Bank также получает процентный доход от банковской деятельности и размещения ликвидности в пределах регуляторных ограничений. Это существенная часть финансовой модели, но её не следует описывать как «неттинг ликвидности»: неттинг сокращает потребность в расчётах, а процентный доход возникает от денежных остатков и инвестиций.
Бизнес имеет сильный эффект масштаба: высокая постоянная стоимость технологий, киберустойчивости и регуляторного соответствия распределяется на большой объём операций. В то же время Euroclear не является естественной монополией: он конкурирует и взаимодействует с Clearstream, национальными CSD, кастодианами и другими инфраструктурами. По актуальным материалам Euroclear, группа хранила активы примерно на €40,7 трлн и обработала 331 млн транзакций стоимостью €1 162 трлн за отчётный период, указанный в этих материалах.
Рыночная инфраструктура и связи: как Euroclear взаимодействует с другими депозитариями
Euroclear не работает изолированно. Для обеспечения глобального покрытия он создал сеть связей (links) с более чем 40 национальными депозитариями. Самый известный пример — «Мост» (Bridge) между Euroclear Bank и его главным конкурентом Clearstream. Через этот мост участники одного ICSD могут рассчитываться по сделкам с участниками другого, как будто они находятся в единой системе.
Связь с национальным CSD часто реализуется через счёт Euroclear Bank или его кастодиана в местной инфраструктуре. В многоуровневой модели эмитент или CSD может видеть номинального держателя, а детализированный учёт прав инвесторов ведётся ниже в цепочке. Однако называть Euroclear «формальным собственником» универсально некорректно: правовой статус зависит от местного законодательства и типа счёта.
Такая архитектура создаёт юридические нюансы. В случае банкротства одного из посредников защита прав конечного инвестора зависит от законодательства конкретной юрисдикции. Именно поэтому Euroclear настаивает на гармонизации норм через такие инициативы, как Женевская конвенция о ценных бумагах.
Euroclear факты: масштаб, безопасность и регулирование
Масштаб лучше оценивать по датированной отчётности. В актуальном обзорном материале Euroclear указывает 331 млн обработанных транзакций общей стоимостью €1 162 трлн и €40,7 трлн активов на хранении. Эти показатели относятся к группе и конкретному отчётному периоду; их не следует смешивать с дневными показателями только Euroclear Bank или выдавать за постоянную величину.
Euroclear является системно важной финансовой инфраструктурой. Конкретные юридические лица группы имеют разных регуляторов; Euroclear Bank как бельгийское кредитное учреждение и ICSD находится, в частности, под надзором Национального банка Бельгии и в европейской регуляторной системе. Формулировки о надзоре надо привязывать к конкретной компании, а не к бренду группы в целом.
Интересный факт: несмотря на название, Euroclear давно вышел за пределы Европы. На его счетах учитываются ценные бумаги из Азии, Америки, Африки. Однако регуляторный центр тяжести остаётся в ЕС, что иногда создаёт напряжённость с третьими странами, особенно в сфере признания депозитариев.
Euroclear примеры: как выглядит типичная операция
Рассмотрим два сценария, чтобы закрепить понимание.
Пример 1: покупка еврооблигаций через брокера
- Инвестор даёт поручение своему брокеру в Украине купить еврооблигации выпуска «XYZ» на сумму 100 000 долларов США.
- Брокер заключает сделку с контрагентом (например, крупным международным банком) на внебиржевом рынке.
- Оба брокера передают детали сделки своим кастодианам — банкам, которые являются прямыми участниками Euroclear.
- Кастодианы направляют в Euroclear Bank встречные инструкции на поставку ценных бумаг против платежа.
- На дату расчёта система проверяет совместимость инструкций, доступность ценных бумаг и ликвидности в соответствии с правилами сервиса.
- Если условия выполнены, система проводит DVP-расчёт: движение ценных бумаг связывается с денежным платежом. Это уменьшает principal risk, но не устраняет все кредитные, ликвидные и операционные риски.
- Кастодиан покупателя отражает облигации на счёте брокера, а тот — на счёте конечного инвестора.
После подачи совместимых инструкций обработка может быть автоматизированной, но срок зависит от наличия активов и денег, дедлайнов и правил рынка. Стандартный цикл для конкретного инструмента может быть T+1, T+2 или другим; фактическое завершение не следует обещать «за считанные минуты».
Пример 2: получение дивидендов по иностранным акциям
- Пенсионный фонд владеет акциями немецкой компании, которые хранятся в Euroclear Bank.
- Компания объявляет дивиденды и перечисляет общую сумму на счёт Euroclear Bank как номинального держателя.
- Euroclear Bank, используя данные о корпоративном действии, распределяет средства между всеми участниками, на счетах которых учитываются эти акции на дату закрытия реестра.
- Кастодиан фонда получает дивиденды и зачисляет их на счёт фонда, часто с учётом удержанного налога (если применяется).
Здесь ключевую роль играет точность данных: любая ошибка в идентификации владельцев приведёт к задержке или неправильному распределению.
Ограничения и риски, о которых стоит знать
При всей технологической мощи Euroclear не является панацеей. Во-первых, он не устраняет риск контрагента полностью: если кастодиан или брокер обанкротится между датой сделки и датой расчёта, может возникнуть сбой. Во-вторых, существует операционный риск: сбой программного обеспечения или кибератака могут парализовать расчёты на часы или дни.
Юридический риск связан с многоуровневой структурой владения. В случае ареста активов или санкционных ограничений возникает вопрос: кто является конечным владельцем и защищены ли его права? Именно поэтому профессиональные инвесторы тщательно изучают юрисдикцию, в которой открыт счёт номинального держателя.
Наконец, стоит помнить о санкционных рисках. Euroclear, как европейская компания, обязана выполнять санкционные режимы ЕС. Это может привести к блокировке счетов или запрету на расчёты по определённым инструментам, даже если конечный инвестор не является объектом санкций, но цепочка владения проходит через подсанкционное лицо.
Практические выводы для участников рынка
Для банка или фонда выбор депозитария — это не просто сравнение тарифов. Это оценка надёжности, скорости расчётов, качества обработки корпоративных действий и способности работать в кризисных ситуациях. Euroclear остаётся стандартом де-факто для трансграничных операций, но не единственным возможным решением.
Для бизнеса, который регулярно работает с международными ценными бумагами, доступ к Euroclear, Clearstream, местному CSD или соответствующей кастодианской сети может быть важен. Оптимальная схема зависит от инструментов, рынков, стоимости, регулирования и риска концентрации; Euroclear не является универсально обязательным каналом.
Для частного инвестора практический совет прост: поинтересуйтесь у своего брокера, через какого кастодиана и какой депозитарий хранятся ваши активы. Это даст вам понимание уровня защиты ваших прав и скорости получения доходов.