Когда одна группа объединяет доли в японском телеком-операторе, контроль над разработчиком процессорной архитектуры и многомиллиардные технологические инвестиции, её сложно отнести к одной привычной категории. SoftBank Group официально определяет себя как стратегический инвестиционный холдинг; это не банк и не телеком-оператор, хотя телекоммуникационные активы остаются частью группы.
Ниже разберёмся, кто стоит за SoftBank, как формировалась группа, из чего состоит её бизнес-модель, почему некоторые ставки принесли десятки миллиардов долларов прибыли, а другие — такие же миллиарды убытков, и чем эта история полезна тем, кто хочет понимать азиатские компании и современный венчурный капитал.
- Что такое SoftBank и кому принадлежит компания
- История SoftBank: от дистрибьютора софта до холдинга
- Крах доткомов и урок на десятилетие
- Ставка на Alibaba
- Как телеком стал фундаментом группы
- Vision Fund и ставка на венчурный капитал
- Arm и движение в сторону искусственного интеллекта
- Как работает бизнес-модель SoftBank
- Чем SoftBank отличается от других азиатских технологических гигантов
- Краткие ответы на частые вопросы
- SoftBank — это банк?
- Кто владелец SoftBank?
- SoftBank и SoftBank Corp — одна компания?
- Почему у SoftBank такие резкие колебания прибыли?
- Чем известен Масаёси Сон?
- Что стоит вынести из истории группы
Что такое SoftBank и кому принадлежит компания
SoftBank Group Corp. — японский публичный холдинг со штаб-квартирой в Токио, акции которого торгуются на Prime Market Токийской фондовой биржи. Основатель, председатель и CEO Масаёси Сон остаётся крупнейшим акционером: по состоянию на 31 марта 2026 года его доля составляла 32,73%. Остальные акции принадлежат институциональным и частным инвесторам.
Важно различать две сущности, которые часто путают. SoftBank Group — это материнский холдинг, владеющий инвестициями и долями в десятках компаний. SoftBank Corp. (SoftBank Япония) — отдельная публичная компания, телеком-оператор, предоставляющий мобильную и фиксированную связь внутри Японии. Материнский холдинг сохраняет контрольный пакет оператора, но сам оператор — лишь одна, хоть и стабильная, часть большой структуры.
Состав группы меняется из-за покупок, продаж и переоценки инвестиций. По состоянию на 2026 год среди ключевых составляющих SoftBank Group — контрольный пакет Arm, доля в SoftBank Corp., прямые инвестиции и портфели SoftBank Vision Funds. Исторические активы, в частности Alibaba и Sprint, не следует подавать как неизменную часть текущей структуры.
- SoftBank Corp. — мобильная и широкополосная связь в Японии;
- Arm Holdings — британский разработчик архитектуры процессоров;
- SoftBank Vision Fund — крупнейшие венчурные фонды в мире;
- доли в сотнях технологических компаний — от Alibaba до стартапов ранних стадий;
- бейсбольная команда Fukuoka SoftBank Hawks и ряд сервисных активов.
Такой набор выглядит эклектично, но за ним стоит последовательная логика: сначала заработать на распространении технологий, затем — на инфраструктуре, а дальше — на владении долями в тех, кто создаёт технологии будущего.
История SoftBank: от дистрибьютора софта до холдинга
Компанию Nihon SoftBank основал Масаёси Сон 3 сентября 1981 года как дистрибьютора пакетного программного обеспечения для персональных компьютеров. Название передавало идею «банка программного обеспечения» — инфраструктуры для информационного общества. Издательский бизнес компания запустила в 1982 году.
В 1990-х история бренда совершила первый скачок. Компания запустила компьютерные журналы и выставки, купила американского издателя Ziff-Davis и организатора выставки COMDEX. Это дало два актива одновременно: денежный поток и, что важнее, доступ к информации о том, куда движется технологическая индустрия.
Второй скачок — интернет. В середине 1990-х Сон вместе с партнёрами создал Yahoo Japan, который стал одним из самых посещаемых порталов страны. Примерно тогда же SoftBank начал системно инвестировать в молодые интернет-компании — и именно этот период заложил будущую венчурную ДНК группы.
Крах доткомов и урок на десятилетие
После краха доткомов рыночная стоимость SoftBank резко снизилась, а оценка состояния Масаёси Сона сократилась на десятки миллиардов долларов. Точные цифры зависят от даты и методики, поэтому популярную оценку в $70 млрд не стоит подавать как бухгалтерский убыток. Компания продолжила работу и в последующие годы развила широкополосный и телекоммуникационный бизнес.
Ставка на Alibaba
В 2000 году SoftBank инвестировал в Alibaba. Эта доля стала одним из самых успешных активов группы и позже позволила привлекать значительные средства через продажу и другие способы монетизации. Официальная история SoftBank подтверждает год инвестиции, но популярные детали о мгновенном решении и точной начальной сумме лучше не подавать без первичного документа сделки.
Как телеком стал фундаментом группы
В 2006 году SoftBank приобрёл Vodafone K.K. и вышел на японский рынок мобильной связи. Операция была масштабной и в значительной степени долговой, но её корректнее описывать по документам сделки, не называя без источника «крупнейшей сделкой с кредитным рычагом в Азии». В дальнейшем актив стал основой нынешней отдельно листингованной SoftBank Corp.
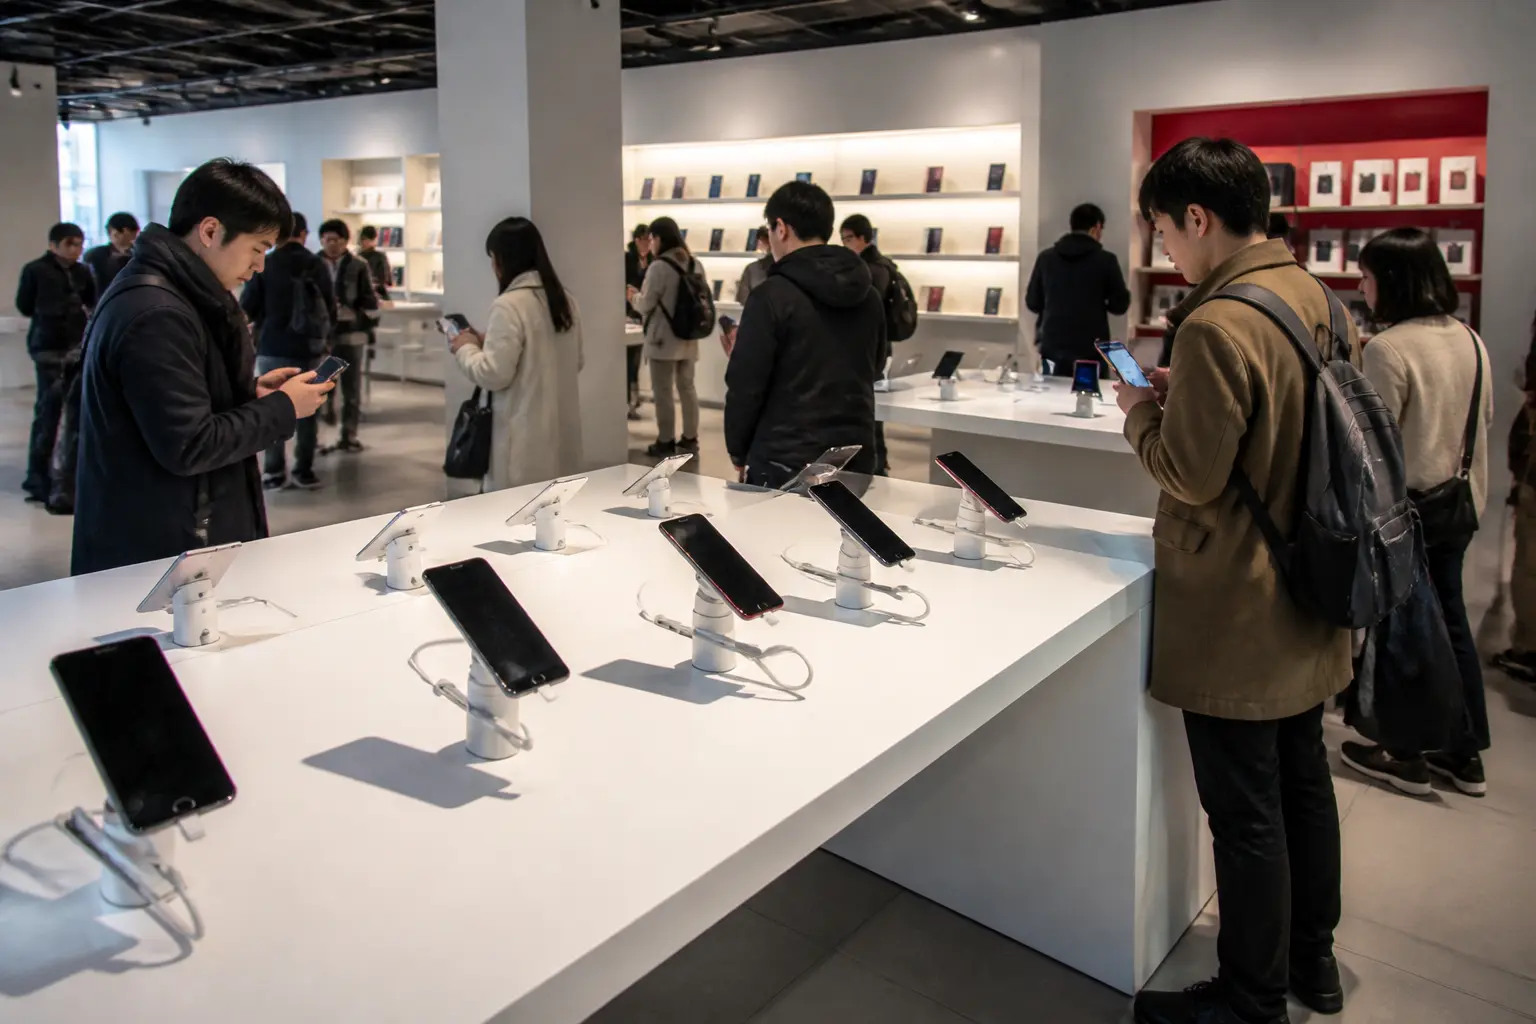
Ставка оказалась удачной по двум причинам. Во-первых, SoftBank агрессивно снизил тарифы и начал отбирать клиентов у NTT DoCoMo и KDDI. Во-вторых, компания получила эксклюзив на iPhone в Японии в 2008 году — и это изменило расклад сил на рынке на много лет. Мобильное подразделение превратилось в машину по генерации наличности, которая обслуживает долги холдинга и финансирует новые инвестиции.
В 2013 году SoftBank приобрёл контроль над Sprint. В апреле 2020 года Sprint объединился с T-Mobile US и перестал быть дочерней компанией SoftBank Group; вместо этого группа получила пакет акций объединённой компании, который впоследствии частично монетизировала. Поэтому это был выход из контроля над оператором, а не одномоментный полный выход из инвестиции.
Vision Fund и ставка на венчурный капитал
В 2017 году состоялось первое крупное закрытие SoftBank Vision Fund 1 с обязательствами более $93 млрд. Среди инвесторов были SoftBank Group, Public Investment Fund Саудовской Аравии, Mubadala, Apple, Foxconn, Qualcomm и Sharp. Позже появился Vision Fund 2. Размер фондов и состав инвесторов следует брать из их отчётности, а не обобщать как взносы лишь двух государственных фондов.
Стратегия фонда отличалась от классического венчура. Вместо небольших чеков в десятки стартапов — огромные инвестиции в очевидных лидеров рынков: райдхейлинг, общие офисы, логистика, финтех, искусственный интеллект. Идея заключалась в том, чтобы капиталом «додавить» победителя: стартап с миллиардным финансированием может годами работать в минус, уничтожая конкурентов ценой.
Результаты оказались противоречивыми:
- успешные ставки — доли в ведущих райдхейлинг- и логистических платформах Азии принесли значительные прибыли после их размещений на бирже;
- WeWork стал одним из крупнейших убыточных кейсов SoftBank: группа вкладывала акционерный и долговой капитал, финансировала реструктуризацию и признавала обесценение. Для точной суммы нужно различать инвестиции, кредитные обязательства, покупку акций и бухгалтерские убытки за конкретный отчётный период; универсальная цифра «более $10 млрд» смешивает разные показатели.
- пандемийный всплеск 2021 года дал фондам рекордные квартальные прибыли, а падение технологических акций 2022-го — рекордные квартальные убытки в истории корпоративной Японии.
Практический вывод из этого опыта: модель «побеждает тот, у кого больше капитала» работает на рынках с сильным сетевым эффектом, но катастрофически бьёт по инвестору, когда бизнес-модель компании оказывается порочной сама по себе. WeWork показал, что деньги не лечат отсутствие юнит-экономики.
Arm и движение в сторону искусственного интеллекта
В 2016 году SoftBank приобрёл британскую Arm примерно за £24 млрд. Arm разрабатывает и лицензирует процессорные технологии; по данным компании, её технология используется более чем в 99% смартфонов. Запланированная продажа Arm компании NVIDIA была прекращена в 2022 году из-за значительных регуляторных препятствий, а в сентябре 2023-го Arm провела IPO на Nasdaq; SoftBank сохранил контрольный пакет.
В стратегии SoftBank Arm является ключевой вычислительной платформой, а Vision Funds и прямые инвестиции дают доступ к компаниям в сфере ИИ. В 2024–2026 годах группа также расширяла инвестиции в OpenAI и инфраструктурные проекты вроде Stargate. Поскольку обязательства и фактические взносы отличаются, актуальные суммы нужно сверять с последней отчётностью.
Как работает бизнес-модель SoftBank
Если описать механику группы одной схемой, она выглядит так:
- Операционный бизнес (мобильная связь, широкополосный интернет, смежные сервисы) генерирует стабильный денежный поток и дивиденды.
- Денежный поток и активы используются как залог для привлечения капитала — SoftBank традиционно работает с высокой долговой нагрузкой.
- Привлечённый капитал инвестируется в технологические компании напрямую или через Vision Fund.
- Успешные инвестиции монетизируются через IPO или продажу долей, а выручка обслуживает долг и финансирует следующий круг ставок.
Это создаёт характерную черту холдинга: его финансовая отчётность качается значительно сильнее, чем у обычных корпораций. В кварталы роста технологических рынков SoftBank показывает миллиардные прибыли, в кварталы падения — такие же убытки, хотя операционный телеком-бизнес в Японии остаётся стабильным. Инвесторы даже используют для группы метрику чистой стоимости активов, а не классические показатели прибыли, потому что компания по сути ближе к инвестиционному фонду, чем к промышленной корпорации.
Ещё одна деталь модели — длинный горизонт. Масаёси Сон регулярно ссылается на стратегию, рассчитанную на 300 лет, и действительно принимает решения с горизонтом в десятилетия. В то же время критики указывают на обратную сторону: концентрацию решений в руках одного человека, агрессивное использование кредитного рычага и зависимость стоимости группы от циклов технологического рынка.
Чем SoftBank отличается от других азиатских технологических гигантов
SoftBank Group отличается от производственных и торговых корпораций тем, что основной бизнес материнской компании — управление портфелем инвестиций. В то же время в группе есть операционные дочерние компании, в частности Arm, а SoftBank Corp. работает с конечными клиентами в Японии. Поэтому утверждение, что группа «почти ничего не производит и не продаёт», слишком упрощает её структуру.
Для читателя, который изучает азиатские компании, это важный пример другой корпоративной философии: бизнес строится не вокруг продукта, а вокруг видения технологических циклов — ПК, интернет, мобильная связь, искусственный интеллект — и каждый раз группа пытается купить себе место в центре следующей волны до того, как она станет очевидной.
Краткие ответы на частые вопросы
SoftBank — это банк?
Нет. Слово «bank» в названии — метафора с 1981 года: «банк программного обеспечения». Компания никогда не была банком в финансовом смысле, хотя из-за масштабных инвестиций и долговых инструментов ведёт себя местами как инвестиционный институт.
Кто владелец SoftBank?
Компания публичная, её акции торгуются в Токио. Крупнейший акционер — основатель Масаёси Сон; по состоянию на 31 марта 2026 года ему принадлежало 32,73% акций. Доля меняется, поэтому её следует датировать.
SoftBank и SoftBank Corp — одна компания?
Нет. SoftBank Group — материнский инвестиционный холдинг. SoftBank Corp. — дочерний телеком-оператор в Японии, акции которого отдельно котируются на бирже.
Почему у SoftBank такие резкие колебания прибыли?
Основная часть стоимости группы — пакеты акций технологических компаний, которые переоцениваются вместе с рынком. Изменение котировок портфеля на миллиарды долларов в плюс или минус за квартал — нормальная ситуация для этой модели.
Чем известен Масаёси Сон?
Масаёси Сон — основатель, председатель и CEO SoftBank Group. Он учился в Калифорнийском университете в Беркли, построил бизнес от дистрибуции программного обеспечения до глобального инвестиционного холдинга и известен ранней инвестицией в Alibaba, созданием Vision Fund и ставкой на Arm и инфраструктуру ИИ.
Что стоит вынести из истории группы
История SoftBank показывает, как крупные асимметричные ставки могут резко менять стоимость портфеля — и вверх, и вниз. Alibaba принесла группе значительную стоимость, тогда как WeWork вызвал большие убытки. Для оценки такого холдинга нужны не только прибыль за квартал, но и структура NAV, долг, условия фондов, концентрация активов и способность финансировать новые обязательства.