Індексний фонд дає змогу через один інструмент отримати частку в наборі цінних паперів, який відстежує визначений індекс. Фонд усе одно потребує правил, операційного управління й контролю, але не будує портфель на постійному виборі окремих переможців.
Саме таке просте рішення змінило поведінку мільйонів приватних інвесторів. За даними Morningstar, у 2024 році активи пасивних фондів уперше перевищили активи активних у Сполучених Штатах. Як це працює в Україні та світі, які є ризики та кому це справді підходить — розберемо далі. На загальний рівень ставок і ліквідність у системі впливає центральний банк та його монетарна політика.
- Що таке індексний фонд: визначення та суть
- Як працює індексний фонд: механізм відстеження
- Помилка відстеження
- Переваги індексних фондів: чому вони стали масовими
- Недоліки та ризики індексних фондів
- Різновиди індексних фондів: від широкого ринку до вузьких секторів
- Як вибрати індексний фонд: практичні критерії
- Коефіцієнт витрат (expense ratio)
- Тип реплікації
- Розмір фонду та ліквідність
- Помилка відстеження
- Індексні фонди в Україні: доступні інструменти
- Індексний фонд простими словами: аналогія для розуміння
- Індексний фонд: факти, які варто знати
- Практичні поради для початківця
- Часті запитання про індексні фонди
- Чи можна втратити всі гроші в індексному фонді?
- Яка мінімальна сума для старту?
- Індексний фонд чи ETF — що краще?
- Чи потрібно платити податки з індексних фондів в Україні?
- Підсумковий чекліст для вибору індексного фонду
Що таке індексний фонд: визначення та суть
Індексний фонд — взаємний або біржовий фонд, який прагне відтворити дохідність визначеного ринкового індексу. Він може купувати всі папери індексу або репрезентативну вибірку, а окремі фонди використовують деривативи. Тому склад фонду не завжди буквально збігається з індексом.
Ключове поняття — відстеження за правилами. Керуючий виконує ребалансування, керує грошовими потоками, корпоративними діями та операційними ризиками. Дохідність фонду може відхилятися від індексу через витрати, податки, метод реплікації, час операцій і ринкову ціну ETF.
Такі фонди можуть бути організовані як взаємні фонди (mutual funds) або як біржові фонди (ETF). Основна відмінність — ETF торгуються на біржі як звичайні акції, а взаємні фонди купуються безпосередньо через керуючу компанію за ціною на кінець дня. Для короткострокової частини портфеля інвестори часто обирають money market fund як інструмент для тимчасового розміщення коштів.
Як працює індексний фонд: механізм відстеження
Робота індексного фонду базується на принципі реплікації. Є два основні методи:
- Фізична реплікація. Фонд купує всі папери індексу або репрезентативну вибірку. Повна реплікація намагається відтворити ваги, а вибіркова допускає відмінності, щоб зменшити витрати чи працювати з менш ліквідними ринками.
- Синтетична реплікація. Фонд використовує деривативи (свопи) для відтворення дохідності індексу. Це дешевший спосіб для складних або малоліквідних ринків, але додає ризик контрагента.
Багато великих фондів розвинених ринків використовують фізичну реплікацію. Наприклад, VOO утримує акції для відстеження S&P 500. Інвестор юридично володіє акцією фонду, а сам фонд — базовими активами; це не те саме, що пряме володіння кожною акцією індексу.
Помилка відстеження
Жоден фонд не повторює індекс ідеально. Середню різницю дохідності часто називають tracking difference, а tracking error зазвичай описує мінливість цих відхилень у часі. На результат впливають комісії, податки, вибірка паперів, ребалансування та операційні витрати; прийнятний рівень залежить від індексу й структури фонду.
Переваги індексних фондів: чому вони стали масовими
Популярність індексних фондів — не випадковість. Їхні переваги прямо випливають із простоти конструкції.
- Низькі комісії. Оскільки не потрібно платити аналітикам за вибір акцій, річна плата за управління може становити 0.03–0.20% від активів. Для порівняння, активні фонди часто беруть 1–2%.
- Широка диверсифікація. Купуючи один індексний фонд на широкий ринок, ви інвестуєте одразу в сотні компаній різних секторів. Це зменшує вплив проблем окремої компанії на ваш портфель.
- Прозорість правил. Методологія індексу зазвичай оприлюднена, а фонд розкриває портфель із певною періодичністю. Фактичні позиції можуть змінюватися через ребалансування, грошові потоки, корпоративні події та вибіркову реплікацію.
- Простота. Не потрібно вивчати фінансову звітність, стежити за новинами чи вгадувати ринок. Інвестування зводиться до регулярного придбання частки фонду.
Низькі витрати стали однією з причин поширення індексних фондів. За SPIVA U.S. Year-End 2025, 89,93% фондів категорії All Large-Cap відстали від S&P 500 за 15 років. Це історичний результат конкретної категорії й періоду, а не гарантія майбутньої переваги будь-якого індексного фонду.
Недоліки та ризики індексних фондів
Попри очевидні плюси, індексні фонди не є ідеальним рішенням для всіх ситуацій. Розуміння обмежень допоможе уникнути розчарувань.
- Відсутність автоматичного захисту від падіння. Якщо базовий ринок падає, індексний фонд зазвичай рухається разом із ним. Активний фонд може змінювати позиції лише в межах свого мандата; така свобода не гарантує захисту від падіння.
- Концентрація у великих компаніях. Багато індексів зважені за капіталізацією, тому кілька гігантів можуть займати значну частку портфеля. Наприклад, у S&P 500 десятка найбільших компаній може становити понад 30%.
- Обмежена гнучкість. Ви не можете виключити з портфеля компанію, яка вам не подобається, або додати перспективну, якої немає в індексі.
- Вплив на ринок. Вплив пасивного інвестування на ліквідність, корпоративне управління та ціноутворення залишається предметом досліджень. Однозначний висновок для всіх ринків і періодів був би надмірним.
Для інвестора, який не готовий до просідань у 20–30%, навіть ідеальний індексний фонд може стати джерелом стресу. Важливо зіставляти свою толерантність до ризику з природою інструменту.
Різновиди індексних фондів: від широкого ринку до вузьких секторів
Сьогодні існують індексні фонди практично на будь-який смак. Ось основні категорії:
| Тип фонду | Що відстежує | Приклад індексу |
|---|---|---|
| Широкого ринку | Увесь фондовий ринок країни або регіону | S&P 500, FTSE All-World |
| Секторальний | Окрему галузь економіки | S&P 500 Information Technology |
| Облігаційний | Державні або корпоративні облігації | Bloomberg US Aggregate Bond |
| Міжнародний | Ринки за межами своєї країни | MSCI EAFE |
| Факторний (smart beta) | Акції з певними характеристиками (вартість, якість, моментум) | MSCI USA Value Weighted |
Широкий фонд може спростити диверсифікацію, але пропорція акцій, облігацій і валюти залежить від мети, строку, податків та здатності переносити збитки. Кількість фондів сама по собі не визначає якість портфеля.
Як вибрати індексний фонд: практичні критерії
Вибір конкретного фонду — це не лише про індекс. Важливі технічні деталі, які безпосередньо впливають на ваш результат.
Коефіцієнт витрат (expense ratio)
Це щорічна плата за управління, виражена у відсотках від активів. Для одного й того самого індексу вона може відрізнятися в рази. Наприклад, фонд на S&P 500 може мати коефіцієнт 0.03% (VOO) або 0.09% (SPY). На горизонті 20 років різниця у 0.06% призведе до помітної різниці в кінцевому капіталі.
Тип реплікації
Фізична реплікація зменшує залежність від своп-контрагента, але має власні витрати, операційні ризики й можливе кредитування цінних паперів. Синтетичний фонд додає ризик контрагента, який може бути обмежений заставою та правилами фонду. Вибір потребує читання проспекту, а не універсального правила.
Розмір фонду та ліквідність
Розмір фонду може впливати на ризик закриття, але спред ETF залежить також від ліквідності базових активів і роботи маркетмейкерів. Перевіряйте активи фонду, обсяг торгів, спред, премію або дисконт до NAV та умови створення й погашення паїв.
Помилка відстеження
Подивіться на історичну різницю між дохідністю фонду та індексу. Стабільно низька помилка відстеження свідчить про якісне управління. Дані можна знайти на сайті провайдера або в аналітичних сервісах.
Індексні фонди в Україні: доступні інструменти
Для резидента України доступ до іноземних ETF залежить від брокера, способу поповнення рахунку, валютних обмежень НБУ та правил конкретної біржі. Ці умови змінюються, тому їх потрібно перевіряти безпосередньо перед операцією.
На різних ринках доступні ETF від Vanguard, iShares, SPDR та інших провайдерів. Перед купівлею важливо перевірити, яка юридична особа брокера обслуговує рахунок, який регулятор її контролює, де зберігаються активи, які є комісії, валютні обмеження та податкові наслідки.
Назва продукту або його місцева реєстрація не доводять, що він точно відстежує потрібний індекс. Перевіряйте проспект, структуру активів, ліквідність, витрати, депозитарну схему та звітність конкретного фонду.
Індексний фонд простими словами: аналогія для розуміння
Уявіть, що ви хочете купити кошик із 500 різних фруктів, але не бажаєте ходити по всьому ринку й вибирати кожен окремо. Ви просто купуєте готовий набір, де всі фрукти вже є в правильній пропорції. Індексний фонд — це такий самий готовий кошик, тільки замість фруктів там акції компаній.
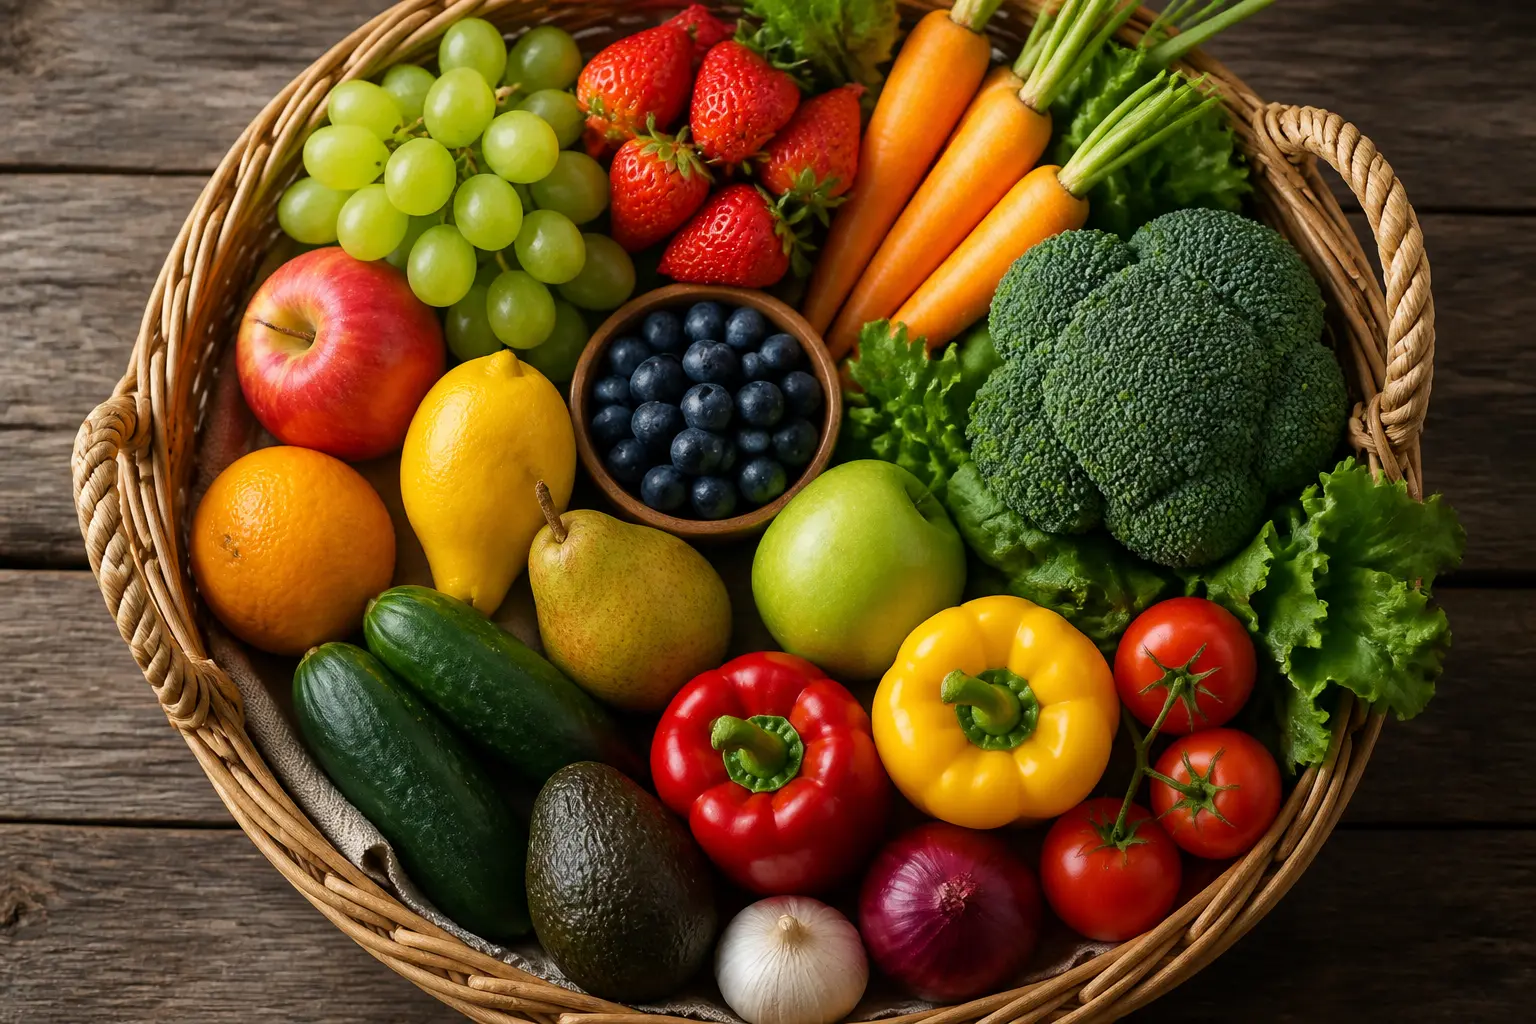
Тепер уявіть, що ціна цього кошика змінюється щодня залежно від того, скільки коштують фрукти всередині. Якщо фрукти в середньому дорожчають — ваш кошик теж дорожчає. Вам не потрібно вгадувати, який фрукт виросте в ціні: ви просто володієте всім ринком одразу.
Ця конструкція спрощує доступ до диверсифікованого портфеля, але не гарантує збереження або зростання капіталу: результат залежить від вибраного індексу, строку, витрат і ринку.
Індексний фонд: факти, які варто знати
Кілька цифр і фактів, що допомагають усвідомити масштаб явища:
- Перший індексний фонд для приватних інвесторів запустив Vanguard у 1976 році. Його засновник Джек Богл запропонував ідею, яку спочатку висміювали як «шлях посередності». Сьогодні Vanguard Group керує активами на понад 8 трильйонів доларів.
- У 2024 році глобальні активи ETF перевищили 13 трильйонів доларів. Значна частина цих коштів припадає саме на індексні продукти.
- Комісії деяких фондів впали до нуля. Наприклад, Fidelity пропонує кілька індексних взаємних фондів з нульовою платою за управління, заробляючи на інших послугах.
- Індексні фонди доступні не лише на акції. Існують фонди на облігації, нерухомість (REIT), сировинні товари та навіть криптовалюти.
Практичні поради для початківця
Якщо ви вирішили спробувати індексне інвестування, ось кілька кроків, які допоможуть уникнути типових помилок:
- Визначте мету та горизонт. Ризик залежить від активів усередині фонду: фонд акцій може бути непридатним для короткої цілі, тоді як облігаційний індексний фонд має інший профіль. Універсального мінімального строку немає.
- Оберіть брокера з доступом на потрібні ринки. Перевірте наявність ліцензії, комісії, зручність інтерфейсу та підтримку українських податкових реалій.
- Почніть із широкого ринкового ETF. Наприклад, фонд на всесвітній індекс акцій (FTSE All-World, MSCI ACWI) дасть миттєву диверсифікацію.
- Регулярні внески можуть зменшити залежність результату від однієї дати входу й дисциплінувати заощадження, але не усувають ринковий ризик і не гарантують кращої дохідності порівняно з одноразовою інвестицією.
- Заздалегідь визначте допустимий ризик і план дій під час падіння. Історична дохідність широких ринків не гарантує відновлення конкретного індексу в потрібний вам строк.
Пам’ятайте: наведена інформація має загальний характер і не є індивідуальною інвестиційною рекомендацією. Перед ухваленням рішень варто проконсультуватися з фінансовим радником.
Часті запитання про індексні фонди
Чи можна втратити всі гроші в індексному фонді?
Індексний фонд може зазнати великого збитку, а вузький, секторний або борговий фонд має специфічні ризики. Повна втрата для широко диверсифікованого фонду акцій є малоймовірною, але минула історія не створює гарантії; окремо існують ризики закриття фонду, контрагента й операційної інфраструктури.
Яка мінімальна сума для старту?
Багато брокерів дозволяють купувати дробові частки ETF, тому почати можна з еквівалента 10–50 доларів. Для взаємних фондів мінімальний поріг може бути вищим, але часто знижується за регулярних поповнень.
Індексний фонд чи ETF — що краще?
Індексний фонд описує стратегію відстеження індексу, а ETF — юридичну й торгову форму; ETF може бути й активним. Акції ETF торгуються протягом дня та можуть мати спред і відхилення від NAV, тоді як паї взаємного фонду зазвичай виконуються за розрахованою наприкінці дня NAV. Порівнювати потрібно витрати, податки, доступ і структуру конкретних продуктів.
Чи потрібно платити податки з індексних фондів в Україні?
Так, інвестиційний прибуток оподатковується. Загальна ставка ПДФО становить 18%, а для доходів 2025 року загальна ставка військового збору — 5%; оподаткування дивідендів та окремих операцій може відрізнятися. Деталі залежать від типу доходу, юрисдикції та податкового статусу, тому їх слід перевірити для конкретної операції.
Підсумковий чекліст для вибору індексного фонду
Перш ніж натиснути кнопку «Купити», переконайтеся, що:
- Ви розумієте, який індекс відстежує фонд і чи відповідає він вашій стратегії.
- Коефіцієнт витрат порівняний з фондами на той самий індекс і в тій самій юрисдикції.
- Ви розумієте метод реплікації, використання деривативів і кредитування цінних паперів.
- Помилка відстеження стабільно низька.
- Розмір, спред, ліквідність базових активів і ризик закриття фонду прийнятні для вашої операції.
- Строк і допустимий збиток відповідають активам усередині фонду.
Індексний фонд — зрозумілий спосіб прагнути дохідності вибраного індексу за вирахуванням витрат і відхилень відстеження. Його придатність залежить від індексу, структури фонду, податків, горизонту та ризику інвестора; універсально кращої стратегії для всіх немає.