- Чому обмін токенів без книги ордерів став можливим
- Що таке liquidity pool простими словами
- Математика автоматичного маркет-мейкера
- Як стати постачальником ліквідності та що дають LP-токени
- Непостійні втрати: головний ризик провайдера ліквідності
- Різновиди пулів ліквідності та їхні особливості
- Класичні пули з постійним добутком
- Концентрована ліквідність
- Пули стейблкоїнів та кривих стейблобмінів
- Пули з кількома токенами
- Як оцінити платформу перед внесенням ліквідності
- Практичні приклади використання пулів ліквідності
- Часті помилки початківців та як їх уникнути
- Чи варто використовувати пули ліквідності: алгоритм рішення
- Як розвивається технологія пулів ліквідності
Чому обмін токенів без книги ордерів став можливим
У традиційній торгівлі покупець і продавець зустрічаються через книгу ордерів — реєстр заявок на купівлю чи продаж за певною ціною. Такий механізм використовують централізовані криптобіржі та деякі децентралізовані майданчики. Автоматичні маркет-мейкери (AMM) запропонували іншу модель: угода виконується зі смартконтрактом за заданою формулою, без центрального оператора, який вручну узгоджує заявки. Саме тому дедалі більше трейдерів звертають увагу на децентралізовані біржі DEX як альтернативу класичним майданчикам.
Одним із рішень стали пули ліквідності — смартконтракти, що зберігають резерви цифрових активів і дають змогу визначати ціну обміну за математичною формулою. AMM-пули лежать в основі багатьох децентралізованих бірж (DEX); у кредитуванні та синтетичних активах пули теж застосовують, але їхня роль і механіка залежать від конкретного протоколу.
Розуміння того, як функціонує liquidity pool, необхідне не лише трейдерам. Будь-який власник цифрових активів, який користується гаманцями і біржами, рано чи пізно стикається з цим механізмом — навіть якщо обирає лише найпростіші операції свопу.
Що таке liquidity pool простими словами
У найстислішому визначенні — це резервуар із двома (або більше) видами токенів, заблокованих у смартконтракті. Користувачі, які бажають обміняти один актив на інший, взаємодіють не з конкретним контрагентом, а з цим резервуаром. Ціна формується алгоритмічно, залежно від співвідношення кількості токенів у пулі.
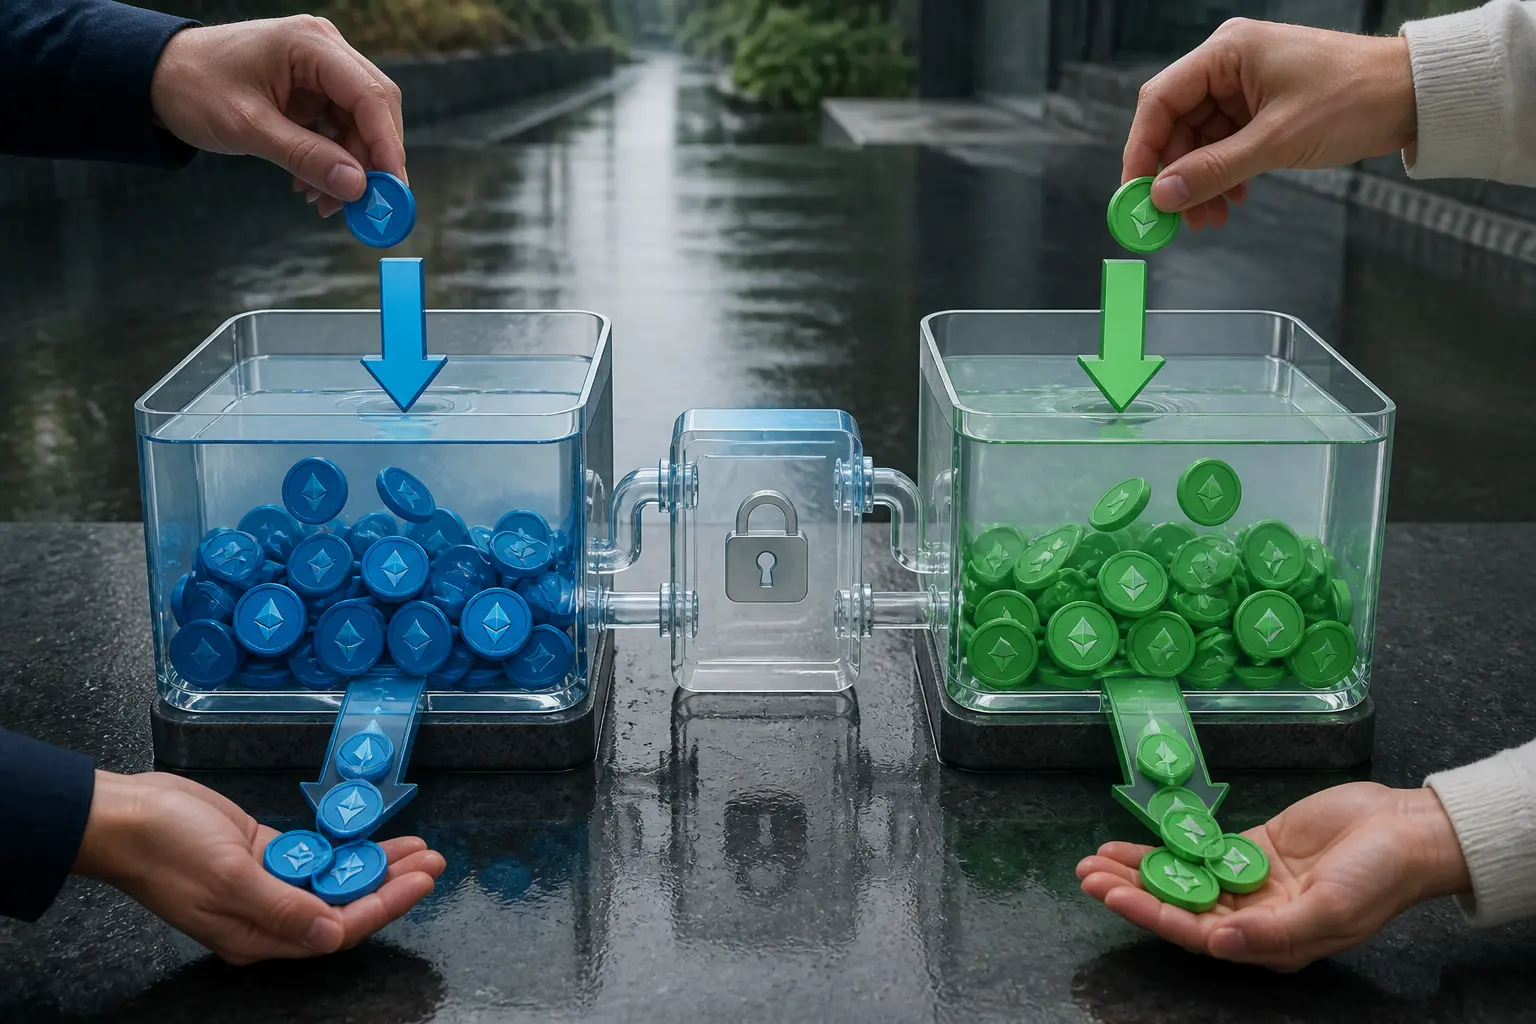
Постачальники ліквідності — користувачі, які вносять свої токени в пул — можуть отримувати частку комісій від обмінів. У класичних AMM, зокрема Uniswap v2, внесок представляють взаємозамінні LP-токени. У моделях із концентрованою ліквідністю представлення може бути іншим: наприклад, позиція Uniswap v3 оформлюється як NFT.
Ключова відмінність від централізованих систем: немає посередника, який би контролював кошти. Смартконтракт виконує правила, прописані в коді, і зазвичай їх можна перевірити публічно. Проте ця автономія має зворотний бік — помилки в коді або експлойти смартконтрактів стали причиною значних втрат у DeFi-протоколах.
Математика автоматичного маркет-мейкера
Багато класичних AMM, зокрема Uniswap v2, використовують модель постійного добутку. Формула проста: x × y = k, де x і y — резерви токенів у пулі. За моделлю Uniswap v2 добуток резервів після обміну не повинен зменшуватися; через торгову комісію фактичне значення k з часом може зростати.
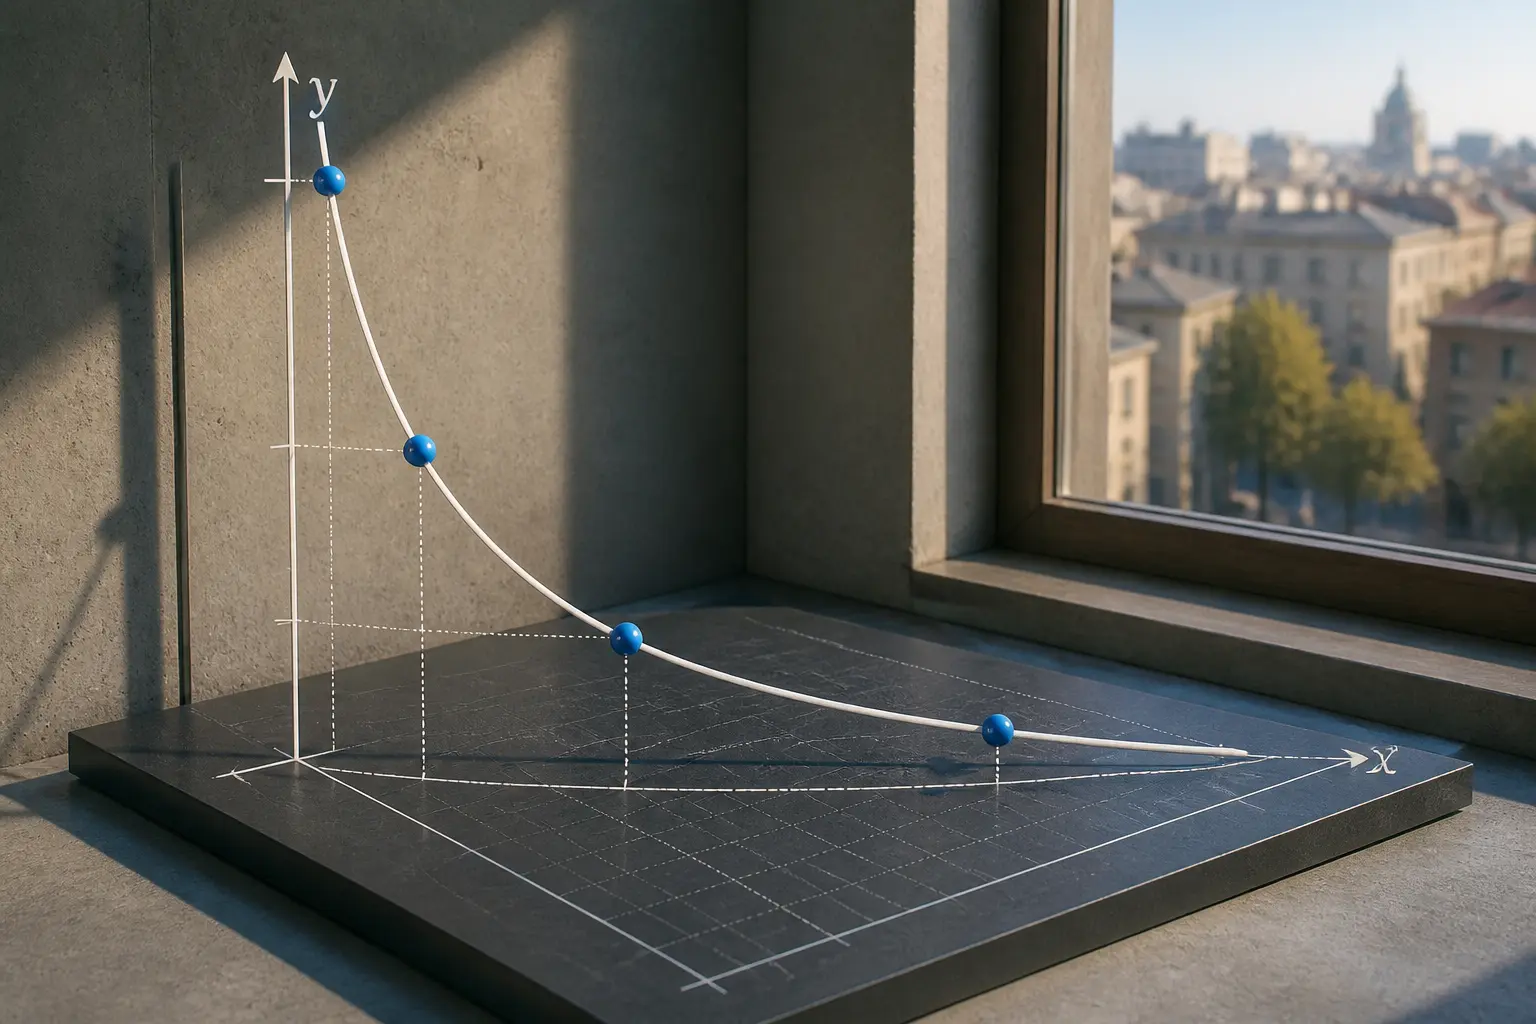
Коли трейдер обмінює токен A на токен B, він додає певну кількість A в пул і забирає відповідну кількість B. Щоб добуток x × y зберігався рівним k, кількість виведеного токена B має бути меншою за ту, яку б дав прямий пропорційний обмін. Різниця й створює ціновий зсув (slippage), який зростає з обсягом угоди відносно розміру пулу.
Розглянемо спрощений приклад без торгової комісії. Припустімо, пул містить 1000 ETH і 2 000 000 USDC, тому k = 2 000 000 000. Трейдер додає 10 ETH. За формулою постійного добутку в пулі має залишитися приблизно 1 980 198 USDC, тож трейдер отримає близько 19 802 USDC замість 20 000 за початковим співвідношенням. Різниця показує ціновий вплив угоди; у реальній операції результат додатково зменшить комісія.
Розмір і розподіл комісії залежать від протоколу, версії та конкретного пулу. Наприклад, у Uniswap v2 базова комісія за обмін становить 0,30%, а в Uniswap v3 існують різні рівні комісій. Перед внесенням ліквідності потрібно перевірити параметри обраного пулу та те, яка частина збору належить постачальникам ліквідності.
Як стати постачальником ліквідності та що дають LP-токени
Процедура внесення коштів уніфікована в більшості протоколів, хоча деталі інтерфейсу відрізняються. Користувач обирає пару токенів, підтверджує дозвіл смартконтракту на використання своїх активів (approve), вносить еквівалентну вартість обох токенів і отримує LP-токени на свою адресу.
У пулах, які випускають взаємозамінні LP-токени, вони є токенізованим підтвердженням частки. Такі токени можуть виконувати кілька функцій:
- фіксують право на виведення відповідної частки резервів плюс накопичені комісії;
- можуть бути передані іншій адресі, що фактично еквівалентно передачі прав на частку пулу;
- часто використовуються як забезпечення в протоколах кредитування або для стейкінгу в фермах доходу (yield farming).
Важливо розуміти: LP-токен не прив’язаний до фіксованої кількості кожного з токенів пари. При виведенні ліквідності користувач отримує поточну частку резервів, яка може складатися з іншого співвідношення токенів, ніж при внесенні. Це безпосередньо пов’язано з явищем, відомим як непостійні втрати.
Непостійні втрати: головний ризик провайдера ліквідності
Термін «impermanent loss» (часто перекладають як непостійні або тимчасові втрати) вводить в оману. Йдеться не про тимчасове явище, яке обов’язково зникне, а про порівняльне збідніння позиції провайдера ліквідності відносно простого утримання (hodling) токенів поза пулом.
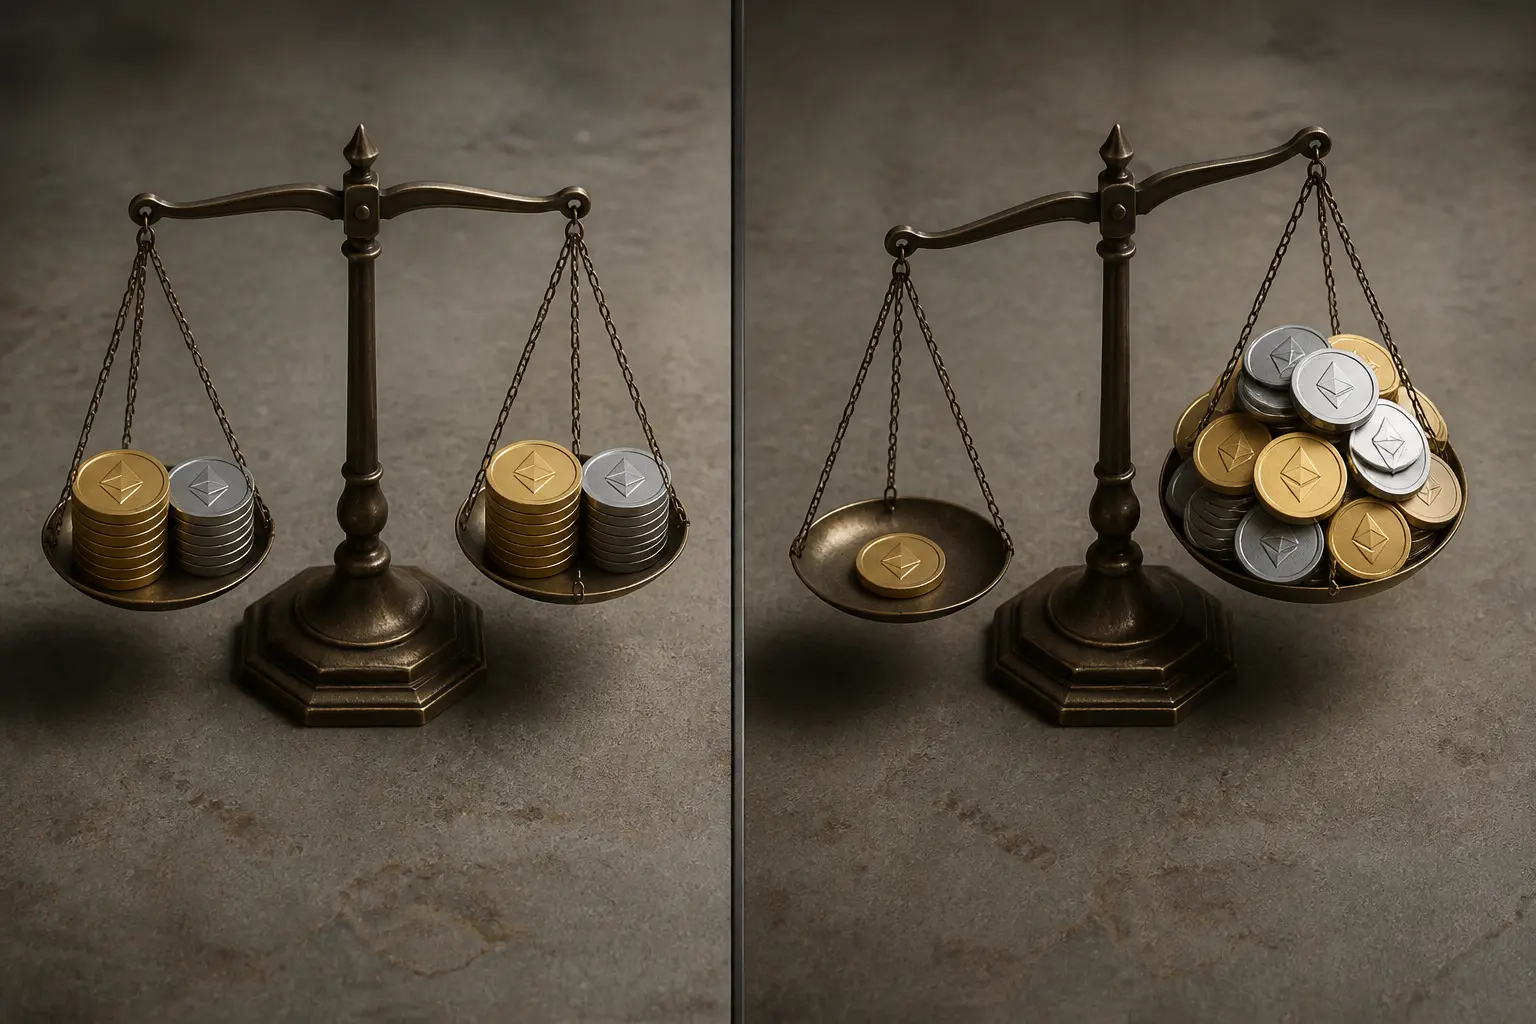
Механізм простий. Постачальник вносить пару токенів у співвідношенні 50/50 за вартістю. Якщо ціна одного з токенів різко змінюється відносно іншого, арбітражники коригують баланс пулу, доки ціна в ньому не вирівняється з ринковою. У результаті пул містить більше подешевшалого токена й менше подорожчалого. При виведенні ліквідності користувач отримує комбінацію, загальна вартість якої нижча, ніж якби він просто зберігав ці токени окремо.
Розмір непостійних втрат залежить від зміни відносної ціни активів. Для пар на кшталт USDC/USDT ризик зазвичай нижчий, доки обидва активи утримують прив’язку. Депег одного зі стейблкоїнів може різко змінити баланс пулу й спричинити істотні втрати. Пари з волатильними альткоїнами також можуть створювати значний розрив порівняно з простим утриманням активів.
Комісії, які заробляє пул, частково або повністю компенсують ці втрати. Проте це не гарантія. У періоди низької торгової активності або екстремальної волатильності комісійний дохід може не перекрити збитки від ребалансування.
Різновиди пулів ліквідності та їхні особливості
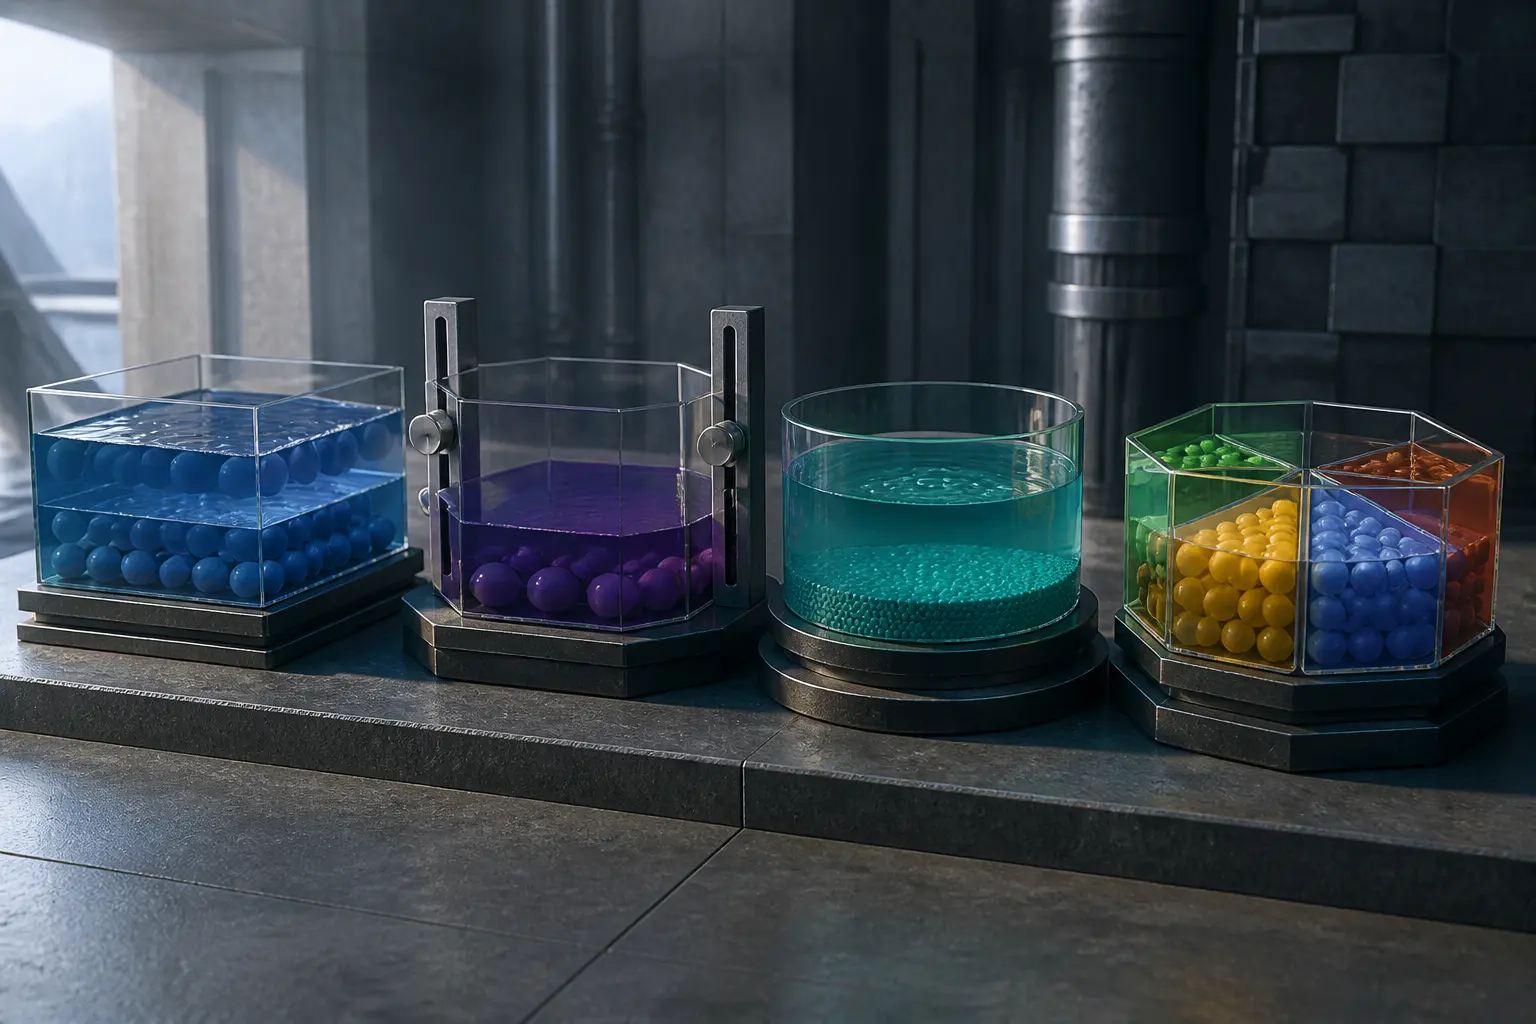
Еволюція DeFi породила кілька модифікацій базової конструкції. Розуміння цих відмінностей допомагає обрати відповідний інструмент під конкретну стратегію.
Класичні пули з постійним добутком
Модель Uniswap v2 та її численних форків. Простота, перевірена стійкість, універсальність для будь-яких пар. Недолік — неефективне використання капіталу в діапазонах, далеких від поточної ціни.
Концентрована ліквідність
Uniswap v3 дозволяє провайдерам обмежити діапазон цін, у якому їхня ліквідність активна. Це підвищує капіталоєфективність і потенційний дохід від комісій, але вимагає уважнішого управління позицією. Коли ринкова ціна виходить за встановлений діапазон, позиція стає односторонньою і перестає заробляти комісії, доки ціна не повернеться в діапазон або користувач не змінить позицію.
Пули стейблкоїнів та кривих стейблобмінів
Протоколи на кшталт Curve оптимізовані для активів із близькою або прив’язаною вартістю. Вони використовують інші математичні криві, які зменшують slippage біля цільового співвідношення. Це може знизити втрати від невеликих відхилень ціни, але не усуває ризики депега, смартконтракту чи самого базового активу.
Пули з кількома токенами
Balancer дозволяє створювати пули з до восьми токенів і довільними ваговими співвідношеннями. Це розширює можливості портфельного розподілу, але ускладнює аналіз ризиків та розмір непостійних втрат.
| Тип пулу | Оптимальне застосування | Ключовий ризик |
|---|---|---|
| Класичний 50/50 | Універсальна пара, низька волатильність | Непостійні втрати при цінових розбіжностях |
| Концентрована ліквідність | Активне управління, висока капіталоєфективність | Вихід за діапазон, необхідність моніторингу |
| Стейблобмін | Збереження вартості, мінімальний slippage | Депег стейблкоїна, смартконтрактні ризики |
| Багатотокеновий | Диверсифікація портфеля | Складна взаємодія волатильностей |
Як оцінити платформу перед внесенням ліквідності
Обрання протоколу — не менш важливе рішення, ніж обрання пари токенів. Кілька критеріїв, які варто перевірити:
- Аудити смартконтрактів. Наявність перевірок від визнаних фірм (Trail of Bits, OpenZeppelin, Consensys Diligence) знижує, хоча й не усуває, ризик експлойту. Звертайте увагу на дату останнього аудиту — оновлення коду можуть вносити нові вразливості.
- TVL та історія протоколу. Високий загальний заблокований обсяг (Total Value Locked) і тривала безпечна робота без інцидентів слугують непрямими індикаторами надійності. Проте пам’ятайте: Terra/Anchor мав колосальний TVL перед колапсом.
- Механізм управління та адміністративні ключі. Чи може команда розробників одноосібно змінювати правила протоколу? Чи існує тимчасова затримка (timelock) для критичних оновлень? DAO саме по собі не гарантує захисту: важливі концентрація голосів, кворум, повноваження виконавців і можливість екстреного втручання.
- Джерело доходу та стійкість токеноміки. Якщо основний прибуток від пулу надходить у вигляді нативного токена протоколу з необмеженою емісією, оцінюйте реальну вартість таких винагород з урахуванням інфляції та тиску продажів.
- Прозорість комісій та механізмів виведення. Переконайтеся, що розумієте всі збори: комісія протоколу, комісія пулу, можливі штрафи за дострокове виведення (у випадку стейкінгу LP-токенів).
Жоден з цих факторів окремо не гарантує безпеку. Комбінований аналіз разом із диверсифікацією між протоколами знижує концентрацію ризику.
Практичні приклади використання пулів ліквідності
Поза прямим обміном токенів пули ліквідності стали інфраструктурним елементом для низки фінансових операцій у блокчейні.
Арбітраж між DEX і CEX. Коли ціна токена на децентралізованій біржі розходиться з централізованою, арбітражники купують дешевше в одному місці та продають дорожче в іншому, одночасно вирівнюючи баланси пулів. Ця активність забезпечує ефективність ціноутворення, хоча й створює додатковий тиск на провайдерів ліквідності.
Кредитування та ліквідації. У протоколах на кшталт Aave право на ліквідацію визначається станом позиції та даними цінових оракулів. Коли показник здоров’я позиції опускається нижче порога, сторонні ліквідатори можуть надіслати транзакцію ліквідації, погасити частину боргу й отримати частину застави. Це не означає, що протокол самостійно й автоматично продає всю заставу через один пул.
Синтетичні активи та деривативи. Протоколи Synthetix та подібні використовують пули ліквідності для забезпечення обміну між синтетичними токенами, що відстежують ціни реальних активів — від акцій до сировинних товарів.
Запуск нових токенів. Проєкти часто створюють пули ліквідності на DEX як первинний механізм розподілу токенів, минаючи централізовані біржі. Це демократизує доступ, але водночас збільшує ризики для ранніх учасників через відсутність попередньої перевірки та можливу маніпуляцію ціною при низькій початковій ліквідності.
Часті помилки початківців та як їх уникнути
Навіть досвідчені користувачі DeFi допускають прорахунки. Кілька типових ситуацій:
- Ігнорування непостійних втрат при виборі пари. Високий APR від комісій у парі з волатильним альткоїном може виявитися ілюзорним після врахування ребалансування пулу. Розраховуйте не номінальну відсоткову ставку, а очікуваний результат з урахуванням можливих цінових сценаріїв.
- Оцінка пулу лише за TVL. Низький TVL може посилювати ціновий вплив великих угод, але сам по собі не визначає дохідність провайдера. Важливі також торговий обсяг, рівень комісії, частка активної ліквідності, стимули та ризик активів.
- Непорозуміння з LP-токенами. Втрата приватного ключа, фішингова атака або помилкове схвалення транзакції — і доступ до частки пулу втрачено. LP-токени є такими ж цінними, як і базові активи, якими вони забезпечені.
- Недооцінка мережевих комісій. Вартість внесення, управління та виведення ліквідності залежить від мережі, поточного навантаження й складності транзакції. Перед операцією порівняйте очікуваний дохід із повною вартістю входу та виходу; для невеликих сум доречними можуть бути мережі другого рівня, якщо обраний протокол там офіційно підтримується.
- Апрув на необмежену суму. Багато інтерфейсів пропонують схвалити використання токенів без обмеження. У разі компрометації смартконтракту або фішингу зловмисник може вивести всі схвалені активи. Встановлюйте ліміти або відкликайте схвалення після завершення операції.
Чи варто використовувати пули ліквідності: алгоритм рішення
Перед внесенням коштів корисно пройти коротку самодіагностику. Відповіді на ці запитання допоможуть уникнути імпульсивних рішень:
- Чи розумію я механізм непостійних втрат і можу оцінити їхній потенційний розмір для обраної пари?
- Чи перевірив я аудити протоколу, історію експлойтів та механізм управління?
- Яку частку активної ліквідності становитиме мій внесок і як параметри пулу вплинуть на виконання операцій входу та виходу?
- Чи врахував я всі комісії, включно з газом, і чи перевищує очікуваний дохід ці витрати за розумний період утримання?
- Чи готовий я моніторити позицію та виводити ліквідність при суттєвій зміні ринкових умов, а не просто «забути на рік»?
Цей список не гарантує прибутку, але допомагає виявити незрозумілі ризики до переказу коштів. Якщо на важливе запитання немає перевіреної відповіді, рішення варто відкласти або зменшити суму, якою ви готові ризикувати.
Як розвивається технологія пулів ліквідності
Простір DeFi не стоїть на місці. Останні напрями еволюції включають гібридні книги ордерів, що поєднують лімітні заявки з AMM-ліквідністю; протоколи з концентрованою ліквідністю наступних поколінь, які автоматизують ребалансування діапазонів; та кросчейн-пули, що об’єднують ліквідність між різними блокчейнами.
Регуляторні правила для DeFi різняться між юрисдикціями та продовжують змінюватися. Якщо до окремих інтерфейсів, операторів або категорій користувачів застосують вимоги ідентифікації чи географічні обмеження, це може вплинути на доступ до сервісу та ліквідність. Перед використанням протоколу варто перевіряти його актуальні умови та правила у своїй юрисдикції.
Технічний прогрес і регуляторний тиск створюють динамічне середовище, де вчорашні оптимальні стратегії можуть застаріти. Гнучкість та готовність переоцінювати позиції залишаються важливішими за пошук «пасивного доходу без зусиль».