- Почему обмен токенов без книги ордеров стал возможным
- Что такое liquidity pool простыми словами
- Математика автоматического маркет-мейкера
- Как стать поставщиком ликвидности и что дают LP-токены
- Непостоянные потери: главный риск провайдера ликвидности
- Разновидности пулов ликвидности и их особенности
- Классические пулы с постоянным произведением
- Концентрированная ликвидность
- Пулы стейблкоинов и кривых стейблобменов
- Пулы с несколькими токенами
- Как оценить платформу перед внесением ликвидности
- Практические примеры использования пулов ликвидности
- Частые ошибки новичков и как их избежать
- Стоит ли использовать пулы ликвидности: алгоритм решения
- Как развивается технология пулов ликвидности
Почему обмен токенов без книги ордеров стал возможным
В традиционной торговле покупатель и продавец встречаются через книгу ордеров — реестр заявок на покупку или продажу по определённой цене. Такой механизм используют централизованные криптобиржи и некоторые децентрализованные площадки. Автоматические маркет-мейкеры (AMM) предложили другую модель: сделка выполняется со смарт-контрактом по заданной формуле, без центрального оператора, вручную согласующего заявки.
Одним из решений стали пулы ликвидности — смарт-контракты, хранящие резервы цифровых активов и позволяющие определять цену обмена по математической формуле. AMM-пулы лежат в основе многих децентрализованных бирж (DEX); в кредитовании и синтетических активах пулы тоже применяются, но их роль и механика зависят от конкретного протокола.
Понимание того, как функционирует liquidity pool, необходимо не только трейдерам. Любой владелец цифровых активов, пользующийся кошельками и биржами, рано или поздно сталкивается с этим механизмом — даже если выбирает лишь простейшие операции свопа.
Что такое liquidity pool простыми словами
В самом сжатом определении — это резервуар с двумя (или более) видами токенов, заблокированных в смарт-контракте. Пользователи, желающие обменять один актив на другой, взаимодействуют не с конкретным контрагентом, а с этим резервуаром. Цена формируется алгоритмически, в зависимости от соотношения количества токенов в пуле.
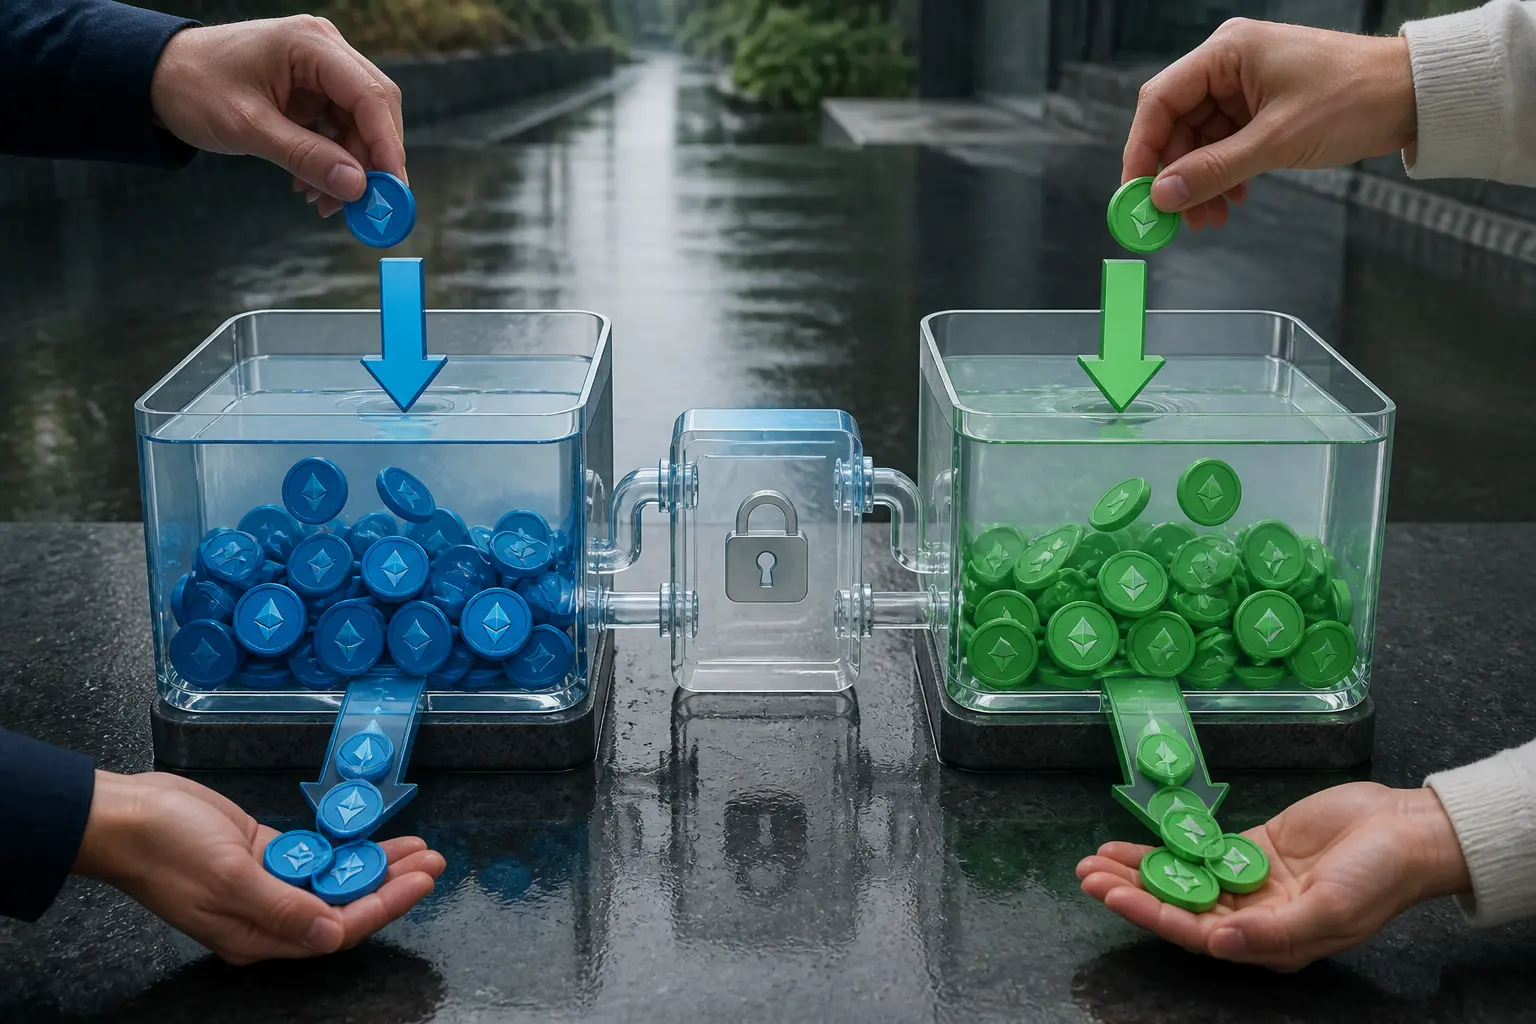
Поставщики ликвидности — пользователи, вносящие свои токены в пул — могут получать долю комиссий от обменов. В классических AMM, включая Uniswap v2, вклад представляют взаимозаменяемые LP-токены. В моделях с концентрированной ликвидностью представление может быть другим: например, позиция Uniswap v3 оформляется как NFT.
Ключевое отличие от централизованных систем: нет посредника, контролирующего средства. Смарт-контракт выполняет правила, прописанные в коде, и обычно их можно проверить публично. Однако эта автономия имеет обратную сторону — ошибки в коде или эксплойты смарт-контрактов стали причиной значительных потерь в DeFi-протоколах.
Математика автоматического маркет-мейкера
Многие классические AMM, включая Uniswap v2, используют модель постоянного произведения. Формула проста: x × y = k, где x и y — резервы токенов в пуле. Согласно модели Uniswap v2, произведение резервов после обмена не должно уменьшаться; из-за торговой комиссии фактическое значение k со временем может расти.
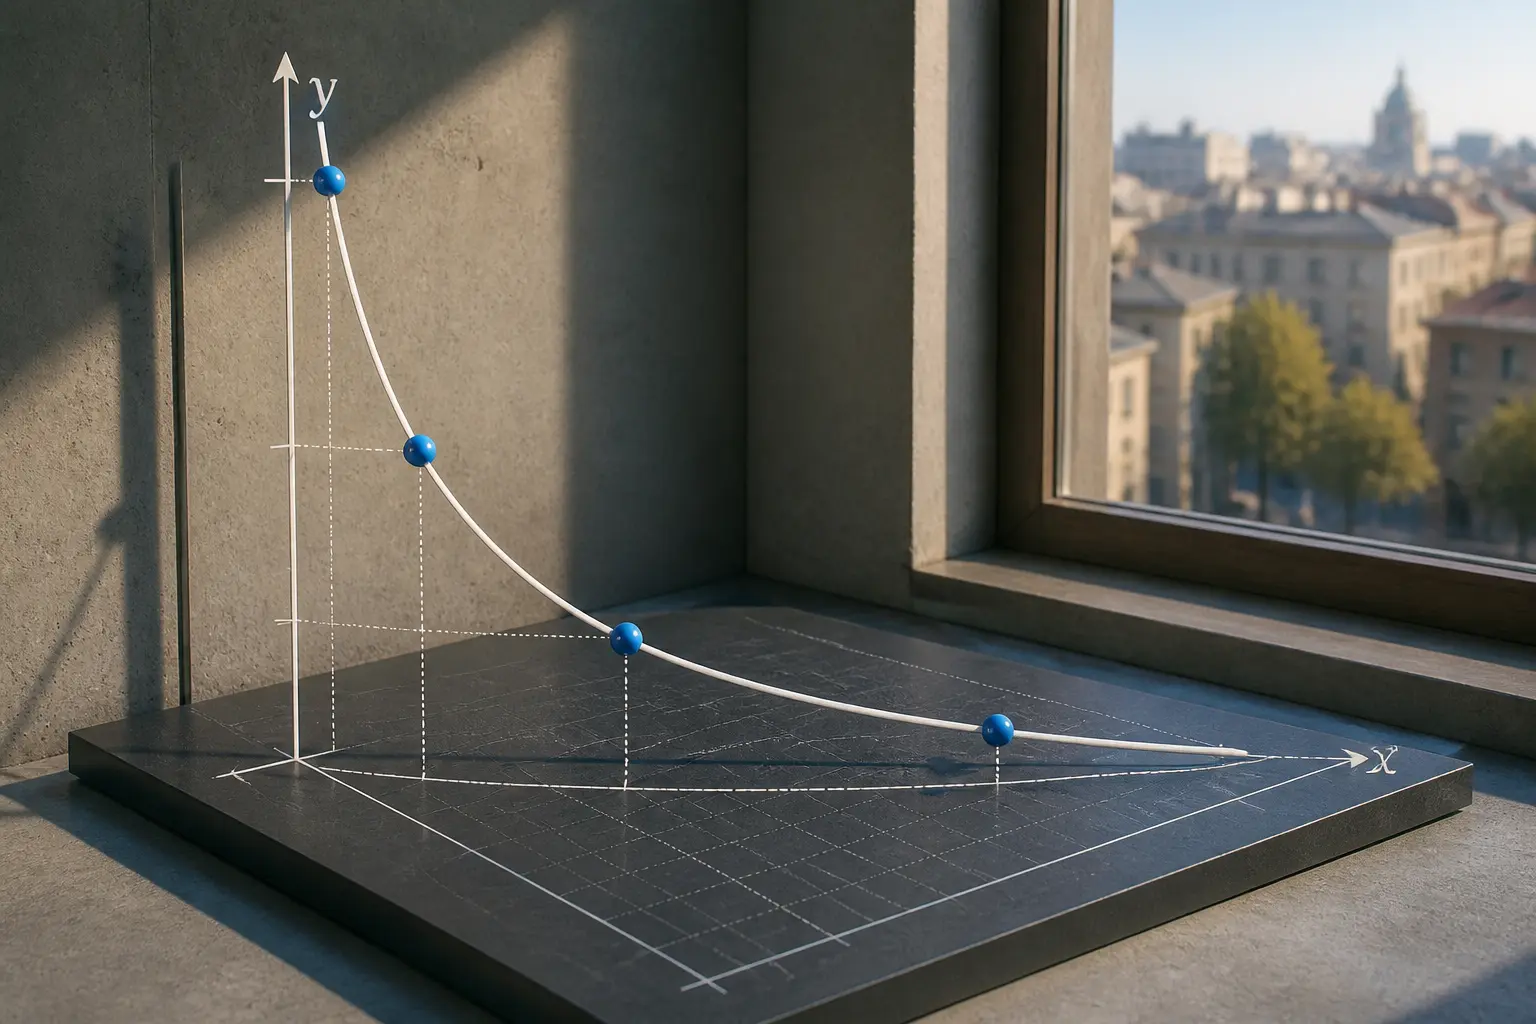
Когда трейдер обменивает токен A на токен B, он добавляет определённое количество A в пул и забирает соответствующее количество B. Чтобы произведение x × y сохранялось равным k, количество выведенного токена B должно быть меньше того, которое дал бы прямой пропорциональный обмен. Разница и создаёт ценовой сдвиг (slippage), который растёт с объёмом сделки относительно размера пула.
Рассмотрим упрощённый пример без торговой комиссии. Предположим, пул содержит 1000 ETH и 2 000 000 USDC, поэтому k = 2 000 000 000. Трейдер добавляет 10 ETH. По формуле постоянного произведения в пуле должно остаться примерно 1 980 198 USDC, поэтому трейдер получит около 19 802 USDC вместо 20 000 по исходному соотношению. Разница показывает ценовое влияние сделки; в реальной операции результат дополнительно уменьшит комиссия.
Размер и распределение комиссии зависят от протокола, версии и конкретного пула. Например, в Uniswap v2 базовая комиссия за обмен составляет 0,30%, а в Uniswap v3 предусмотрены разные уровни комиссий. Перед внесением ликвидности нужно проверить параметры выбранного пула и то, какая часть сбора принадлежит поставщикам ликвидности.
Как стать поставщиком ликвидности и что дают LP-токены
Процедура внесения средств унифицирована в большинстве протоколов, хотя детали интерфейса отличаются. Пользователь выбирает пару токенов, подтверждает разрешение смарт-контракту на использование своих активов (approve), вносит эквивалентную стоимость обоих токенов и получает LP-токены на свой адрес.
В пулах, выпускающих взаимозаменяемые LP-токены, они служат токенизированным подтверждением доли. Такие токены могут выполнять несколько функций:
- фиксируют право на вывод соответствующей доли резервов плюс накопленные комиссии;
- могут быть переданы другому адресу, что фактически эквивалентно передаче прав на долю пула;
- часто используются как обеспечение в протоколах кредитования или для стейкинга в фермах дохода (yield farming).
Важно понимать: LP-токен не привязан к фиксированному количеству каждого из токенов пары. При выводе ликвидности пользователь получает текущую долю резервов, которая может состоять из другого соотношения токенов, чем при внесении. Это непосредственно связано с явлением, известным как непостоянные потери.
Непостоянные потери: главный риск провайдера ликвидности
Термин «impermanent loss» (часто переводят как непостоянные или временные потери) вводит в заблуждение. Речь идёт не о временном явлении, которое обязательно исчезнет, а о сравнительном обеднении позиции провайдера ликвидности относительно простого удержания (hodling) токенов вне пула.
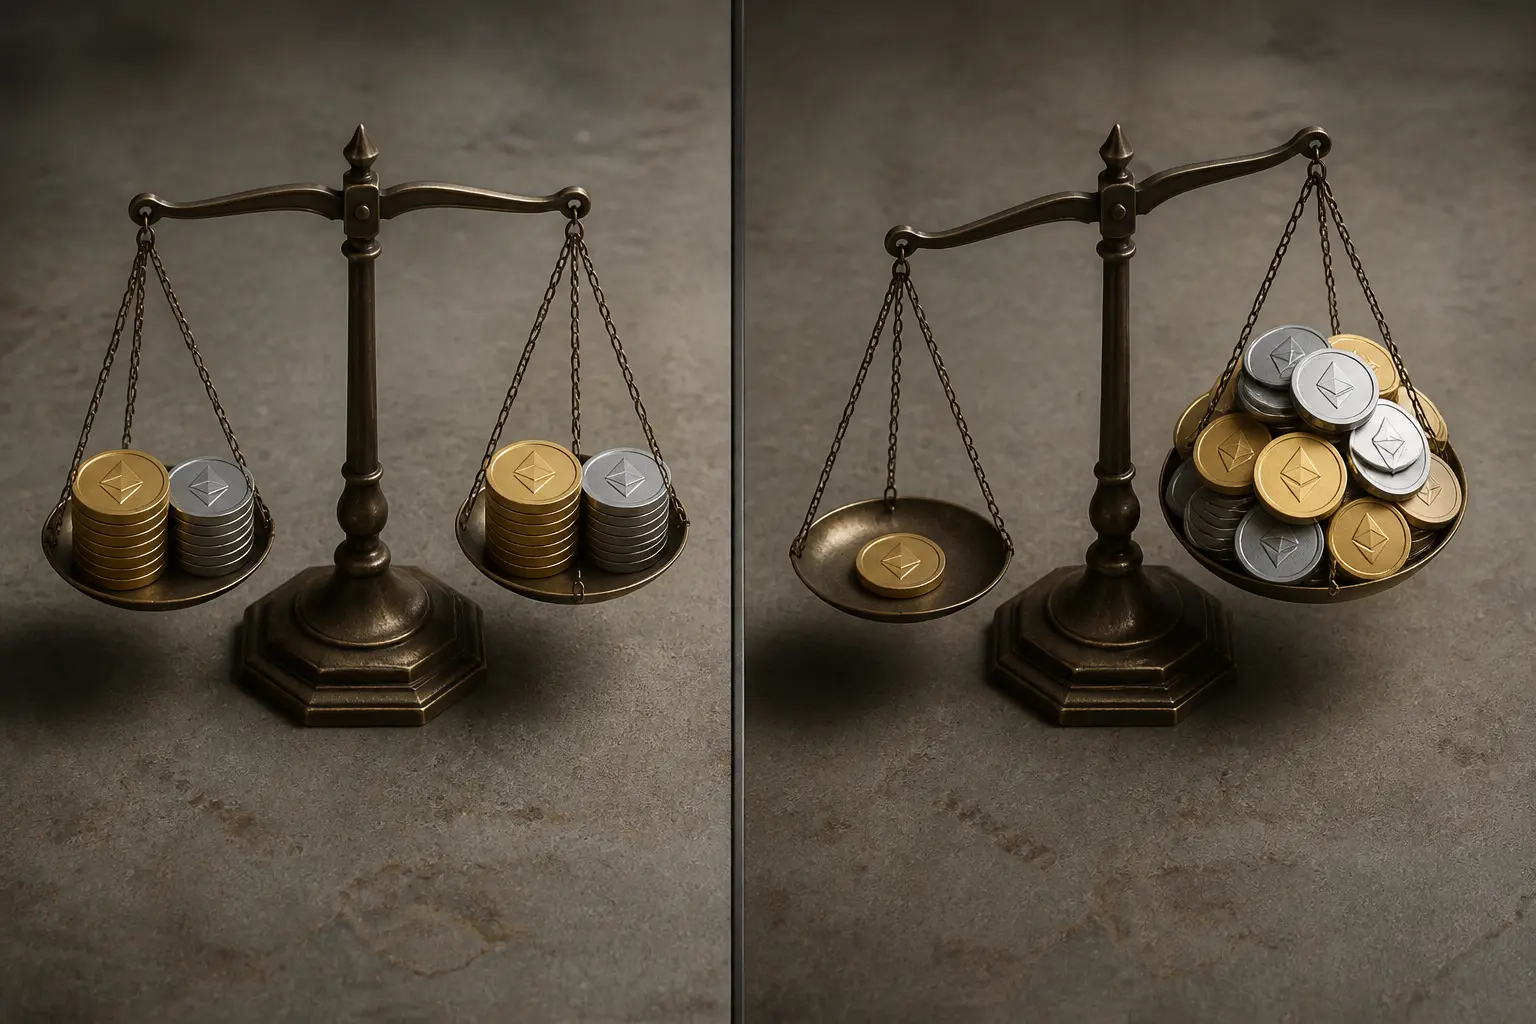
Механизм прост. Поставщик вносит пару токенов в соотношении 50/50 по стоимости. Если цена одного из токенов резко меняется относительно другого, арбитражники корректируют баланс пула, пока цена в нём не выровняется с рыночной. В результате пул содержит больше подешевевшего токена и меньше подорожавшего. При выводе ликвидности пользователь получает комбинацию, общая стоимость которой ниже, чем если бы он просто хранил эти токены отдельно.
Размер непостоянных потерь зависит от изменения относительной цены активов. Для пар вроде USDC/USDT риск обычно ниже, пока оба актива удерживают привязку. Депег одного из стейблкоинов может резко изменить баланс пула и привести к существенным потерям. Пары с волатильными альткоинами также способны создать значительный разрыв по сравнению с простым хранением активов.
Комиссии, зарабатываемые пулом, частично или полностью компенсируют эти потери. Однако это не гарантия. В периоды низкой торговой активности или экстремальной волатильности комиссионный доход может не перекрыть убытки от ребалансировки.
Разновидности пулов ликвидности и их особенности
Эволюция DeFi породила несколько модификаций базовой конструкции. Понимание этих различий помогает выбрать соответствующий инструмент под конкретную стратегию.
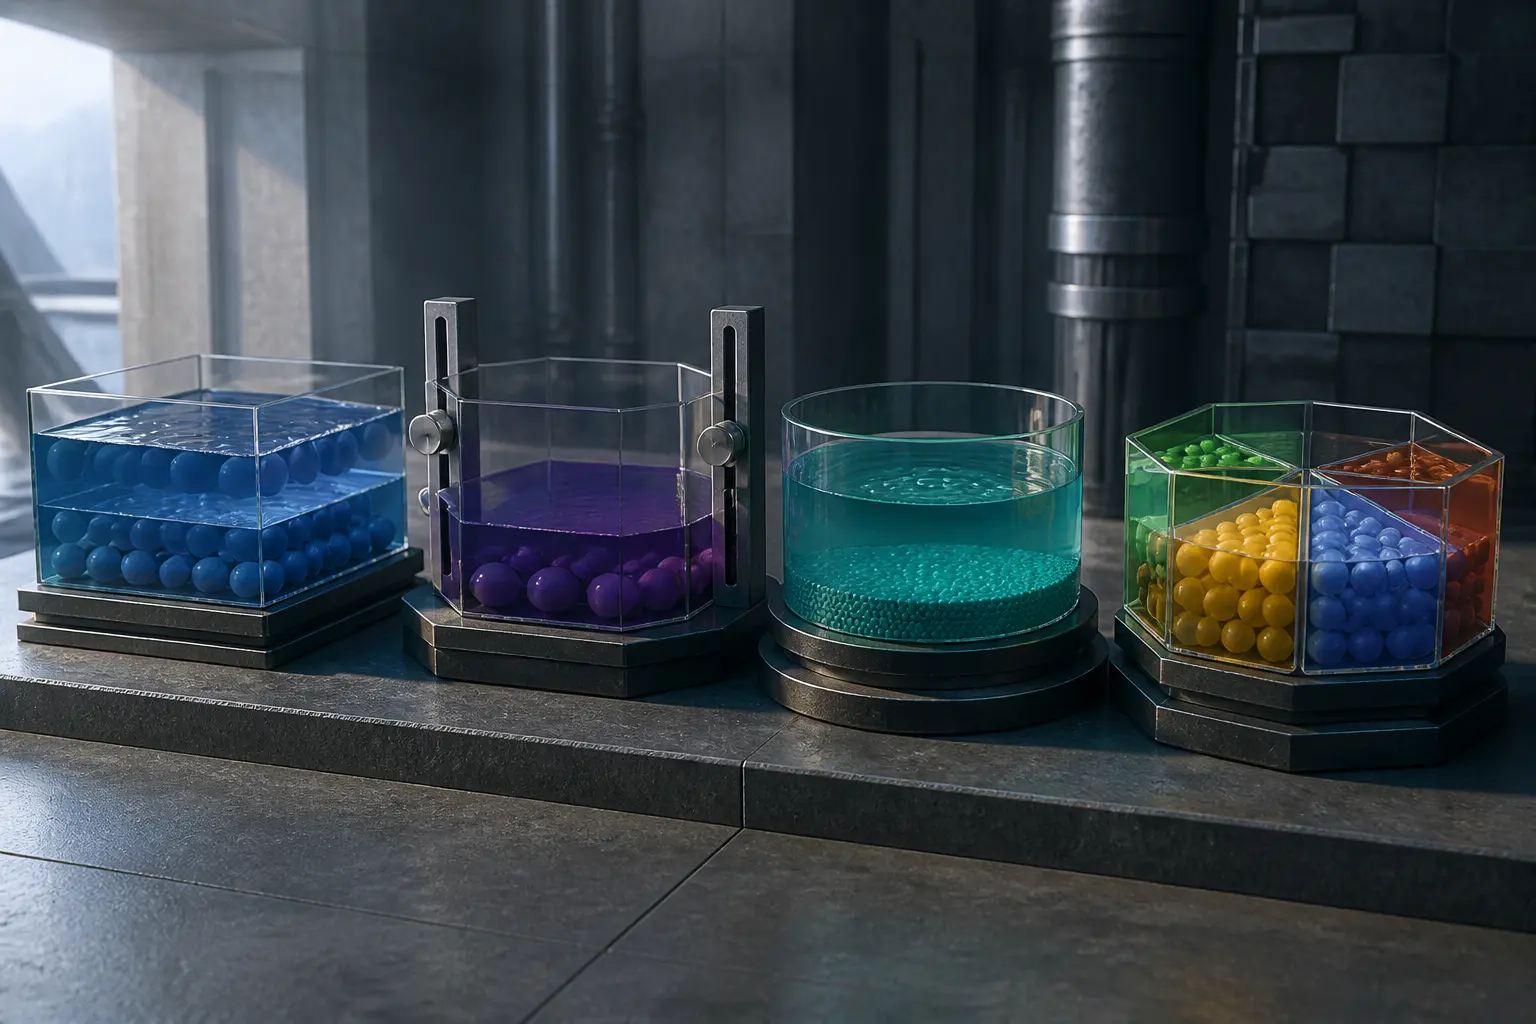
Классические пулы с постоянным произведением
Модель Uniswap v2 и её многочисленных форков. Простота, проверенная устойчивость, универсальность для любых пар. Недостаток — неэффективное использование капитала в диапазонах, далёких от текущей цены.
Концентрированная ликвидность
Uniswap v3 позволяет провайдерам ограничить диапазон цен, в котором их ликвидность активна. Это повышает капиталоэффективность и потенциальный доход от комиссий, но требует более внимательного управления позицией. Когда рыночная цена выходит за установленный диапазон, позиция становится односторонней и перестаёт зарабатывать комиссии, пока цена не вернётся в диапазон или пользователь не изменит позицию.
Пулы стейблкоинов и кривых стейблобменов
Протоколы вроде Curve оптимизированы для активов с близкой или привязанной стоимостью. Они используют другие математические кривые, уменьшающие slippage около целевого соотношения. Это может снизить потери при небольших отклонениях цены, но не устраняет риски депега, смарт-контракта или самого базового актива.
Пулы с несколькими токенами
Balancer позволяет создавать пулы с до восьми токенов и произвольными весовыми соотношениями. Это расширяет возможности портфельного распределения, но усложняет анализ рисков и размер непостоянных потерь.
| Тип пула | Оптимальное применение | Ключевой риск |
|---|---|---|
| Классический 50/50 | Универсальная пара, низкая волатильность | Непостоянные потери при ценовых расхождениях |
| Концентрированная ликвидность | Активное управление, высокая капиталоэффективность | Выход за диапазон, необходимость мониторинга |
| Стейблобмен | Сохранение стоимости, минимальный slippage | Депег стейблкоина, риски смарт-контрактов |
| Многотокеновый | Диверсификация портфеля | Сложное взаимодействие волатильностей |
Как оценить платформу перед внесением ликвидности
Выбор протокола — не менее важное решение, чем выбор пары токенов. Несколько критериев, которые стоит проверить:
- Аудиты смарт-контрактов. Наличие проверок от признанных фирм (Trail of Bits, OpenZeppelin, Consensys Diligence) снижает, хотя и не устраняет, риск эксплойта. Обращайте внимание на дату последнего аудита — обновления кода могут вносить новые уязвимости.
- TVL и история протокола. Высокий общий заблокированный объём (Total Value Locked) и длительная безопасная работа без инцидентов служат косвенными индикаторами надёжности. Однако помните: Terra/Anchor имел колоссальный TVL перед коллапсом.
- Механизм управления и административные ключи. Может ли команда разработчиков единолично изменять правила протокола? Существует ли временная задержка (timelock) для критических обновлений? DAO само по себе не гарантирует защиту: важны концентрация голосов, кворум, полномочия исполнителей и возможность экстренного вмешательства.
- Источник дохода и устойчивость токеномики. Если основной доход от пула поступает в виде нативного токена протокола с неограниченной эмиссией, оценивайте реальную стоимость таких вознаграждений с учётом инфляции и давления продаж.
- Прозрачность комиссий и механизмов вывода. Убедитесь, что понимаете все сборы: комиссия протокола, комиссия пула, возможные штрафы за досрочный вывод (в случае стейкинга LP-токенов).
Ни один из этих факторов по отдельности не гарантирует безопасность. Комбинированный анализ вместе с диверсификацией между протоколами снижает концентрацию риска.
Практические примеры использования пулов ликвидности
Помимо прямого обмена токенов, пулы ликвидности стали инфраструктурным элементом для ряда финансовых операций в блокчейне.
Арбитраж между DEX и CEX. Когда цена токена на децентрализованной бирже расходится с централизованной, арбитражники покупают дешевле в одном месте и продают дороже в другом, одновременно выравнивая балансы пулов. Эта активность обеспечивает эффективность ценообразования, хотя и создаёт дополнительное давление на провайдеров ликвидности.
Кредитование и ликвидации. В протоколах вроде Aave право на ликвидацию определяется состоянием позиции и данными ценовых оракулов. Когда показатель здоровья позиции опускается ниже порога, сторонние ликвидаторы могут отправить транзакцию ликвидации, погасить часть долга и получить часть залога. Это не означает, что протокол самостоятельно и автоматически продаёт весь залог через один пул.
Синтетические активы и деривативы. Протоколы Synthetix и подобные используют пулы ликвидности для обеспечения обмена между синтетическими токенами, отслеживающими цены реальных активов — от акций до сырьевых товаров.
Запуск новых токенов. Проекты часто создают пулы ликвидности на DEX как первичный механизм распределения токенов, минуя централизованные биржи. Это демократизирует доступ, но одновременно увеличивает риски для ранних участников из-за отсутствия предварительной проверки и возможной манипуляции ценой при низкой начальной ликвидности.
Частые ошибки новичков и как их избежать
Даже опытные пользователи DeFi допускают просчёты. Несколько типичных ситуаций:
- Игнорирование непостоянных потерь при выборе пары. Высокий APR от комиссий в паре с волатильным альткоином может оказаться иллюзорным после учёта ребалансировки пула. Рассчитывайте не номинальную процентную ставку, а ожидаемый результат с учётом возможных ценовых сценариев.
- Оценка пула только по TVL. Низкий TVL может усиливать ценовое влияние крупных сделок, но сам по себе не определяет доходность провайдера. Важны также торговый объём, уровень комиссии, доля активной ликвидности, стимулы и риски активов.
- Непонимание LP-токенов. Потеря приватного ключа, фишинговая атака или ошибочное подтверждение транзакции — и доступ к доле пула утерян. LP-токены так же ценны, как и базовые активы, которыми они обеспечены.
- Недооценка сетевых комиссий. Стоимость внесения, управления и вывода ликвидности зависит от сети, текущей нагрузки и сложности транзакции. Перед операцией сравните ожидаемый доход с полной стоимостью входа и выхода; для небольших сумм могут подойти сети второго уровня, если выбранный протокол официально их поддерживает.
- Approve на неограниченную сумму. Многие интерфейсы предлагают одобрить использование токенов без ограничения. В случае компрометации смарт-контракта или фишинга злоумышленник может вывести все одобренные активы. Устанавливайте лимиты или отзывайте одобрение после завершения операции.
Стоит ли использовать пулы ликвидности: алгоритм решения
Перед внесением средств полезно пройти короткую самодиагностику. Ответы на эти вопросы помогут избежать импульсивных решений:
- Понимаю ли я механизм непостоянных потерь и могу ли оценить их потенциальный размер для выбранной пары?
- Проверил ли я аудиты протокола, историю эксплойтов и механизм управления?
- Какую долю активной ликвидности составит мой вклад и как параметры пула повлияют на выполнение операций входа и выхода?
- Учёл ли я все комиссии, включая газ, и превышает ли ожидаемый доход эти расходы за разумный период удержания?
- Готов ли я мониторить позицию и выводить ликвидность при существенном изменении рыночных условий, а не просто «забыть на год»?
Этот список не гарантирует прибыли, но помогает выявить непонятные риски до перевода средств. Если на важный вопрос нет проверенного ответа, решение стоит отложить или уменьшить сумму, которой вы готовы рисковать.
Как развивается технология пулов ликвидности
Пространство DeFi не стоит на месте. Последние направления эволюции включают гибридные книги ордеров, сочетающие лимитные заявки с AMM-ликвидностью; протоколы с концентрированной ликвидностью следующих поколений, автоматизирующие ребалансировку диапазонов; и кроссчейн-пулы, объединяющие ликвидность между разными блокчейнами.
Регуляторные правила для DeFi различаются между юрисдикциями и продолжают меняться. Если к отдельным интерфейсам, операторам или категориям пользователей применят требования идентификации либо географические ограничения, это может повлиять на доступ к сервису и ликвидность. Перед использованием протокола стоит проверять его актуальные условия и правила в своей юрисдикции.
Технический прогресс и регуляторное давление создают динамичную среду, где вчерашние оптимальные стратегии могут устареть. Гибкость и готовность переоценивать позиции остаются важнее поиска «пассивного дохода без усилий».