Уявіть ситуацію: на картці залишилося 800 грн, а покупка коштує 1500. Якщо до рахунку заздалегідь підключено погоджений овердрафт, платіж у межах ліміту може пройти навіть за нестачі власних коштів: банк автоматично надасть бракуючу суму на умовах договору. Саме в цьому і полягає суть овердрафту.
Овердрафт — це короткостроковий кредит, який банк дозволяє використовувати прямо на вашому поточному (дебетовому) рахунку, коли власних грошей не вистачає. Ви витрачаєте спочатку свої кошти, а потім, у межах встановленого ліміту, — гроші банку. Проценти зазвичай нараховують на фактично використану суму за час користування, але повна вартість залежить також від тарифів, комісій і умов договору. На відміну від овердрафту, що таке депозит — це розміщення власних коштів у банку під відсотки.
- Овердрафт простими словами: як це виглядає на практиці
- Як працює овердрафт: механіка крок за кроком
- Чим овердрафт відрізняється від кредитної картки та звичайного кредиту
- Скільки коштує овердрафт: приклад розрахунку
- Кому і коли овердрафт справді корисний
- Типові помилки та як їх уникнути
- Овердрафт у контексті грошей і макроекономіки
- Поширені запитання про овердрафт
- Чи можна відключити овердрафт?
- Чи впливає овердрафт на кредитну історію?
- Що буде, якщо не погасити овердрафт вчасно?
- Чим овердрафт відрізняється від кредитного ліміту на картці?
- Як прийняти рішення: короткий алгоритм
Овердрафт простими словами: як це виглядає на практиці
Найпростіше уявити овердрафт як «мінус» на картці, у який банк дозволяє вам зайти. Якщо ліміт овердрафту становить, приміром, 10 000 грн, ви можете витратити з рахунку на 10 000 грн більше, ніж там є власних грошей. Щойно на рахунок надходить зарплата або будь-яке інше надходження, борг автоматично гаситься в першу чергу.
Ключова особливість — проценти нараховуються не на весь ліміт, а лише на ту суму, яку ви реально використали. Зайшли в мінус на 2000 грн на три дні — заплатите проценти саме за 2000 грн за три дні. Не скористалися овердрафтом узагалі — не платите нічого (окрім можливої комісії за підключення, якщо вона передбачена тарифами).
На відміну від звичайного кредиту, тут немає графіка платежів із фіксованими сумами. Ви повертаєте борг тоді, коли на рахунку з’являються гроші. Строк повернення, вимога періодично повністю виходити з мінуса та право банку вимагати погашення визначаються договором і законом; універсального строку у 30 днів немає. Для регулярних запозичень банки частіше пропонують що таке кредитна лінія: просте пояснення з прикладами, яка відновлюється після погашення.
Як працює овердрафт: механіка крок за кроком
Щоб розуміти овердрафт як працює, достатньо пройти один типовий цикл:
- Банк оцінює надходження, кредитоспроможність та інші дані й установлює ліміт за власною методикою; період аналізу та частка від доходу різняться між продуктами.
- Ви підписуєте додаткову угоду до договору на рахунок або активуєте ліміт у застосунку.
- Коли власних коштів бракує, платіж проходить за рахунок овердрафту автоматично.
- Банк щодня нараховує проценти на суму використаного ліміту.
- Надходження на рахунок зазвичай спрямовуються на погашення овердрафту; черговість списання процентів, комісій і основного боргу визначає договір.
Ліміт овердрафту не фіксований назавжди. Банк може його зменшити або скасувати, якщо надходження впали, ви довго не виходили з мінуса чи порушували умови. Це важливо пам’ятати тим, хто звик «жити в овердрафті»: одного дня ліміт можуть забрати, а борг доведеться повернути.
Чим овердрафт відрізняється від кредитної картки та звичайного кредиту
Ці три інструменти часто плутають, хоча механіка в них різна. Порівняння допомагає зрозуміти, коли який варіант доречний:
| Критерій | Овердрафт | Кредитна картка | Споживчий кредит |
|---|---|---|---|
| Де «живуть» гроші | На вашому поточному рахунку | На окремому кредитному рахунку | Видаються одноразово |
| Як виникає борг | Автоматично при нестачі власних коштів | При оплаті кредитними коштами | Одразу після видачі всієї суми |
| Проценти | Лише на використану суму за дні користування | Часто з пільговим періодом без процентів | На непогашений основний борг за графіком; можливі комісії |
| Погашення | Автоматично з будь-якого надходження | Щомісячний мінімальний платіж | Фіксований графік платежів |
| Типовий термін | До 30 днів у мінусі, іноді довше | Безстроково за умови платежів | Від кількох місяців до років |
Практичний висновок простий: овердрафт зручний для коротких розривів у грошовому потоці на кілька днів, кредитна картка з пільговим періодом часто вигідніша для планових покупок, а споживчий кредит — для великих витрат на тривалий строк.
Скільки коштує овердрафт: приклад розрахунку
Ставки за овердрафтом залежать від банку, вашої кредитної історії та типу клієнта — фізособа чи бізнес. В Україні річні ставки для фізичних осіб часто коливаються в межах десятків відсотків річних, тому овердрафт — задоволення недешеве, якщо тримати борг довго. Точну ставку завжди варто дивитися у своїх тарифах.
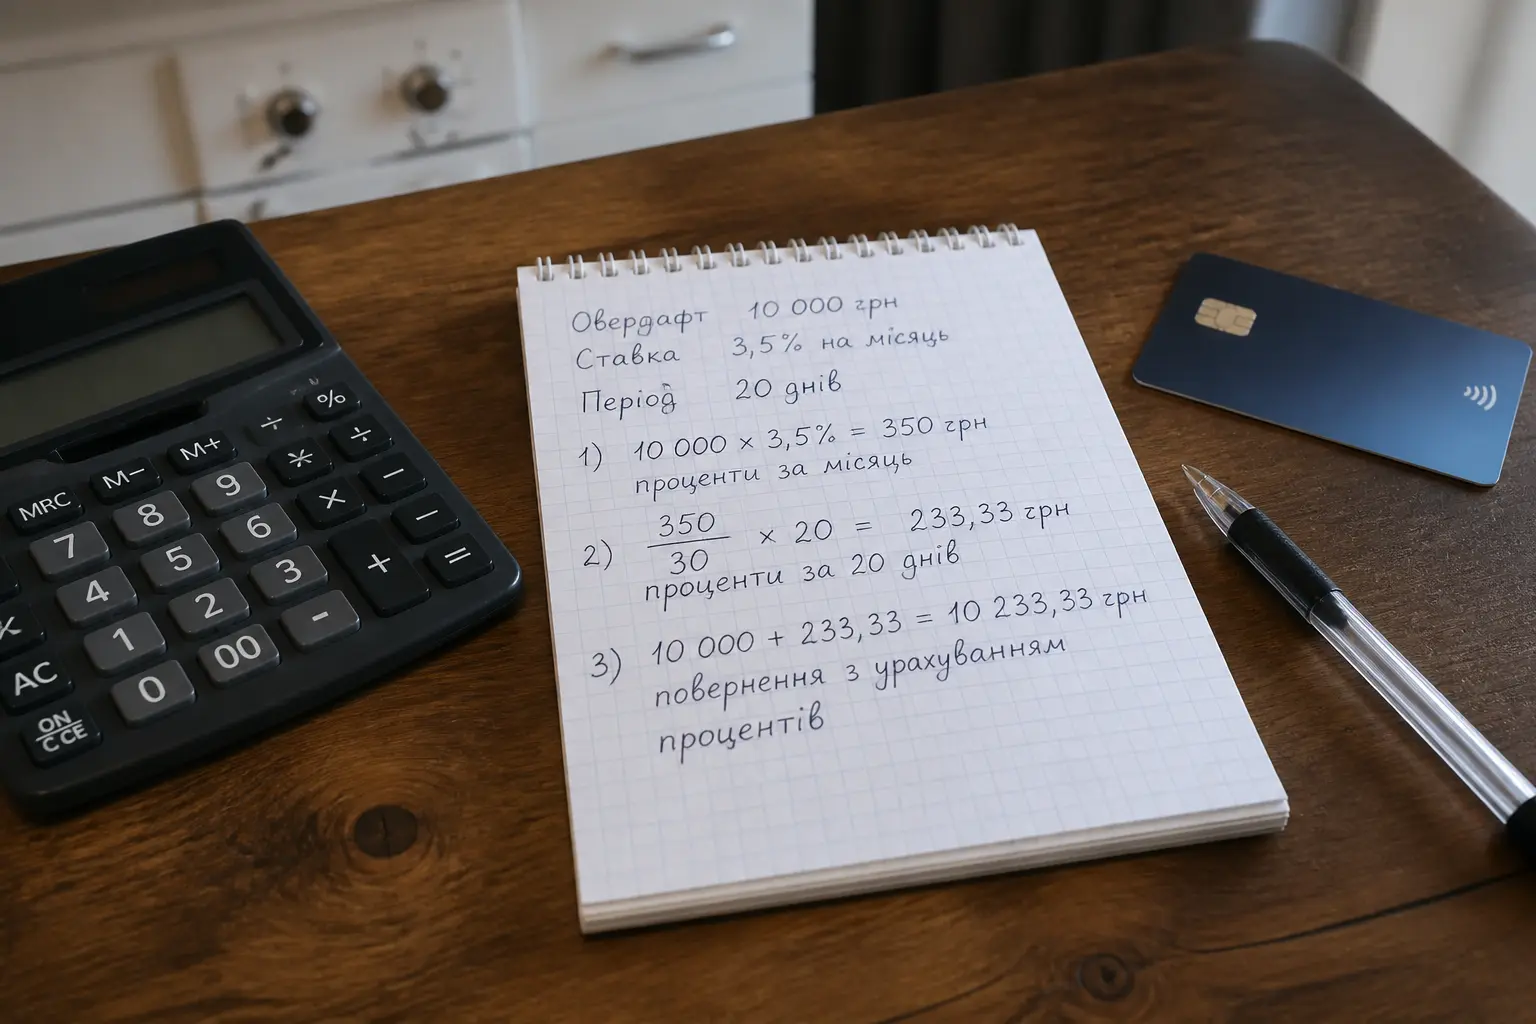
Розглянемо конкретний приклад. Припустимо, ставка становить 48% річних, а ви використали 5000 грн на 10 днів:
- Денна ставка: 48% / 365 ≈ 0,1315% на день.
- Проценти за день: 5000 × 0,1315% ≈ 6,58 грн.
- За 10 днів: приблизно 65,8 грн.
Сума виглядає нестрашною — і це правильний сценарій використання: короткий розрив, швидке погашення. Але якщо ті самі 5000 грн «висіти» в мінусі пів року, проценти вже становитимуть близько 1200 грн, і це без урахування можливих штрафів за несвоєчасне погашення. Овердрафт прощає дисципліну і карає за звичку.
Окрема пастка — несанкціонований овердрафт, який у побуті часто називають технічним. Він виникає без вашого бажання: наприклад, банк списав комісію за обслуговування картки, коли на рахунку був нуль, або курсова різниця при оплаті в іноземній валюті пішла в мінус. Вартість несанкціонованого овердрафту визначають договір і тарифи; вона може включати підвищені проценти або інші платежі в межах закону. Тому варто тримати на рахунку хоча б невеликий запас на комісії.
Кому і коли овердрафт справді корисний
Овердрафт має сенс у кількох типових ситуаціях. Перша — нерегулярні надходження: фрілансери, підприємці та люди з проєктною оплатою часто стикаються з тим, що гроші приходять хвилями, а рахунки за оренду й комуналку — за розкладом. Овердрафт згладжує ці розриви на кілька днів.
Друга ситуація — бізнесові обороти. Для ФОП і компаній овердрафт на розрахунковому рахунку дозволяє оплатити постачальника сьогодні, коли кошти від клієнта надійдуть лише завтра. У бізнесі ціна питання — не лише проценти, а й збережені домовленості з контрагентами.
Третя — непередбачена дрібна витрата, коли до зарплати лишилося два дні. Тут овердрафт виконує роль страховки, за умови що ви гасите його з першого надходження і не перетворюєте на постійний борг.
А от для великої покупки, відпустки чи погашення інших боргів овердрафт підходить погано: ставка висока, а терміни короткі. У таких випадках раціональніше розглянути кредит із прозорим графіком або відкласти витрату.
Типові помилки та як їх уникнути
Найпоширеніша помилка — сприймати ліміт овердрафту як частину власних грошей. Психологічно це зручно: баланс показує «+10 000 доступно», і рука сама тягнеться витратити. Насправді це борг, і до бюджету він не належить.
Друга помилка — не читати умови погашення. У багатьох банків існує вимога повністю виходити з мінуса, скажімо, раз на 30 днів. Прострочення може спричинити передбачені договором проценти й інші наслідки, а інформація про невиконане зобов’язання може потрапити до бюро кредитних історій.
Третя — ігнорувати сповіщення. Увімкніть push-повідомлення або SMS про заходження в овердрафт і про наближення строку погашення. Більшість переплат виникає не через злий умисел, а через забуті кілька сотень гривень мінуса, на які місяцями капають проценти.
Короткий чеклист безпечного користування:
- Уточніть у банку річну ставку, строк обов’язкового погашення та наявність комісії за підключення.
- Встановіть ліміт на мінімально потрібну суму, а не на максимально запропоновану.
- Гасіть борг із першого надходження, не чекаючи крайнього терміну.
- Тримайте на рахунку запас на комісії, щоб уникнути технічного овердрафту.
- Раз на кілька місяців перевіряйте, чи не змінилися тарифи.
Овердрафт у контексті грошей і макроекономіки
Овердрафт — це лише один із платіжних термінів, але він добре ілюструє ширше економічне поняття: кредитну природу банківських грошей. Овердрафт дає змогу оплатити покупку до надходження власних коштів, використавши короткостроковий банківський кредит. Той самий принцип, лише в набагато більших масштабах, працює в економіці загалом: кредит прискорює оборот грошей, але підвищує ціну помилки.
Рівень ставок за овердрафтами опосередковано пов’язаний із обліковою ставкою центрального банку: коли вона зростає, банківські ресурси дорожчають, і короткострокові позики для клієнтів теж. Тривале користування овердрафтом часто дороге незалежно від інфляції; рішення слід оцінювати за реальною річною процентною ставкою, комісіями та строком боргу. Детальніше про те, як центральний банк впливає на вартість грошей, можна дізнатися з освітніх матеріалів Національного банку України.
З точки зору особистих фінансів овердрафт не замінює фінансову подушку безпеки. Це інструмент для розривів у грошовому потоці, а не джерело доходу. Якщо ви щомісяця зависаєте в мінусі на тижні, це сигнал переглянути бюджет або створити резерв хоча б у розмірі однієї місячної витрати.
Поширені запитання про овердрафт
Чи можна відключити овердрафт?
Так, у більшості банків ліміт можна скасувати через застосунок або відділення, за умови що заборгованість повністю погашена. Якщо ви знаєте, що спокуса витратити чуже завелика, відключення — розумне рішення.
Чи впливає овердрафт на кредитну історію?
Впливає заборгованість, якщо ви порушуєте строки погашення. Сам факт наявності ліміту зазвичай не є проблемою, а от прострочення фіксуються в бюро кредитних історій так само, як і за іншими кредитами.
Що буде, якщо не погасити овердрафт вчасно?
Банк нарахує підвищену (штрафну) ставку на прострочену суму, може зменшити або скасувати ліміт, а за тривалої прострочки — передати борг до стягнення. Навіть невеликий забутий мінус може перетворитися на відчутну суму через штрафні проценти.
Чим овердрафт відрізняється від кредитного ліміту на картці?
Овердрафт прив’язаний до вашого поточного рахунку з дебетовою карткою і спрацьовує лише після витрати власних коштів. Кредитна картка зазвичай має відновлюваний ліміт і може передбачати пільговий період; спосіб обліку власних і кредитних коштів залежить від продукту та банку.
Як прийняти рішення: короткий алгоритм
Перш ніж підключати овердрафт, дайте собі відповіді на три запитання. Чи бувають у вас розриви між витратами та надходженнями на кілька днів? Якщо ні — інструмент вам не потрібен. Чи зможете ви гасити борг із першого надходження, не затягуючи? Якщо сумніваєтеся — встановіть мінімальний ліміт. Чи знаєте ви точну ставку та строк обов’язкового погашення у своєму банку? Якщо ні — почніть із тарифів, а не з кнопки «підключити».
Овердрафт — корисний інструмент для дисциплінованого користувача і дорога звичка для недисциплінованого. Правильна формула проста: короткий мінус, швидке погашення, ліміт — не більше реальної потреби. За таких умов ви платите копійки за зручність, а не відсотки за безлад у бюджеті.