Представьте ситуацию: на карте осталось 800 грн, а покупка стоит 1500. Обычная карта отклонит платёж, но если к счёту подключён овердрафт, операция пройдёт — банк просто одолжит вам недостающие 700 грн автоматически, без заявления, звонка или визита в отделение. Именно в этом и заключается суть овердрафта.
Овердрафт — это краткосрочный кредит, который банк разрешает использовать прямо на вашем текущем (дебетовом) счёте, когда собственных денег не хватает. Вы тратите сначала свои средства, а затем, в пределах установленного лимита, — деньги банка. За это банк начисляет проценты только на фактически использованную сумму и только за те дни, пока вы пользовались заёмными средствами.
- Овердрафт простыми словами: как это выглядит на практике
- Как работает овердрафт: механика шаг за шагом
- Чем овердрафт отличается от кредитной карты и обычного кредита
- Сколько стоит овердрафт: пример расчёта
- Кому и когда овердрафт действительно полезен
- Типичные ошибки и как их избежать
- Овердрафт в контексте денег и макроэкономики
- Частые вопросы об овердрафте
- Можно ли отключить овердрафт?
- Влияет ли овердрафт на кредитную историю?
- Что будет, если не погасить овердрафт вовремя?
- Чем овердрафт отличается от кредитного лимита на карте?
- Как принять решение: короткий алгоритм
Овердрафт простыми словами: как это выглядит на практике
Проще всего представить овердрафт как «минус» на карте, в который банк разрешает вам зайти. Если лимит овердрафта составляет, например, 10 000 грн, вы можете потратить со счёта на 10 000 грн больше, чем там есть собственных денег. Как только на счёт поступает зарплата или любое другое поступление, долг автоматически погашается в первую очередь.
Ключевая особенность — проценты начисляются не на весь лимит, а лишь на ту сумму, которую вы реально использовали. Ушли в минус на 2000 грн на три дня — заплатите проценты именно за 2000 грн за три дня. Не воспользовались овердрафтом вообще — не платите ничего (кроме возможной комиссии за подключение, если она предусмотрена тарифами).
В отличие от обычного кредита, здесь нет графика платежей с фиксированными суммами. Вы возвращаете долг тогда, когда на счету появляются деньги. Но это не означает «бессрочного» займа: договоры обычно требуют полного погашения задолженности в течение определённого периода — часто 30 дней, иногда дольше.
Как работает овердрафт: механика шаг за шагом
Чтобы понять, как работает овердрафт, достаточно пройти один типичный цикл:
- Банк анализирует ваши поступления на счёт (обычно за последние 3–6 месяцев) и устанавливает лимит — чаще всего процент от среднемесячной зарплаты или оборотов.
- Вы подписываете дополнительное соглашение к договору на счёт или активируете лимит в приложении.
- Когда собственных средств не хватает, платёж проходит за счёт овердрафта автоматически.
- Банк ежедневно начисляет проценты на сумму использованного лимита.
- Любое поступление на счёт автоматически погашает долг: сначала проценты, затем тело овердрафта.
Лимит овердрафта не фиксирован навсегда. Банк может его уменьшить или отменить, если поступления упали, вы долго не выходили из минуса или нарушали условия. Это важно помнить тем, кто привык «жить в овердрафте»: однажды лимит могут убрать, а долг придётся вернуть.
Чем овердрафт отличается от кредитной карты и обычного кредита
Эти три инструмента часто путают, хотя механика у них разная. Сравнение помогает понять, когда какой вариант уместен:
| Критерий | Овердрафт | Кредитная карта | Потребительский кредит |
|---|---|---|---|
| Где «живут» деньги | На вашем текущем счёте | На отдельном кредитном счёте | Выдаются одноразово |
| Как возникает долг | Автоматически при нехватке собственных средств | При оплате кредитными средствами | Сразу после выдачи всей суммы |
| Проценты | Только на использованную сумму за дни пользования | Часто с льготным периодом без процентов | На всю сумму с первого дня |
| Погашение | Автоматически с любого поступления | Ежемесячный минимальный платёж | Фиксированный график платежей |
| Типичный срок | До 30 дней в минусе, иногда дольше | Бессрочно при условии платежей | От нескольких месяцев до лет |
Практический вывод прост: овердрафт удобен для коротких разрывов в денежном потоке на несколько дней, кредитная карта с льготным периодом часто выгоднее для плановых покупок, а потребительский кредит — для крупных расходов на длительный срок.
Сколько стоит овердрафт: пример расчёта
Ставки по овердрафту зависят от банка, вашей кредитной истории и типа клиента — физлицо или бизнес. В Украине годовые ставки для физических лиц часто колеблются в пределах десятков процентов годовых, поэтому овердрафт — удовольствие недешёвое, если держать долг долго. Точную ставку всегда стоит смотреть в своих тарифах.
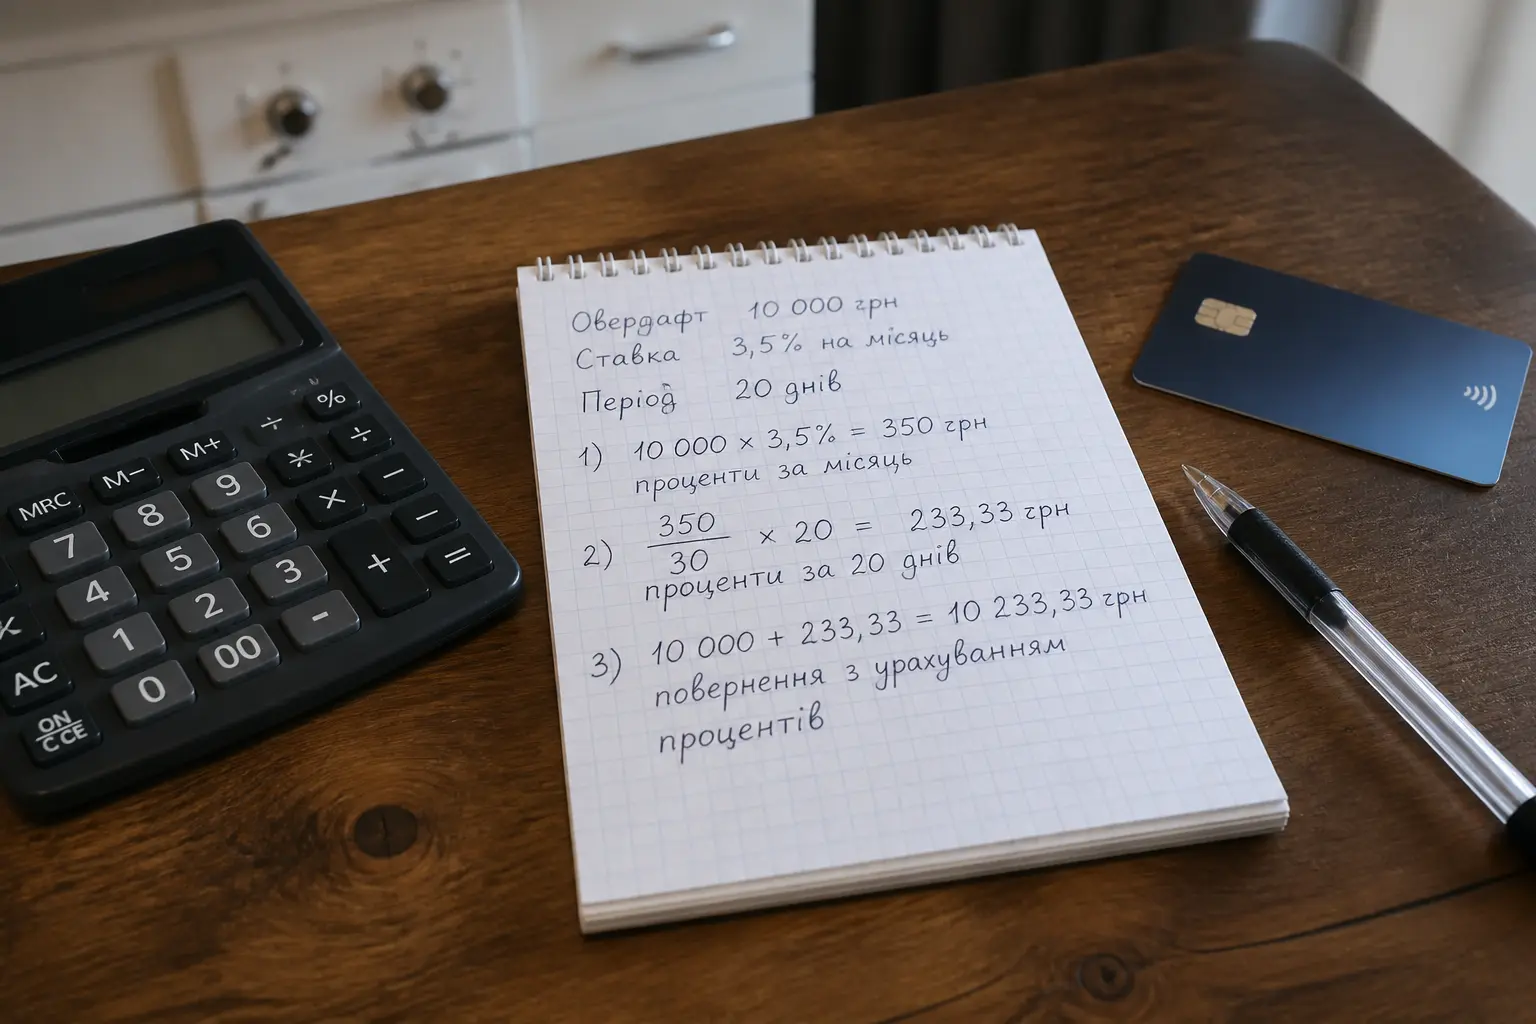
Рассмотрим конкретный пример. Предположим, ставка составляет 48% годовых, а вы использовали 5000 грн на 10 дней:
- Дневная ставка: 48% / 365 ≈ 0,1315% в день.
- Проценты за день: 5000 × 0,1315% ≈ 6,58 грн.
- За 10 дней: примерно 65,8 грн.
Сумма выглядит нестрашной — и это правильный сценарий использования: короткий разрыв, быстрое погашение. Но если те же 5000 грн «висеть» в минусе полгода, проценты уже составят около 1200 грн, и это без учёта возможных штрафов за несвоевременное погашение. Овердрафт прощает дисциплину и наказывает за привычку.
Отдельная ловушка — технический овердрафт. Он возникает без вашего желания: например, банк списал комиссию за обслуживание карты, когда на счету был ноль, или курсовая разница при оплате в иностранной валюте ушла в минус. По техническому овердрафту ставки нередко штрафные — существенно выше обычных. Поэтому стоит держать на счету хотя бы небольшой запас на комиссии.
Кому и когда овердрафт действительно полезен
Овердрафт имеет смысл в нескольких типичных ситуациях. Первая — нерегулярные поступления: фрилансеры, предприниматели и люди с проектной оплатой часто сталкиваются с тем, что деньги приходят волнами, а счета за аренду и коммуналку — по расписанию. Овердрафт сглаживает эти разрывы на несколько дней.
Вторая ситуация — бизнес-обороты. Для ФОП и компаний овердрафт на расчётном счёте позволяет оплатить поставщика сегодня, когда средства от клиента поступят лишь завтра. В бизнесе цена вопроса — не только проценты, но и сохранённые договорённости с контрагентами.
Третья — непредвиденный мелкий расход, когда до зарплаты осталось два дня. Здесь овердрафт выполняет роль страховки, при условии что вы гасите его с первого поступления и не превращаете в постоянный долг.
А вот для крупной покупки, отпуска или погашения других долгов овердрафт подходит плохо: ставка высокая, а сроки короткие. В таких случаях рациональнее рассмотреть кредит с прозрачным графиком или отложить расход.
Типичные ошибки и как их избежать
Самая распространённая ошибка — воспринимать лимит овердрафта как часть собственных денег. Психологически это удобно: баланс показывает «+10 000 доступно», и рука сама тянется потратить. На самом деле это долг, и к бюджету он не относится.
Вторая ошибка — не читать условия погашения. Во многих банках существует требование полностью выходить из минуса, скажем, раз в 30 дней. Нарушение означает штрафы и повышенную ставку, а иногда и запись в кредитную историю.
Третья — игнорировать уведомления. Включите push-сообщения или SMS о входе в овердрафт и о приближении срока погашения. Большинство переплат возникает не из-за злого умысла, а из-за забытых нескольких сотен гривен минуса, на которые месяцами капают проценты.
Короткий чек-лист безопасного пользования:
- Уточните в банке годовую ставку, срок обязательного погашения и наличие комиссии за подключение.
- Установите лимит на минимально необходимую сумму, а не на максимально предложенную.
- Гасите долг с первого поступления, не дожидаясь крайнего срока.
- Держите на счету запас на комиссии, чтобы избежать технического овердрафта.
- Раз в несколько месяцев проверяйте, не изменились ли тарифы.
Овердрафт в контексте денег и макроэкономики
Овердрафт — это лишь один из платёжных терминов, но он хорошо иллюстрирует более широкое экономическое понятие: кредитную природу банковских денег. Когда банк разрешает вам уйти в минус, он фактически создаёт для вас покупательную способность раньше, чем вы её заработали. Тот же принцип, только в гораздо больших масштабах, работает в экономике в целом: кредит ускоряет оборот денег, но повышает цену ошибки.
Уровень ставок по овердрафтам косвенно связан с учётной ставкой центрального банка: когда она растёт, банковские ресурсы дорожают, и краткосрочные займы для клиентов тоже. Поэтому в периоды высокой инфляции пользоваться овердрафтом долго — особенно невыгодно. Подробнее о том, как центральный банк влияет на стоимость денег, можно узнать из образовательных материалов Национального банка Украины.
С точки зрения личных финансов овердрафт не заменяет финансовую подушку безопасности. Это инструмент для разрывов в денежном потоке, а не источник дохода. Если вы ежемесячно зависаете в минусе на недели, это сигнал пересмотреть бюджет или создать резерв хотя бы в размере одной месячной траты.
Частые вопросы об овердрафте
Можно ли отключить овердрафт?
Да, в большинстве банков лимит можно отменить через приложение или отделение, при условии что задолженность полностью погашена. Если вы знаете, что соблазн потратить чужое слишком велик, отключение — разумное решение.
Влияет ли овердрафт на кредитную историю?
Влияет задолженность, если вы нарушаете сроки погашения. Сам факт наличия лимита обычно не является проблемой, а вот просрочки фиксируются в бюро кредитных историй так же, как и по другим кредитам.
Что будет, если не погасить овердрафт вовремя?
Банк начислит повышенную (штрафную) ставку на просроченную сумму, может уменьшить или отменить лимит, а при длительной просрочке — передать долг к взысканию. Даже небольшой забытый минус может превратиться в ощутимую сумму из-за штрафных процентов.
Чем овердрафт отличается от кредитного лимита на карте?
Овердрафт привязан к вашему текущему счёту с дебетовой картой и срабатывает только после траты собственных средств. Кредитный лимит на кредитной карте — отдельный счёт, где вы можете распоряжаться заёмными деньгами независимо от того, сколько собственных у вас есть, и где часто действует льготный период без процентов.
Как принять решение: короткий алгоритм
Прежде чем подключать овердрафт, дайте себе ответы на три вопроса. Бывают ли у вас разрывы между расходами и поступлениями на несколько дней? Если нет — инструмент вам не нужен. Сможете ли вы гасить долг с первого поступления, не затягивая? Если сомневаетесь — установите минимальный лимит. Знаете ли вы точную ставку и срок обязательного погашения в своём банке? Если нет — начните с тарифов, а не с кнопки «подключить».
Овердрафт — полезный инструмент для дисциплинированного пользователя и дорогая привычка для недисциплинированного. Правильная формула проста: короткий минус, быстрое погашение, лимит — не больше реальной потребности. При таких условиях вы платите копейки за удобство, а не проценты за беспорядок в бюджете.