Коли кажуть, що облігація приносить купон, ідеться не про паперовий талон і не про знижку в магазині. Купон у фінансах — це відсоткова виплата, яку емітент облігації регулярно перераховує її власнику за те, що той позичив йому гроші. Купивши облігацію номіналом 1000 гривень із купоном 15% річних, ви фактично даєте державі чи компанії в борг тисячу гривень, а вона протягом строку повертає борг частинами у вигляді відсотків, а в кінці — сам номінал.
Саме купон робить облігацію передбачуваним інструментом: інвестор ще в момент купівлі знає, скільки й коли отримає. Далі розберемо, як це працює на практиці, які бувають види купонів і на що дивитися, перш ніж купувати облігацію.
- Звідки взялася назва «купон»
- Як працює купон на практиці
- Види купонів
- Фіксований купон
- Плаваючий купон
- Змінний (східчастий) купон
- Нульовий купон
- Як купон пов’язаний із ціною та дохідністю облігації
- Чим купон відрізняється від дивідендів і депозиту
- На що дивитися інвестору перед купівлею
- Типові помилки новачків
- Поширені запитання про купон
- Купон — це те саме, що відсоток за облігацією?
- Чи може емітент не виплатити купон?
- Що вигідніше: високий купон чи дисконтна облігація?
- Чи оподатковується купонний дохід?
- Купон і знижковий купон у магазині — це одне слово?
- Як порахувати свій купонний дохід: короткий алгоритм
Звідки взялася назва «купон»
Термін з’явився задовго до електронної біржової торгівлі. У XVIII–XIX століттях облігації були паперовими документами, до яких додавався блок маленьких відрізних талонів. Кожен талон відповідав певній даті виплати відсотків. У призначений день власник облігації приходив до банкіра, відрізав ножицями черговий талон — купон — і обмінював його на гроші.
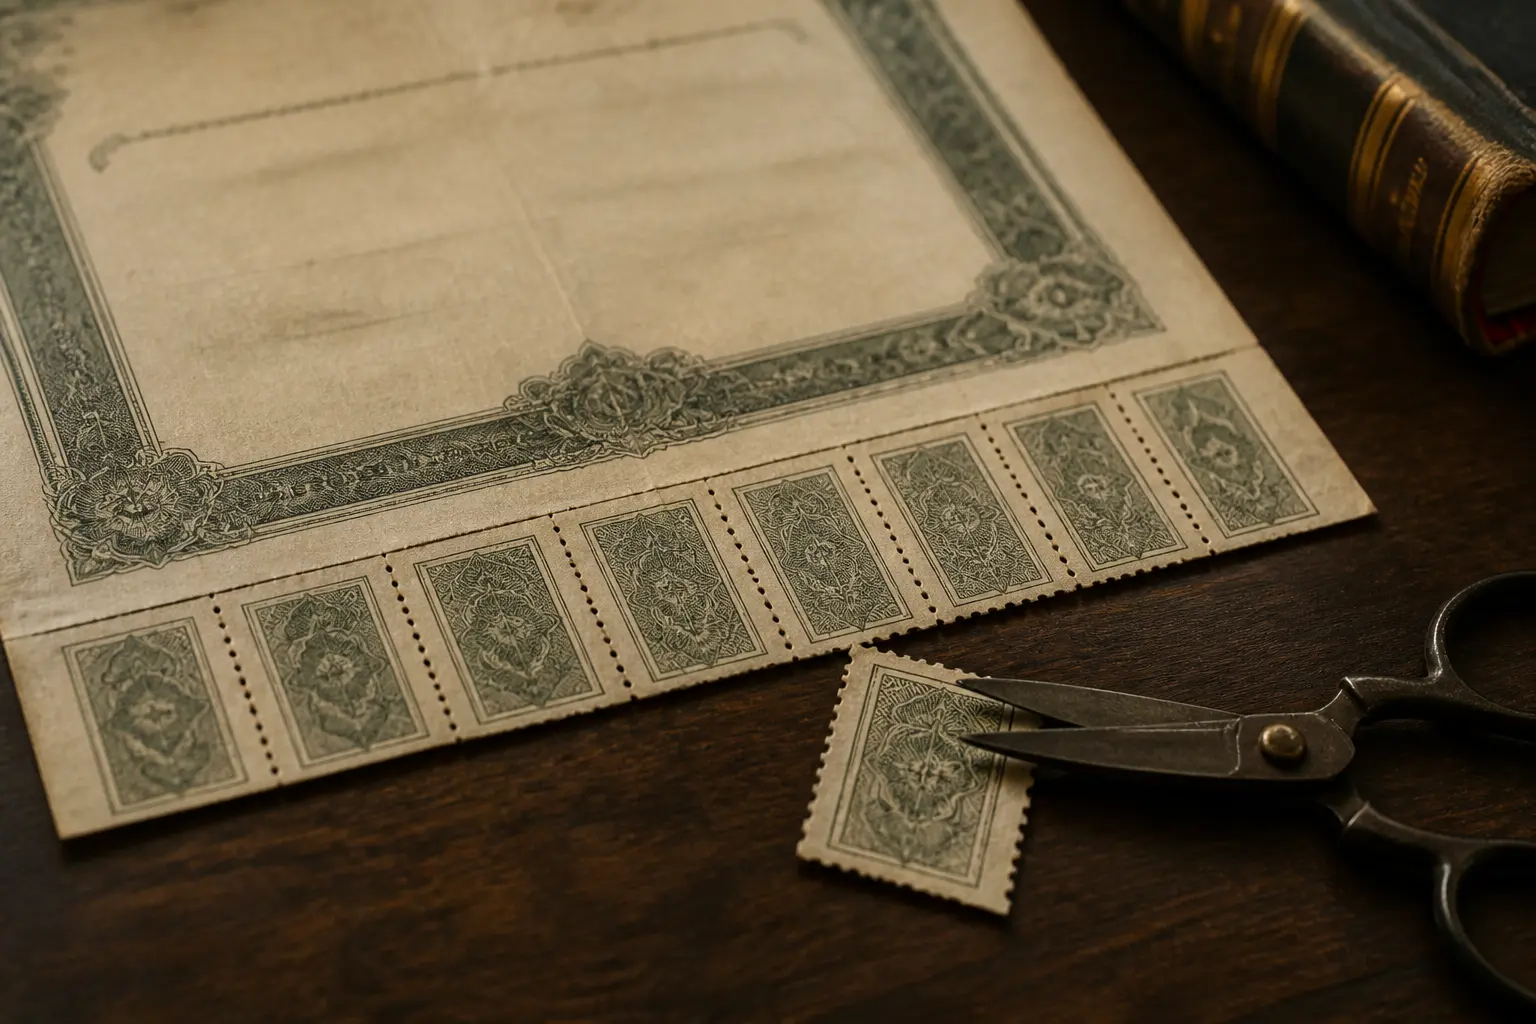
Слово походить від французького coupon — «відрізаний шматок», від дієслова couper — «різати». Сьогодні облігації існують у бездокументарній формі, записи про право власності зберігаються в електронному депозитарії, а виплати надходять на рахунок автоматично. Але термін залишився, і тепер купоном називають саму виплату, а іноді й ставку, за якою вона розраховується.
Як працює купон на практиці
Механіка проста. Емітент (держава, муніципалітет чи компанія) випускає облігацію і продає її інвесторам. Це спосіб залучити гроші без звернення до банківського кредиту. Умови випуску фіксуються в проспекті: номінал, строк обігу, купонна ставка, періодичність виплат і дата погашення. Для емітента випуск облігацій — це спосіб залучити кошти, тож купонні виплати для нього подібні до витрат, які зменшують виручка простими словами: що це як рахувати і від основної діяльності.
Власник облігації отримує купонні платежі через рівні проміжки — найчастіше раз на пів року або раз на квартал, рідше раз на рік. У день погашення йому повертають номінал і зазвичай виплачують останній купон.
Розгляньмо конкретний приклад. Облігація номіналом 1000 грн, купон 16% річних, виплати двічі на рік. Річний купонний дохід становить 160 грн, отже кожні пів року інвестор отримує по 80 грн. Якщо облігація трирічна, за весь строк буде шість виплат по 80 грн — загалом 480 грн, плюс 1000 грн номіналу в кінці.
Важливий нюанс: купон нараховується саме на номінал, а не на ринкову ціну. Якщо ви купили ту саму облігацію на вторинному ринку за 950 або 1050 грн, виплата все одно буде 80 грн за період. Тому фактична дохідність покупця залежить від ціни придбання, і це принциповий момент, до якого повернемося нижче. Саме тому фактична дохідність облігації залежить від ціни, за якою папір куплено, а не лише від оголошеної ставки купона.
Види купонів
Не всі облігації платять однаково. Залежно від того, як визначено купон, інвестор приймає на себе різні ризики та отримує різний рівень передбачуваності.
Фіксований купон
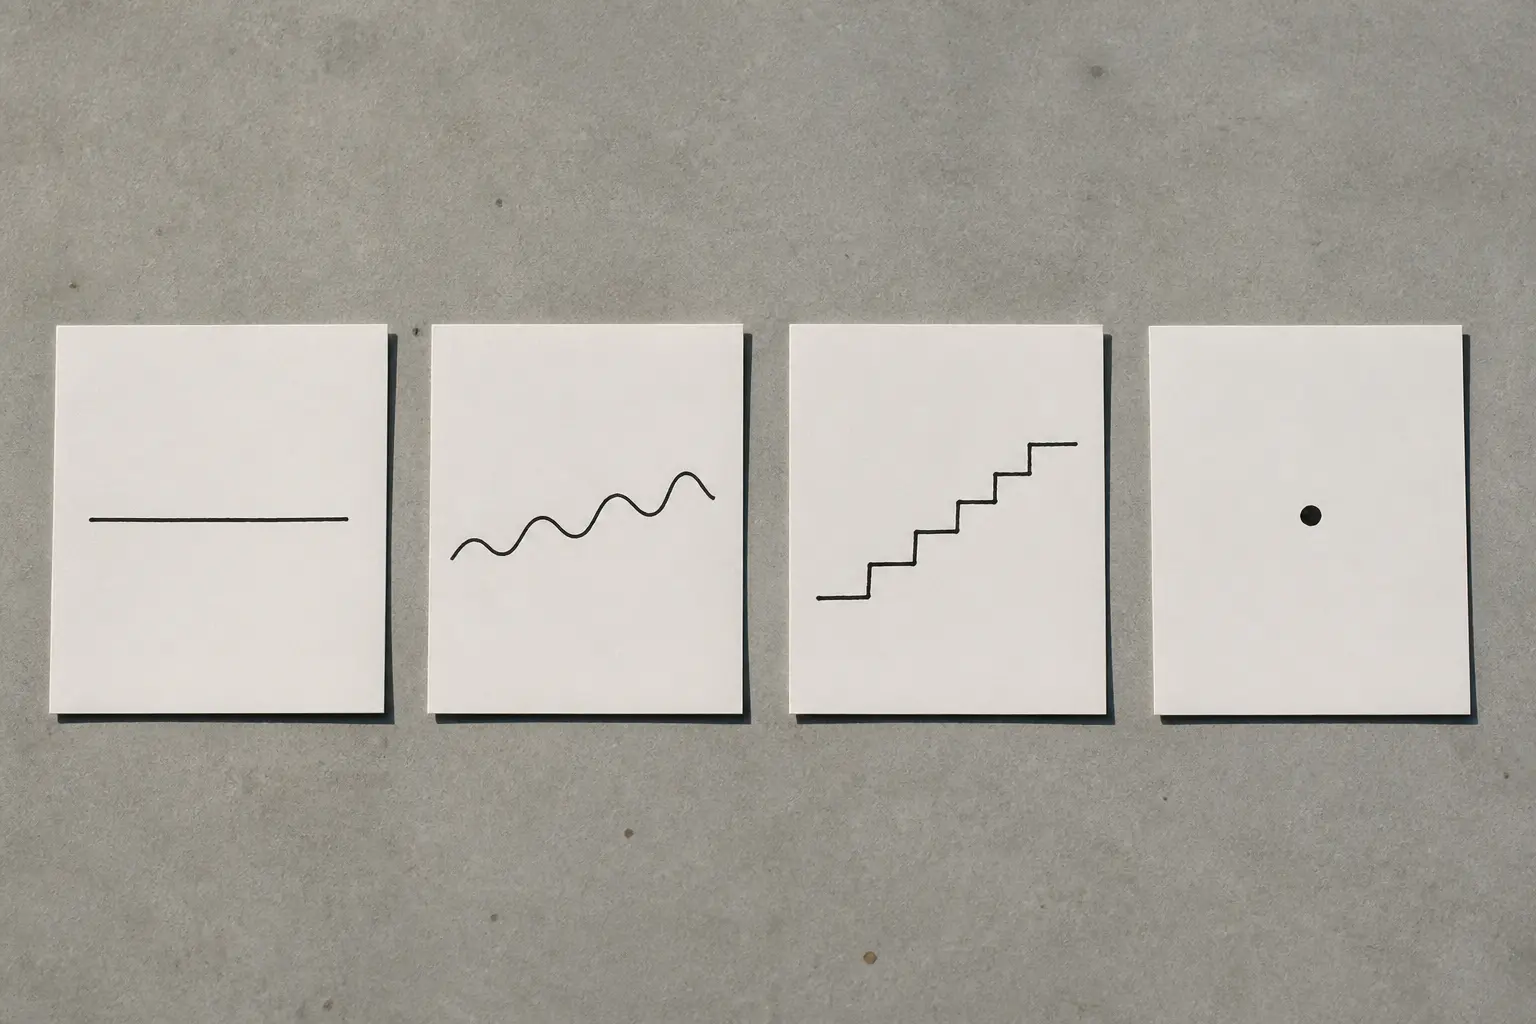
Ставка встановлюється в момент випуску й не змінюється до погашення. Це найпоширеніший і найзрозуміліший формат: інвестор знає кожну майбутню виплату з точністю до дати та суми. Більшість державних облігацій, зокрема українських ОВДП, працюють саме так.
Фіксований купон вигідний, коли інвестор очікує зниження ставок в економіці: він замикає високу дохідність на роки вперед. Зворотний бік — якщо ставки зростають, облігація зі старим низьким купоном стає менш привабливою, і її ринкова ціна падає.
Плаваючий купон
Тут ставка прив’язана до орієнтира: облікової ставки центрального банку, міжбанківського індексу чи рівня інфляції. Формула виглядає приблизно так: базова ставка плюс фіксована надбавка. Купон переглядається з кожним періодом, тому інвестор заздалегідь не знає точних сум.
Такий формат захищає від зростання ставок: якщо центральний банк підвищує облікову ставку, купон зростає разом із нею. Але й навпаки — у період зниження ставок дохідність тане.
Змінний (східчастий) купон
Ставка відома наперед, але різниться за періодами. Наприклад, перший рік — 12%, другий — 14%, третій — 15%. Емітенти використовують це, щоб стимулювати довге тримання облігації або адаптувати виплати під очікувані грошові потоки проєкту.
Нульовий купон
Дисконтні облігації взагалі не платять періодичних відсотків. Інвестор купує їх нижче номіналу — скажімо, за 820 грн — а в день погашення отримує повний номінал 1000 грн. Різниця в 180 грн і є його доходом. Економічний сенс той самий, що й у купонних облігацій, тільки весь дохід виплачується однією сумою в кінці.
| Вид купона | Як визначається виплата | Для кого підходить |
|---|---|---|
| Фіксований | Стала ставка на весь строк | Тим, хто хоче передбачуваний дохід і чекає на зниження ставок |
| Плаваючий | Базова ставка плюс надбавка, переглядається періодично | Тим, хто очікує зростання ставок або боїться інфляції |
| Змінний | Різні відомі ставки за періодами | Тим, кого влаштовує графік, закладений емітентом |
| Нульовий | Періодичних виплат немає, дохід — різниця між ціною та номіналом | Тим, кому не потрібен регулярний грошовий потік |
Як купон пов’язаний із ціною та дохідністю облігації
Це місце, де багато новачків губляться. Купонна ставка — фіксована величина, а дохідність — ні, бо вона залежить від ціни, за якою ви реально купили папір.
Простий показник — поточна дохідність: річний купон поділити на ціну купівлі. Якщо облігація з купоном 150 грн на рік коштує 1000 грн, поточна дохідність — 15%. Якщо її ціна впала до 900 грн, той самий купон дає вже близько 16,7%. Якщо ціна зросла до 1100 грн — приблизно 13,6%.
Чому ціна взагалі рухається? Облігація конкурує з іншими інструментами. Коли ставки в економіці зростають, нові облігації пропонують вищі купони, тож старі, із нижчими, продаються з дисконтом — інакше їх ніхто не купить. Коли ставки падають, старі облігації з високим купоном стають цінним активом і дорожчають вище номіналу. Це зворотна залежність: ринкові ставки вгору — ціни наявних облігацій униз, і навпаки.
Ще один момент — накопичений купонний дохід. Купон нараховується щодня, але виплачується лише в призначені дати. Якщо ви купуєте облігацію посередині купонного періоду, ви компенсуєте продавцю частину купона, що вже «набігла». Тому реальна ціна угоди — це чиста ціна плюс накопичений купон.
Чим купон відрізняється від дивідендів і депозиту
Ці три поняття часто плутають, бо всі вони означають гроші, які надходять власнику активу. Але природа виплат різна.
Купон — це зобов’язання емітента. Компанія чи держава має його сплатити, доки не оголошено дефолт, незалежно від того, чи був у неї прибуток. Дивіденд — навпаки, право, а не обов’язок: рада директорів може рекомендувати виплату, акціонери можуть її затвердити, а можуть і скасувати, якщо рік був поганим. Власник облігації — кредитор, власник акції — співвласник бізнесу. У разі банкрутства компанії кредитори отримують гроші раніше за акціонерів.
Порівняно з банківським депозитом купонна облігація має кілька відмінностей. Депозит гарантується системою страхування вкладів у межах встановленої суми, а облігація — лише платоспроможністю емітента. Депозит зазвичай неможливо продати на ринку, облігацію можна, але ціна продажу може відрізнятися від номіналу. Державні облігації в Україні, до речі, для фізичних осіб мають податкову перевагу: дохід за ОВДП не оподатковується, тоді як відсотки за депозитами оподатковуються. Умови можуть змінюватися, тож актуальні правила варто перевіряти перед рішенням.
На що дивитися інвестору перед купівлею
Сама купонна ставка — ще не відповідь на питання, чи вигідна облігація. Практичний аналіз починається з кількох пунктів:
- Емітент і його надійність. Високий купон від компанії зі слабкими фінансами — це плата за ризик дефолту, а не щедрість. Державні облігації надійніші, але й дохідність у них нижча.
- Валюта випуску. Купон 16% у гривні та 5% у доларі — це різні історії, бо до дохідності додається валютний ризик.
- Дохідність до погашення, а не тільки купон. Вона враховує ціну купівлі, всі купонні платежі й повернення номіналу. Саме її коректно порівнювати з альтернативами.
- Графік виплат. Часті виплати дозволяють швидше реінвестувати гроші, що трохи підвищує підсумковий результат.
- Податки та комісії. Ставки податку на доходи від облігацій різняться залежно від типу папера й країни, а брокерські комісії з’їдають частину доходу на малих сумах.
- Ліквідність. Якщо облігацію важко продати на вторинному ринку, доведеться тримати її до погашення або погоджуватися на знижку.
Просте правило, яке економить нерви: порівнюйте облігації не за купоном, а за дохідністю до погашення з урахуванням усіх витрат, і лише між емітентами подібного рівня надійності.
Типові помилки новачків
Перша помилка — вважати купон гарантованою дохідністю. Купон гарантує лише розмір виплати від номіналу, а ваш фактичний результат залежить від ціни входу, моменту продажу та надійності емітента.
Друга — ігнорувати процентний ризик. Якщо ви купили довгу облігацію з фіксованим купоном, а ставки в економіці різко зросли, її ринкова ціна впаде. Дотримання до погашення вирішує проблему, але достроковий продаж принесе збиток.
Третя — гнатися за найвищим купоном. На ринку немає безкоштовної дохідності: надмірно високий купон майже завжди означає високий кредитний ризик. Якщо емітент пропонує відчутно більше за ринок, перше запитання має бути не «скільки я зароблю», а «чому йому так дорого коштують гроші».
І нарешті — забувати про реінвестування. Якщо купонні виплати просто лежать на рахунку, реальна дохідність стратегії нижча за заявлену, бо гроші не працюють.
Поширені запитання про купон
Купон — це те саме, що відсоток за облігацією?
Так, у побутовому сенсі це синоніми. Купон і є відсотковою виплатою за облігацією, просто термін закріпився історично — від відрізних талонів паперових сертифікатів.
Чи може емітент не виплатити купон?
Може, і це називається технічним дефолтом або дефолтом. Для державних облігацій у національній валюті ризик мінімальний, для корпоративних — залежить від фінансового стану компанії. Невиплата купона дає власникам право вимагати дострокового повернення боргу.
Що вигідніше: високий купон чи дисконтна облігація?
Сам по собі формат не робить облігацію вигіднішою. Порівнювати треба дохідність до погашення. Дисконтні облігації зручні тим, що дохід не треба реінвестувати — він уже «вшитий» у різницю цін.
Чи оподатковується купонний дохід?
Залежить від країни, типу облігації та статусу інвестора. В Україні доходи фізичних осіб від ОВДП станом на останні роки не оподатковувалися, а купони корпоративних облігацій оподатковуються на загальних підставах. Податкові правила періодично змінюються, тому перед великими вкладеннями варто перевірити чинні норми або проконсультуватися з податковим консультантом.
Купон і знижковий купон у магазині — це одне слово?
Спільний корінь, різні змісти. Промокупон дає право на знижку, фінансовий купон — право на виплату відсотків. У статтях про інвестиції майже завжди йдеться про друге.
Як порахувати свій купонний дохід: короткий алгоритм
Щоб оцінити конкретну облігацію, пройдіть чотири кроки. Перший: дізнайтеся номінал і купонну ставку, перемножте їх — це ваш річний купон. Другий: поділіть на кількість виплат на рік, щоб отримати суму одного платежу. Третій: поділіть річний купон на фактичну ціну купівлі — отримаєте поточну дохідність. Четвертий: перевірте в умовах випуску тип купона, дати виплат і дату погашення, а потім порівняйте результат із альтернативами — депозитом, ОВДП, іншими облігаціями того самого класу надійності.
Якщо дохідність облігації від невідомої компанії лише на один-два відсоткові пункти вища за державну, додатковий ризик зазвичай не вартий надбавки. А якщо ви не плануєте керувати портфелем активно, простіше почати з ліквідних державних паперів із фіксованим купоном — вони найкраще показують, як ця механіка працює на власному досвіді.