Платіжний баланс — це статистичний звіт про операції між резидентами країни та нерезидентами за певний період. Він охоплює товари, послуги, доходи, трансферти та операції з фінансовими активами й зобов’язаннями. Окремі його сальдо можуть допомагати пояснювати валютний ринок і резерви, але сам звіт не є причиною зміни курсу. Для ширшого орієнтування в термінах варто звернутися до гроші та економічні поняття: великий словник для читача.
Показник корисний для аналізу зовнішньої стійкості, однак курс, інфляція й кредитні умови залежать також від монетарної та бюджетної політики, очікувань, режиму курсоутворення й зовнішніх шоків. Тому дефіцит або профіцит потрібно читати разом зі складом потоків і джерелами фінансування.
- Що таке платіжний баланс простими словами
- З чого складається платіжний баланс
- Поточний рахунок
- Капітальний рахунок
- Фінансовий рахунок
- Як платіжний баланс працює на практиці: приклади
- Дефіцит і профіцит: коли це проблема, а коли ні
- Зв’язок платіжного балансу з курсом гривні та резервами
- Чим платіжний баланс відрізняється від схожих понять
- Як читати статистику платіжного балансу
- Короткі відповіді на часті запитання
- Чи може платіжний баланс бути від’ємним?
- Хто складає платіжний баланс в Україні?
- Чому перекази заробітчан такі важливі?
- Чи впливає платіжний баланс на звичайну людину?
- Що краще для країни: профіцит чи дефіцит?
- Як застосувати це знання
Що таке платіжний баланс простими словами
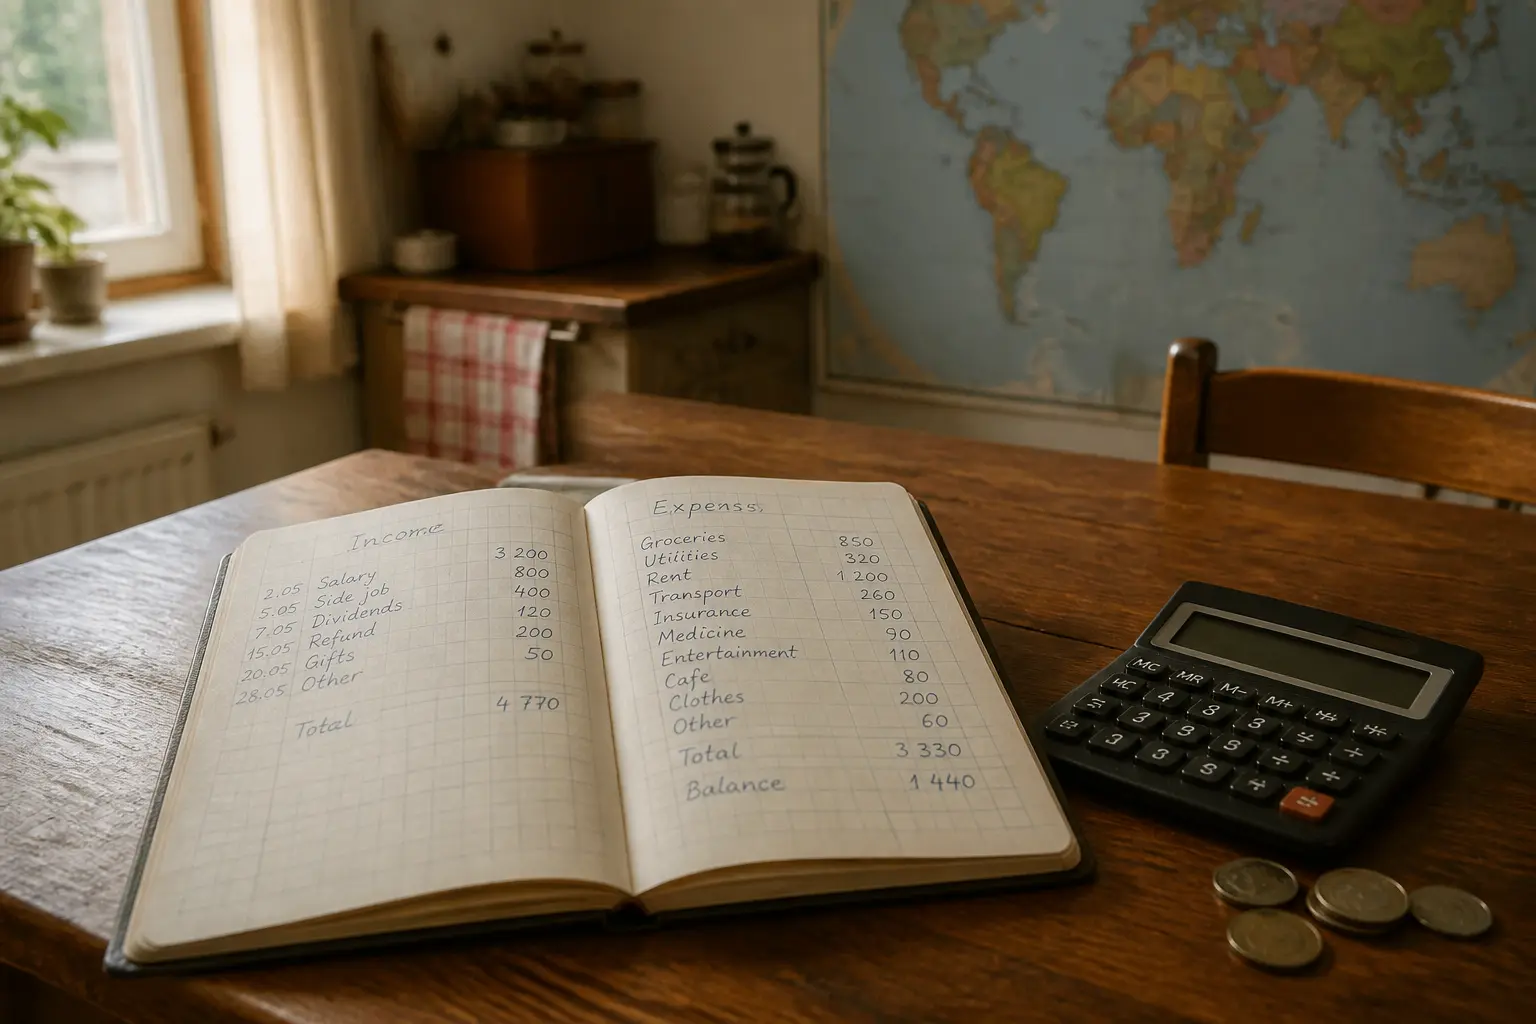
Уявіть країну як велику родину, яка веде домашню книгу доходів і витрат, але не всередині дому, а у взаєминах із сусідами. Скільки грошей надійшло від сусідів за продані їм яблука, скільки витрачено на куплене в них молоко, скільки хтось позичив, а скільки самі дали в борг — усе це записується в один зведений реєстр. Цей реєстр і є платіжним балансом.
НБУ визначає платіжний баланс як сукупність операцій між резидентами й нерезидентами за період. Резидентство визначається центром переважного економічного інтересу, а не громадянством чи просто фактом роботи на території; для фізичної особи важливі фактичні обставини та тривалість перебування.
Операції відображаються за принципом подвійного запису: кожній кредитовій проводці відповідає дебетова. Експорт товару має фінансову або іншу зустрічну проводку, але це не обов’язково просте «надходження валюти на рахунок»: можливі торговельний кредит, погашення зобов’язання, зміна депозиту чи інша форма розрахунку.
Рівність кредитів і дебетів є обліковою тотожністю, а статистичні розбіжності показують у «чистих помилках та упущеннях». Для аналізу важливі сальдо поточного й капітального рахунків, фінансові потоки, резерви та якість даних; вони не зводяться до оцінки «все добре» або «все погано».
З чого складається платіжний баланс
BPM6 виділяє поточний рахунок, капітальний рахунок і фінансовий рахунок. Поточний рахунок охоплює товари й послуги, первинні та вторинні доходи; капітальний — капітальні трансферти й непроізведені нефінансові активи; фінансовий — операції з фінансовими активами та зобов’язаннями. Чисті помилки та упущення узгоджують неповні або несинхронні джерела.
Поточний рахунок
Поточний рахунок показує товари, послуги, первинні та вторинні доходи. Критерій не в тому, що операції «регулярні», а в їхній економічній природі за методологією BPM6.
- торгівля товарами — експорт і імпорт фізичної продукції, від зерна до електроніки;
- торгівля послугами — транспорт, туризм, ІТ-послуги, консалтинг;
- первинні доходи — заробітна плата прикордонних працівників, дивіденди та відсотки за інвестиціями;
- вторинні доходи — поточні трансферти без прямої компенсації, зокрема частина особистих переказів і поточна міжнародна допомога. Заробіток короткострокового працівника може входити до первинних доходів, тому всі перекази не можна автоматично записувати в одну статтю.
Структура поточного рахунку України змінюється за роками й через війну. Товарний дефіцит може частково компенсуватися послугами, первинними або вторинними доходами, включно з офіційною допомогою; твердження про роль ІТ і приватних переказів потрібно перевіряти за конкретним періодом у таблицях НБУ.
Капітальний рахунок
Капітальний рахунок охоплює капітальні трансферти та придбання або вибуття непроізведених нефінансових активів, наприклад окремих прав чи ліцензій. Прощення боргу може бути капітальним трансфертом. За BPM6 зміна резидентства мігранта сама по собі не записується як трансферт його активів, тому старе формулювання про «переміщення активів мігрантів» прибрано.
Фінансовий рахунок
Тут записуються рухи капіталу: хто скільки інвестував, позичив або повернув. Основні категорії:
- прямі інвестиції — транскордонні відносини, за яких інвестор має контроль або значний вплив; статистичний орієнтир BPM6 — щонайменше 10% голосів, а не будь-яка купівля чи будівництво бізнесу;
- портфельні інвестиції — купівля облігацій та акцій без контролю над підприємством;
- інші інвестиції — кредити, депозити, торговельні позички;
- резервні активи — операції центрального банку з валютними резервами.
У BPM6 фінансовий рахунок записує чисте придбання фінансових активів і чисте прийняття зобов’язань. Знак залежить від форми таблиці та аналітичного представлення НБУ, тому правило «приплив завжди плюс, відплив мінус» ненадійне. Збільшення резервних активів є придбанням зовнішніх активів центральним банком.
Як платіжний баланс працює на практиці: приклади
Теорія стає зрозумілішою, коли розкласти конкретні операції по рахунках. Ось кілька типових ситуацій.
Приклад перший. Український агротрейдер експортує пшеницю вартістю 10 мільйонів доларів. Експорт товарів записують як кредит поточного рахунку, а друга бухгалтерська проводка залежить від способу розрахунку: може змінитися депозит, торговельний кредит чи інший фінансовий актив або зобов’язання. Сам факт експорту не дає підстав називати операцію «здоровою» без оцінки ціни, витрат і ризиків.
Приклад другий. Мережа магазинів імпортує техніку з Китаю на ту саму суму. Імпорт товарів є дебетом поточного рахунку, а розрахунок відображається відповідною зміною фінансового активу чи зобов’язання. Фраза «валюта йде з країни» є лише спрощенням: платіж може відбутися з іноземного рахунку, у кредит або через взаємозалік.
Переказ працівника може складатися з різних компонентів: компенсація праці нерезидента належить до первинних доходів, а особистий трансферт між резидентом і нерезидентом — до вторинних. Класифікація залежить від резидентства й характеру потоку, а не лише від способу переказу.
Кредит міжнародної організації збільшує зовнішнє зобов’язання уряду або іншого позичальника у фінансовому рахунку. Його вплив на резерви залежить від отримувача, конвертації, витрачання та операцій НБУ; надходження кредиту не означає автоматичного приросту резервів на ту саму суму.
Приклад п’ятий. Іноземний інвестор купує українську ІТ-компанію за 50 мільйонів доларів. У BPM6 придбання нерезидентом частки відображається як збільшення зобов’язань за прямими інвестиціями; знак підсумкового фінансового рахунку залежить від презентації активів мінус зобов’язання. Майбутні дивіденди нерезиденту відображатимуться у первинних доходах поточного рахунку в періоді їх нарахування.
Дефіцит і профіцит: коли це проблема, а коли ні
Найпоширеніша помилка в побутовому трактуванні — вважати дефіцит платіжного балансу безумовним злом, а профіцит — безумовним благом. Насправді все залежить від того, де саме виникає розрив і чим він фінансується.
Дефіцит поточного рахунку означає чисте запозичення економіки у решти світу з урахуванням капітального рахунку. Ризик залежить від розміру, тривалості, валюти, строків і джерел фінансування, довіри та резервів; він не веде автоматично до девальвації чи «стискання імпорту».
Дефіцит може супроводжувати продуктивні інвестиції, але прямі інвестиції теж несуть ризики й майбутні виплати доходу та не гарантують зростання. Оцінювати потрібно якість проєктів, зовнішні зобов’язання й здатність економіки створювати майбутні доходи.
Профіцит також неоднозначний. Тривалий профіцит може поєднувати конкурентний експорт, високу норму заощаджень, демографію, фіскальну політику та слабший внутрішній попит. За глибокої кризи він іноді зростає через різке скорочення імпорту, але ярлик «профіцит бідності» є публіцистичним, а не статистичною категорією.
Короткий орієнтир для читання новин про платіжний баланс:
- дефіцит поточного рахунку й приплив прямих інвестицій не є автоматично «прийнятною» комбінацією: важливі масштаб, стійкість і якість інвестицій;
- дефіцит поточного рахунку разом із чистим відпливом капіталу може посилювати тиск, але реакція залежить від резервів, курсового режиму, допомоги та інших потоків;
- профіцит і зростання резервів можуть збігатися, але резерви також змінюються через позики, переоцінку та операції центрального банку;
- профіцит через різке скорочення імпорту може сигналізувати про слабкий внутрішній попит, але висновок потребує даних про виробництво, доходи, ціни й інвестиції.
Зв’язок платіжного балансу з курсом гривні та резервами
Платіжний баланс систематизує операції з нерезидентами та допомагає пояснювати джерела й використання зовнішнього фінансування. Він не є прямою таблицею поточного попиту й пропозиції готівкової валюти: операції можуть бути в різних валютах, у кредит, через іноземні рахунки, взаємозалік або зміну зобов’язань. Для аналізу курсу потрібні також дані валютного ринку, очікування й політика НБУ.
Платіжний баланс систематизує джерела попиту й пропозиції іноземної валюти, але курс не визначається ним механічно. Режим керованої гнучкості, інтервенції, обмеження, очікування та міжнародне фінансування можуть істотно змінювати зв’язок між окремими потоками й ринковим курсом.
Покриття трьох місяців імпорту — традиційний грубий орієнтир, а не універсальна межа достатності резервів. Оцінка також враховує короткостроковий борг, можливий відплив капіталу, режим курсу, доступ до фінансування та інші ризики.
Чим платіжний баланс відрізняється від схожих понять
У новинах цей термін часто плутають із суміжними показниками. Розрізняти їх нескладно.
| Показник | Що вимірює | Чим відрізняється від платіжного балансу |
|---|---|---|
| Торговельний баланс | Різницю між експортом та імпортом товарів | Це лише одна складова поточного рахунку платіжного балансу |
| Державний бюджет | Доходи та видатки уряду | Охоплює внутрішні операції; платіжний баланс — лише операції з нерезидентами |
| Зовнішній борг | Накопичену суму зобов’язань перед нерезидентами | Борг — це запас (стан на дату), платіжний баланс — потік (за період) |
| Валютні резерви | Запаси валюти та активів у центрального банку | Резерви — окрема позиція фінансового рахунку, яка змінюється під впливом усіх інших |
Найкорисніше розуміти різницю між потоком і запасом. Зовнішній борг країни — це як сума іпотеки, а платіжний баланс — як місячна відомість доходів і витрат родини, з якої видно, чи вистачає грошей на платежі.
Як читати статистику платіжного балансу
Дані платіжного балансу України Національний банк публікує щомісяця та щокварталу у відкритому доступі на своєму сайті. Щоб не загубитися в таблицях, дотримуйтеся простої послідовності.
- Почніть із сальдо поточного рахунку: воно узагальнює торгівлю товарами й послугами, первинні та вторинні доходи між резидентами й нерезидентами.
- Подивіться, що всередині: чи дефіцит товарної торгівлі компенсується послугами та переказами.
- Перейдіть до фінансового рахунку й читайте його за поясненням знаків у таблиці: відокремте прямі, портфельні та інші інвестиції, операції з активами й зобов’язаннями та резерви.
- Перевірте міжнародні резерви окремо: їхня зміна може відрізнятися від трансакцій у платіжному балансі через переоцінку та інші зміни, а достатність не зводиться до одного показника імпортного покриття.
- Порівнюйте показники з тим самим періодом минулого року та перевіряйте календарні й сезонні чинники. Для України на зовнішні потоки можуть впливати строки аграрного експорту, енергетичний імпорт, гранти, перекази й великі разові операції.
Одна місячна цифра мало про що говорить. Дефіцит у січні та профіцит у жовтні можуть бути нормою для країни з сільськогосподарським експортом. Значення має тенденція за кілька кварталів та структура фінансування.
Короткі відповіді на часті запитання
Чи може платіжний баланс бути від’ємним?
У повній системі подвійного запису сума кредитів і дебетів узгоджується з урахуванням помилок та упущень. Водночас у новинах «дефіцитом платіжного балансу» можуть називати аналітичне сальдо, зміну резервів або дефіцит поточного рахунку. Тому перед висновком треба подивитися, який саме рядок і методику має на увазі джерело.
Хто складає платіжний баланс в Україні?
Національний банк України складає статистику зовнішнього сектору за BPM6 на основі адміністративних даних, банківської й корпоративної звітності та оцінок. Місячні, квартальні й річні дані мають різну деталізацію й можуть переглядатися.
Чому перекази заробітчан такі важливі?
Приватні грошові перекази підтримують доходи домогосподарств і валютні надходження, але методологічно складаються з чистої компенсації працівників у первинних доходах та особистих трансфертів у вторинних доходах. Їхній масштаб і порівняння з експортом або інвестиціями потрібно брати з датованих таблиць НБУ.
Чи впливає платіжний баланс на звичайну людину?
Зовнішні потоки можуть впливати на валютний ринок, імпортні ціни й очікування, але результат для людини залежить також від політики НБУ, інфляції, доходів і структури споживання. Платіжний баланс є одним із джерел аналізу, а не єдиним визначальним фактором.
Що краще для країни: профіцит чи дефіцит?
Універсальної відповіді немає. Важливі причини сальдо, структура фінансування, строк зобов’язань і достатність резервів. Дефіцит, профінансований стабільними довгостроковими інвестиціями, може бути стійкішим за дефіцит на короткому боргу; профіцит через обвал попиту також не є автоматично бажаним.
Як застосувати це знання
Для читання новин варто разом дивитися на поточний і фінансовий рахунки, міжнародні резерви, зовнішній борг, інфляцію та політику НБУ. Один місяць або один знак сальдо не є підставою для валютної поради: висновок залежить від причин потоку, перегляду даних, горизонту й особистої ситуації.