Когда иностранец впервые попадает в Китай, его поражает не столько количество небоскребов, сколько то, как люди расплачиваются. Наличные почти не видны: даже уличный торговец лапшой протягивает картонку с QR-кодом. За этой привычкой стоит не просто удобный сервис, а глубокая трансформация всей финансовой системы страны. Ее сердцем стала Alipay — платформа, которая начиналась как гарант безопасных сделок на Taobao, а превратилась в многоуровневую экосистему, охватывающую более миллиарда пользователей.
Сегодня Alipay — это и платежный инструмент, и кредитный брокер, и инвестиционная площадка, и источник данных для оценки кредитоспособности. Чтобы понять, как мобильные платежи стали неотъемлемой частью китайской цифровой экономики, стоит разобраться в истории компании, ее бизнес-модели, техническом устройстве и роли в финансовой системе.
- История Alipay: от доверия на Taobao до финансового гиганта
- Как работает Alipay: архитектура, клиринг и роль данных
- Бизнес-модель Alipay: как зарабатывает платежная система
- Alipay и банки: партнеры или конкуренты?
- Фонды и финансовые системы: как Alipay изменила рыночную инфраструктуру
- Alipay простыми словами: что это такое и почему это важно
- Интересные факты об Alipay
- Практические примеры использования Alipay
- Регулирование и вызовы: что дальше для Alipay?
- Часто задаваемые вопросы
- Могу ли я пользоваться Alipay за пределами Китая?
- Безопасно ли хранить деньги в Alipay?
- Как Alipay зарабатывает, если платежи бесплатны?
- Правда ли, что Alipay следит за пользователями?
История Alipay: от доверия на Taobao до финансового гиганта
В начале 2000-х китайская электронная коммерция сталкивалась с фундаментальной проблемой: покупатели боялись переводить деньги незнакомым продавцам, а продавцы — отправлять товар без предоплаты. Банковские переводы были медленными, а платежные карты малораспространенными. В 2003 году компания Alibaba запустила Taobao — площадку для потребительской торговли, и почти сразу столкнулась с кризисом доверия. Именно тогда появилась идея создать эскроу-сервис, который временно блокировал бы деньги покупателя до подтверждения получения товара.
Так в 2004 году родилась Alipay. Сначала это был внутренний инструмент Taobao, но быстро стал самостоятельным продуктом. Ключевым моментом стало осознание, что проблема доверия касается не только онлайн-торговли, но и любых расчетов между незнакомцами. К 2011 году Alipay уже обрабатывала платежи не только для Alibaba, но и для десятков тысяч внешних сайтов. В том же году произошел спорный, но стратегически важный шаг: Джек Ма перевел Alipay под контроль китайской компании, чтобы получить лицензию на платежную деятельность, что вызвало конфликт с акционерами Yahoo и Softbank.
Дальнейший рост был взрывным. В 2013 году запустили Yu’e Bao — фонд денежного рынка внутри Alipay, который позволял получать проценты на остаток счета. Это был прорыв: менее чем за год фонд привлек более 500 миллиардов юаней, став одним из крупнейших в мире. В 2014 году основали Ant Group (тогда Ant Financial), которая объединила Alipay, Yu’e Bao, кредитные сервисы Huabei и Jiebei, а также систему социального кредита Sesame Credit. К 2020 году Ant Group оценивалась в более чем 300 миллиардов долларов перед запланированным IPO, которое впоследствии было приостановлено регуляторами.
Сегодня Alipay — это не просто платежное приложение, а суперапп с сотнями функций: от оплаты коммунальных услуг и покупки билетов до управления инвестициями и доступа к государственным сервисам. Ее история показывает, как удачное решение конкретной проблемы доверия может перерасти в системное изменение финансового поведения целой страны.
Как работает Alipay: архитектура, клиринг и роль данных
На первый взгляд, Alipay работает как обычный цифровой кошелек: пользователь пополняет счет с банковской карты или привязывает карту для прямых списаний, а затем сканирует QR-код для оплаты. Но за этим простым интерфейсом стоит сложная многослойная система, которая сочетает функции платежного шлюза, клирингового центра и аналитической платформы.
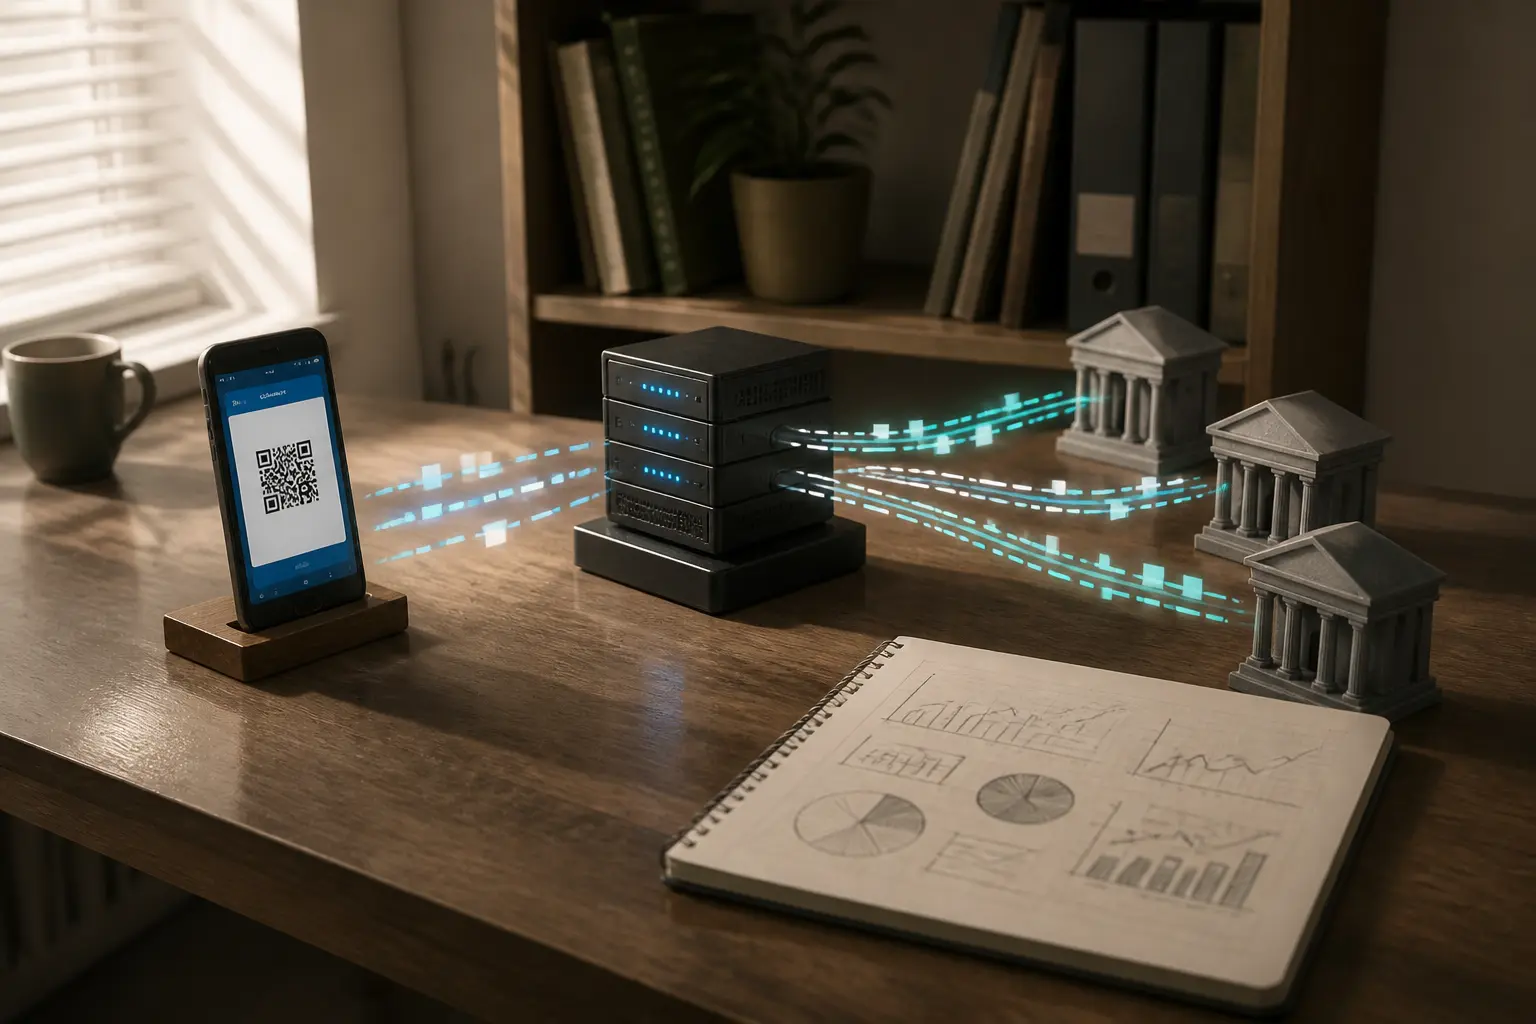
Технически Alipay не является банком. Это лицензированная платежная система, выступающая посредником между покупателем, продавцом и банками. Когда вы оплачиваете покупку, деньги не идут сразу на счет магазина. Вместо этого Alipay списывает средства с вашего банковского счета или внутреннего баланса, временно хранит их на своем транзитном счете в банке-партнере, и только после подтверждения транзакции (или автоматически для надежных продавцов) переводит получателю. Этот процесс напоминает работу классических клиринговых узлов: Alipay агрегирует тысячи мелких платежей и проводит взаиморасчеты с банками пакетами, что значительно снижает нагрузку на банковскую инфраструктуру.
Особую роль играют данные. Каждая транзакция, каждый перевод, каждая оплата счета фиксируются и становятся частью профиля пользователя. Alipay анализирует не только суммы и частоту покупок, но и категории расходов, локации, социальные связи. Эти данные используются для оценки кредитоспособности (Sesame Credit), персонализации предложений, выявления мошенничества и даже для государственных программ социального рейтинга. Именно данные превратили Alipay из простой платежной системы в ключевого игрока цифровой экономики.
Важно понимать и роль брокеров в этой экосистеме. Alipay не просто проводит платежи, но и выступает платформой для дистрибуции финансовых продуктов: страховых полисов, инвестиционных фондов, депозитов. Пользователь видит предложение от банка или страховой компании непосредственно в приложении, а Alipay получает комиссию за привлечение клиента. Таким образом, компания выполняет роль инфраструктурного брокера, соединяющего потребителей с финансовыми учреждениями.
Бизнес-модель Alipay: как зарабатывает платежная система
Распространенное заблуждение — считать, что Alipay зарабатывает только на комиссиях с транзакций. На самом деле платежный сервис для потребителей часто является бесплатным или почти бесплатным. Комиссию за эквайринг платят продавцы, но в Китае она традиционно низкая — около 0,55% для офлайн-магазинов, что значительно меньше, чем в западных платежных системах. Alipay сознательно демпинговала, чтобы быстро захватить рынок, и это сработало: сегодня она вместе с WeChat Pay контролирует более 90% рынка мобильных платежей Китая.
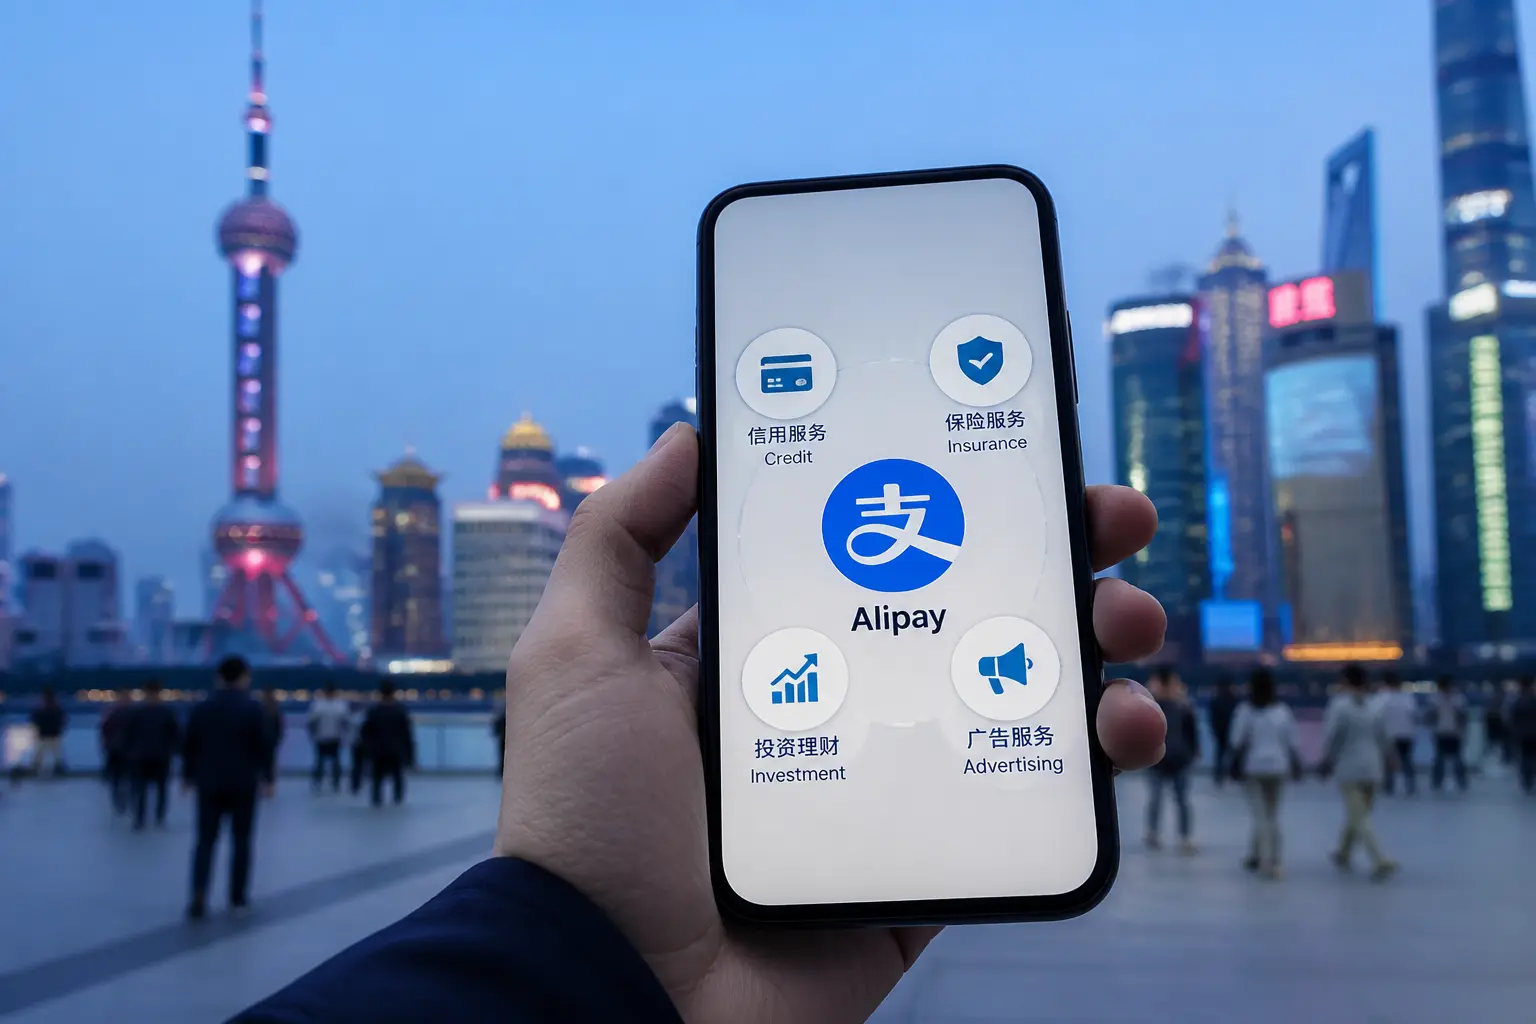
Основной доход генерируется не на платежах, а на финансовых услугах. Рассмотрим ключевые источники:
- Кредитование. Сервис Huabei (аналог кредитной карты) позволяет покупать сейчас, а платить позже. Alipay получает проценты от просроченных платежей и комиссию от продавцов за предоставление рассрочки покупателям. Jiebei выдает потребительские кредиты напрямую, зарабатывая на процентах.
- Управление активами. Yu’e Bao взимает комиссию за управление фондом (около 0,3% от активов). Кроме того, Alipay предлагает платные инвестиционные продукты от сторонних компаний, получая агентское вознаграждение.
- Страхование. Через платформу продаются полисы страхования жизни, здоровья, имущества. Alipay выступает агентом и получает комиссию с каждого проданного страхового полиса.
- Реклама и маркетинг. Продавцы платят за продвижение своих товаров и услуг внутри приложения, используя таргетинг на основе данных.
- Технологические решения. Ant Group продает банкам и финтех-компаниям облачные сервисы, системы риск-менеджмента, блокчейн-решения.
Такая модель позволяет Alipay оставаться бесплатной для большинства пользователей, одновременно зарабатывая на тех, кто нуждается в дополнительных финансовых продуктах. Это классический пример экосистемного подхода: платежный сервис служит точкой входа, через которую потребитель постепенно вовлекается в более маржинальные услуги.
Alipay и банки: партнеры или конкуренты?
Отношения Alipay с банковской системой — это сложный симбиоз. С одной стороны, платформа не может существовать без банков: именно они хранят средства клиентов на транзитных счетах, обеспечивают ликвидность и выполняют функции расчетных центров. С другой — Alipay постепенно перенимает многие банковские функции, особенно в розничном сегменте.
Китайские банки долгое время недооценивали угрозу. Их мобильные приложения были неудобными, а комиссии высокими. Alipay предложила простой интерфейс, мгновенные переводы и отсутствие платы за базовые операции. В результате миллионы китайцев перестали пользоваться банковскими отделениями для повседневных нужд. Особенно показательной была история с Yu’e Bao: когда фонд предложил проценты выше банковских депозитов, начался массовый отток средств из банков. Регуляторы были вынуждены вмешаться, ограничив максимальную сумму вложений.
Сегодня банки адаптировались. Многие из них запустили собственные цифровые платформы, а некоторые начали интегрироваться с Alipay, предлагая через нее свои продукты. Фактически сформировалась модель коопетиции: банки обеспечивают базовую инфраструктуру, а Alipay — клиентский опыт и дистрибуцию. Однако регуляторы все чаще требуют, чтобы Alipay делилась данными с банками и снижала концентрацию рисков, что постепенно размывает ее конкурентное преимущество.
Фонды и финансовые системы: как Alipay изменила рыночную инфраструктуру
Влияние Alipay выходит далеко за пределы потребительских платежей. Появление Yu’e Bao в 2013 году буквально перекроило рынок управления активами в Китае. До этого инвестирование в фонды денежного рынка было сложным и недоступным для большинства населения: нужно было посещать банк, заполнять бумаги, минимальные суммы были высокими. Alipay снизила порог входа до 1 юаня, позволила покупать и продавать паи в один клик и даже использовать средства фонда для прямых платежей. Это создало новый класс розничных инвесторов.
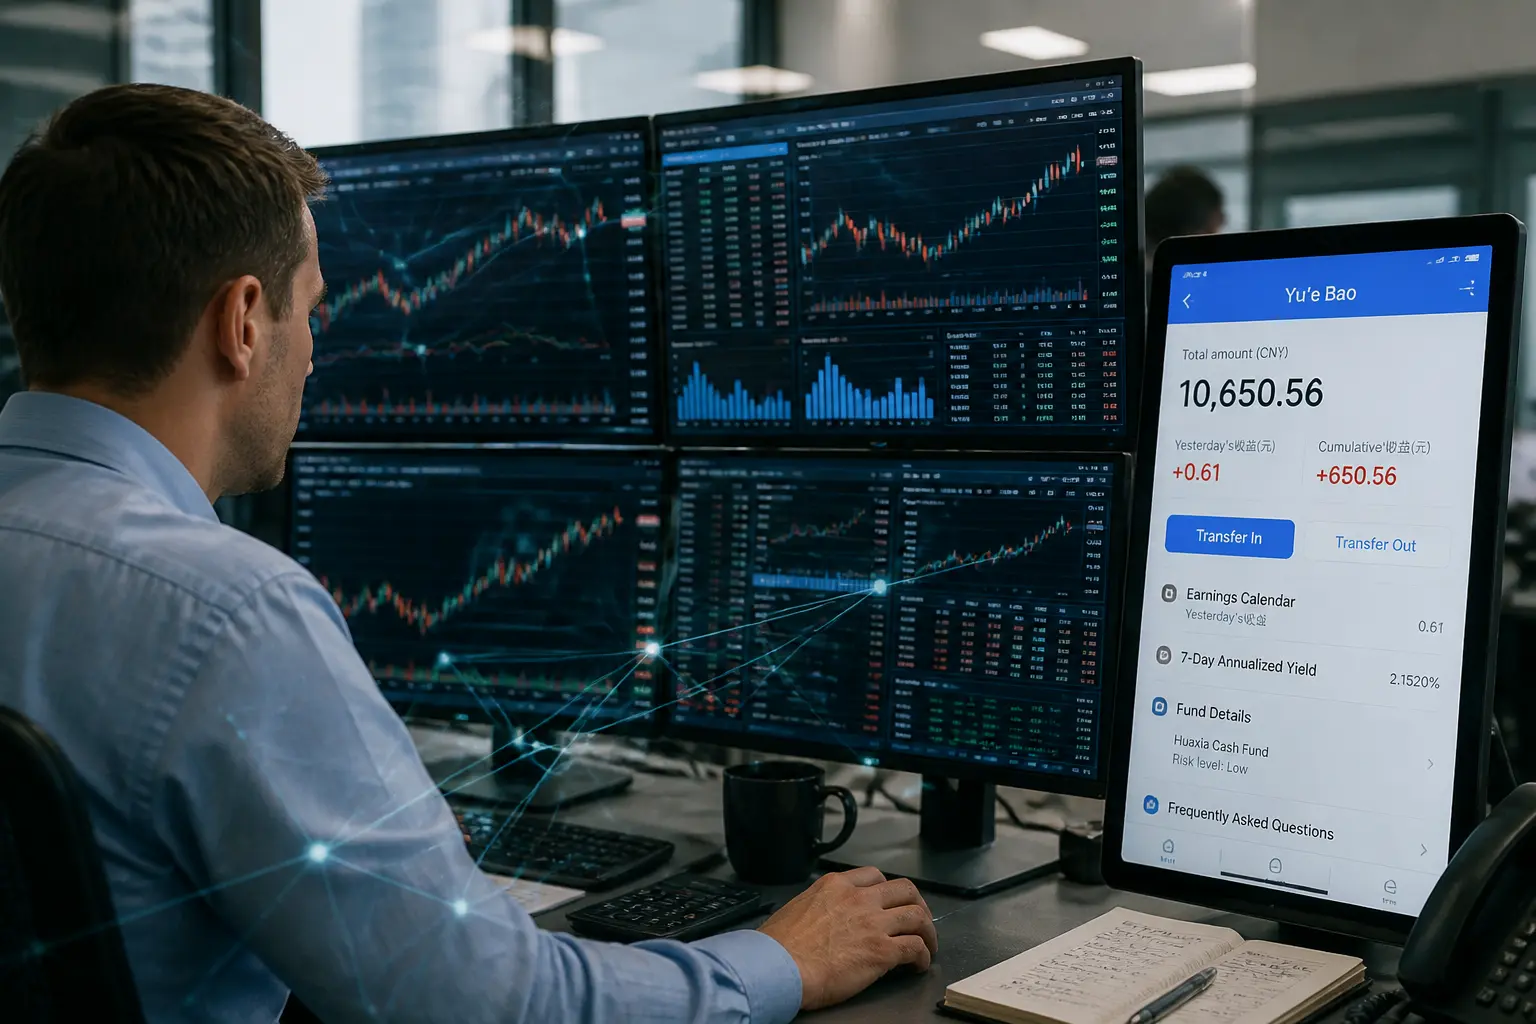
Но последствия были системными. Yu’e Bao стал одним из крупнейших покупателей межбанковских депозитов, что повлияло на ставки денежного рынка. Банки, привыкшие к дешевому фондированию от населения, были вынуждены конкурировать за средства с фондом, что повышало их стоимость заимствований. Это, в свою очередь, сказалось на кредитных ставках для бизнеса. Регуляторы постепенно установили лимиты на объем фонда и концентрацию активов, чтобы уменьшить системные риски.
Кроме того, Alipay фактически создала новую платежную инфраструктуру. Ее система расчетов между пользователями работает внутри закрытого контура: деньги не покидают экосистему, а просто переписываются с одного внутреннего счета на другой. Это снижает нагрузку на национальную платежную систему, но одновременно создает риски ликвидности и усложняет надзор. В ответ Народный банк Китая обязал платежные компании хранить 100% резервов клиентских средств на счетах в центральном банке, что существенно ограничило возможности Alipay использовать эти деньги для кредитования или инвестирования.
Alipay простыми словами: что это такое и почему это важно
Если отбросить технические детали, Alipay — это цифровой кошелек, который постепенно оброс финансовыми сервисами. Для обычного китайца это приложение, где можно:
- оплатить покупки в магазине, кафе или на рынке;
- перевести деньги друзьям;
- оплатить коммунальные услуги, штрафы, налоги;
- взять микрокредит до зарплаты;
- инвестировать свободные деньги в фонд;
- купить страховку;
- заказать билеты на транспорт или в кино;
- записаться к врачу или получить государственные услуги.
Фактически Alipay заменила собой кошелек, банковское отделение, страхового агента и частично даже государственные учреждения. Ее важность для китайской экономики трудно переоценить: она не просто упростила платежи, но и создала новую финансовую инфраструктуру, которая позволила миллионам людей получить доступ к кредитам и инвестициям, ранее недоступным из-за отсутствия кредитной истории или удаленности от банков.
Интересные факты об Alipay
- Название Alipay расшифровывается как «али-платеж», что отсылает к Alibaba, но также созвучно с китайским словом «доверие» (信任, xìnrèn).
- В 2017 году Alipay запустила функцию «посадка дерева»: пользователи собирают баллы за экологические действия (например, оплату счетов онлайн вместо бумажных), и когда накапливается достаточно, Alipay сажает настоящее дерево. За первые три года было высажено более 120 миллионов деревьев.
- Система Sesame Credit оценивает более 300 миллионов пользователей, влияя на их способность арендовать жилье, брать кредиты или даже получать визы.
- Во время китайского Нового года через Alipay рассылают цифровые «красные конверты» с деньгами — традиция, которая ежегодно генерирует миллиарды транзакций за считанные часы.
Практические примеры использования Alipay
Чтобы лучше понять масштаб, рассмотрим несколько жизненных сценариев. Представьте студента в Пекине. Утром он покупает завтрак у уличного продавца, сканируя QR-код. Затем оплачивает проезд в метро через Alipay. На занятиях переводит деньги одногруппнику за обед. Вечером заказывает ужин с доставкой и оплачивает его через приложение. Все эти транзакции безналичные, мгновенные и не требуют наличных или карты.
Другой пример — малый бизнес. Владелица магазина одежды в Гуанчжоу использует Alipay не только для приема платежей, но и для учета: система автоматически фиксирует выручку, формирует отчеты для налоговой и предлагает кредит на пополнение оборотных средств на основе истории продаж. Ей не нужен бухгалтер или поход в банк — все в одном приложении.
Третий пример — сельский житель. В отдаленной деревне, где нет банковского отделения, фермер продает урожай через онлайн-платформу, получает деньги на Alipay и сразу оплачивает ими удобрения, не тратя времени на поездку в город. Это демонстрирует, как Alipay способствует финансовой инклюзии.
Регулирование и вызовы: что дальше для Alipay?
Бурный рост Alipay не мог остаться без внимания регуляторов. После приостановки IPO Ant Group в 2020 году китайские власти взяли курс на усиление контроля над финтех-гигантами. Основные требования включали: хранение 100% резервов клиентских средств в центробанке, снижение концентрации рисков через ограничение объемов кредитования, отделение платежного бизнеса от кредитного, а также открытие данных для конкурентов и государственных органов.
Эти меры существенно повлияли на бизнес-модель. Alipay больше не может использовать клиентские остатки для инвестирования, а кредитный бизнес вынужден работать в рамках более жестких нормативов. Кроме того, регуляторы активно продвигают собственную цифровую валюту — e-CNY, которая может составить конкуренцию платежным системам. Однако Alipay адаптируется: она уже интегрировала поддержку цифрового юаня и продолжает расширять спектр нефинансовых услуг, в частности в здравоохранении, образовании и развлечениях.
Для читателя, интересующегося финансовыми технологиями, история Alipay — это наглядный пример того, как технологическая компания может изменить целую отрасль. Она показывает, что настоящая инновация часто начинается не с технологии, а с решения конкретной человеческой проблемы — в данном случае, нехватки доверия между незнакомцами в онлайн-торговле. И хотя будущее Alipay будет зависеть от регуляторной среды, ее влияние на китайскую экономику уже стало необратимым.
Часто задаваемые вопросы
Могу ли я пользоваться Alipay за пределами Китая?
Да, Alipay поддерживает международные платежи и доступна во многих странах, но функционал может быть ограничен. Для иностранцев предусмотрена возможность привязки международных банковских карт, однако некоторые сервисы (такие как кредитование) доступны только гражданам Китая. Рекомендуется проверять актуальные условия в официальном приложении.
Безопасно ли хранить деньги в Alipay?
Alipay использует многоуровневую защиту: шифрование данных, биометрическую аутентификацию, мониторинг транзакций в реальном времени. Средства пользователей теперь хранятся на счетах в центральном банке, что снижает риск потери. Однако, как и любая финансовая платформа, Alipay не застрахована от мошенничества, поэтому важно соблюдать базовые правила безопасности: не передавать пароли, не сканировать подозрительные QR-коды.
Как Alipay зарабатывает, если платежи бесплатны?
Основной доход приносят не платежи, а финансовые продукты: кредиты, инвестиционные фонды, страхование, а также комиссии от продавцов за эквайринг и рекламу. Подробнее это описано в разделе о бизнес-модели.
Правда ли, что Alipay следит за пользователями?
Alipay собирает значительный объем данных о транзакциях и поведении пользователей для оценки кредитоспособности, персонализации услуг и предотвращения мошенничества. Часть этих данных может использоваться в государственной системе социального кредита. Пользователи соглашаются на сбор данных при регистрации, но могут ограничить некоторые разрешения в настройках конфиденциальности.