Банк Японії десятиліттями був головним прикладом надм’якої монетарної політики. Після краху бульбашки активів на початку 1990-х він першим серед великих центральних банків застосував нульові ставки, кількісне пом’якшення, від’ємну ставку та контроль кривої дохідності. Але описувати BOJ лише через ці інструменти вже неправильно: у березні 2024 року банк завершив політику від’ємних ставок і YCC, а згодом перейшов до поступового підвищення короткострокової ставки та скорочення купівлі державних облігацій.
- Як виник Bank of Japan
- Що робить Банк Японії
- Чому Японія так довго боролася з дефляцією
- Від’ємна ставка і контроль кривої дохідності
- Поворот у березні 2024 року
- Якою є політика BOJ у 2026 році
- Як BOJ скорочує купівлю державних облігацій
- Баланс, ETF і ризики нормалізації
- Чого навчає японський досвід
- Поширені запитання
- Чи діє в Японії від’ємна ключова ставка?
- Чи контролює BOJ дохідність десятирічних облігацій?
- Чи купує Банк Японії ETF зараз?
- Чому рішення BOJ впливають на єну?
Як виник Bank of Japan
Банк Японії створили 1882 року для централізації емісії банкнот і стабілізації грошового обігу. Перші банкноти BOJ з’явилися у травні 1885 року. Офіційна хронологія банку фіксує початок роботи 10 жовтня 1882 року, реформу 1942 року та набрання чинності сучасним законом 1 квітня 1998 року.
Закон 1997 року посилив автономію BOJ і закріпив відповідальність за цінову стабільність та стабільність фінансової системи. Рішення ухвалює Політична рада з дев’яти членів: керівника, двох заступників і шести інших членів.
Що робить Банк Японії
BOJ є центральним банком країни та єдиним емітентом банкнот. Він проводить монетарну політику, забезпечує міжбанківські розрахунки через рахунки фінансових установ, стежить за стабільністю фінансової системи, виконує операції з державними коштами та надає послуги, пов’язані з японськими державними облігаціями. Сам банк визначає дві головні цілі: цінову стабільність і стабільну роботу фінансової системи.
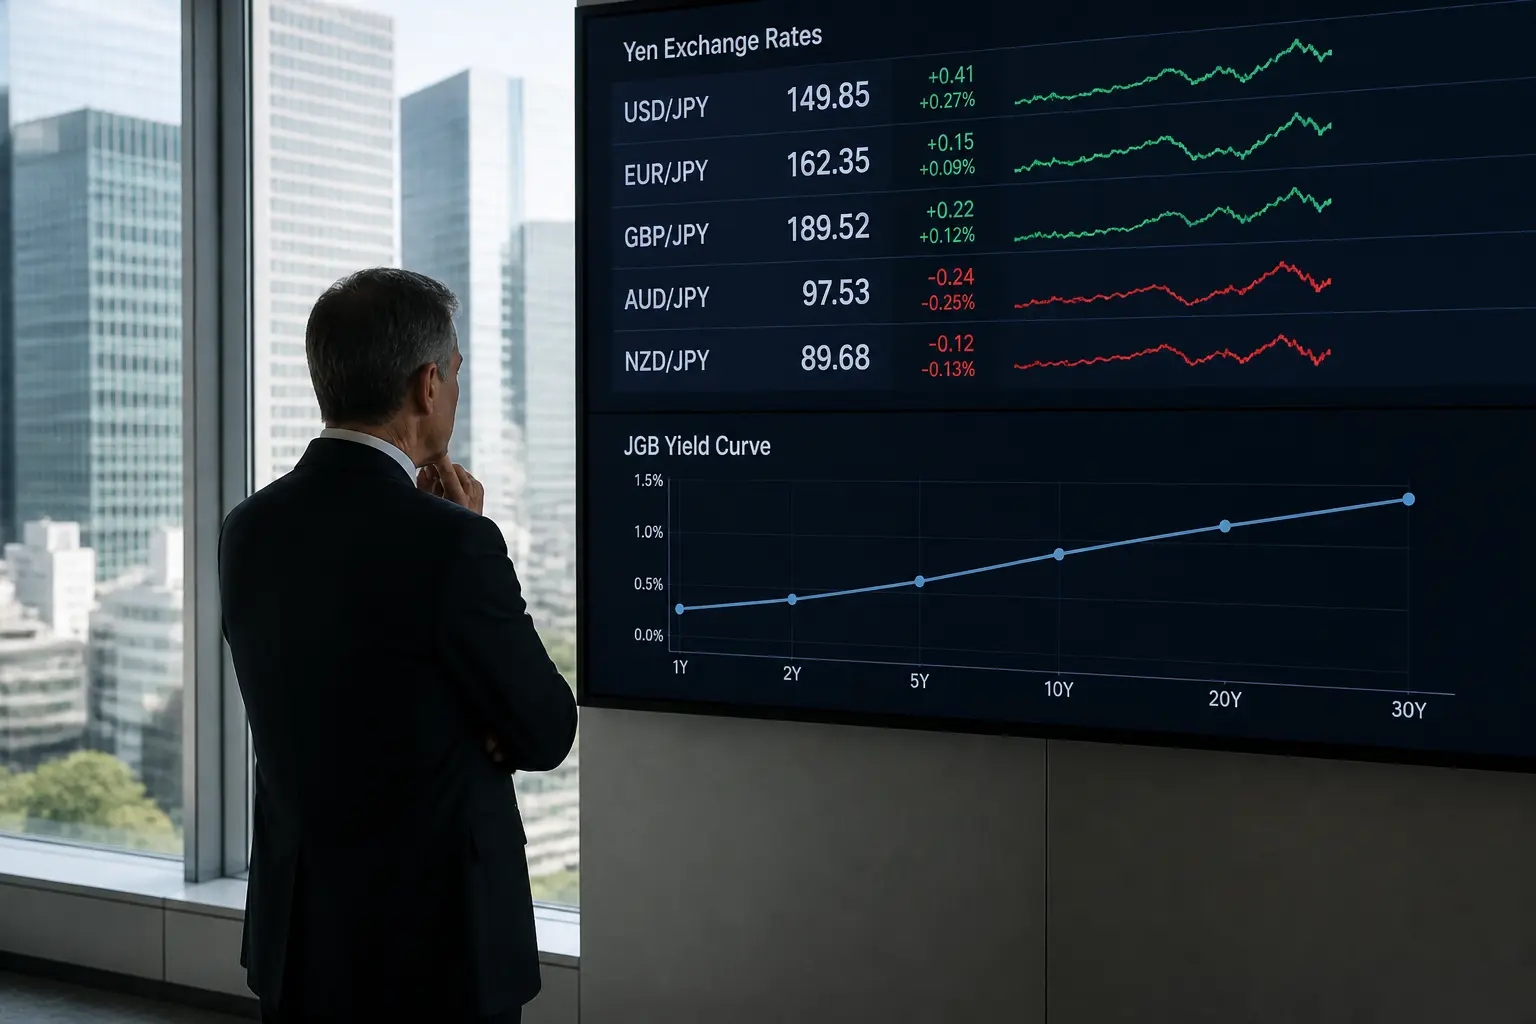
BOJ не керує валютним курсом за фіксованою ціллю. Проте його ставка і комунікація впливають на різницю дохідностей між Японією та іншими країнами, а через неї — на попит на єну. Валютні інтервенції від імені держави належать до компетенції Міністерства фінансів, а Банк Японії може виконувати їх як агент.
Чому Японія так довго боролася з дефляцією
Після падіння цін на нерухомість і акції на початку 1990-х економіка зіткнулася зі слабким попитом, проблемними боргами та тривалим уповільненням цін. Дефляція не означає, що кожен товар дешевшає щороку. Її небезпека полягає у стійких очікуваннях слабкого зростання цін і зарплат, через які компанії та домогосподарства обережніше витрачають і інвестують.
У 1999 році BOJ запровадив політику нульової ставки, а 2001 року — кількісне пом’якшення. У квітні 2013 року стартувало кількісне та якісне пом’якшення (QQE): банк істотно збільшив купівлю державних облігацій та купував ETF і J-REIT, намагаючись стійко досягти інфляційної цілі 2%.
Від’ємна ставка і контроль кривої дохідності
У січні 2016 року BOJ застосував ставку −0,1% до окремої частини надлишкових резервів банків. Це не означало, що всі резерви або депозити населення автоматично отримали від’ємну ставку: діяла багаторівнева система рахунків.
У вересні 2016 року банк додав контроль кривої дохідності (YCC). Він утримував короткострокову ставку на рівні −0,1% і спрямовував дохідність десятирічних державних облігацій поблизу цільового рівня, змінюючи обсяг купівлі паперів. Межі допуску згодом розширювалися, тому механізм не залишався незмінним.
YCC знижував вартість довгострокових запозичень, але велика присутність BOJ послаблювала ринкове ціноутворення й ліквідність державних облігацій. Наднизькі ставки також тиснули на процентну маржу фінансових установ.
Поворот у березні 2024 року
19 березня 2024 року BOJ оголосив, що QQE з YCC і від’ємна ставка виконали свою роль. Новий режим зробив основним інструментом короткострокову ставку: тоді орієнтир для незабезпеченої одноденної ставки встановили в діапазоні 0–0,1%. Ціль для десятирічної дохідності скасували. Банк також припинив нові покупки ETF та J-REIT і вирішив поступово завершити покупки комерційних паперів і корпоративних облігацій.
Цей крок не означав миттєвого продажу накопичених активів. BOJ продовжив купувати державні облігації, а подальшу нормалізацію розтягнув у часі, щоб зменшити ризик різкого стрибка дохідностей.
Якою є політика BOJ у 2026 році
Станом на останнє доступне рішення від 31 липня 2026 року Банк Японії утримує орієнтир незабезпеченої одноденної ставки поблизу 1,0%. Тому твердження, що BOJ досі проводить політику від’ємної ставки або контролює десятирічну дохідність біля нуля, є застарілими.
Водночас умови залишаються порівняно м’якими з огляду на реальні ставки та історію Японії. Рішення залежать від базової інфляції, зарплат, внутрішнього попиту, валютного курсу та зовнішніх ризиків. У липні 2026 року один член ради пропонував ставку 1,25%, але більшість підтримала 1,0%.
Як BOJ скорочує купівлю державних облігацій
Після завершення YCC довгострокові ставки мають формуватися ринком, однак BOJ не відмовився від купівлі JGB. За планом від 16 червня 2026 року місячний обсяг покупок має знижуватися приблизно на 200 млрд єн кожного кварталу: близько 2,5 трлн єн у липні–вересні 2026 року, 2,3 трлн у жовтні–грудні та 2,1 трлн у січні–березні 2027 року. З квітня 2027 року передбачено близько 2 трлн єн на місяць.
Банк залишив собі можливість збільшити покупки або провести операції за фіксованою ставкою, якщо довгострокові дохідності зростатимуть надто швидко. Це запобіжник для стабільності ринку, а не повернення до постійної цілі YCC.
Баланс, ETF і ризики нормалізації
Великий портфель державних облігацій робить вихід із надм’якої політики складним. Зростання ставок знижує ринкову вартість раніше придбаних низькодохідних паперів і водночас збільшує процентні витрати BOJ за резервами банків. Облікові збитки центрального банку не рівнозначні неплатоспроможності комерційної компанії, але можуть зменшити його прибуток і перерахування до бюджету.
BOJ більше не купує ETF, однак накопичений портфель залишається на балансі. Його продаж потребує окремого плану, оскільки швидке виведення великого обсягу активів могло б вплинути на ринок. Не слід називати BOJ прямим власником окремих компаній: він володіє частками ETF, а не вибирає корпоративні акції як звичайний стратегічний інвестор.
Чого навчає японський досвід
Історія BOJ показує, що знизити ставки технічно легше, ніж змінити очікування цін і зарплат. Масштабні покупки активів можуть підтримати фінансові умови, але не замінюють продуктивність, конкуренцію, демографічну політику та стійке зростання доходів.
Нормалізація також не зводиться до одного підвищення ставки. Центральний банк має одночасно керувати короткою ставкою, темпом купівлі облігацій, власним балансом і комунікацією. Для ринків важливі не лише рішення BOJ, а й те, як швидко змінюються очікування щодо наступних кроків.
Поширені запитання
Чи діє в Японії від’ємна ключова ставка?
Ні. Політику від’ємної ставки завершили у березні 2024 року. Станом на рішення 31 липня 2026 року орієнтир одноденної ставки становить близько 1,0%.
Чи контролює BOJ дохідність десятирічних облігацій?
Не в режимі YCC. Ціль для десятирічної дохідності скасували у березні 2024 року. BOJ продовжує планові покупки JGB і може реагувати на різкі рухи ринку.
Чи купує Банк Японії ETF зараз?
Нові покупки ETF і J-REIT припинили у березні 2024 року. Раніше накопичені активи залишаються на балансі.
Чому рішення BOJ впливають на єну?
Ставки впливають на відносну привабливість активів у єнах. Курс також залежить від політики інших центробанків, торгівлі, потоків капіталу та очікувань, тому реакція валюти не є механічною.