Платіжна система — це учасники, правила й технічна інфраструктура, що забезпечують виконання платіжних операцій. Прикладаючи картку до термінала, ви бачите лише коротке підтвердження. Воно не завжди означає, що продавець уже отримав гроші: схвалення операції та остаточний розрахунок — різні етапи.
- Платіжна система простими словами
- Як працює платіжна система: шлях однієї транзакції
- Хто бере участь у роботі системи
- Основні види та суміжні поняття
- За територією дії
- За способом остаточного розрахунку
- Картки, гаманці, SWIFT і SEPA
- Платіжна система та фінансова інфраструктура
- Чому швидкість платежів важлива для бізнесу
- Як порівнювати платіжні послуги для бізнесу
- Помилки та ризики
- Що змінюється у платіжних технологіях
- Часті запитання
- Чи потрібна картка для переказу?
- Яка система найбезпечніша?
- Де перевірити учасника платіжного ринку?
Платіжна система простими словами
Банк або інший надавач платіжних послуг обслуговує клієнта, а платіжна система дає її учасникам узгоджений спосіб обмінюватися платіжними даними й виконувати операції. Застосунок, картка, оператор системи та сама система — пов’язані, але різні поняття.
Для покупця це можливість оплатити товар або переказати кошти, для бізнесу — приймати оплату й зіставляти надходження із замовленнями. Доступність залежить від участі установ у відповідній системі, підтримуваних інструментів, валют і правил. Жодна система не гарантує приймання будь-якої картки чи відсутності збоїв.
Як працює платіжна система: шлях однієї транзакції
Розглянемо спрощений приклад карткової покупки з онлайн-авторизацією. В інших схемах склад учасників і порядок обробки можуть відрізнятися.
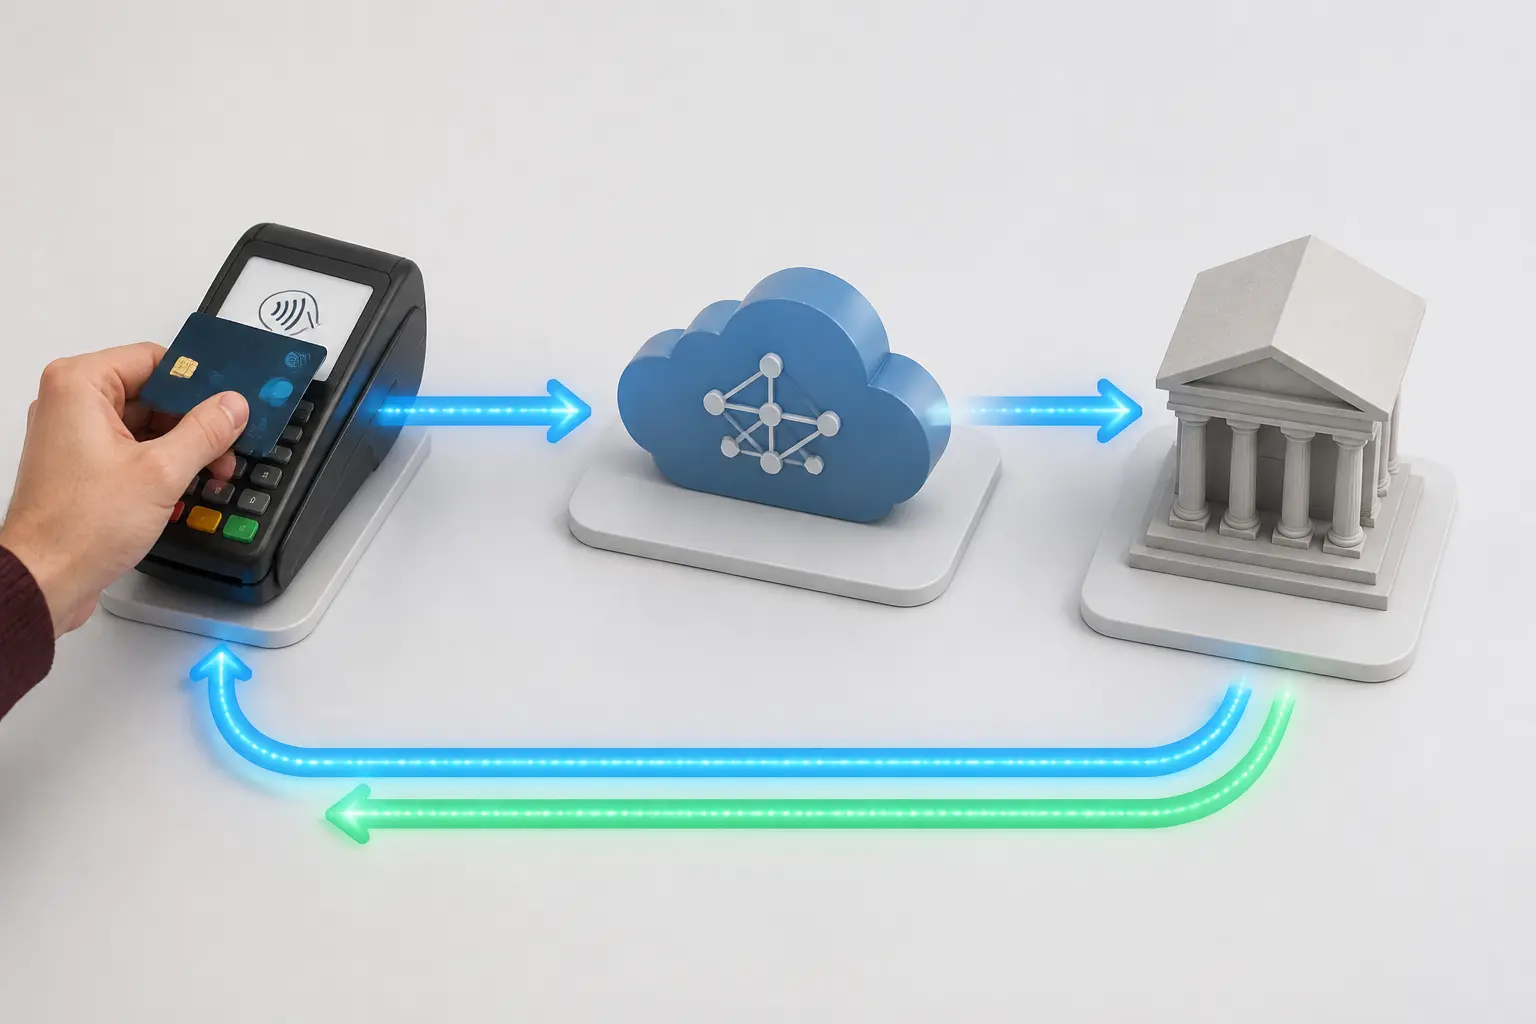
- Запит. Термінал передає дані операції через еквайра та процесингову інфраструктуру до емітента картки.
- Авторизація. Емітент перевіряє можливість проведення операції: доступні кошти або кредит, обмеження й ознаки ризику. У відповідь надходить схвалення або відмова.
- Резервування. Після схвалення сума може стати недоступною для інших покупок. Такий резерв ще не тотожний остаточному списанню.
- Кліринг. Учасники передають і звіряють дані, визначають зобов’язання за операціями.
- Розрахунок. Зобов’язання погашають переказом коштів. Зарахування продавцю відбувається за умовами його договору з надавачем послуг.
Авторизація зазвичай швидка, але універсального строку остаточного розрахунку для всіх операцій немає. Відмінність між клірингом і розрахунком пояснює EPC. Статус у застосунку та виписку слід читати з урахуванням правил конкретного банку.
Біометрична перевірка на телефоні — окремий процес. Наприклад, в Apple Pay користувач підтверджує дію на пристрої, а банк перевіряє платіжні дані, зокрема динамічний захисний код. Твердження, що банк порівнює ваш відбиток пальця під час такої покупки, некоректне.
Хто бере участь у роботі системи
- Платник і отримувач — сторони платежу.
- Емітент випускає картку; еквайр забезпечує приймання платежів продавцем. Це різні ролі, які іноді виконує одна установа.
- Оператор системи організовує її роботу й установлює правила; він не тотожний усій системі.
- Процесингові та інші технологічні оператори обробляють дані. Частину функцій можна виконувати власними засобами або доручати окремим постачальникам.
Надавачами платіжних послуг можуть бути не лише банки. В Україні регуляторні повноваження на платіжному ринку має НБУ; водночас він є оператором СЕП. Регулювання ринку та виконання конкретної клієнтської операції — різні завдання.
Основні види та суміжні поняття
За територією дії
Visa і Mastercard — приклади міжнародних карткових систем, ПРОСТІР — української національної системи. Географія приймання й тариф залежать від конкретного продукту та договорів. Сам по собі переказ між рахунками одного банку ще не означає існування окремої платіжної системи.
За способом остаточного розрахунку
За валового розрахунку зобов’язання виконують окремо, без взаємозаліку. RTGS — валовий розрахунок у реальному часі. За нетто-розрахунку погашають підсумкові позиції після взаємозаліку. Відкладений нетто-розрахунок між установами не обов’язково означає повільне зарахування клієнту: Банк міжнародних розрахунків описує обидві моделі для швидких платежів.
Картки, гаманці, SWIFT і SEPA
Назва «цифровий гаманець» може означати різні продукти. Оплата доданою карткою через Apple Pay або Google Wallet не означає, що її кошти перенесено на окремий баланс Apple чи Google. Гаманці електронних грошей із власним обліком залишку — інша модель.
SWIFT насамперед забезпечує захищений обмін фінансовими повідомленнями. У звичайному міжнародному банківському переказі установи використовують ці повідомлення, а зарахування виконують банки. Це не карткова система на кшталт Visa. SEPA та платіжні схеми EPC також не є однією технічною мережею: SEPA — єдина зона платежів у євро, а схеми визначають узгоджені правила виконання операцій.
Платіжна система та фінансова інфраструктура
Фінансова система ширша: вона охоплює банки, ринки, страхування та інші інститути. Безготівковий платіж змінює записи на рахунках, а не переміщує купюри між установами. Під час операцій із цінними паперами грошовий розрахунок і передання прав на папери потребують узгодження, але це не один і той самий процес.
Чому швидкість платежів важлива для бізнесу
Затримка надходження може ускладнити оплату постачальникам або звіряння замовлень. Тому бізнесу важливі доступність сервісу, зрозумілий статус операції та передбачуваний строк зарахування. Збій платіжної інфраструктури сам собою не доводить втрати залишку на рахунку.
Як порівнювати платіжні послуги для бізнесу
- Інтернет-магазин: країни клієнтів і реєстрації бізнесу, доступні валюти, інтеграція, повернення та повна вартість обробки.
- Магазин або кафе: підтримувані картки, термінал чи інший спосіб приймання, його вартість, зв’язок, технічна підтримка та строк виплати.
- Робота з іноземними замовниками: допустимість комерційних надходжень, реквізити, документи, конвертація та комісії всіх учасників переказу.
Популярність бренду не підтверджує доступності його послуг для конкретного бізнесу в Україні. Порівнювати слід чинні умови договорів, а не лише рекламований відсоток комісії.
Помилки та ризики
Оскарження карткової операції, або chargeback, не гарантує автоматичного повернення грошей. Підстави, строки та докази мають значення; продавець може надати свою відповідь. Витрати й відповідальність визначають правила та договір, а не універсальний «штраф за кожне оскарження».
Відмову можуть спричинити ліміти, неправильні дані, перевірки безпеки, правові обмеження або технічний збій. Збережіть підтвердження та з’ясуйте статус у надавача послуг перед повторною спробою. Резерв і остаточне списання не слід автоматично вважати двома оплатами.
Токенізація та додаткове підтвердження зменшують окремі ризики, але не усувають фішинг. Перевіряйте отримувача й суму, не передавайте стороннім PIN, CVV/CVC та одноразові коди, користуйтеся сповіщеннями про операції. Про підозрілий платіж потрібно оперативно повідомити своєму надавачу послуг.
Що змінюється у платіжних технологіях
За інформацією НБУ, СЕП-4 працює цілодобово з 1 квітня 2023 року, а миттєві перекази між рахунками протягом 10 секунд упроваджено у версії 4.1 з 1 грудня 2024 року. Доступність конкретного сервісу та його ліміти перевіряють у надавача послуг.
Відкритий банкінг дає змогу авторизованим стороннім надавачам за згодою користувача отримувати інформацію про рахунок або ініціювати платіж через спеціальні інтерфейси. Це не необмежений доступ до грошей і не гарантія нижчої комісії.
Цифрові гроші центрального банку (CBDC) — окрема концепція. Їх не слід ототожнювати з біткоїном або звичайним картковим рахунком. Станом на 17 вересня 2026 року цифровий євро ще готують до можливого випуску: ЄЦБ повідомляє про майбутній пілот і окреме рішення щодо емісії після ухвалення відповідного законодавства. Технологія CBDC не обов’язково базується на блокчейні.
Часті запитання
Чи потрібна картка для переказу?
Не завжди: переказ із рахунку за IBAN може виконуватися без картки. Номер телефону замінює реквізити лише там, де сервіс підтримує його прив’язку до рахунку.
Яка система найбезпечніша?
Універсального рейтингу немає. Оцінюють захист конкретного сервісу, порядок підтвердження операцій, реагування на шахрайство й розгляд скарг. Міжнародний або національний статус сам по собі не визначає рівня безпеки.
Де перевірити учасника платіжного ринку?
Для України починайте з офіційної сторінки авторизації та реєстрів НБУ. Зіставляйте юридичну особу, її роль і дозволені послуги. Іноземна ліцензія сама по собі не підтверджує право надавати будь-які послуги в Україні.