Представьте, что вы сравниваете две компании из одной отрасли. У одной огромная чистая прибыль, у другой — значительно меньше. Но когда вы смотрите на их операционные показатели, оказывается, что вторая компания генерирует больше денег от основной деятельности. Как такое возможно? Все дело в том, что чистая прибыль учитывает множество неденежных и финансовых статей, которые могут искажать реальную картину. Именно для того, чтобы увидеть истинную способность бизнеса зарабатывать, и нужен показатель EBITDA.
- Что такое EBITDA: простое объяснение
- Как рассчитывается EBITDA: формулы и примеры
- Формула от выручки
- Формула от чистой прибыли
- Пример расчета EBITDA
- Зачем нужен EBITDA: основные сферы применения
- Оценка операционной эффективности
- Сравнение компаний в разных условиях
- Расчет финансовых мультипликаторов
- Анализ способности обслуживать долги
- Ограничения EBITDA: что стоит знать
- Игнорирование реальных денежных расходов
- Не тождественность денежному потоку
- Возможность манипуляций
- EBITDA vs другие показатели: сравнение
- Примеры использования EBITDA в реальной жизни
- Пример 1: Сравнение двух ритейлеров
- Пример 2: Оценка стартапа
- Пример 3: Кредитный анализ
- Как правильно анализировать EBITDA: практические советы
- Распространенные ошибки при трактовке EBITDA
- Краткий итог: когда EBITDA действительно полезна
Что такое EBITDA: простое объяснение
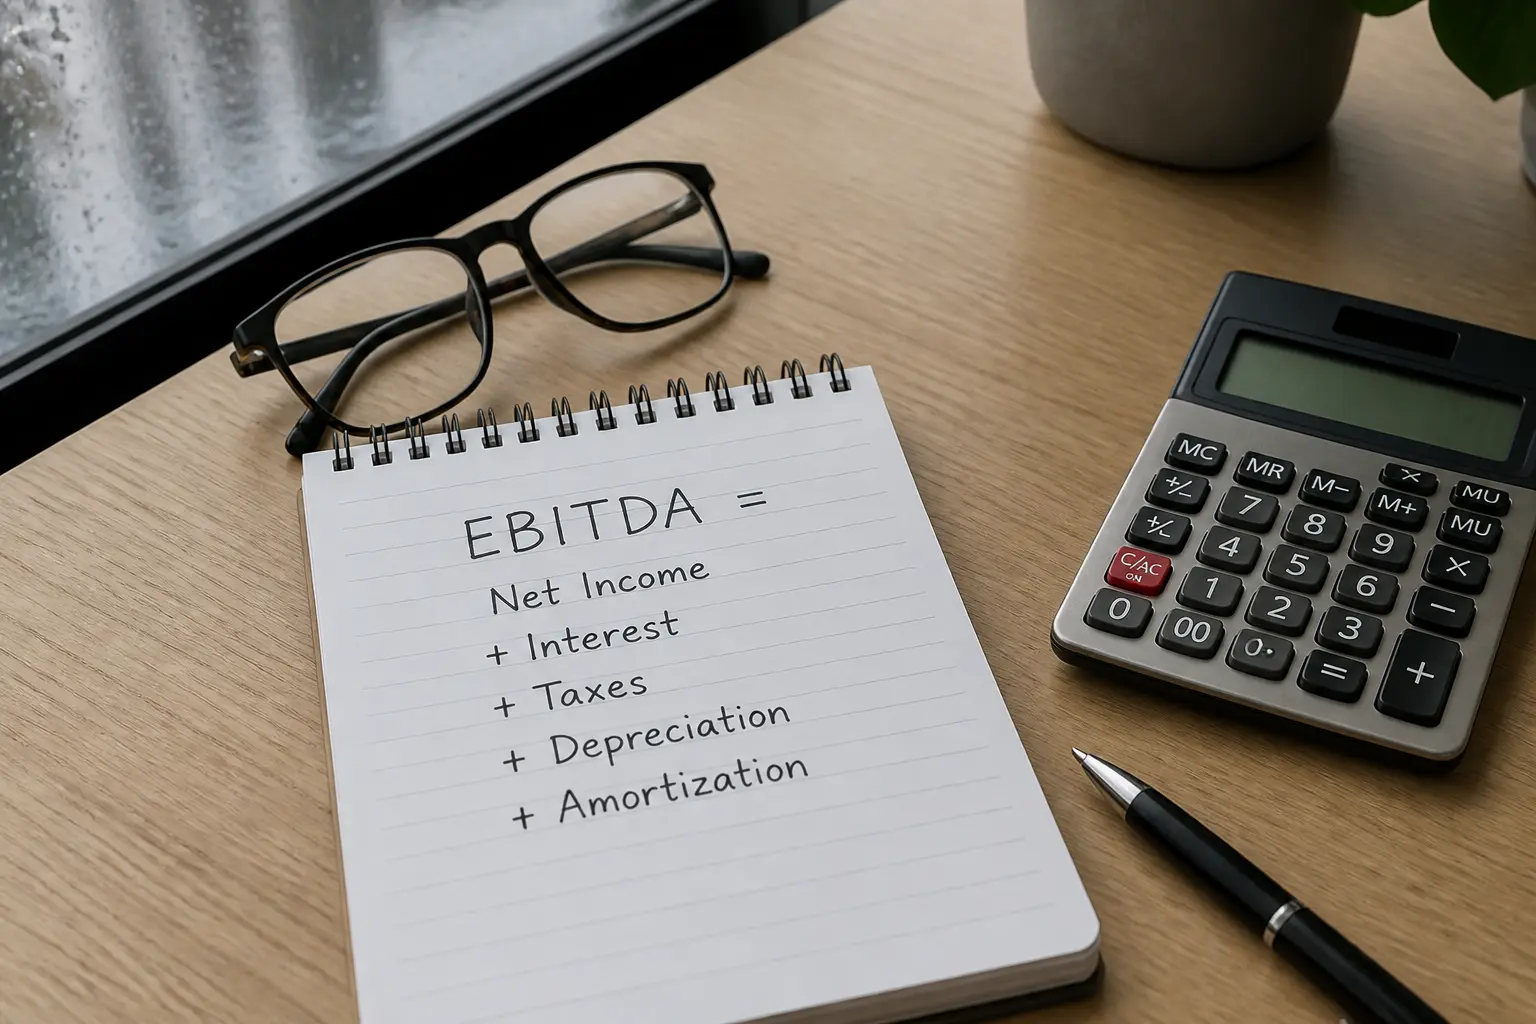
EBITDA — это аббревиатура от английского «Earnings Before Interest, Taxes, Depreciation and Amortization», что переводится как «прибыль до вычета процентов, налогов и амортизации». Простыми словами, это показатель, который демонстрирует, сколько компания зарабатывает непосредственно от своей операционной деятельности, до того как из этого заработка вычтут проценты по кредитам, налоги и неденежные расходы на износ основных средств и нематериальных активов. Если нужно быстро уточнить базовые экономические термины, загляните в словарь деньги и экономические понятия: большой словарь для читателя.
Почему это важно? Потому что проценты зависят от структуры капитала компании (сколько она заняла), налоги — от налоговой политики страны, а амортизация — от методов учета и возраста активов. Отбросив эти факторы, мы получаем более чистый показатель эффективности основного бизнеса, который можно сравнивать между разными компаниями, даже если они находятся в разных странах или имеют разную долговую нагрузку.
EBITDA не является официальным показателем по стандартам бухгалтерского учета (МСФО или GAAP). Это так называемый non-GAAP показатель, то есть он рассчитывается компаниями для удобства анализа, но его формула не является жестко закрепленной. Поэтому важно понимать, как именно конкретная компания его вычисляет.
Как рассчитывается EBITDA: формулы и примеры
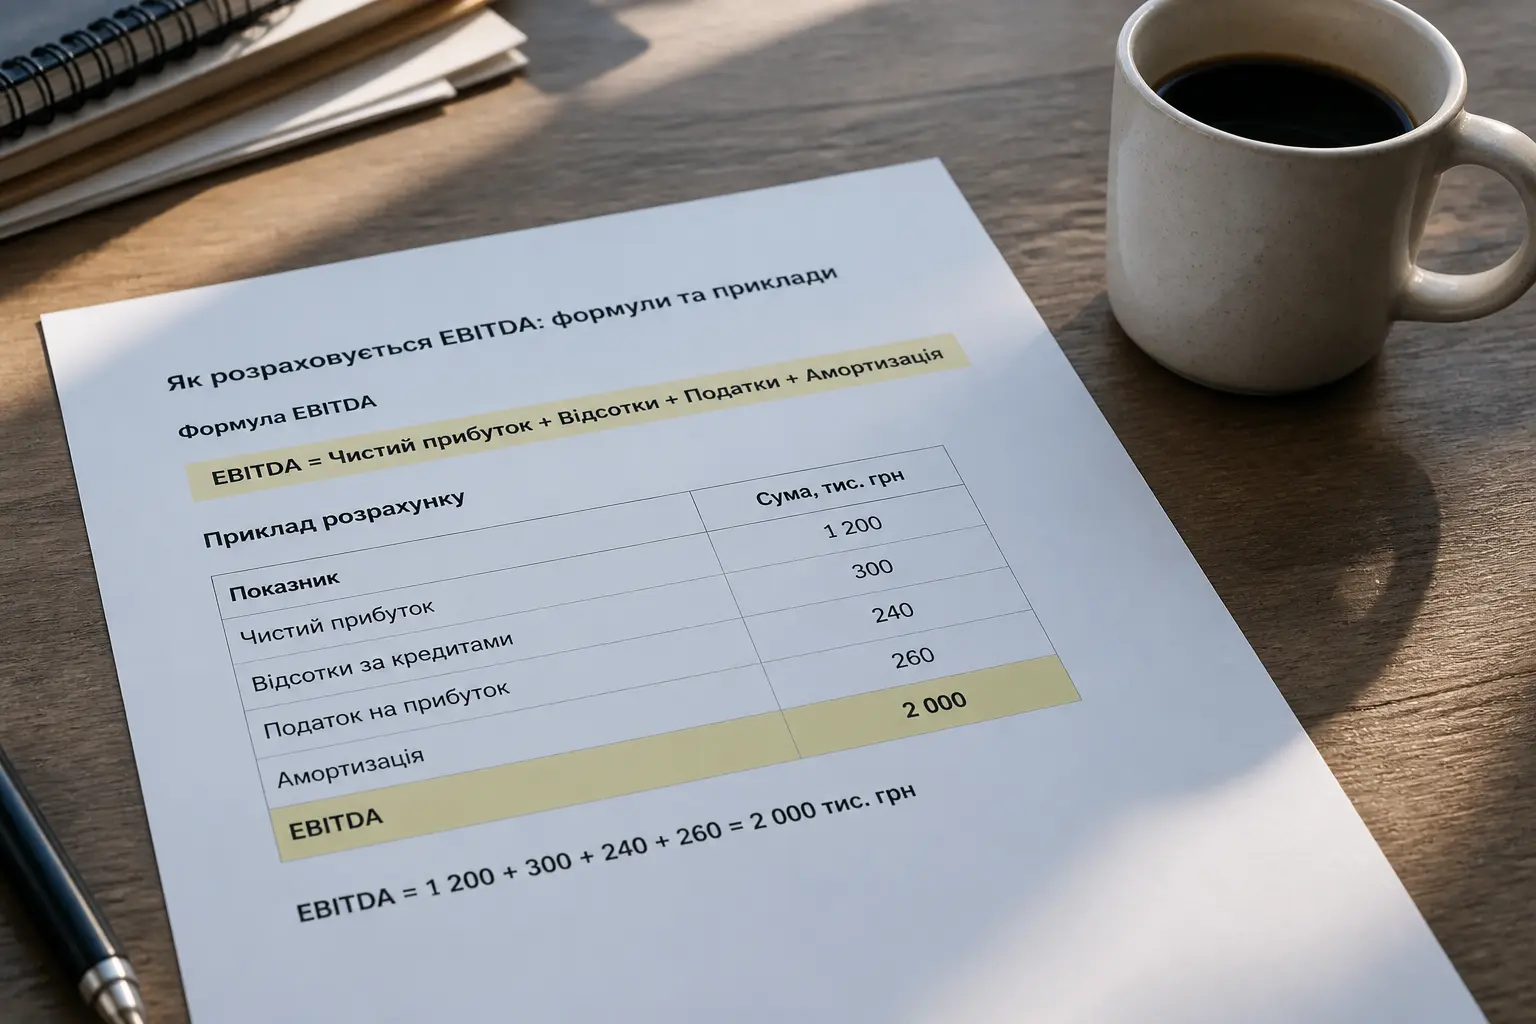
Существует два основных способа расчета EBITDA. Первый — «сверху вниз», начиная от выручки. Второй — «снизу вверх», от чистой прибыли. Оба ведут к одному результату, но используют разные отправные точки.
Формула от выручки
Этот метод показывает, как постепенно вычитаются операционные расходы, кроме амортизации:
EBITDA = Выручка – Себестоимость продаж – Операционные расходы + Амортизация
По сути, это операционная прибыль (EBIT), к которой добавляют обратно амортизационные отчисления. Амортизацию добавляют, потому что это неденежная статья: реального оттока средств не происходит, но она уменьшает операционную прибыль в отчетности.
Формула от чистой прибыли
На практике чаще используют обратный метод, поскольку чистая прибыль — это нижняя строка отчета о финансовых результатах. Формула выглядит так:
EBITDA = Чистая прибыль + Расходы на проценты + Налог на прибыль + Амортизация основных средств + Амортизация нематериальных активов
Здесь мы просто добавляем обратно те статьи, которые были вычтены, чтобы добраться до чистой прибыли.
Пример расчета EBITDA
Рассмотрим согласованный упрощённый отчёт компании «ТехноПром» за год:
- выручка — 500 млн грн;
- себестоимость и операционные расходы вместе — 380 млн грн, из них амортизация — 25 млн грн;
- операционная прибыль (EBIT) — 120 млн грн;
- проценты — 15 млн грн;
- прибыль до налогообложения — 105 млн грн;
- налог (18%) — 18,9 млн грн;
- чистая прибыль — 86,1 млн грн.
EBITDA равна 145 млн грн: от EBIT — 120 + 25; от чистой прибыли — 86,1 + 18,9 + 15 + 25. Оба способа дают одинаковый результат, если исходные статьи согласованы.
Зачем нужен EBITDA: основные сферы применения
EBITDA — это не просто цифра в отчете. Это инструмент, который помогает решать конкретные задачи в финансовом анализе и управлении.
Оценка операционной эффективности
Основное назначение EBITDA — показать, насколько прибыльным является основной бизнес компании, без влияния финансовых решений, налоговой политики и учетных методов. Например, две компании могут иметь одинаковую чистую прибыль, но если одна из них имеет большую долговую нагрузку и платит много процентов, ее EBITDA будет значительно выше. Это свидетельствует о том, что ее операционная деятельность эффективнее, но финансовые расходы «съедают» прибыль.
Сравнение компаний в разных условиях
Поскольку EBITDA игнорирует проценты, налоги и амортизацию, она позволяет сравнивать компании с разной структурой капитала, работающие в разных налоговых юрисдикциях или имеющие разный возраст основных средств. Например, молодая компания с новым оборудованием будет иметь большую амортизацию, чем старая с уже амортизированным. EBITDA нивелирует эту разницу, позволяя сравнивать именно операционную эффективность.
Расчет финансовых мультипликаторов
EBITDA является основой для популярных мультипликаторов, которые используют инвесторы для оценки стоимости компаний. Самый известный — EV/EBITDA (отношение стоимости предприятия к EBITDA). Он показывает, за сколько лет компания теоретически может окупить свою стоимость за счет операционной прибыли. Также используют показатель Net Debt/EBITDA (чистый долг к EBITDA), который оценивает долговую нагрузку: сколько лет компании нужно, чтобы рассчитаться с долгами за счет операционного денежного потока.
Анализ способности обслуживать долги
Банки и кредиторы часто смотрят на EBITDA, чтобы понять, сможет ли компания выплачивать проценты и основную сумму долга. Поскольку EBITDA близка к операционному денежному потоку (хотя и не тождественна ему), она дает представление о том, сколько денег генерирует бизнес до выплат кредиторам.
Ограничения EBITDA: что стоит знать
Несмотря на свою популярность, EBITDA имеет существенные недостатки, которые могут ввести в заблуждение, если полагаться только на этот показатель.
Игнорирование реальных денежных расходов
Самая большая опасность EBITDA заключается в том, что она не учитывает капитальные затраты (CAPEX), необходимые для поддержания и развития бизнеса. Амортизация — это лишь бухгалтерское отражение износа активов, но реальные деньги на замену оборудования придется тратить. Компания может показывать высокую EBITDA, но если ей нужно постоянно инвестировать в новое оборудование, свободный денежный поток может быть значительно меньше.
Не тождественность денежному потоку
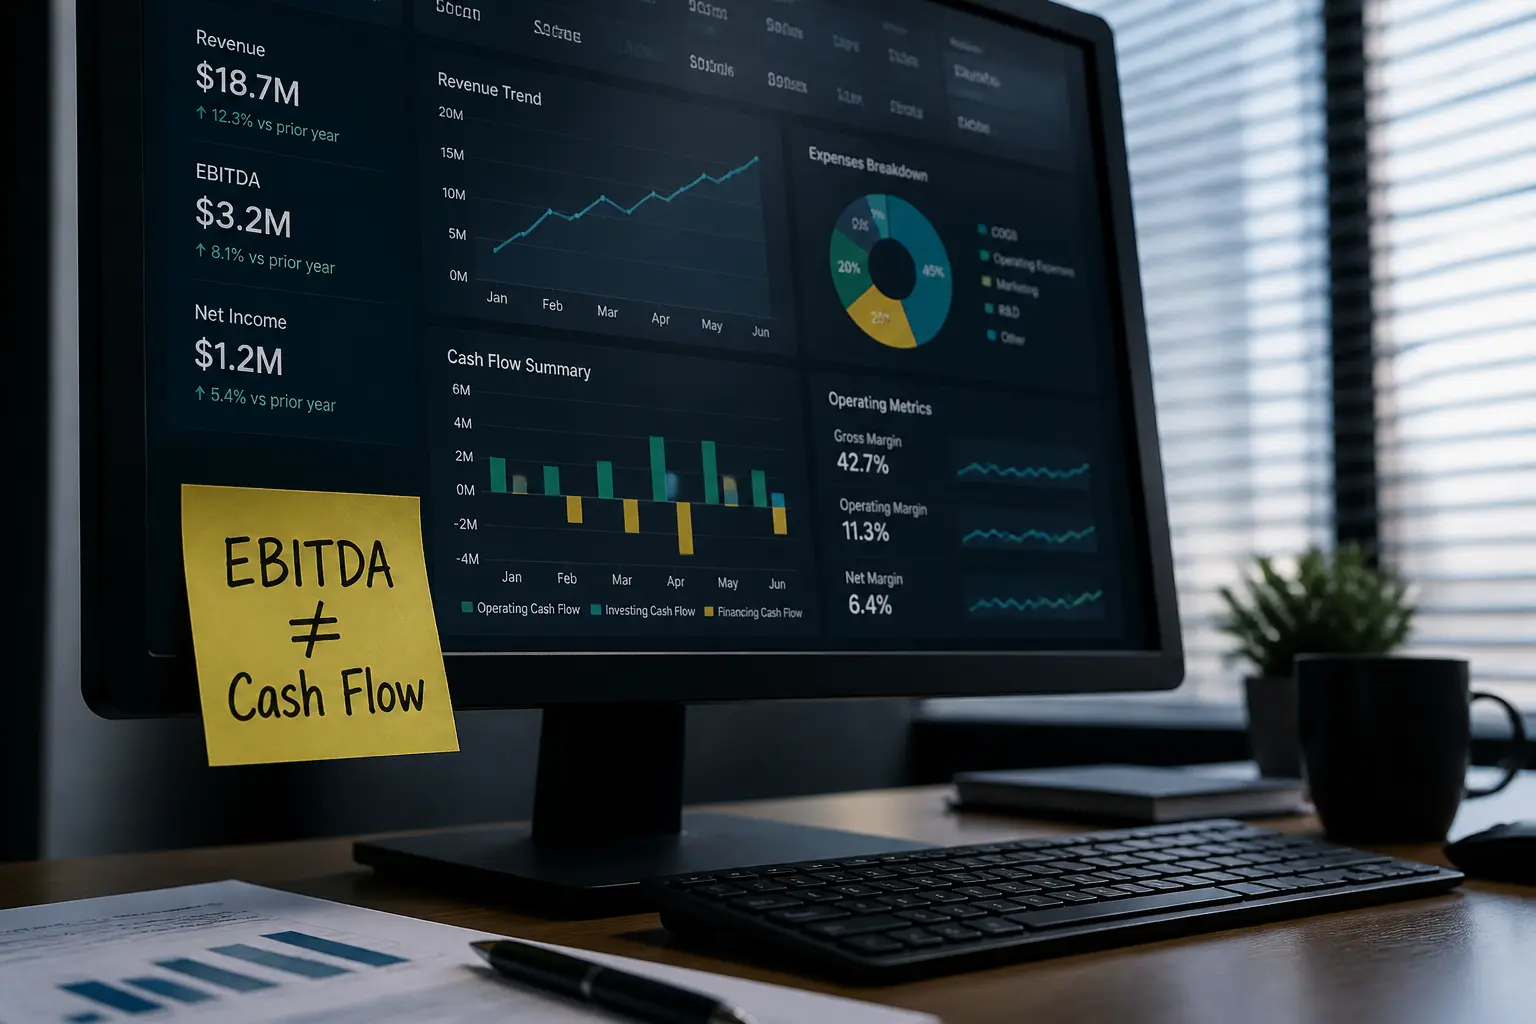
Распространенная ошибка — считать EBITDA денежным потоком. На самом деле, это прибыль, которая включает неденежные статьи (например, резервы, доходы/расходы от курсовых разниц), но исключает изменения в оборотном капитале (запасы, дебиторская/кредиторская задолженность). То есть компания может иметь высокую EBITDA, но при этом испытывать нехватку наличности из-за роста дебиторской задолженности.
Возможность манипуляций
Поскольку EBITDA не является стандартизированным показателем, компании могут корректировать его по своему усмотрению, добавляя или исключая определенные статьи. Например, могут добавить обратно расходы на реструктуризацию, судебные иски или другие «одноразовые» расходы, чтобы улучшить картину. Поэтому всегда нужно смотреть, как именно рассчитана EBITDA, и сравнивать ее с другими показателями.
EBITDA vs другие показатели: сравнение
Чтобы лучше понять место EBITDA, сравним ее с другими ключевыми показателями прибыльности.
| Показатель | Что учитывает | Основное назначение |
|---|---|---|
| Выручка | Общий доход от продаж | Оценка масштаба бизнеса |
| Валовая прибыль | Выручка минус себестоимость | Эффективность производства |
| EBITDA | Прибыль до процентов, налогов, амортизации | Операционная эффективность, сопоставимость |
| EBIT (операционная прибыль) | EBITDA минус амортизация | Прибыльность с учетом износа активов |
| Чистая прибыль | EBIT минус проценты и налоги | Конечный финансовый результат для акционеров |
Каждый из этих показателей важен на своем уровне. EBITDA полезна для сравнения компаний, но для оценки реальной прибыльности и способности генерировать наличность нужно смотреть на чистую прибыль и денежный поток.
Примеры использования EBITDA в реальной жизни
Рассмотрим несколько ситуаций, где EBITDA помогает принимать решения.
Пример 1: Сравнение двух ритейлеров
Компания «А» и компания «Б» работают в сфере розничной торговли. «А» имеет чистую прибыль 10 млн дол., «Б» — 8 млн дол. На первый взгляд, «А» прибыльнее. Но посмотрим на EBITDA: у «А» она составляет 20 млн дол., а у «Б» — 25 млн дол. Оказывается, что «Б» генерирует больше операционной прибыли, но имеет больше долгов (отсюда высокие проценты) и более старое оборудование (большая амортизация). Если инвестор ищет компанию с сильным операционным бизнесом, он может отдать предпочтение «Б», несмотря на меньшую чистую прибыль.
Пример 2: Оценка стартапа
Молодой технологический стартап может годами показывать убытки из-за высоких расходов на разработку и маркетинг. Но если его EBITDA положительна и растет, это означает, что основной продукт уже генерирует достаточно денег для покрытия операционных расходов, и убытки вызваны лишь амортизацией нематериальных активов (например, капитализированных расходов на разработку) или процентами по венчурным кредитам. Это сигнал, что бизнес-модель жизнеспособна.
Пример 3: Кредитный анализ
Банк рассматривает заявку на кредит от производственной компании. У нее чистая прибыль лишь 1 млн грн, но EBITDA — 10 млн грн. Разница объясняется большой амортизацией (новое оборудование) и высокими процентами по предыдущим кредитам. Банк видит, что компания генерирует достаточно операционной прибыли для обслуживания нового долга, поэтому может одобрить кредит, несмотря на низкую чистую прибыль.
Как правильно анализировать EBITDA: практические советы
Чтобы использование EBITDA было полезным, а не вводило в заблуждение, придерживайтесь нескольких правил.
- Всегда смотрите на EBITDA в динамике. Одноразовое значение мало что говорит. Важно, как показатель меняется год к году: рост может свидетельствовать об улучшении операционной эффективности, падение — о проблемах.
- Сравнивайте с аналогами в отрасли. EBITDA полезна именно для сравнения. Нормальный уровень EBITDA зависит от отрасли: для капиталоемких производств он может быть ниже из-за большой амортизации, для IT-компаний — выше.
- Не игнорируйте другие показатели. Никогда не принимайте решение только на основе EBITDA. Обязательно анализируйте чистую прибыль, свободный денежный поток, уровень долга и капитальные затраты.
- Проверяйте, как рассчитана EBITDA. Читайте примечания к отчетности, чтобы понять, какие корректировки компания применила. Если скорректированная EBITDA значительно выше обычной, это повод для более тщательной проверки.
- Используйте EBITDA вместе с мультипликаторами. Например, EV/EBITDA позволяет оценить, не переоценена ли компания по сравнению с аналогами.
Распространенные ошибки при трактовке EBITDA
Даже опытные аналитики иногда допускают ошибки. Вот самые частые из них:
- Отождествление EBITDA с денежным потоком. Как уже отмечалось, это не так. Для оценки реальных денег используйте показатель свободного денежного потока (FCF).
- Игнорирование капитальных затрат. Компания с высокой EBITDA, но большими CAPEX, может быть менее привлекательной, чем с более низкой EBITDA, но меньшими потребностями в инвестициях.
- Использование EBITDA как единственного критерия. Это лишь один из многих инструментов. Он не учитывает качество менеджмента, рыночные риски, изменения в оборотном капитале и многое другое.
- Сравнение EBITDA компаний из разных отраслей. Для каждой отрасли характерен свой уровень рентабельности и структура расходов, поэтому сравнивать можно только в пределах одной или близких отраслей.
Краткий итог: когда EBITDA действительно полезна
EBITDA — это мощный инструмент, если использовать его по назначению. Он помогает быстро оценить операционную эффективность бизнеса, сравнить компании с разной финансовой структурой и рассчитать ключевые мультипликаторы. Но он не заменяет анализ денежных потоков, чистой прибыли и баланса. Лучше всего применять EBITDA в комплексе с другими показателями, понимая ее ограничения.
Для частного инвестора или предпринимателя, который хочет быстро понять, зарабатывает ли бизнес на основной деятельности, EBITDA — это первое, на что стоит посмотреть. Но окончательное решение должно базироваться на полной картине финансового здоровья компании.