Когда говорят, что облигация приносит купон, речь идет не о бумажном талоне и не о скидке в магазине. Купон в финансах — это процентная выплата, которую эмитент облигации регулярно перечисляет ее владельцу за то, что тот одолжил ему деньги. Купив облигацию номиналом 1000 гривен с купоном 15% годовых, вы фактически даете государству или компании в долг тысячу гривен, а она в течение срока возвращает долг частями в виде процентов, а в конце — сам номинал.
Именно купон делает облигацию предсказуемым инструментом: инвестор еще в момент покупки знает, сколько и когда получит. Далее разберем, как это работает на практике, какие бывают виды купонов и на что смотреть, прежде чем покупать облигацию.
- Откуда взялось название «купон»
- Как работает купон на практике
- Виды купонов
- Фиксированный купон
- Плавающий купон
- Переменный (ступенчатый) купон
- Нулевой купон
- Как купон связан с ценой и доходностью облигации
- Чем купон отличается от дивидендов и депозита
- На что смотреть инвестору перед покупкой
- Типичные ошибки новичков
- Часто задаваемые вопросы о купоне
- Купон — это то же самое, что процент по облигации?
- Может ли эмитент не выплатить купон?
- Что выгоднее: высокий купон или дисконтная облигация?
- Облагается ли купонный доход налогом?
- Купон и скидочный купон в магазине — это одно слово?
- Как посчитать свой купонный доход: короткий алгоритм
Откуда взялось название «купон»
Термин появился задолго до электронной биржевой торговли. В XVIII–XIX веках облигации были бумажными документами, к которым прилагался блок маленьких отрезных талонов. Каждый талон соответствовал определенной дате выплаты процентов. В назначенный день владелец облигации приходил к банкиру, отрезал ножницами очередной талон — купон — и обменивал его на деньги.
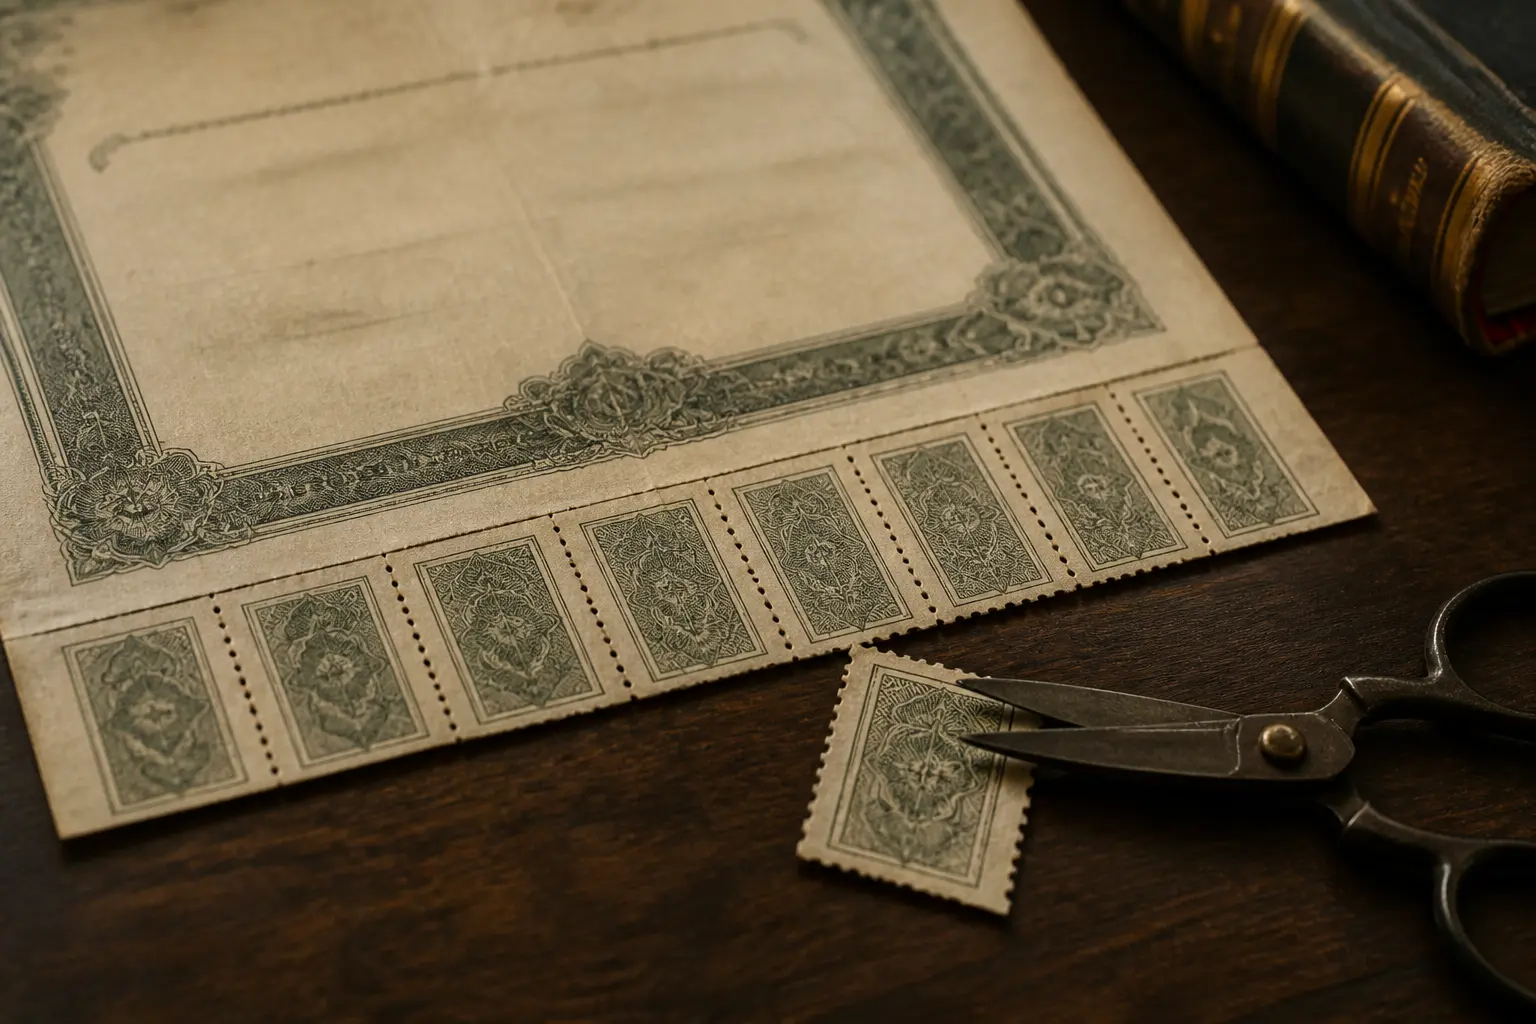
Слово происходит от французского coupon — «отрезанный кусок», от глагола couper — «резать». Сегодня облигации существуют в бездокументарной форме, записи о праве собственности хранятся в электронном депозитарии, а выплаты поступают на счет автоматически. Но термин остался, и теперь купоном называют саму выплату, а иногда и ставку, по которой она рассчитывается.
Как работает купон на практике
Механика проста. Эмитент (государство, муниципалитет или компания) выпускает облигацию и продает ее инвесторам. Это способ привлечь деньги без обращения к банковскому кредиту. Условия выпуска фиксируются в проспекте: номинал, срок обращения, купонная ставка, периодичность выплат и дата погашения.
Владелец облигации получает купонные платежи через равные промежутки — чаще всего раз в полгода или раз в квартал, реже раз в год. В день погашения ему возвращают номинал и обычно выплачивают последний купон.
Рассмотрим конкретный пример. Облигация номиналом 1000 грн, купон 16% годовых, выплаты дважды в год. Годовой купонный доход составляет 160 грн, следовательно каждые полгода инвестор получает по 80 грн. Если облигация трехлетняя, за весь срок будет шесть выплат по 80 грн — всего 480 грн, плюс 1000 грн номинала в конце.
Важный нюанс: купон начисляется именно на номинал, а не на рыночную цену. Если вы купили ту же облигацию на вторичном рынке за 950 или 1050 грн, выплата все равно будет 80 грн за период. Поэтому фактическая доходность покупателя зависит от цены приобретения, и это принципиальный момент, к которому вернемся ниже.
Виды купонов
Не все облигации платят одинаково. В зависимости от того, как определен купон, инвестор принимает на себя разные риски и получает разный уровень предсказуемости.
Фиксированный купон
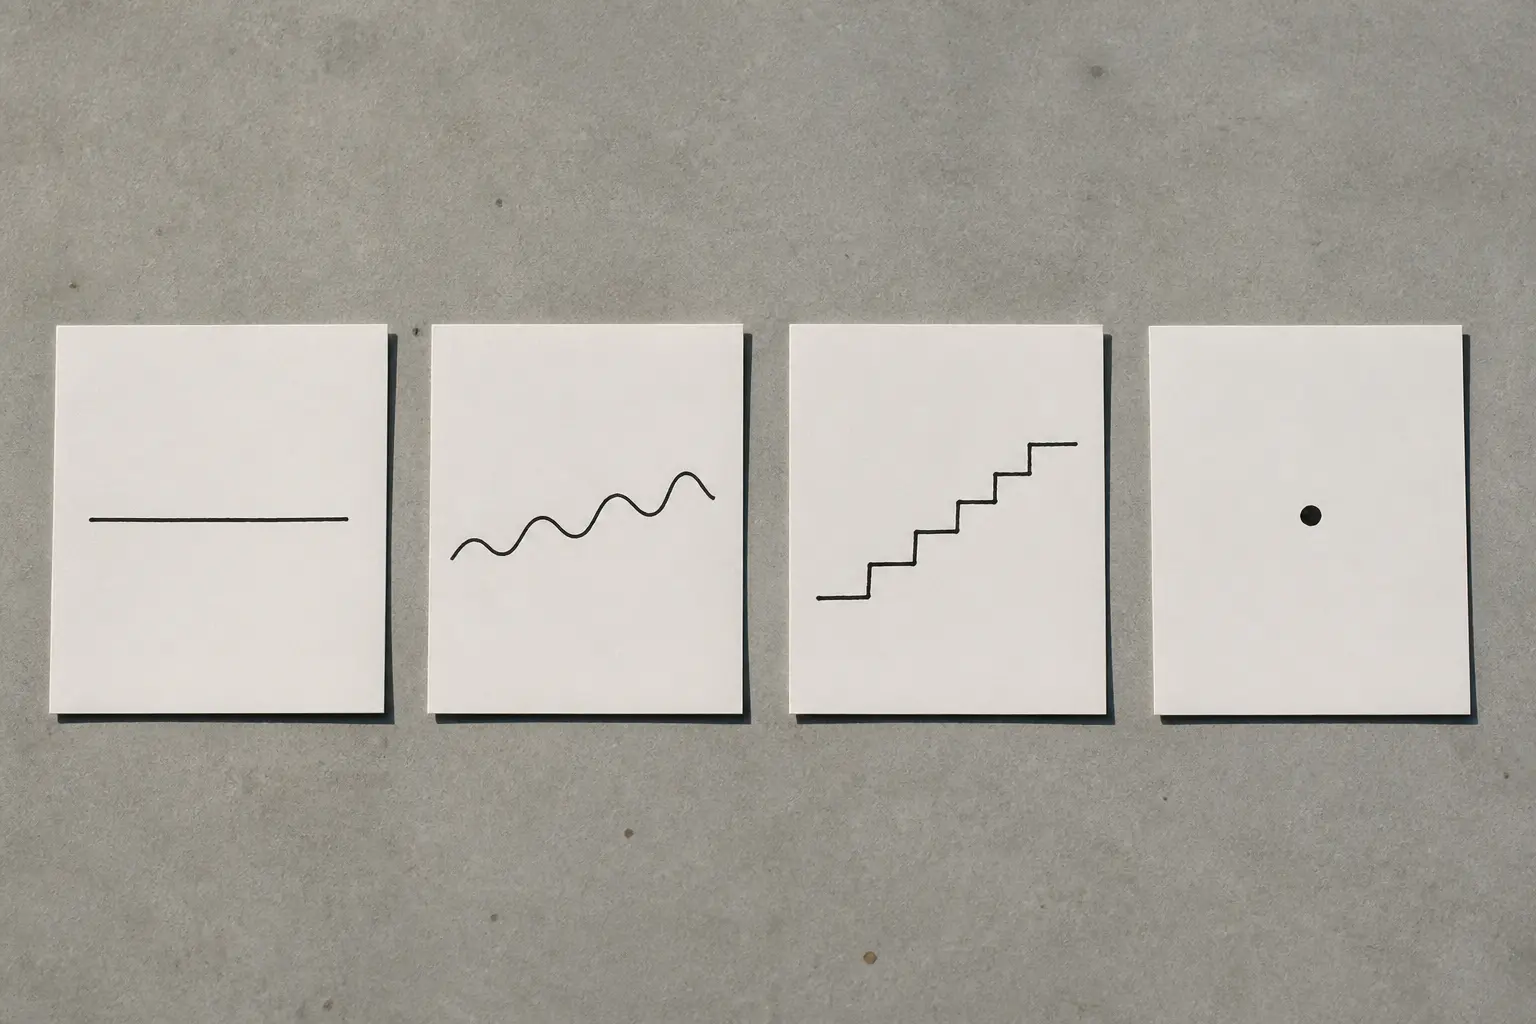
Ставка устанавливается в момент выпуска и не меняется до погашения. Это самый распространенный и самый понятный формат: инвестор знает каждую будущую выплату с точностью до даты и суммы. Большинство государственных облигаций, в том числе украинские ОВГЗ, работают именно так.
Фиксированный купон выгоден, когда инвестор ожидает снижения ставок в экономике: он фиксирует высокую доходность на годы вперед. Обратная сторона — если ставки растут, облигация со старым низким купоном становится менее привлекательной, и ее рыночная цена падает.
Плавающий купон
Здесь ставка привязана к ориентиру: учетной ставке центрального банка, межбанковскому индексу или уровню инфляции. Формула выглядит примерно так: базовая ставка плюс фиксированная надбавка. Купон пересматривается с каждым периодом, поэтому инвестор заранее не знает точных сумм.
Такой формат защищает от роста ставок: если центральный банк повышает учетную ставку, купон растет вместе с ней. Но и наоборот — в период снижения ставок доходность тает.
Переменный (ступенчатый) купон
Ставка известна заранее, но различается по периодам. Например, первый год — 12%, второй — 14%, третий — 15%. Эмитенты используют это, чтобы стимулировать длительное удержание облигации или адаптировать выплаты под ожидаемые денежные потоки проекта.
Нулевой купон
Дисконтные облигации вообще не платят периодических процентов. Инвестор покупает их ниже номинала — скажем, за 820 грн — а в день погашения получает полный номинал 1000 грн. Разница в 180 грн и есть его доходом. Экономический смысл тот же, что и у купонных облигаций, только весь доход выплачивается одной суммой в конце.
| Вид купона | Как определяется выплата | Для кого подходит |
|---|---|---|
| Фиксированный | Постоянная ставка на весь срок | Тем, кто хочет предсказуемый доход и ожидает снижения ставок |
| Плавающий | Базовая ставка плюс надбавка, пересматривается периодически | Тем, кто ожидает роста ставок или боится инфляции |
| Переменный | Разные известные ставки по периодам | Тем, кого устраивает график, заложенный эмитентом |
| Нулевой | Периодических выплат нет, доход — разница между ценой и номиналом | Тем, кому не нужен регулярный денежный поток |
Как купон связан с ценой и доходностью облигации
Это место, где многие новички теряются. Купонная ставка — фиксированная величина, а доходность — нет, потому что она зависит от цены, по которой вы реально купили бумагу.
Простой показатель — текущая доходность: годовой купон разделить на цену покупки. Если облигация с купоном 150 грн в год стоит 1000 грн, текущая доходность — 15%. Если ее цена упала до 900 грн, тот же купон дает уже около 16,7%. Если цена выросла до 1100 грн — примерно 13,6%.
Почему цена вообще движется? Облигация конкурирует с другими инструментами. Когда ставки в экономике растут, новые облигации предлагают более высокие купоны, поэтому старые, с более низкими, продаются с дисконтом — иначе их никто не купит. Когда ставки падают, старые облигации с высоким купоном становятся ценным активом и дорожают выше номинала. Это обратная зависимость: рыночные ставки вверх — цены существующих облигаций вниз, и наоборот.
Еще один момент — накопленный купонный доход. Купон начисляется ежедневно, но выплачивается только в назначенные даты. Если вы покупаете облигацию посередине купонного периода, вы компенсируете продавцу часть купона, которая уже «набежала». Поэтому реальная цена сделки — это чистая цена плюс накопленный купон.
Чем купон отличается от дивидендов и депозита
Эти три понятия часто путают, потому что все они означают деньги, которые поступают владельцу актива. Но природа выплат разная.
Купон — это обязательство эмитента. Компания или государство должно его уплатить, пока не объявлен дефолт, независимо от того, была ли у нее прибыль. Дивиденд — наоборот, право, а не обязанность: совет директоров может рекомендовать выплату, акционеры могут ее утвердить, а могут и отменить, если год был плохим. Владелец облигации — кредитор, владелец акции — совладелец бизнеса. В случае банкротства компании кредиторы получают деньги раньше акционеров.
По сравнению с банковским депозитом купонная облигация имеет несколько отличий. Депозит гарантируется системой страхования вкладов в пределах установленной суммы, а облигация — только платежеспособностью эмитента. Депозит обычно невозможно продать на рынке, облигацию можно, но цена продажи может отличаться от номинала. Государственные облигации в Украине, кстати, для физических лиц имеют налоговое преимущество: доход по ОВГЗ не облагается налогом, тогда как проценты по депозитам облагаются. Условия могут меняться, поэтому актуальные правила стоит проверять перед решением.
На что смотреть инвестору перед покупкой
Сама купонная ставка — еще не ответ на вопрос, выгодна ли облигация. Практический анализ начинается с нескольких пунктов:
- Эмитент и его надежность. Высокий купон от компании со слабыми финансами — это плата за риск дефолта, а не щедрость. Государственные облигации надежнее, но и доходность у них ниже.
- Валюта выпуска. Купон 16% в гривне и 5% в долларе — это разные истории, потому что к доходности добавляется валютный риск.
- Доходность к погашению, а не только купон. Она учитывает цену покупки, все купонные платежи и возврат номинала. Именно ее корректно сравнивать с альтернативами.
- График выплат. Частые выплаты позволяют быстрее реинвестировать деньги, что немного повышает итоговый результат.
- Налоги и комиссии. Ставки налога на доходы от облигаций различаются в зависимости от типа бумаги и страны, а брокерские комиссии съедают часть дохода на малых суммах.
- Ликвидность. Если облигацию трудно продать на вторичном рынке, придется держать ее до погашения или соглашаться на скидку.
Простое правило, которое экономит нервы: сравнивайте облигации не по купону, а по доходности к погашению с учетом всех расходов, и только между эмитентами подобного уровня надежности.
Типичные ошибки новичков
Первая ошибка — считать купон гарантированной доходностью. Купон гарантирует лишь размер выплаты от номинала, а ваш фактический результат зависит от цены входа, момента продажи и надежности эмитента.
Вторая — игнорировать процентный риск. Если вы купили длинную облигацию с фиксированным купоном, а ставки в экономике резко выросли, ее рыночная цена упадет. Удержание до погашения решает проблему, но досрочная продажа принесет убыток.
Третья — гнаться за самым высоким купоном. На рынке нет бесплатной доходности: чрезмерно высокий купон почти всегда означает высокий кредитный риск. Если эмитент предлагает ощутимо больше рынка, первый вопрос должен быть не «сколько я заработаю», а «почему ему так дорого стоят деньги».
И наконец — забывать о реинвестировании. Если купонные выплаты просто лежат на счете, реальная доходность стратегии ниже заявленной, потому что деньги не работают.
Часто задаваемые вопросы о купоне
Купон — это то же самое, что процент по облигации?
Да, в бытовом смысле это синонимы. Купон и есть процентной выплатой по облигации, просто термин закрепился исторически — от отрезных талонов бумажных сертификатов.
Может ли эмитент не выплатить купон?
Может, и это называется техническим дефолтом или дефолтом. Для государственных облигаций в национальной валюте риск минимальный, для корпоративных — зависит от финансового состояния компании. Невыплата купона дает владельцам право требовать досрочного возврата долга.
Что выгоднее: высокий купон или дисконтная облигация?
Сам по себе формат не делает облигацию выгоднее. Сравнивать надо доходность к погашению. Дисконтные облигации удобны тем, что доход не нужно реинвестировать — он уже «вшит» в разницу цен.
Облагается ли купонный доход налогом?
Зависит от страны, типа облигации и статуса инвестора. В Украине доходы физических лиц от ОВГЗ по состоянию на последние годы не облагались налогом, а купоны корпоративных облигаций облагаются на общих основаниях. Налоговые правила периодически меняются, поэтому перед крупными вложениями стоит проверить действующие нормы или проконсультироваться с налоговым консультантом.
Купон и скидочный купон в магазине — это одно слово?
Общий корень, разные смыслы. Промокупон дает право на скидку, финансовый купон — право на выплату процентов. В статьях об инвестициях почти всегда речь идет о втором.
Как посчитать свой купонный доход: короткий алгоритм
Чтобы оценить конкретную облигацию, пройдите четыре шага. Первый: узнайте номинал и купонную ставку, перемножьте их — это ваш годовой купон. Второй: разделите на количество выплат в год, чтобы получить сумму одного платежа. Третий: разделите годовой купон на фактическую цену покупки — получите текущую доходность. Четвертый: проверьте в условиях выпуска тип купона, даты выплат и дату погашения, а затем сравните результат с альтернативами — депозитом, ОВГЗ, другими облигациями того же класса надежности.
Если доходность облигации от неизвестной компании лишь на один-два процентных пункта выше государственной, дополнительный риск обычно не стоит надбавки. А если вы не планируете управлять портфелем активно, проще начать с ликвидных государственных бумаг с фиксированным купоном — они лучше всего показывают, как эта механика работает на собственном опыте.