Представьте две ситуации. В первой у вас на карте лежит сто тысяч гривен, и за несколько минут вы переводите их продавцу. Во второй у вас есть квартира такой же стоимости, но покупателя на нее ищут полгода, а за это время цена падает на десять процентов. В первом случае актив ликвидный, во втором — нет, хотя номинальная стоимость одинакова. Именно в этом разница, которую описывает понятие ликвидности.
Ликвидность — это способность актива быстро превратиться в деньги без существенной потери его рыночной стоимости. Если объяснить термин простыми словами: чем легче что-то продать по справедливой цене прямо сейчас, тем выше ликвидность. Наличные — абсолютный эталон, потому что они уже являются деньгами и ничего превращать не нужно. Все остальное — от акций до земельных участков — располагается на шкале где-то ниже.
Это экономическое понятие работает сразу на нескольких уровнях: для частного лица, для компании с ее балансом и для целых рынков. Далее разберем каждый из них на конкретных примерах, без учебного формализма.
- Что такое ликвидность простыми словами
- Чем ликвидность отличается от платежеспособности
- Ликвидность активов: от наличных до коллекционных монет
- Как работает ликвидность на биржевых рынках
- Ликвидность компании и балансовая отчетность
- Коэффициент текущей ликвидности
- Коэффициент быстрой ликвидности
- Коэффициент абсолютной ликвидности
- Самые распространенные ошибки при оценке ликвидности
- Как оценить собственную ликвидность: практический алгоритм
- Частые вопросы о ликвидности
- Может ли актив быть слишком ликвидным?
- Что ликвиднее: доллары или недвижимость?
- Означает ли высокая ликвидность компании, что она прибыльна?
- Как быстро продать неликвидный актив без большой скидки?
Что такое ликвидность простыми словами
Самое точное понимание приходит через бытовые примеры. Наличные в кошельке — это актив со стопроцентной ликвидностью: вы можете расплатиться ими в любой момент. Средства на карточном счете — почти то же самое, разве что зависят от работы банка и платежных систем.
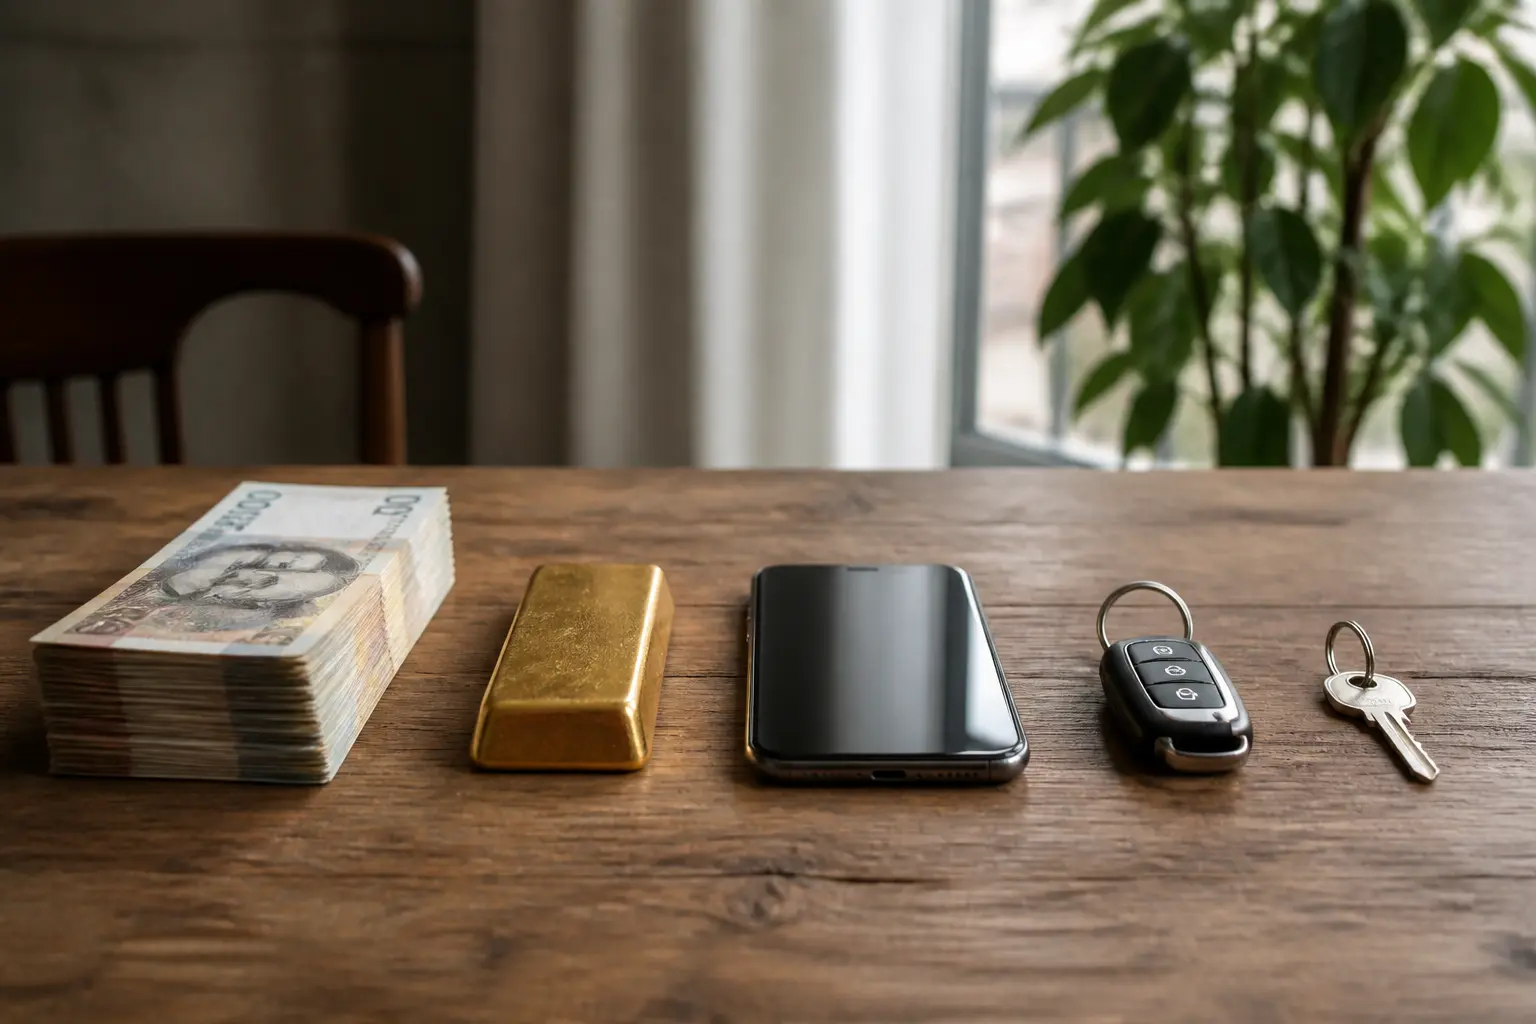
Золотой слиток стандартного образца продать тоже несложно: ломбарды, банки и ювелирные мастерские покупают его ежедневно, хотя с определенным дисконтом к биржевой цене. Популярный автомобиль пятилетнего возраста продается за несколько недель, если цена адекватная. А вот квартира в небольшом городе, антикварная коллекция или доля в небольшом частном бизнесе могут искать покупателя месяцами и годами — и часто финальная цена оказывается ниже той, которую изначально хотел владелец.
Отсюда три ключевых признака ликвидности:
- скорость — за какое время актив реально продать;
- цена — насколько близко к рыночной стоимости удастся выйти;
- расходы — какие комиссии, налоги и усилия требует сделка.
Важный нюанс: ликвидность не является свойством вещи навсегда. Недвижимость в горячем районе столицы в мирное время довольно ликвидна, но та же квартира во время кризиса может «зависнуть» на рынке. Акции известной компании в будний день продаются за секунды, а в панику спред между ценой покупки и продажи резко расширяется. Ликвидность — это всегда ответ на вопрос «насколько легко продать это здесь и сейчас», а не «вообще».
Чем ликвидность отличается от платежеспособности
Эти два понятия постоянно путают, хотя между ними есть четкая разница. Платежеспособность — это вопрос «хватит ли активов, чтобы рассчитаться по всем обязательствам». Ликвидность — вопрос «хватит ли денег, чтобы рассчитаться вовремя».
Классический пример из предпринимательства: компания владеет складом готовой продукции на двадцать миллионов, имеет дебиторскую задолженность еще на десять и при этом не может завтра оплатить аренду в триста тысяч, потому что на счету пусто. Формально она платежеспособна — активов больше, чем долгов. Но ликвидность нулевая, и если кредитор подаст иск, начнется процедура банкротства в компании, у которой «на бумаге» все в порядке.
Та же логика касается и домашних финансов. Семья с квартирой, дачей и машиной может иметь капитал в миллионы, но если все деньги «заморожены» в недвижимости, внезапный крупный расход — лечение, ремонт после аварии — заставит либо брать дорогой кредит, либо срочно продавать актив со скидкой. Поэтому разумное правило звучит так: часть капитала всегда должна оставаться в ликвидной форме, даже если это означает более низкую потенциальную прибыль.
Ликвидность активов: от наличных до коллекционных монет
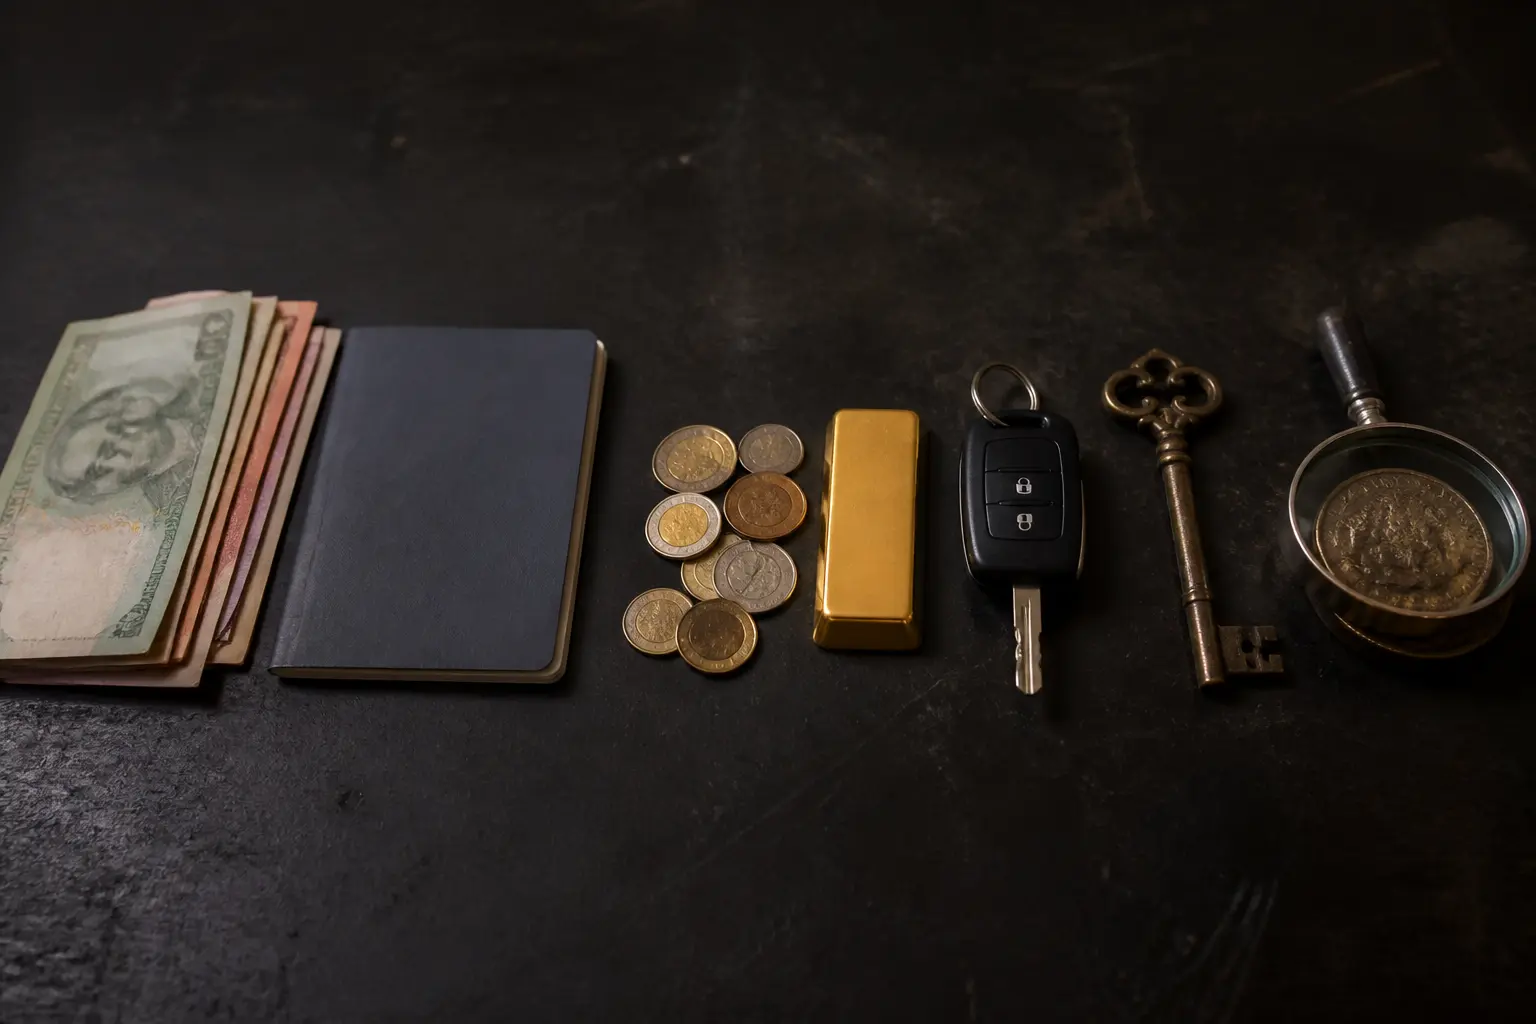
Все активы удобно разместить на шкале от самых ликвидных до наименее ликвидных. Такая шкала помогает оценивать не только собственные сбережения, но и баланс любой компании.
| Актив | Типичный срок продажи | Потеря стоимости при быстрой продаже |
|---|---|---|
| Наличные, средства на счету | Мгновенно | Нулевая |
| Срочный депозит | 1 день — несколько недель | Потеря начисленных процентов при досрочном снятии |
| Государственные облигации, акции крупных компаний | Секунды — минуты в биржевые часы | Минимальная, но зависит от рыночной ситуации |
| Инвестиционное золото, иностранная валюта | В тот же день | Несколько процентов из-за спреда купли-продажи |
| Автомобиль массового сегмента | Недели | 5–15 % при срочной продаже |
| Недвижимость | Месяцы | 10–25 % в случае принудительной продажи |
| Доля в частном бизнесе, уникальные вещи, коллекции | Месяцы — годы | Часто 30 % и более, иногда покупателя нет вообще |
Цифры в таблице ориентировочные: реальные сроки и скидки зависят от города, состояния рынка и качества самого актива. Но порядок шкалы стабилен. Ошибка многих людей заключается в том, что они оценивают свое богатство по сумме рыночных цен всех активов, не учитывая, сколько времени и сколько процентов дисконта стоит эту сумму превратить в живые деньги.
Отдельный случай — депозиты. Формально деньги на срочном вкладе — это ваши деньги, но до окончания срока они фактически неликвидны: досрочное снятие обычно обнуляет проценты. Поэтому опытные вкладчики делят сбережения на «ступеньки» с разными сроками или держат часть на счету со свободным доступом.
Как работает ликвидность на биржевых рынках
На финансовых рынках слово «ликвидность» имеет немного иной, более технический смысл: это способность рынка поглощать сделки без сильного движения цены. Рынок ликвиден, если на нем постоянно много покупателей и продавцов, и вы можете продать большой объем, не обрушив котировки.
Главный практический показатель — спред, то есть разница между лучшей ценой покупки и лучшей ценой продажи. У самых популярных акций мировых компаний спред составляет доли процента: продал и купил почти по одной цене. У мелких малоизвестных эмитентов спред может достигать нескольких процентов, а заявок в очереди — считанные единицы. Попытка продать пакет на сотни тысяч может просто «просадить» цену, потому что покупателей на такой объем нет.
Второй показатель — объем торгов. Если за день акцией торгуют на миллиарды, ваша заявка на сто тысяч — капля в море. Если дневной оборот — несколько десятков тысяч гривен, выход из позиции станет отдельным приключением.
Отсюда практические выводы для частного инвестора:
- перед покупкой ценной бумаги смотрите не только на график, но и на дневной объем торгов и ширину спреда;
- неликвидные инструменты могут показывать привлекательную цену «на бумаге», которую невозможно реализовать при продаже;
- в кризис ликвидность испаряется даже у приличных активов — спреды расширяются, и продажа без потерь становится сложной именно тогда, когда деньги нужны больше всего.
На уровне макроэкономики ликвидность — еще и о количестве денег в системе. Когда центральные банки снижают ставки и выкупают облигации, денег в банках и на рынках становится больше — говорят, что ликвидность растет, и это обычно поддерживает цены на активы. Когда ставки повышают, ликвидность высыхает: кредиты дорожают, деньги дорожают, и спрос на рискованные активы падает. Именно поэтому новости о решениях центробанков так сильно раскачивают рынки — речь фактически о том, сколько «топлива» останется в финансовой системе.
Ликвидность компании и балансовая отчетность
Для бизнеса ликвидность — это не абстракция, а ежедневная дисциплина: хватит ли средств выплатить зарплату, налоги, поставщикам и кредиты в ближайшие недели. Оценивают ее по бухгалтерскому балансу, сравнивая активы разной степени ликвидности с обязательствами разной срочности.
Активы баланса традиционно делят на группы: абсолютно ликвидные (деньги и их эквиваленты), быстро ликвидные (дебиторская задолженность, краткосрочные вложения), медленно ликвидные (запасы, готовая продукция) и трудно ликвидные (здания, оборудование, нематериальные активы). Обязательства — от срочных (просроченные долги) до долгосрочных. Баланс считается ликвидным, когда каждая группа активов покрывает соответствующую группу обязательств.
На практике аналитики пользуются тремя стандартными коэффициентами.
Коэффициент текущей ликвидности
Считается как все оборотные активы, деленные на краткосрочные обязательства. Показывает, сколько гривен оборотных активов приходится на каждую гривну ближайших долгов. Условно нормальным считается диапазон примерно от полутора до двух с половиной, хотя норма сильно зависит от отрасли: ритейл с быстрым оборотом запасов комфортно чувствует себя с более низкими значениями, чем машиностроитель с длинным производственным циклом.
Коэффициент быстрой ликвидности
То же самое, но из активов исключают запасы — ведь склад готовой продукции может не продаться быстро. Формула: деньги плюс краткосрочные вложения плюс дебиторка, деленные на краткосрочные обязательства. Значение около единицы означает, что компания рассчитается по долгам, даже если запасы «останутся».
Коэффициент абсолютной ликвидности
Самый строгий тест: только деньги и их эквиваленты против краткосрочных обязательств. Показывает, какую часть долгов компания может погасить немедленно, сегодня. Ориентир — от двух десятых, но и здесь многое зависит от стабильности денежных потоков.
Важная оговорка: коэффициенты из отчетности — это мгновенный снимок на дату баланса. Компания может «причесать» показатели перед отчетностью, а дебиторская задолженность, учтенная как ликвидный актив, на самом деле может быть безнадежной. Поэтому опытные аналитики смотрят отчетность за несколько периодов в динамике и параллельно изучают отчет о движении денежных средств — именно он показывает, откуда реально приходят и куда уходят деньги.
Самые распространенные ошибки при оценке ликвидности
Типичные ошибочные рассуждения повторяются и у частных инвесторов, и у предпринимателей:
- путать стоимость с ликвидностью: дорогой актив не означает ликвидный — коллекционная картина может стоить миллион и не иметь покупателя годами;
- оценивать ликвидность по спокойному рынку и забывать, что в кризис она падает именно тогда, когда деньги нужны острее всего;
- игнорировать расходы на продажу: налоги, комиссии брокера, услуги нотариуса и риелтора могут «съесть» заметную часть суммы;
- держать все сбережения в одном неликвидном активе, чаще всего — в недвижимости, без финансовой подушки;
- в бизнесе — смотреть на прибыль в отчете вместо денег на счету: прибыль бывает «бумажной», а арендодатель хочет живых денег.
Отдельно стоит сказать о дебиторской задолженности в малом бизнесе. На балансе она выглядит ликвидным активом, но если половина контрагентов платит с задержкой в три месяца, реальная ликвидность компании значительно ниже отчетной. Именно поэтому бизнесы вводят предоплату, факторинг и штрафы за просрочку — все это инструменты управления ликвидностью, а не просто «жадность».
Как оценить собственную ликвидность: практический алгоритм
Для личных финансов достаточно простого упражнения, которое стоит повторять раз в полгода. Распределите все, чем владеете, на три корзины.
- Мгновенно доступное: наличные, карточные счета, депозиты со свободным досрочным снятием. Это ваша финансовая подушка — оптимально, чтобы она покрывала три-шесть месяцев обязательных расходов.
- Продается за недели без больших потерь: ликвидные ценные бумаги, валюта, инвестиционные металлы, массовый автомобиль.
- Долгая продажа: недвижимость, доли в бизнесе, все уникальное и коллекционное.
Далее задайте себе стрессовый вопрос: если деньги понадобятся в течение месяца, из каких активов вы их возьмете и сколько реально получите после всех скидок и комиссий? Если ответ заставляет продавать третью корзину, структура капитала слишком «заморожена», и часть стоит постепенно перевести в более ликвидные формы.
Для бизнеса логика та же, только с горизонтом в недели: составьте платежный календарь на ближайшие четыре-восемь недель, сверьте даты поступлений с датами платежей и посчитайте «дыры». Именно разрывы во времени, а не общий дефицит денег, убивают формально прибыльные компании. А в сложных инвестиционных или кредитных решениях, где ставки высоки, имеет смысл привлечь финансового консультанта или бухгалтера — общие знания о ликвидности не заменяют анализ конкретной ситуации.
Частые вопросы о ликвидности
Может ли актив быть слишком ликвидным?
Для долгосрочных сбережений — да. Деньги «под матрасом» абсолютно ликвидны, но инфляция каждый год уменьшает их покупательную способность. Поэтому ликвидную часть держат в размере подушки безопасности, а остальное инвестируют, сознательно жертвуя частью ликвидности ради доходности.
Что ликвиднее: доллары или недвижимость?
Валюта — безусловно: ее можно обменять в любом обменнике или банке за минуты с минимальным спредом. Недвижимость продается месяцами и с заметными расходами на оформление. Но валюта не защищает от инфляции в долгой перспективе так, как это исторически делала недвижимость — поэтому это разные инструменты для разных целей, а не конкуренты.
Означает ли высокая ликвидность компании, что она прибыльна?
Нет. Компания может сидеть на большой сумме денег и не зарабатывать ничего — или, наоборот, быть высокоприбыльной, но с огромными вложениями в запасы и оборудование. Ликвидность отвечает на вопрос выживания в коротком горизонте, прибыльность — на вопрос эффективности в долгом.
Как быстро продать неликвидный актив без большой скидки?
Честный ответ: почти никак — скорость и цена на таких рынках торгуются одна против другой. Реальные рычаги: начать продажу заранее, пока нет острой потребности в деньгах, инвестировать в презентацию актива (качественные фото, документы, оценка) и выходить на правильную аудиторию покупателей, а не на первую попавшуюся площадку.