Вы решили купить акции компании, которая кажется перспективной. Просматриваете финансовые показатели и наталкиваетесь на загадочное сокращение P/E рядом с цифрой 15 или 25. Что это значит? Дорого ли стоит бизнес относительно своей прибыли? И главное — как использовать этот показатель, чтобы не переплатить?
P/E — это не просто абстрактный коэффициент из учебника по финансам. Это быстрый способ сравнить цену, которую вы платите за акцию, с доходом, который она генерирует. Однако, как и любой инструмент, он требует правильного контекста. Далее разберем, как именно работает этот показатель, когда он действительно полезен, а когда может ввести в заблуждение.
- Что такое P/E простыми словами
- Как рассчитать P/E: пример на реальных цифрах
- Что означают высокий и низкий P/E
- Разновидности P/E: какой использовать
- Как использовать P/E для выбора акций
- Ограничения и подводные камни показателя P/E
- Практический пример: сравнение двух компаний из одного сектора
- P/E в разных секторах экономики
- Как интерпретировать отрицательный или чрезвычайно высокий P/E
- Распространенные ошибки при использовании P/E
- P/E и макроэкономика: как инфляция и ставки влияют на мультипликаторы
- FAQ: короткие ответы на частые вопросы
- Какой P/E считается хорошим?
- Можно ли покупать акции только по низкому P/E?
- Где взять данные о P/E компании?
- Учитывает ли P/E дивиденды?
- Когда P/E не работает: практический вывод
Что такое P/E простыми словами
Представьте небольшую пекарню. Ее владелец хочет продать бизнес и просит 1 200 000 гривен. В прошлом году пекарня заработала чистой прибыли 100 000 гривен. Следовательно, цена бизнеса в 12 раз превышает годовую прибыль. Именно это соотношение и есть P/E: цена, деленная на прибыль. Если прибыль стабильна, то новому владельцу понадобится 12 лет, чтобы окупить вложения только за счет прибыли.
На фондовом рынке логика та же, только масштаб больше. P/E (Price-to-Earnings) показывает, сколько инвесторы готовы заплатить за одну денежную единицу чистой прибыли компании. Например, P/E = 10 означает, что рыночная цена акции в 10 раз превышает годовую прибыль на одну акцию. Формула выглядит так:
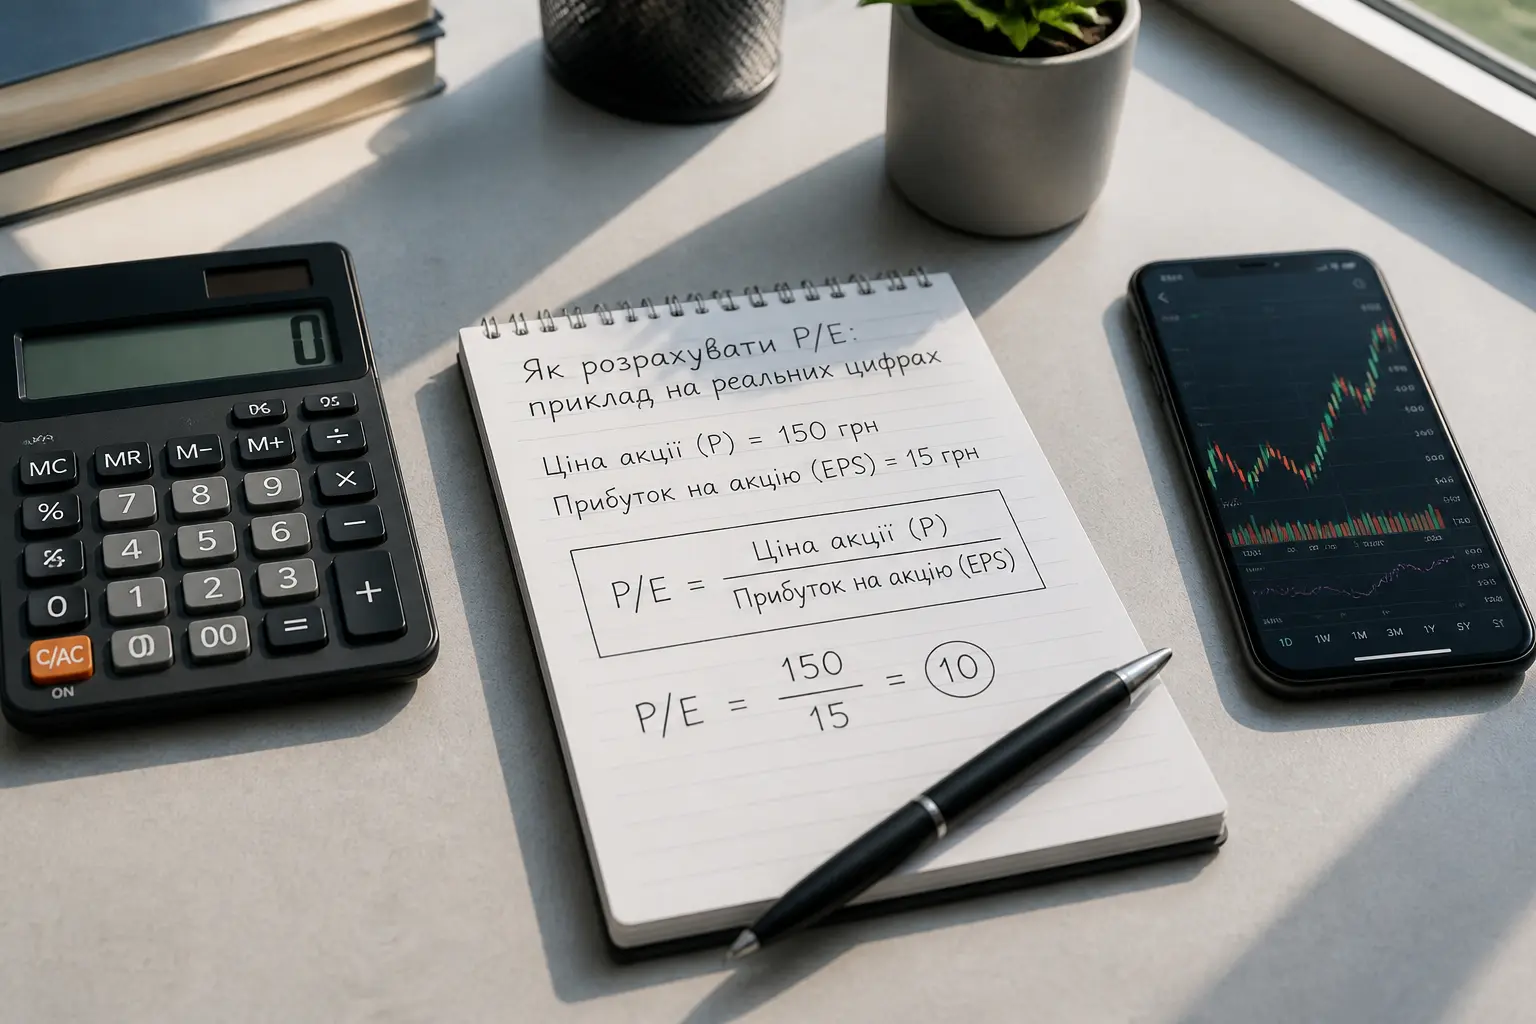
P/E = Рыночная цена акции / Прибыль на акцию (EPS)
Или на уровне всей компании:
P/E = Рыночная капитализация / Чистая прибыль
Оба варианта дают одинаковый результат. Важно лишь убедиться, что прибыль очищена от разовых доходов или расходов, иначе показатель будет искажен.
Как рассчитать P/E: пример на реальных цифрах
Возьмем условную компанию «Солнечные технологии». Ее акции торгуются по 200 гривен. За последний год компания получила чистую прибыль в размере 50 миллионов гривен, а общее количество акций в обращении — 10 миллионов штук.
Сначала находим прибыль на акцию (EPS):
EPS = 50 000 000 грн / 10 000 000 акций = 5 грн на акцию.
Теперь вычисляем P/E:
P/E = 200 грн / 5 грн = 40.
Это означает, что инвесторы платят 40 гривен за каждую гривну годовой прибыли «Солнечных технологий». Много это или мало? Сам по себе показатель 40 не дает ответа — нужен контекст.
Что означают высокий и низкий P/E
Распространенное мнение: низкий P/E — это «дешево» и выгодно, высокий — «дорого» и рискованно. На самом деле все сложнее.
Низкий P/E (например, 5–10) может свидетельствовать о:
- Недооцененности компании рынком — потенциальной возможности для покупки.
- Проблемах в бизнесе, из-за которых прибыль в будущем может упасть.
- Циклическом пике прибыли — например, у сырьевых компаний во время высоких цен на продукцию.
Высокий P/E (например, 30–50 и более) часто означает:
- Ожидание быстрого роста прибыли в будущем (как у технологических компаний).
- Переоцененность из-за ажиотажа или «модности» сектора.
- Временно низкую прибыль из-за разовых расходов — тогда P/E искусственно завышен.
Ключевое правило: сравнивайте P/E компании с ее историческими значениями, средним показателем по отрасли и с аналогичными компаниями. Например, для банков нормальным может быть P/E 8–12, а для производителей программного обеспечения — 25–40.
Разновидности P/E: какой использовать
Не все P/E одинаковы. В зависимости от того, какая прибыль берется для расчета, выделяют несколько видов:
- Текущий P/E (Trailing P/E) — использует чистую прибыль за последние 12 месяцев. Это фактические, уже опубликованные данные. Самый распространенный вариант.
- Прогнозный P/E (Forward P/E) — базируется на ожидаемой прибыли в следующем году. Полезен для быстрорастущих компаний, но зависит от точности прогнозов аналитиков.
- P/E на основе усредненной прибыли (например, Shiller P/E) — использует среднюю прибыль за 10 лет с поправкой на инфляцию. Помогает сгладить циклические колебания.
Для большинства начинающих инвесторов удобнее начинать с текущего P/E, но всегда стоит проверять, не было ли в последнем году разовых событий, которые исказили прибыль.
Как использовать P/E для выбора акций
Сам по себе P/E не может быть сигналом к покупке или продаже. Его сила — в сравнении. Вот пошаговый алгоритм, который поможет принять обоснованное решение:
- Определите сектор и стадию компании. Для зрелых компаний со стабильной прибылью нормальный P/E обычно ниже, чем для молодых технологических игроков.
- Найдите средний P/E по отрасли. Это можно сделать на финансовых порталах, которые агрегируют данные по секторам.
- Сравните P/E конкретной компании с ее прямыми конкурентами. Если у компании P/E значительно выше среднего, выясните причину: возможно, рынок ожидает взрывного роста, или же акция переоценена.
- Посмотрите на динамику P/E за несколько лет. Резкий рост без изменения фундаментальных показателей — тревожный сигнал.
- Учтите другие мультипликаторы. P/E не учитывает долг, денежные потоки или темпы роста. Используйте его вместе с P/B, EV/EBITDA, PEG и анализом долговой нагрузки.
Ограничения и подводные камни показателя P/E
P/E — удобный, но далеко не идеальный инструмент. Вот самые распространенные ситуации, когда он может ввести в заблуждение:
- Компания несет убытки. Если чистая прибыль отрицательная, P/E теряет смысл. Для таких случаев используют другие показатели, например, соотношение цены к продажам (P/S).
- Разовые статьи в отчетности. Продажа крупного актива или судебные выплаты могут существенно изменить прибыль за год. Всегда проверяйте, «чистая» ли прибыль.
- Разные стандарты учета. Компании из разных стран могут использовать разные методы амортизации, оценки запасов и т.д. Это усложняет прямое сравнение.
- Цикличность бизнеса. У производителей стали или нефтяных компаний прибыль сильно колеблется вместе с ценами на сырье. P/E будет низким на пике цикла (когда прибыль высокая) и высоким на дне — это может создать ложное впечатление дешевизны или дороговизны.
- Игнорирование роста. Две компании с одинаковым P/E могут иметь разные перспективы: одна растет на 5% в год, другая — на 20%. Для учета этого фактора используют коэффициент PEG (P/E, деленный на темп роста прибыли).
Практический пример: сравнение двух компаний из одного сектора
Рассмотрим две публичные компании из сферы розничной торговли — «Комфорт-Маркет» и «Эко-Продукты». Обе работают на одном рынке, но имеют разную динамику.
| Показатель | Комфорт-Маркет | Эко-Продукты |
|---|---|---|
| Цена акции, грн | 150 | 80 |
| Прибыль на акцию (EPS), грн | 10 | 4 |
| P/E | 15 | 20 |
| Среднегодовой рост прибыли за 5 лет | 5% | 18% |
| PEG (P/E / рост) | 3.0 | 1.1 |
На первый взгляд, «Комфорт-Маркет» выглядит дешевле: P/E = 15 против 20 у «Эко-Продукты». Но если посмотреть на темпы роста, картина меняется. «Эко-Продукты» растет значительно быстрее, и ее PEG близок к 1, что часто считают признаком справедливой оценки. «Комфорт-Маркет» имеет PEG = 3, что может свидетельствовать о переоцененности относительно темпов роста. Этот пример показывает, почему нельзя полагаться только на P/E.
P/E в разных секторах экономики
Средние значения P/E сильно отличаются в зависимости от отрасли. Вот приблизительные ориентиры, которые сложились на развитых рынках (данные могут меняться со временем):
- Технологический сектор: 20–35, а для лидеров роста может превышать 50.
- Финансовый сектор (банки, страхование): 8–14.
- Промышленность: 12–20.
- Энергетика и сырье: 6–15 (сильно зависит от цикла).
- Здравоохранение: 15–25.
- Потребительские товары (стабильный спрос): 18–28.
Эти цифры — лишь отправная точка. В каждом секторе есть свои лидеры и аутсайдеры, поэтому всегда нужен индивидуальный анализ.
Как интерпретировать отрицательный или чрезвычайно высокий P/E
Иногда на финансовых сайтах можно увидеть P/E со значением «N/A» или «—». Это означает, что компания понесла убытки и рассчитать показатель невозможно. Такое часто случается с молодыми технологическими компаниями, которые инвестируют всю прибыль в рост, или с бизнесами, временно попавшими в кризис.
Чрезвычайно высокий P/E (например, 200 или 500) обычно возникает, когда прибыль компании близка к нулю. Представьте: цена акции 100 грн, а годовая прибыль на акцию — 20 копеек. P/E = 500. Это не обязательно означает, что акция ужасно переоценена; возможно, компания временно сократила прибыль из-за крупных капиталовложений. В таких случаях стоит смотреть на прогнозный P/E или вообще переходить к другим мультипликаторам.
Распространенные ошибки при использовании P/E
- Сравнение компаний из разных секторов. P/E производителя микросхем нельзя сравнивать с P/E коммунального предприятия — это разные бизнес-модели с разной прибыльностью и рисками.
- Игнорирование долга. Две компании с одинаковым P/E могут иметь разную долговую нагрузку. Та, у которой больше долгов, является более рискованной, хотя P/E этого не показывает.
- Использование P/E как единственного критерия. Это приводит к «ловушкам стоимости» — акциям, которые кажутся дешевыми, но на самом деле бизнес деградирует.
- Невнимательность к качеству прибыли. Прибыль может быть «бумажной» из-за бухгалтерских корректировок, тогда как реальный денежный поток намного меньше.
P/E и макроэкономика: как инфляция и ставки влияют на мультипликаторы
Уровень P/E на всем рынке не является постоянным. Он зависит от макроэкономических условий, прежде всего от процентных ставок и инфляции. Когда центральный банк повышает ставки, доходность безрисковых активов (например, государственных облигаций) растет. Инвесторы начинают требовать более высокой доходности от акций, из-за чего рыночные P/E обычно снижаются. И наоборот, в периоды низких ставок инвесторы готовы платить больше за прибыль компаний, и средний P/E растет.
Инфляция также влияет опосредованно: она может искажать реальную прибыль компаний и заставлять центробанки менять ставки. Поэтому, оценивая справедливость P/E, полезно смотреть не только на историю самой компании, но и на текущий экономический цикл.
FAQ: короткие ответы на частые вопросы
Какой P/E считается хорошим?
Универсальной цифры нет. Для стабильной компании с умеренным ростом хорошим может быть P/E 12–18, для технологического лидера — 25–35. Главное — сравнивать со средним по сектору и с собственной историей компании.
Можно ли покупать акции только по низкому P/E?
Нет, это рискованно. Низкий P/E может быть следствием серьезных проблем в бизнесе, о которых рынок уже знает. Всегда анализируйте причины низкой оценки.
Где взять данные о P/E компании?
Большинство финансовых порталов (например, Investing.com, Yahoo Finance, Google Finance) показывают текущий и прогнозный P/E для публичных компаний. Также эти данные есть в отчетности на сайтах самих компаний.
Учитывает ли P/E дивиденды?
Нет, P/E отражает только соотношение цены и прибыли. Для оценки дивидендной привлекательности используют дивидендную доходность и коэффициент выплат.
Когда P/E не работает: практический вывод
P/E — отличный инструмент для быстрого скрининга акций, но он не должен быть единственным аргументом для инвестиционного решения. Используйте его как первый фильтр, а затем обязательно углубляйтесь в финансовую отчетность, долговую нагрузку, конкурентную позицию и перспективы роста. Помните: дешевый P/E не всегда означает выгодную покупку, а дорогой — не всегда плохую. Контекст решает все.