Вы решили купить акции компании и открыли её финансовую отчётность. Сотни страниц, десятки показателей — с чего начать? Один из самых простых и в то же время мощных инструментов для быстрой оценки — мультипликатор P/S, или Price to Sales. Он не требует глубокого погружения в бухгалтерские детали, но позволяет отсеять явно переоценённые компании и найти недооценённые идеи. В этой статье мы разберём, что такое P/S простыми словами, как его считать, какие значения считать нормальными и в каких ситуациях этот коэффициент может быть обманчивым.
- Что такое P/S: простое определение
- Как рассчитать P/S: пошаговый пример
- Какие значения P/S считать нормальными
- Преимущества мультипликатора P/S
- Ограничения и риски использования P/S
- P/S против других мультипликаторов: когда что использовать
- P/S vs P/E (Price to Earnings)
- P/S vs EV/S (Enterprise Value to Sales)
- Практические примеры использования P/S
- Пример 1: Поиск недооценённых идей в традиционной отрасли
- Пример 2: Оценка растущей технологической компании
- Где взять данные для расчёта P/S
- Типичные ошибки новичков при использовании P/S
- Как интерпретировать P/S вместе с другими показателями
- Практические советы для начинающего инвестора
Что такое P/S: простое определение
P/S (Price to Sales) — это финансовый мультипликатор, который сравнивает рыночную капитализацию компании с её годовой выручкой. Если совсем просто, он отвечает на вопрос: сколько долларов (или гривен) готовы заплатить инвесторы за один доллар продаж компании. Например, P/S = 2 означает, что рынок оценивает компанию вдвое дороже, чем она зарабатывает за год.
Формула расчёта выглядит так:
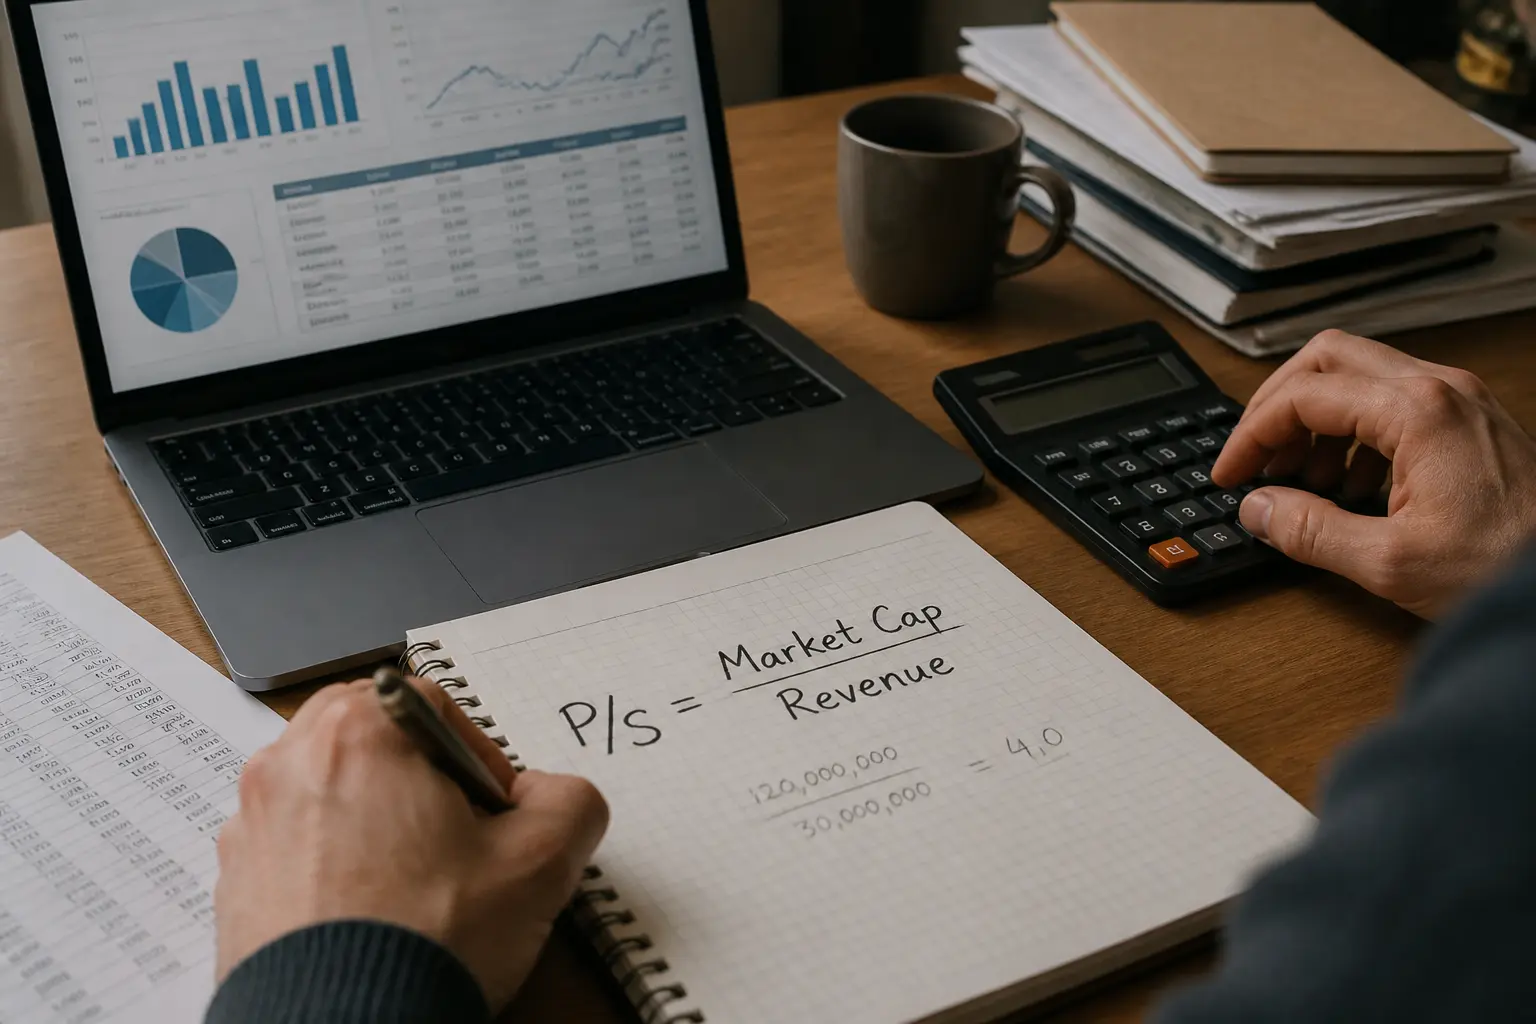
P/S = Рыночная капитализация / Годовая выручка
Или, если смотреть на одну акцию:
P/S = Цена акции / Выручка на акцию
Рыночная капитализация — это общая стоимость всех акций компании по текущей биржевой цене. Выручка — это деньги, которые компания получила от продажи товаров или услуг за год. Оба показателя легко найти в открытых источниках: капитализацию — на любом финансовом портале, выручку — в годовом отчёте компании (отчёт о прибылях и убытках).
В отличие от прибыли, выручку сложнее манипулировать бухгалтерскими приёмами, поэтому P/S часто используют для оценки молодых растущих компаний, которые пока не вышли на чистую прибыль. Но об этом далее.
Как рассчитать P/S: пошаговый пример
Рассмотрим реальную компанию, чтобы закрепить понимание. Возьмём Tesla — производителя электромобилей, чьи акции торгуются на бирже NASDAQ. Данные на конец 2023 года:
- Рыночная капитализация: около 790 млрд долларов
- Годовая выручка: 96,8 млрд долларов
Подставляем в формулу:
P/S = 790 млрд / 96,8 млрд ≈ 8,16
Это означает, что инвесторы платят чуть больше 8 долларов за каждый доллар продаж Tesla. Много это или мало? Сам по себе показатель не даёт ответа — нужен контекст. Для этого мы сравним его с другими компаниями в той же отрасли.
Для сравнения возьмём традиционного автопроизводителя — Toyota. Её данные за тот же период:
- Рыночная капитализация: около 300 млрд долларов
- Годовая выручка: 280 млрд долларов
P/S Toyota = 300 млрд / 280 млрд ≈ 1,07
Разница очевидна: Tesla оценивается почти в 8 раз дороже за единицу выручки, чем Toyota. Это отражает ожидания рынка относительно будущего роста: инвесторы верят, что продажи Tesla будут расти намного быстрее, чем у Toyota, поэтому готовы платить больше сейчас.
Но означает ли это, что Tesla переоценена, а Toyota — нет? Не обязательно. P/S не учитывает рентабельность, долги и темпы роста. Поэтому его всегда нужно использовать в комплексе с другими показателями.
Какие значения P/S считать нормальными
Однозначного ответа нет, потому что норма сильно зависит от отрасли. Условно можно выделить такие ориентиры:
| Значение P/S | Типичная отрасль | Интерпретация |
|---|---|---|
| Меньше 1 | Розничная торговля, автопроизводители, сырьевые компании | Компания может быть недооценённой, но часто это свидетельствует о низкой маржинальности или проблемах бизнеса |
| 1–3 | Большинство зрелых компаний | Среднерыночный уровень; требует сравнения с конкурентами |
| 3–10 | Быстрорастущие технологические компании | Премия за ожидаемый рост; чем выше показатель, тем больше ожидания |
| Свыше 10 | Стартапы, биотехнологии, облачные сервисы на ранних стадиях | Очень высокие ожидания; часто сопровождается отсутствием прибыли |
Например, для сетей супермаркетов P/S редко превышает 1, тогда как для SaaS-компаний (программное обеспечение как услуга) значения 10–20 могут быть обычными. Поэтому прежде чем делать выводы, обязательно сравните мультипликатор со средним по отрасли и с прямыми конкурентами.
Преимущества мультипликатора P/S
Почему аналитики и инвесторы часто обращаются именно к P/S, особенно когда речь идёт о компаниях, которые не генерируют прибыль? Вот ключевые причины:
- Работает для убыточных компаний. В отличие от P/E (цена/прибыль), который для убыточных компаний просто не имеет смысла, P/S всегда можно рассчитать, пока есть выручка. Это делает его незаменимым для оценки стартапов, компаний на стадии активного роста или тех, кто переживает временные трудности.
- Меньше подвержен бухгалтерским манипуляциям. Прибыль можно «подкорректировать» с помощью амортизации, резервов, разовых списаний. Выручку исказить сложнее, хотя и здесь есть нюансы (например, признание доходов до фактического получения денег).
- Отражает рыночные настроения. Выручка — это верхняя граница того, что компания может заработать. Если продукт или услуга не продаются, никакая экономия расходов не поможет. Поэтому рост продаж — первичный сигнал для инвестора.
- Простота. Для расчёта нужны лишь два общедоступных показателя. Даже новичок может быстро отсеять компании с аномально высоким P/S и сосредоточиться на более реалистичных вариантах.
Ограничения и риски использования P/S
Несмотря на простоту, полагаться только на P/S опасно. Вот главные подводные камни:
- Игнорирует рентабельность. Две компании с одинаковой выручкой могут иметь кардинально разную чистую прибыльность. Одна может зарабатывать 20 центов чистой прибыли с каждого доллара продаж, а другая — работать в ноль или в убыток. P/S этого не покажет.
- Не учитывает долговую нагрузку. Компания с высокой выручкой, но и с огромными долгами, может быть намного рискованнее, чем кажется на первый взгляд. P/S никак не отражает структуру капитала.
- Зависимость от отрасли. Сравнивать P/S технологической компании и производителя цемента бессмысленно. Даже внутри одной отрасли бизнес-модели могут сильно отличаться: например, производитель автомобилей и дилерский холдинг.
- Не учитывает темпы роста. Компания с P/S = 10, которая увеличивает выручку на 50% ежегодно, может быть более привлекательной, чем компания с P/S = 5, но нулевым ростом. Для коррекции на рост используют модификацию — P/S to Growth (аналог PEG для прибыли).
Поэтому опытные инвесторы всегда сочетают P/S с другими мультипликаторами: P/E, EV/EBITDA, P/B, а также анализируют долги, маржинальность и денежные потоки.
P/S против других мультипликаторов: когда что использовать
Чтобы понять место P/S в арсенале инвестора, полезно сравнить его с ближайшими «конкурентами» по логике применения.
P/S vs P/E (Price to Earnings)
P/E показывает, сколько инвесторы платят за единицу чистой прибыли. Это самый популярный мультипликатор, но он беспомощен, когда прибыли нет. Кроме того, прибыль сильнее подвержена волатильности из-за разовых событий. P/S лучше подходит для молодых компаний, а P/E — для зрелых и стабильных.
P/S vs EV/S (Enterprise Value to Sales)
EV/S — это более «чистый» аналог P/S. Вместо рыночной капитализации он использует стоимость предприятия (Enterprise Value), которая учитывает чистые долги. Поэтому EV/S лучше подходит для сравнения компаний с разной долговой нагрузкой. Однако P/S проще для быстрого скрининга.
Общее правило: если вы только знакомитесь с компанией и хотите быстро отсеять явно переоценённые варианты — P/S отлично подходит. Для более глубокого анализа переходите к EV/S, P/E и другим показателям.
Практические примеры использования P/S
Рассмотрим несколько жизненных ситуаций, когда P/S помогает принять инвестиционное решение.
Пример 1: Поиск недооценённых идей в традиционной отрасли
Представьте, что вы анализируете сектор розничной торговли продуктами питания. Большинство компаний имеют P/S около 0,5–0,8. Вы находите сеть с P/S = 0,3. Это может свидетельствовать о том, что рынок слишком пессимистичен в отношении этой компании, и она потенциально недооценена. Но прежде чем покупать, нужно проверить, нет ли для этого объективных причин: падение продаж, огромный долг, судебные иски. Если фундаментальных проблем нет, низкий P/S может быть сигналом к покупке.
Пример 2: Оценка растущей технологической компании
Предположим, вы рассматриваете облачный сервис, который ещё не вышел на прибыль. Его P/S = 15, а средний по отрасли — 10. На первый взгляд, дорого. Но вы узнаёте, что выручка компании растёт на 70% ежегодно, тогда как у конкурентов — на 30%. Если такие темпы сохранятся, уже через два года P/S снизится до среднеотраслевого уровня даже без изменения цены акций. В таких случаях высокий P/S может быть оправданным.
Для более точного сравнения можно рассчитать соотношение P/S к темпу роста выручки. Если оно меньше 1 — это часто считают признаком недооценённости (по аналогии с PEG).
Где взять данные для расчёта P/S
Всю необходимую информацию можно найти бесплатно. Вот несколько проверенных источников:
- Финансовые порталы: Yahoo Finance, Google Finance, Investing.com. На странице компании сразу показана рыночная капитализация и годовая выручка.
- Сайты бирж: NASDAQ, NYSE, London Stock Exchange — для компаний, торгующихся на этих площадках.
- Годовые отчёты компаний (10-K для США). Обычно доступны в разделе «Для инвесторов» на официальном сайте.
- Специализированные скринеры акций: Finviz, TradingView, Zacks. Они позволяют фильтровать компании по значению P/S и другим критериям.
Важно: используйте выручку за последние 12 месяцев (TTM — trailing twelve months), а не за предыдущий финансовый год, чтобы данные были максимально актуальными.
Типичные ошибки новичков при использовании P/S
Когда инвестор только открывает для себя мультипликаторы, он часто совершает одни и те же промахи. Вот самые распространённые:
- Сравнение компаний из разных отраслей. Это всё равно что сравнивать скорость гепарда и черепахи. Всегда смотрите на аналоги в том же секторе.
- Игнорирование динамики. P/S — это статичный снимок. Важно смотреть, как он менялся за последние годы и какие прогнозы по выручке.
- Принятие решения только на основе P/S. Мультипликатор — это лишь отправная точка. Всегда анализируйте бизнес-модель, конкурентные преимущества, менеджмент и финансовое состояние.
- Использование «грязных» данных. Убедитесь, что выручка не содержит разовых или непрофильных доходов. Иногда компании включают в отчётность продажу активов, что искажает картину.
- Забывание о долгах. Компания с низким P/S, но огромным долгом может оказаться ловушкой. Всегда проверяйте соотношение долга к собственному капиталу.
Как интерпретировать P/S вместе с другими показателями
Чтобы получить более полную картину, сочетайте P/S с такими метриками:
- Маржа чистой прибыли. Если компания имеет низкий P/S и высокую маржу, это может быть идеальным сочетанием. Наоборот, высокий P/S и низкая маржа — повод для осторожности.
- Темп роста выручки (Revenue Growth). Оправдывает высокий P/S. Рассчитайте соотношение P/S к проценту роста — если оно ниже 1, это позитивный сигнал.
- Свободный денежный поток (FCF). Компания может иметь огромную выручку, но «проедать» весь денежный поток на капитальные затраты. FCF покажет реальную способность генерировать деньги.
- EV/EBITDA. Как упоминалось, этот мультипликатор учитывает долги и амортизацию, поэтому даёт более реалистичную оценку для компаний с крупными основными средствами.
Пример комплексного анализа: вы нашли компанию с P/S = 1,5, маржой чистой прибыли 15%, ростом выручки на 20% и низким долгом. Это намного убедительнее, чем просто низкий P/S без контекста.
Практические советы для начинающего инвестора
Напоследок — несколько рекомендаций, которые помогут эффективно использовать P/S в вашей инвестиционной стратегии:
- Начните со скрининга. Используйте финансовые порталы, чтобы отобрать компании с P/S ниже среднеотраслевого. Это сузит круг кандидатов.
- Проверьте динамику. Посмотрите, как менялся P/S за последние 3–5 лет. Если он растёт быстрее выручки, это может свидетельствовать о перегреве акций.
- Сравните с конкурентами. Выберите 3–5 прямых конкурентов и сравните их P/S. Если у вашей компании значительно ниже показатель, выясните причину.
- Не игнорируйте прибыль. Как только компания начинает стабильно генерировать прибыль, переходите к P/E для более точной оценки.
- Помните о цикличности. В циклических отраслях (например, производство стали) P/S может быть низким на пике цикла и высоким на дне. Это связано с тем, что выручка сильно колеблется вслед за ценами на продукцию.
- Используйте P/S в сочетании с другими мультипликаторами. Никогда не принимайте решение на основе одного показателя.
P/S — это не магический шар, а удобный инструмент первичного отбора. Он помогает быстро оценить, не переплачиваете ли вы за продажи компании. Но окончательное решение всегда требует более глубокого анализа бизнеса и его перспектив.