- Когда обычный перевод уже не подходит
- Что такое wire transfer простыми словами
- Как работает wire transfer на практике
- Пример международного перевода
- Типы wire transfer: когда какой выбрать
- Сколько стоит wire transfer: скрытые расходы
- Как минимизировать расходы
- Сроки зачисления и почему деньги «застревают»
- Wire transfer для бизнеса: особенности и риски
- Альтернативы wire transfer: когда можно обойтись дешевле
- Типичные ошибки и как их избежать
- FAQ: самые частые вопросы о wire transfer
- Можно ли отменить wire transfer после отправки?
- Безопасен ли wire transfer?
- Почему мой перевод задерживается?
- Нужно ли платить налоги с wire transfer в Украине?
- Какая максимальная сумма для wire transfer?
Когда обычный перевод уже не подходит
Представьте ситуацию: вы покупаете недвижимость за границей, оплачиваете обучение ребенка в университете Нидерландов или получаете гонорар от американского клиента. Сумма — десятки или сотни тысяч долларов. Обычный банковский перевод через приложение здесь не сработает: нужен инструмент, который гарантирует доставку денег даже между разными странами и валютными зонами. Этот инструмент — wire transfer.
Термин происходит от английского wire (провод) и отражает исторические корни: когда-то платежные поручения передавались телеграфными проводами. Сегодня никаких проводов в прямом смысле нет, но принцип остался — деньги движутся напрямую между банками через защищенные электронные сети.
Что такое wire transfer простыми словами
Wire transfer — это электронный перевод средств с одного банковского счета на другой через специализированную платежную сеть. В отличие от карточных операций или переводов в приложении, это прямой межбанковский платеж без посредников в виде платежных систем типа Visa или Mastercard.
Ключевая особенность — каждый перевод обрабатывается индивидуально, а не пакетно. Банк-отправитель отправляет конкретное поручение банку-получателю, и деньги движутся напрямую или через один-два корреспондентских банка-посредника. Это делает wire transfer надежным для крупных сумм и международных операций, хотя и более дорогим по сравнению с альтернативами.
В повседневной украинской практике этот термин часто отождествляют со SWIFT-переводом, хотя технически SWIFT — лишь одна из сетей для wire transfer. Существуют также системы SEPA в Европе, Fedwire в США, CHAPS в Великобритании и другие.
Как работает wire transfer на практике
Процесс начинается с того, что отправитель обращается в свой банк с реквизитами получателя. Для международного перевода обязательно нужны: полное имя получателя, номер счета (IBAN в Европе или просто account number в США), SWIFT/BIC код банка-получателя и иногда промежуточный банк (intermediary bank).
Банк-отправитель формирует платежное сообщение. В сети SWIFT это формат MT103 для клиентских переводов. Сообщение содержит все детали: кто отправляет, кто получает, сумму, валюту, назначение платежа. Это не просто письмо — это стандартизированная инструкция, которую банковские системы обрабатывают автоматически. Ознакомиться с базовыми терминами можно в деньги и экономические понятия: большой словарь для читателя.
Далее возможны два сценария. Если банки имеют прямые корреспондентские отношения, платеж идет напрямую. Если нет — привлекается один или несколько посредников. Например, перевод из украинского банка в банк Новой Зеландии может пройти через корреспондентский счет в банке США, который обслуживает обе стороны.
Получатель не видит этих технических деталей. Для него важен результат: деньги зачислены на счет. Срок зависит от количества посредников, часовых поясов, валютных обменов и внутренних процедур банков.
Пример международного перевода
Олег из Киева продает программное обеспечение компании из Австралии. Счет — 25 000 USD. Австралийский клиент инициирует wire transfer через свой банк Commonwealth Bank. Реквизиты Олега: счет в украинском банке, SWIFT код, адрес банка.
Платеж идет так: Commonwealth Bank → корреспондент в Нью-Йорке (JPMorgan Chase) → украинский банк через его корреспондентский счет в том же JPMorgan. Олег получает деньги на третий рабочий день. Со счета списано 25 000 USD плюс комиссия отправителя 30 AUD, а Олег получает 24 970 USD — минус 30 USD комиссии посреднического банка и 20 USD комиссии своего банка.
Типы wire transfer: когда какой выбрать
Не все wire transfer одинаковы. Различают по территории охвата, скорости и механизму обработки.
| Тип | Территория | Срок | Типичная комиссия | Когда использовать |
|---|---|---|---|---|
| Domestic wire (США) | В пределах одной страны | Несколько часов | 15–30 USD | Крупные суммы в USD внутри США |
| International wire (SWIFT) | Между странами | 1–5 рабочих дней | 20–50 USD + посредники | Международные бизнес-платежи, инвестиции |
| SEPA transfer | Страны Еврозоны + некоторые другие | 1 рабочий день | 0–5 EUR | Платежи в EUR внутри Европы |
| CHAPS (Великобритания) | В пределах UK | В тот же день | 20–35 GBP | Срочные крупные суммы в GBP |
| Fedwire | США, система центробанка | Реальное время | Устанавливается банком | Критически важные платежи |
Для украинских пользователей наиболее актуальны первые два варианта. SEPA доступен только при наличии счета в европейском банке, хотя некоторые украинские финтех-компании предлагают евровые счета IBAN с возможностью SEPA-переводов.
Сколько стоит wire transfer: скрытые расходы
Стоимость складывается из нескольких уровней, и не все они очевидны при инициировании платежа.
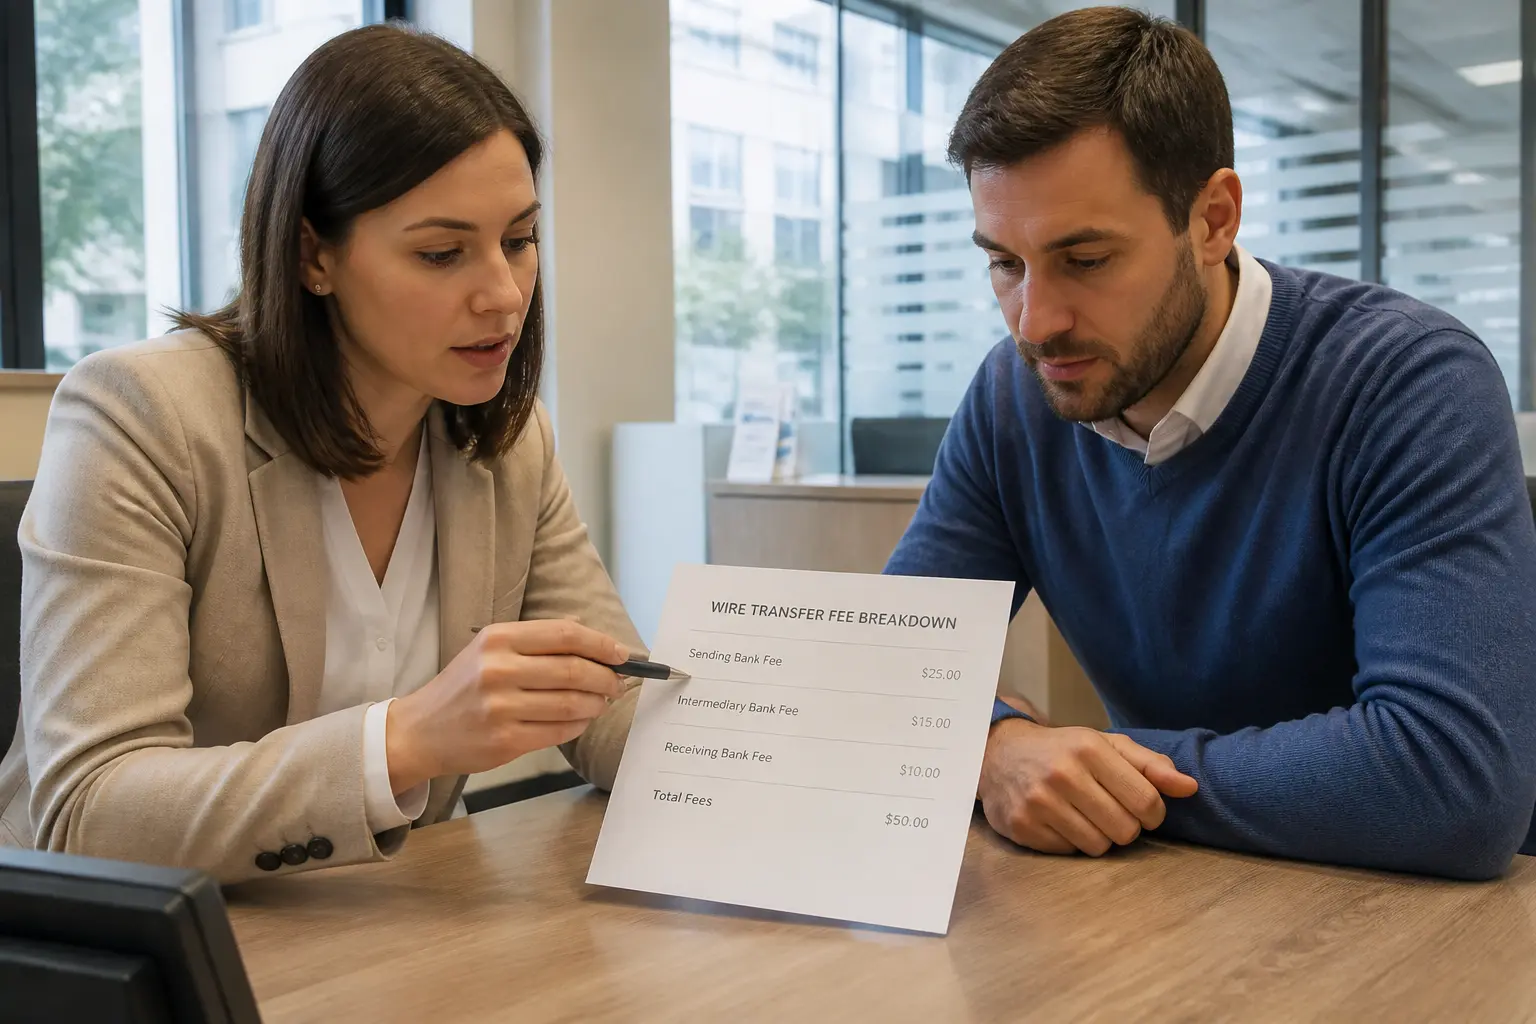
Комиссия банка-отправителя — фиксированная сумма или процент. В США типично 15–30 USD за внутренний, 35–50 USD за международный перевод. Комиссия украинского банка зависит от тарифного пакета, валюты, канала перевода и банков-корреспондентов; универсального диапазона для всех банков нет.
Комиссия посреднических банков — наименее предсказуемая статья. Каждый банк в цепочке может удержать 10–30 USD. Эти средства снимаются с суммы перевода, поэтому получатель получает меньше, чем отправил. Некоторые банки предлагают опцию OUR — отправитель оплачивает все комиссии заранее, и получатель получает полную сумму.
Курс валюты — скрытый расход при конвертации. Если перевод требует конвертации, банк применяет собственный курс или курс платёжной операции. Разницу со справочным рыночным курсом нужно проверять до подтверждения платежа. При сумме 50 000 USD это 500–1500 USD неявных расходов.
Комиссия банка-получателя — встречается реже, но некоторые банки удерживают плату за входящий международный перевод.
Как минимизировать расходы
- Сравнивайте условия нескольких банков — разница в комиссиях может достигать 50 USD и более за перевод.
- Используйте опцию OUR, если важна точная сумма получения.
- Рассмотрите альтернативы: Wise, Revolut или подобные сервисы для некритичных сумм до 10 000 USD.
- При регулярных платежах договаривайтесь о корпоративных тарифах.
Сроки зачисления и почему деньги «застревают»
Банки часто заявляют «1–3 рабочих дня», но реальность сложнее. Перевод может задержаться по нескольким причинам.
Время подачи. Wire transfer обрабатывается в рабочие часы банков в соответствующих часовых поясах. Платеж, поданный после 14:00 пятницы в Киеве, может начать обработку только в понедельник утром в Нью-Йорке.
Проверки AML/KYC. Крупные суммы, необычные маршруты или подозрительные назначения платежа вызывают дополнительную проверку на соответствие требованиям противодействия отмыванию денег. Это может добавить от одного дня до двух недель.
Валютный контроль. В Украине входящие международные переводы подлежат проверке банка на предмет подтверждения экономической цели. Для суммы свыше 150 000 грн (приблизительно 3 600 USD по текущему курсу) нужен документ, обосновывающий поступление — контракт, инвойс, иное основание.
Технические ошибки. Неправильный SWIFT-код, отсутствие IBAN, неточности в названии получателя — все это возвращает платеж или отправляет его в ручную обработку.
В худших случаях, известных из практики, переводы «зависали» на 2–3 недели из-за цепочки посредников и противоречивых требований разных юрисдикций. Это редкость, но стоит закладывать резерв времени для критических платежей.
Wire transfer для бизнеса: особенности и риски
Для компаний wire transfer — стандартный инструмент международной торговли, но со специфическими нюансами.
При экспорте украинский производитель часто работает по предоплате или аккредитиву. Предоплата wire transfer — самый простой вариант для покупателя, но рискованный для продавца: деньги идут долго, и клиент может передумать. Аккредитив защищает обе стороны, но стоит дороже и требует документарного сопровождения.
При импорте украинский импортер перечисляет аванс зарубежному поставщику. Здесь главный риск — недобросовестный контрагент. Wire transfer, в отличие от карточного чарджбэка, практически необратим. Ошибочно отправленные деньги вернуть крайне сложно, а мошеннические схемы с подменой реквизитов в переписке — распространенное явление. Для карточных операций существует отдельный механизм что такое chargeback: простое объяснение с примерами.
Крупные компании используют treasury management systems для автоматизации wire transfer: пакетная обработка платежей, интеграция с учетными системами, контроль лимитов. Для малого бизнеса такие инструменты недоступны, поэтому важно вести реестр всех международных переводов и проверять реквизиты через независимый канал связи.
Альтернативы wire transfer: когда можно обойтись дешевле
Wire transfer не всегда оптимальный выбор. Современные альтернативы предлагают лучшие условия для определенных сценариев.
Онлайн-сервисы переводов (Wise, Revolut, Paysend). Работают через локальные счета в разных странах, избегая традиционной корреспондентской цепочки. Комиссия часто в 3–5 раз ниже, курс ближе к рыночному. Ограничение — суммы до 50 000–100 000 USD, в зависимости от сервиса, и необходимость верификации обеих сторон.
Криптовалютные переводы. USDT на блокчейне Tron или Ethereum стоит копейки и доходит за минуты. Риски — волатильность (хотя стейблкоины ее устраняют), регуляторная неопределенность и сложность легализации в Украине. Для бизнеса это пока экзотика, а не полноценная альтернатива.
Платежные системы (PayPal, Payoneer). Удобны для фрилансеров и e-commerce, но комиссии высоки при выводе на банковский счет. Payoneer предлагает получение wire transfer на собственный счет в системе с последующим выводом.
Корпоративные платежные платформы (Airwallex, Stripe Treasury). Для компаний с международным присутствием позволяют держать счета во многих валютах и переводить между ними по минимальной цене.
Выбор зависит от суммы, срочности, частоты и готовности сторон работать с новыми инструментами. Для нотариальных сделок, ипотечных платежей и других формализованных операций wire transfer остается единственно приемлемым вариантом.
Типичные ошибки и как их избежать
Даже опытные пользователи допускают ошибки, которые стоят времени и денег.
Неправильный SWIFT/BIC код. Код идентифицирует конкретный банк, а не страну или город. Похожие аббревиатуры разных филиалов одного банка приводят к маршрутизации в неправильное отделение. Всегда проверяйте код на официальном сайте банка-получателя.
Отсутствие или неправильный IBAN. Для европейских счетов IBAN — обязателен. Он содержит контрольную сумму, которая позволяет выявить ошибку еще до отправки, но не все банки используют эту проверку.
Неточности в назначении платежа. Назначение должно соответствовать реальной экономической операции. Размытые формулировки вроде «услуги» без конкретики вызывают дополнительные запросы банка.
Игнорирование часовых поясов и выходных. «Отправить сегодня» может означать «начать обработку завтра» или после выходных.
Непонимание комиссионной структуры. SHA (каждый платит свои), BEN (все комиссии с получателя), OUR (все комиссии с отправителя) — разные режимы с существенными последствиями для суммы получения.
FAQ: самые частые вопросы о wire transfer
Можно ли отменить wire transfer после отправки?
Только если деньги еще не покинули счет банка-отправителя. После этого — практически невозможно. Можно подать запрос на возврат, но это сложная процедура, требующая согласия получателя и занимающая недели.
Безопасен ли wire transfer?
Технически — да, сети SWIFT и другие используют шифрование и многоуровневую аутентификацию. Риски связаны с человеческим фактором: фишинг, подмена реквизитов, ошибки в адресации. Проверяйте реквизиты через независимый канал.
Почему мой перевод задерживается?
Наиболее частые причины: AML-проверка, валютный контроль, технические неточности в реквизитах, работа посреднических банков в разных часовых поясах. Свяжитесь с банком-отправителем для уточнения статуса.
Нужно ли платить налоги с wire transfer в Украине?
Зависит от характера поступления. Зарплата, гонорар, доход от продажи товаров — облагаются по общим правилам. Подарок от родственника, возврат займа, возмещение расходов — обычно не облагаются при надлежащем документальном подтверждении. Консультируйтесь с налоговым советником для конкретной ситуации.
Какая максимальная сумма для wire transfer?
Технически ограничений нет. Практически банки устанавливают собственные лимиты для клиентов в зависимости от категории и истории отношений. Очень крупные суммы (миллионы USD) могут потребовать дополнительного согласования и документального подтверждения источника средств.